【晨星奖牌基金系列】:南方转型增长灵活配置混合
文章介绍了南方转型增长灵活配置混合基金(001667),该基金由林乐峰管理,属积极配置-大盘成长型。其坚持自下而上精选个股,注重安全边际与均衡配置,历史业绩及风险调整后收益优异。
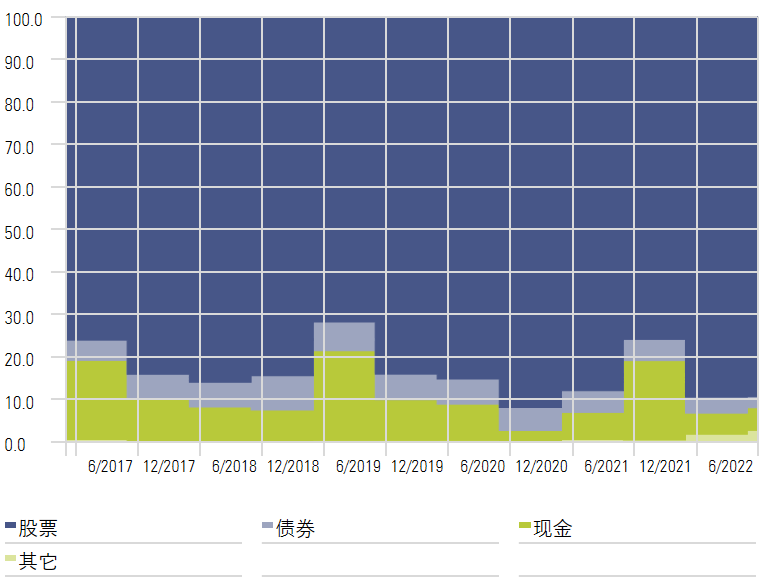
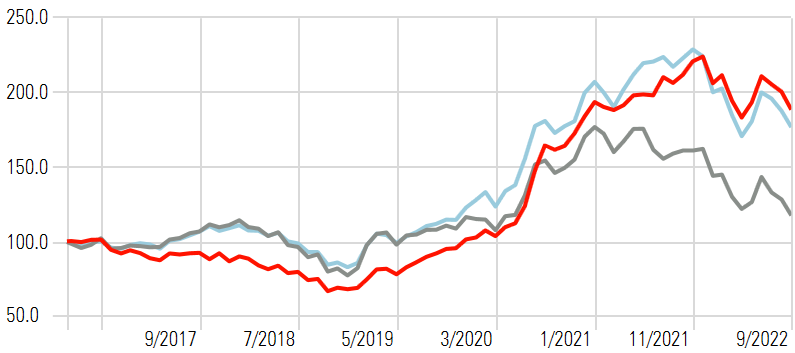
起止日期:2016/8/18 到 2022/9/30
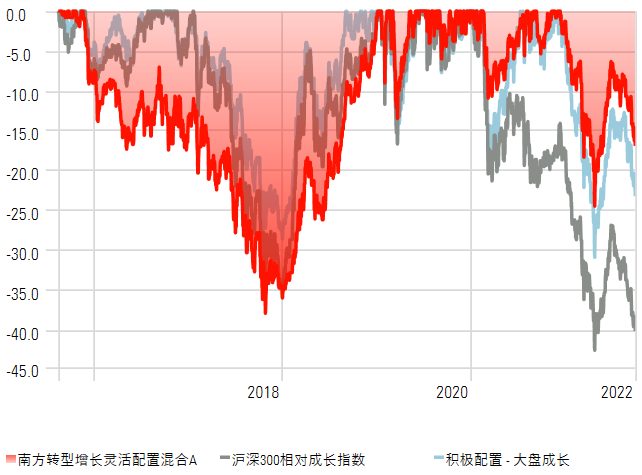
起止日期:2016/12/1 到2022/6/30
起止日期:2016/8/18 到 2022/9/30
起止日期:2016/12/1 到 2022/6/30
起止日期:2017/1/1 到 2021/12/31
起止日期:2016/12/31 到 2022/6/30
注释:
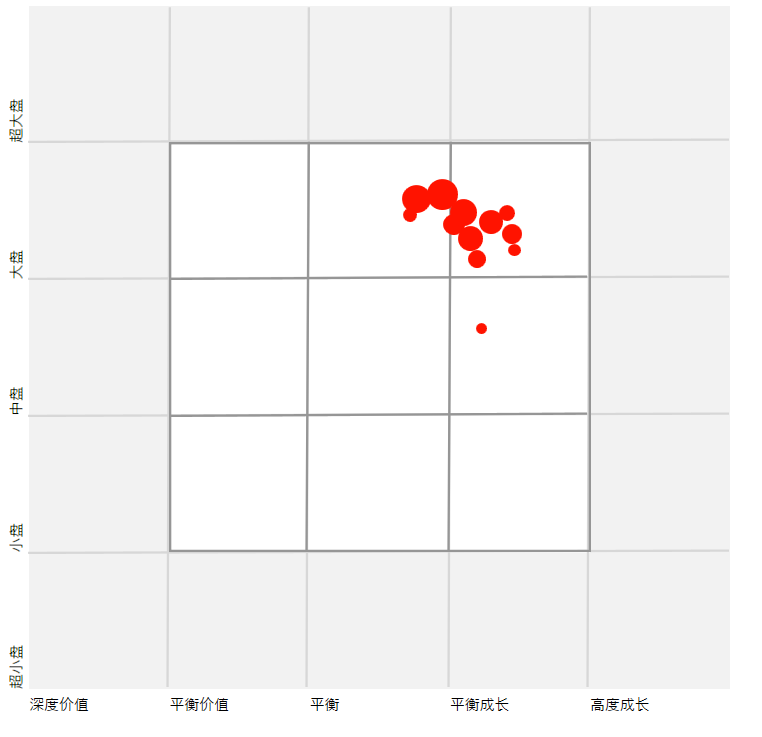
持仓风格趋势反映了过往期间股票持仓的风格分布,由远至近分别用从小到大的红色圆点表示。图中红点越集中,意味着基金风格越稳定,反之分布较为分散意味着该期间基金风格有所漂移。根据中国公募基金半年报及年报的全持仓数据计算。
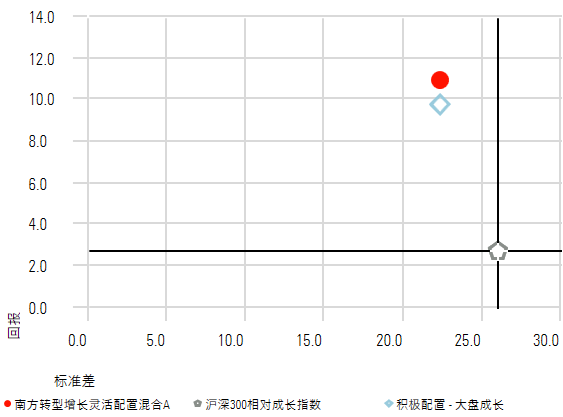
起止日期:2016/8/18 到 2022/9/30
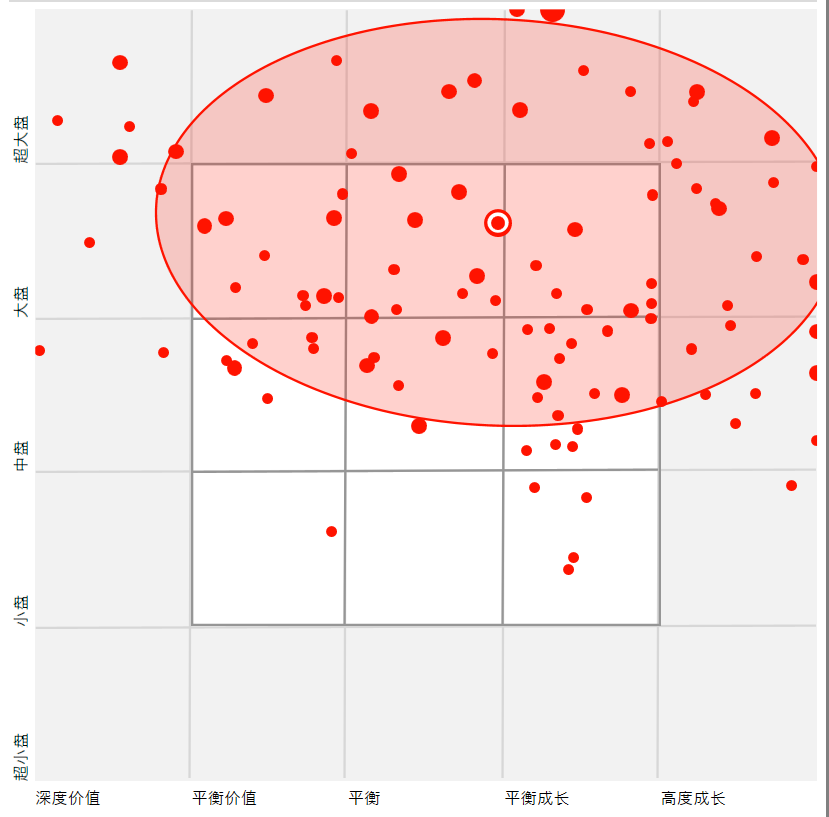
时间段:2016/8/18 到 2022/9/30
南方转型增长混合产品的优势
一方面
体现在基金经理历史投研经验相对丰富、任职稳定且投资能力出色,他历史在一个完整的市场周期中通过出色的选股整体为投资者创造了优异的业绩。
另一方面,
基金经理自下而上精选好公司并注重组合风险控制的投资策略清晰,且具备较强的可复制性,历史在一个相对完整的市场周期内保持相对稳定且被较好地执行。
基金经理林乐峰先生自2017年12月开始管理该基金,
他是一位经验相对丰富、投资能力较强且任职稳定的基金经理
,具备14年证券从业经历和6年公募基金管理经验,于2008年加入南方基金后一直任职稳定。林乐峰先生历史研究钢铁、机械、电子、家电等行业,在多年的投资管理实践中,他又逐步拓展了自身在医药、食品饮料、化工、新能源等多个行业的能力圈,历史在这些行业均展现出较强的选股能力。另外,
基金经理扎实的基本面研究和坚守自己的估值原则令我们印象深刻,他历史通过偏左侧买入以及对高估值品种的及时减持使得他对组合里面多数股票的买卖时点把握较好,也为组合带来了较好的超额收益
。基金经理目前共管理10只基金,包括2只权益基金和8只偏债混合基金,总管理规模达350亿左右, 其中股票部分的投资均采用相同的选股策略,持股重合度相对较高;对于债券部分的投资,基金经理主要买入高等级的利率债和信用债持有至到期,久期变动频率相对较低,也不会使用杠杆。公司研究团队过去一年出现大幅扩充,从2020年底的约30人扩充至2021年底的约50人,目前研究团队可以为林乐峰先生在股票跟踪和个股挖掘方面均提供较好的研究支持。
基金经理淡化仓位择时,采用自下而上精选个股的投资方法,用好的价格买入好公司持有以获取企业价值增值的回报。
具体到个股选择,基金经理对确定性要求较高,相对偏好稳定增长的行业,而且倾向于站在1年左右的维度去考察预期收益率,通常情况下要求预期收益率在15%以上。对于好公司的评判,基金经理除了考察公司竞争力、竞争壁垒、行业竞争格局、公司治理等要素外,还较为关注ROE这个指标,基金经理认为ROE代表企业创造价值的能力。对于ROE,基金经理相对偏好ROE长期稳定在比较高的水平或者ROE处于上行趋势的公司。对于估值,基金经理总结出了自己一套相对独特的判断方法,倾向于对不同成长特性的行业采用不同的估值方法,对于稳定增长类行业,基金经理主要参考历史平均PE水平;对于其他行业,基金经理会结合公司质地、业绩增速等进行动态评估。组合构建层面,基金经理倾向于对行业和个股保持相对均衡配置,并且
注重对安全边际的把握,倾向于从时间和空间两个维度去把握个股的安全边际和买入时点
。
卖出策略方面,基金经理会基于基本面发生较大改变、估值高而卖掉组合中的股票。
该投资方法自2019年以来保持相对稳定。
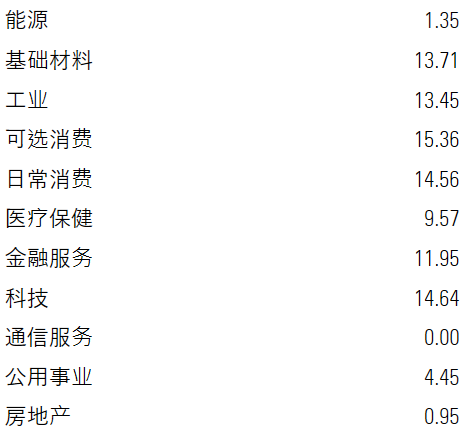
具体到组合执行层面,组合历史行业配置相对集中在食品饮料、医药生物、汽车、机械设备、银行、家电、化工等偏稳健的行业,而且随着医药和食品饮料行业估值不断提升,组合里面2020年下半年开始逐步进行了减持,而增持了通信、新能源、军工等估值相对合理的行业,为组合带来了较好的回报;
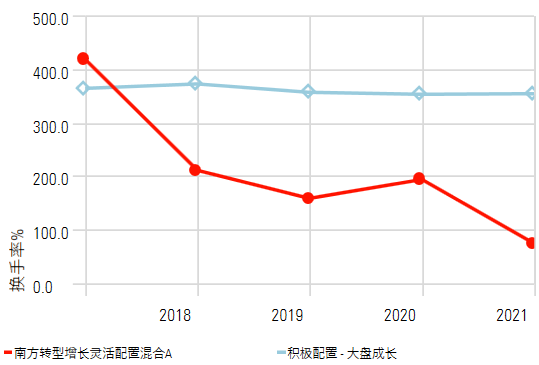
2019年以来组合换手率水平相对稳定在100%左右,投资风格相对稳定在大盘成长和大盘平衡的边界处,组合ROE、ROIC基本均高于中证800指数;
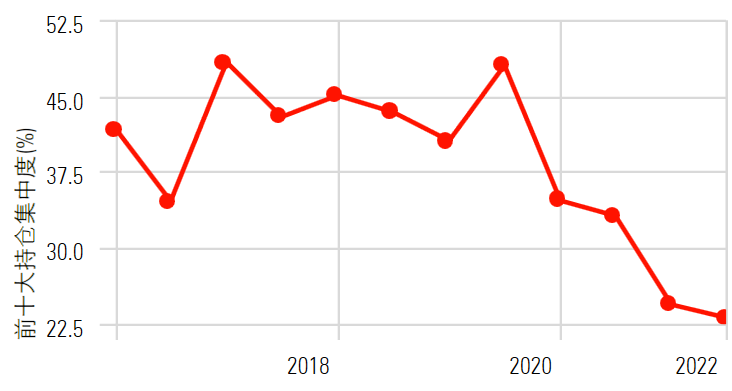
组合历史单一行业配置比重均控制在20%以内,组合前十大重仓股占比处于30-40%之间,组合持股数量维持在40只左右。
2021年4季度以来,随着好公司估值不断提升,为了控制组合风险,基金经理降低了组合持股集中度,同时增加了持股数量,使得组合前十大重仓股占比降低至20-30%之间,组合持股数量提高至50只以上。
未来随着市场环境的改善,基金经理倾向于将持股集中度和持股数量恢复至原来的水平。
整体与基金经理自下而上精选好公司并注重组合风险控制的投资框架较为契合。
整体来看,我们认为基金经理的投资框架相对清晰,历史在一个相对完整的市场周期内保持稳定且做到知行合一,特别是基金经理对于估值原则的坚守使得整个投资流程具备良好的可复制性和有效性。
基金经理投资风格偏稳健成长,而且组合配置相对均衡,
我们(晨星)看到该基金历史在高质量成长或者价值风格占优的市场行情下表现较好
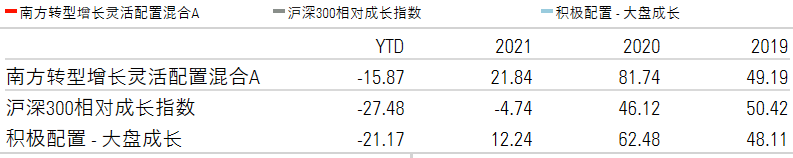
,如组合在2021年以及今年以来传统价值板块估值修复的市场行情下均取得同类前1/4的出色业绩;而
历史在成长股高估值阶段或者成长股泡沫化阶段有落后同类基金的风险,但最终的业绩还是受基金经理的选股能力决定
,例如在2019和2020年成长股估值不断提升的市场行情下,该基金因为基金经理较好的选股使得组合仍然获得超越同类平均水平和基准指数的较好业绩,基金经理在这些行情里面最终能跑赢同类以及市场基准证明了其出色的选股能力。
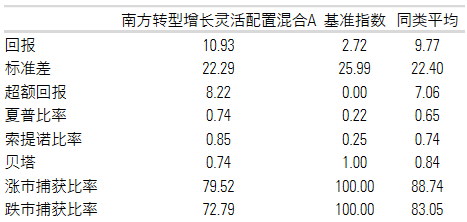
截至2022年9月30日,该基金在基金经理林乐峰先生任期内获得了17.59%的年化回报,在积极配置-大盘成长型基金中排名14%。
基金经理注重安全边际以及组合相对均衡配置整体使得该基金在基金经理任期内
业绩波动和下行风险均处于同类低水平
。
从风险调整后收益的角度来看,该基金在基金经理管理期内的夏普比率为1.09,在同类基金中排名7%。
晨星全球已于2022年9月宣布将两个前瞻性基金投资评级——晨星基金定性评级及晨星基金量化评级合并为一个评级:晨星基金奖牌评级,此次变更将于2023年第二季度生效。目前,在中国大陆尚未推出奖牌评级。统一评级系统不仅反映晨星对两个评级系统的有效性及品质的信心,而且更能反映基金量化评级及基金定性评级的融合度。
免责声明 :晨星(Morningstar)不保证信息的准确性、完整性和及时性,同时也不保证不会发生任何变更。此资料、数据、观点仅供参考,并不构成投资建议。在任何情况下,我公司不就本报告中的任何内容对任何投资行为做出任何形式的担保。本报告内容的版权归晨星资讯(深圳)有限公司所有,未获得书面授权许可,不得以任何形式复制或用于制作报告、文件等用途。
全球基金研究的首选平台
如试用晨星Direct请点击“阅读原文”