晨星配置观点 | 全球资产重新比价,如何看待中国的配置价值?
晨星多资产团队季度发布的《全球资产配置观点》,基于对全球主要股票与债券资产的持续跟踪与研究,定期更新对各类资产在组合中的配置观点。
报告从长期配置视角出发,结合晨星对公允价值和资产长期预期回报的分析,识别全球市场中潜在的相对机会与风险,为投资者在进行全球配置时提供决策参考与布局思路。
市场回顾
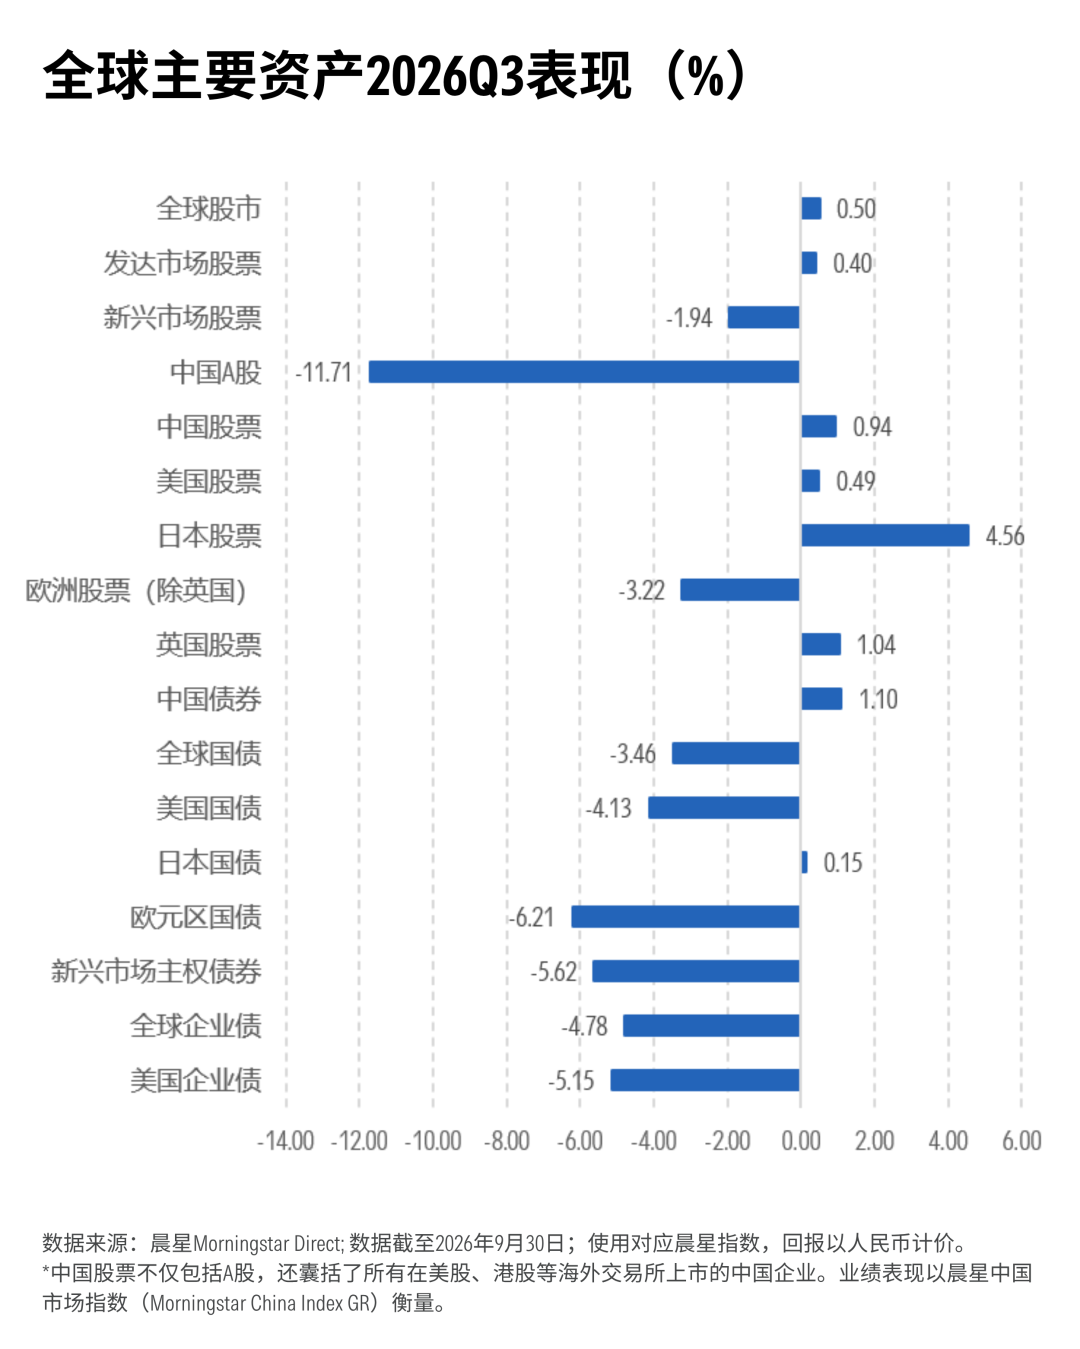
2026年三季度,中东局势再度趋紧,能源价格上涨,令通胀担忧重新升温。在此背景下,全球股市整体小幅收涨,但各市场表现分化;债券市场则受利率上行拖累,普遍承压。
股票市场方面,全球股市三季度上涨0.50%,其中发达市场股票小幅上涨0.40%,新兴市场股票下跌1.94%。主要市场中,日本股票表现相对突出,上涨4.56%;英国和美国股票分别上涨1.04%和0.49%;欧洲股票和中国A股表现偏弱,分别下跌3.22%和11.71%。
债券市场方面,在央行反应分化、财政赤字持续、主权债发行规模庞大以及期限溢价上行的共同作用下,发达市场国债遭遇普遍抛售,收益率随之上行。美联储在三季度启动三年来的首次加息,将基准利率上调至3.75%—4.00%区间。全球国债下跌3.46%,其中欧元区国债和美国国债分别下跌6.21%和4.13%。相比之下,日本国债和中国债券表现稳健,分别录得0.15%和1.10%的涨幅。
配置观点变化
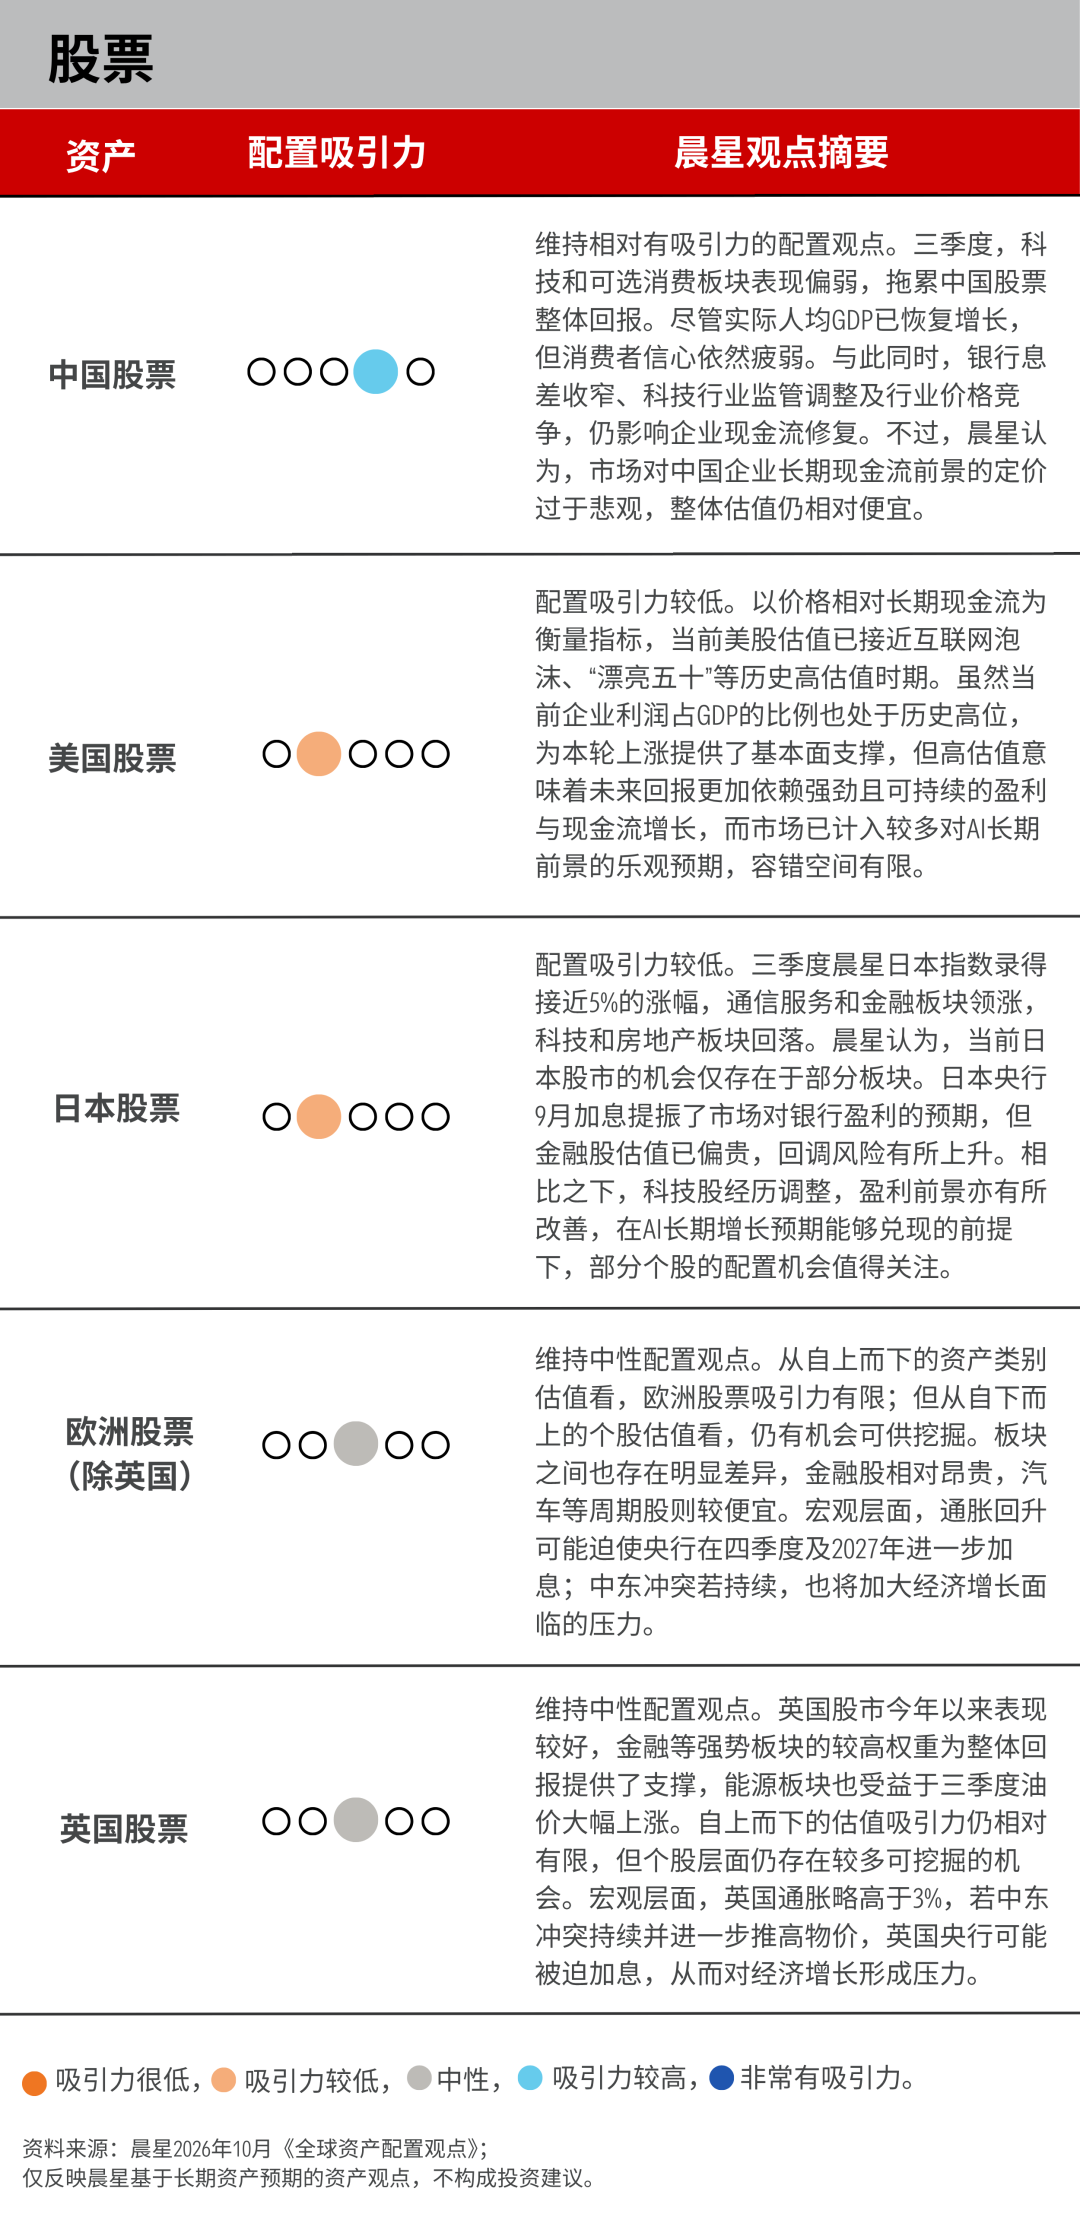
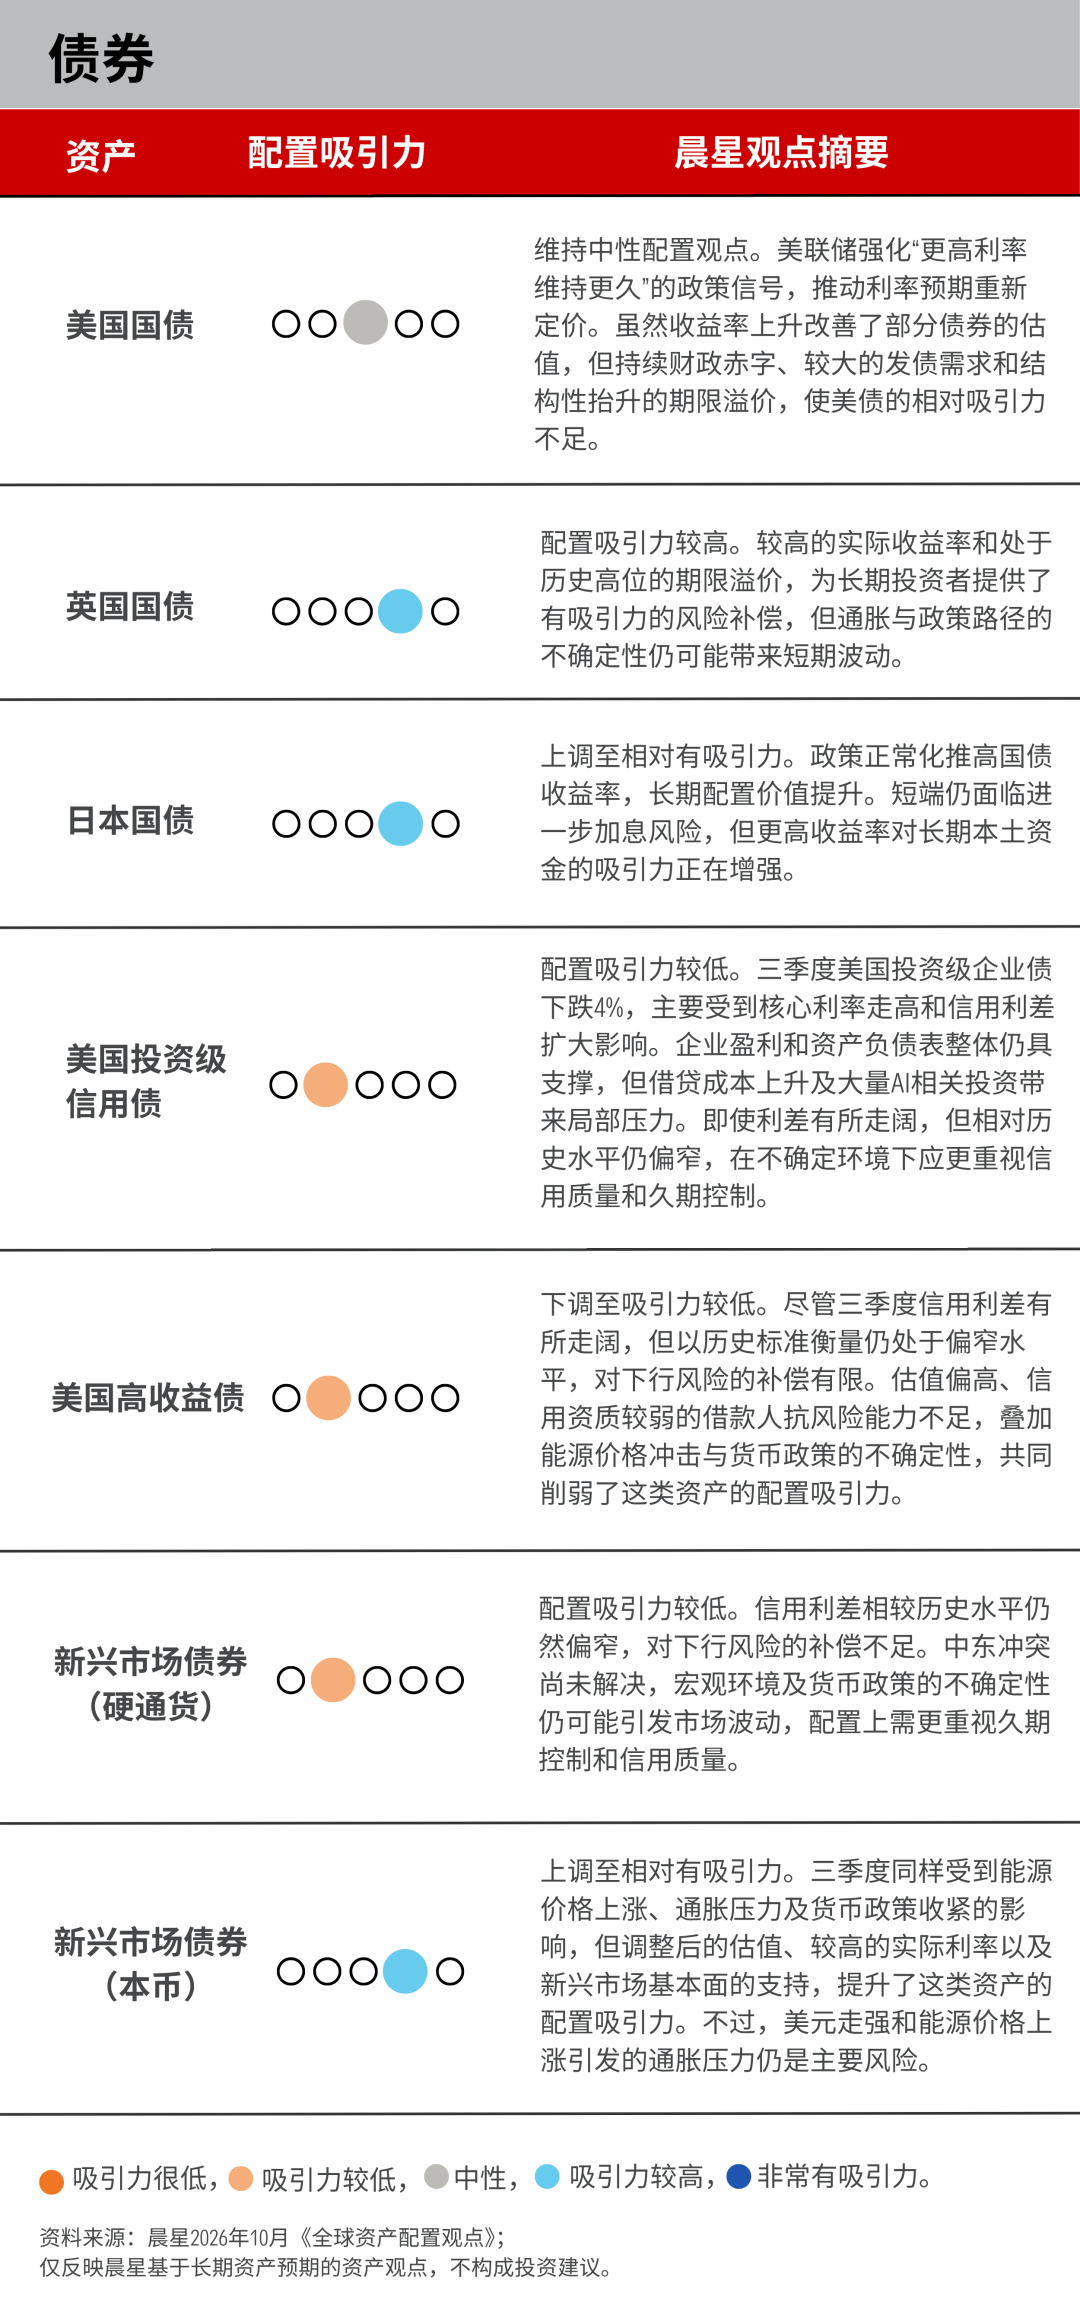
对日本国债的配置观点由中性上调为相对有吸引力。货币政策正常化已将收益率推升至更具吸引力的水平。虽然短端仍可能受到日本央行进一步加息的影响,但更高收益率已开始吸引长期本土投资者重返市场。
美国高收益债的配置观点由中性下调为吸引力较低。较高的票息收益与较短的久期使其在三季度相对抗跌,但信用利差相较历史水平仍然偏窄,对下行风险的补偿不足。宏观环境的不确定性、偏高的估值,以及信用资质较弱的借款人面临的融资成本压力,共同削弱了这类资产的配置吸引力。
全球资产配置观点
往期推荐 ●●
// 1
// 2
// 3