9月基金月报| 股冷债热,偏股型基金多数收跌,固收类基金涨跌互现
01
宏观经济修复,
股市下挫债市向好
9月,反映国内经济先行指标的制造业PMI录得50.1%,较8月的49.8%上升0.3个百分点。生产指数和原材料库存指数环比改善,共同支撑制造业景气时隔两个月重回扩张区间。物价方面,8月CPI同比上涨0.8%,PPI同比上涨3.8%。相较于7月CPI同比上涨0.5%、PPI同比上涨3.5%而言,CPI同比涨幅扩大主要是受能源价格涨幅上行拉动,生产资料价格走高推动PPI同比涨幅抬升。
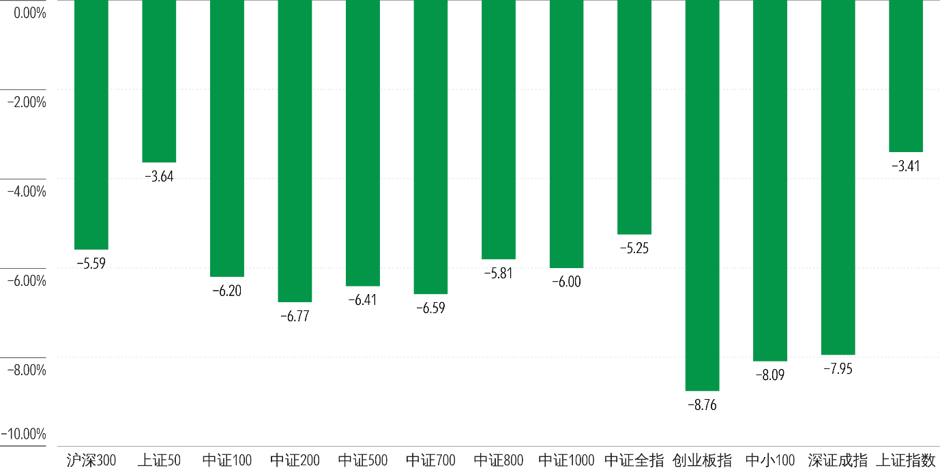
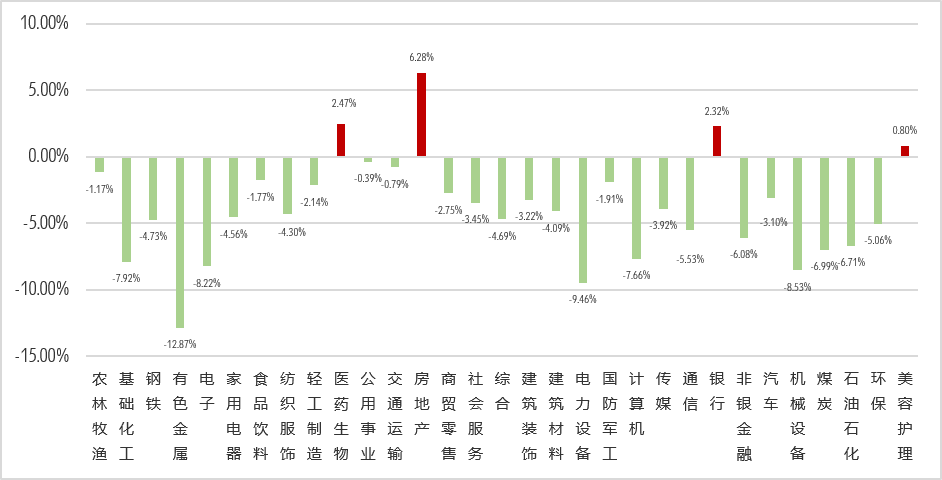
继上月的反弹行情后,权益市场在9月迎来阶段性调整。上旬,美债收益率上行抬升全球无风险利率,叠加国内内需数据偏弱,市场配置主线向防御性板块倾斜。美联储议息结果于中旬落地,外部流动性扰动有所缓和。此外,国内地产稳需求政策逐步落地、资本市场维稳政策相继出台,加之AI算力产业链边际改善,市场情绪得到一定修复。临近季末,受阶段性考核及国庆长假前置避险需求的影响,资金风险偏好有所回落;同时,美债收益率再度上行对成长板块形成压制,红利防御板块表现相对占优。从投资端来看,主要股指在9月集体收跌:上证指数和深证成指分别下跌3.41%和7.95%。代表大盘股、中盘股和小盘股的沪深300指数、中证500指数和中证1000指数分别录得5.59%、6.41%和6.00%的月度跌幅。从申万行业来看,31个申万行业中仅4个板块收涨,27个板块下跌。申万一级行业层面,房地产、医药生物和银行板块的涨幅均超过2%,而电子、机械设备、电力设备和有色金属板块的幅度均超过8%。具体而言,出险房企的债务化解、保交楼相关配套政策落地,叠加公积金管理条例修订带来的预期改善,推动房地产板块在月内表现领先。生物医药板块同样表现突出,主要受益于十部门联合印发医药工业中长期产业规划、政策持续支持创新药械研发与产业化落地。
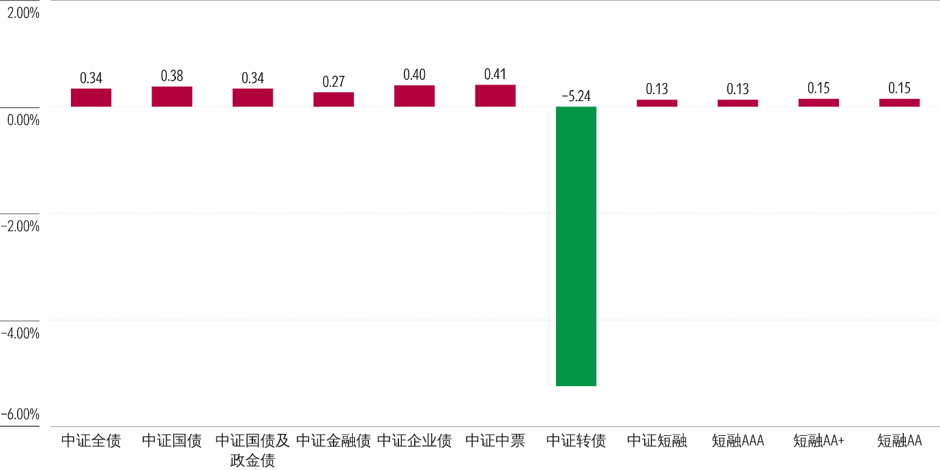
债市整体延续上月震荡偏强格局。9月初资金面维持宽裕,叠加财政部支持多家银行、保险机构补充核心一级资本,市场流动性预期改善,利好债市。中旬,受美伊冲突升级、税期资金扰动的影响,收益率出现小幅上行。下旬发布的8月经济数据显示内需仍旧承压,加之央行重启14天逆回购呵护流动性,带动收益率再次下行。各期限国债收益率在9月集体下行:以1年期、5年期和10年期为代表的短端、中端和长端国债收益率分别较上月末下行0.35bps、0.16bps和0.61bps至1.22%、1.41%和1.68%。同期,信用债收益率也跟随下行,其中1年期AAA级信用债和AA级信用债分别下行3.14bps和5.14bps至1.49%和1.53%;5年期AAA级和AA级信用债收益率的下行幅度更大,分别下行7.89bps和5.89bps至1.66%和1.81%。9月,反映债券市场整体回报的中证全债指数上涨0.34%。同期,中证国债及政金债指数、中证企业债指数、中证中票指数和中证短融指数的收益率分别为0.34%、0.40%、0.41%和0.13%。受权益市场表现偏弱的拖累,中证转债指数当月下跌5.24%,是所有债券类细分指数中跌幅最大的类别。
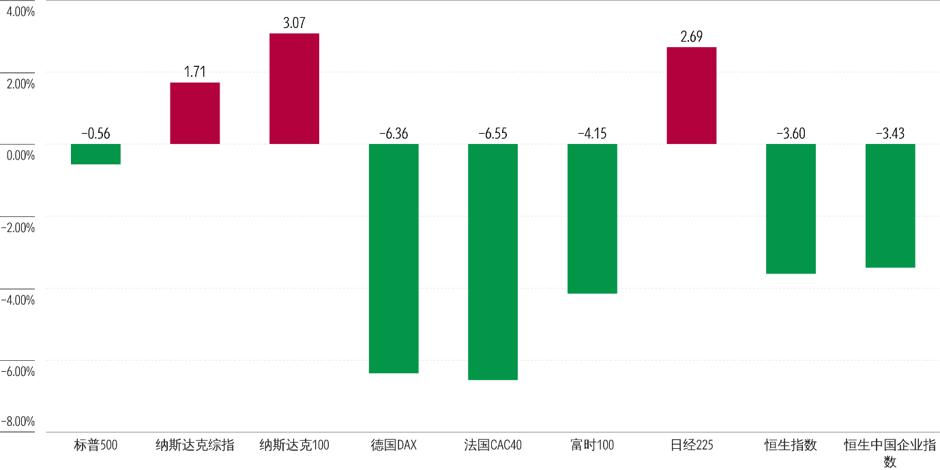
欧美经济体的景气度在9月表现较好,延续扩张态势:美国Markit综合PMI录得58.4%,较8月的56.0%上涨2.4个百分点。同期,欧元区综合PMI录得53.1%,较8月的52.1%抬升1.0个百分点。海外主要股指多数收跌:除日经225指数在月内收涨之外,标普500指数、恒生指数、富时100指数、德国DAX指数和法国CAC40悉数走低,月度跌幅分别为0.56%、3.60%、4.15%、6.36%和6.55%。受中东地缘政治冲突再度升级的影响,布伦特原油现货价格在9月上涨7.95%。美联储态度偏鹰推升加息预期,带动伦敦黄金价格同期下跌6.31%。
图表1:9月A股市场主要股指涨跌幅
数据来源:Morningstar Direct;
截至日期:2026年9月30日
图表2:31个申万一级行业指数9月涨跌幅
数据来源:Morningstar Direct、同花顺;
截至日期:2026年9月30日
图表3:债券主要指数9月涨跌幅
数据来源:Morningstar Direct;
截至日期:2026年9月30日
图表4:全球市场主要股指9月涨跌幅
数据来源:Morningstar Direct;
截至日期:2026年9月30日
02
价值风格表现领先,
固收类基金涨跌互现
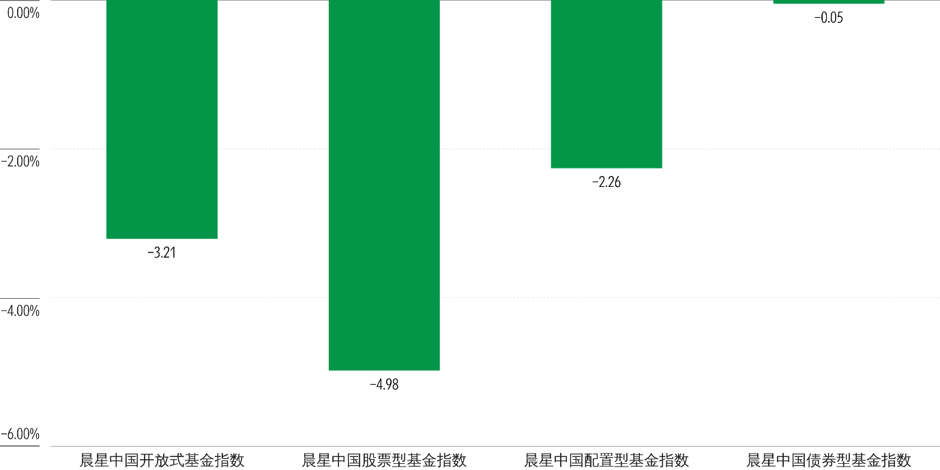
代表全部基金产品表现的晨星中国开放式基金指数在9月录得3.21%的平均跌幅,各类型基金指数迎来普跌。其中,晨星中国股票型基金指数、晨星中国配置型基金指数和晨星中国债券型基金指数的跌幅分别为4.98%、2.26%和0.05%。
图表5:晨星开放式基金指数9月涨跌幅
数据来源:Morningstar Direct;
截至日期:2026年9月30日
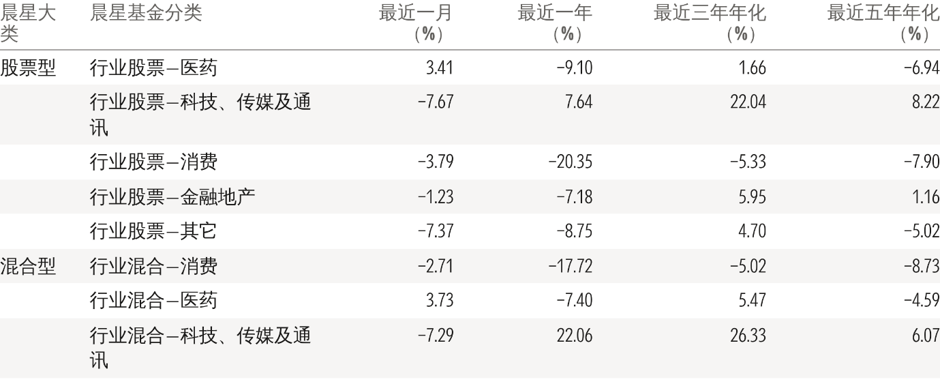
偏股型基金在9月集体收跌、表现偏弱。相较于平衡、成长风格基金,价值风格基金表现出较强的抗跌性。其中,表现最好的是大盘价值股票型基金,以-2.54%的月平均收益率位居榜首。相比之下,平衡与成长风格基金的跌幅更为显著,中盘平衡股票型基金、积极配置—大盘成长混合型基金和大盘成长股票型基金分别录得-5.24%、-6.45%和-7.61%的月平均收益,是所有偏股型基金中跌幅较大的三个类别。行业基金则表现分化:得益于中证医药卫生指数的亮眼表现,行业混合—医药基金和行业股票—医药基金月内分别录得3.73%和3.41%的月平均收益,在整个行业基金中表现居前;其余类别的月度收益率普遍下行。
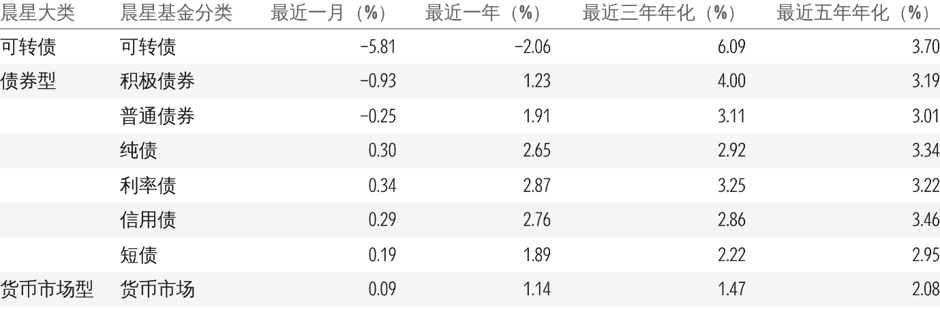
固收类基金在9月涨跌互现。股票和可转债表现偏弱拖累了“固收+”基金的月度表现:普通债券基金、积极债券基金和可转债基金分别录得-0.25%、-0.93%和-5.81%的月平均收益。依托利率债和信用债的稳健表现,纯债类基金斩获不俗回报,利率债基金、纯债基金和信用债基金分别获得0.34%、0.30%和0.29%的月平均涨幅。短端利率的表现不及长端,使得短久期债券基金在月内的平均收益率要低于长久期债券基金,短债基金和货币基金的平均收益率分别为0.19%和0.09%。
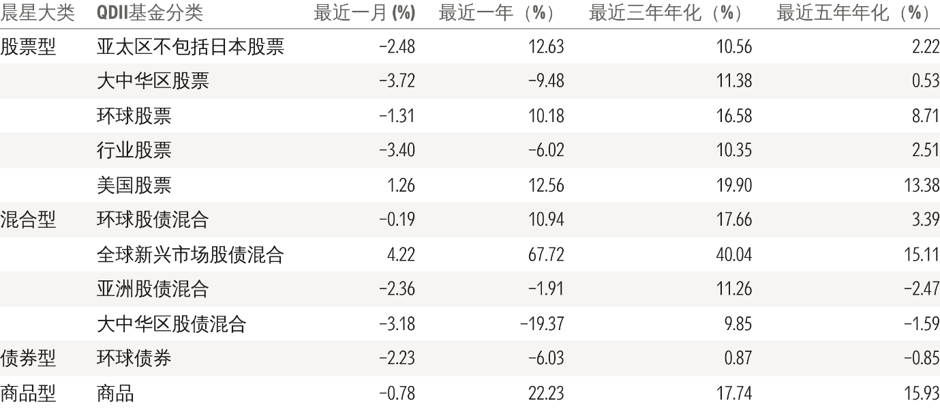
QDII基金在9月表现分化。得益于美股科技板块的亮眼表现,全球新兴市场股债混合基金和美国股票基金分别录得4.22%和1.26%的月平均涨幅,是所有QDII基金中表现最好的两个分类。受港股表现欠佳的拖累,大中华区股债混合基金和大中华区股票基金同期分别录得3.18%和3.72%的月度跌幅,在整个QDII基金中排名靠后。固收类基金方面,78只开放式环球债券型基金份额在9月迎来普跌,整体平均收益率为-2.23%。
图表6:偏股型基金2026年9月平均业绩表现
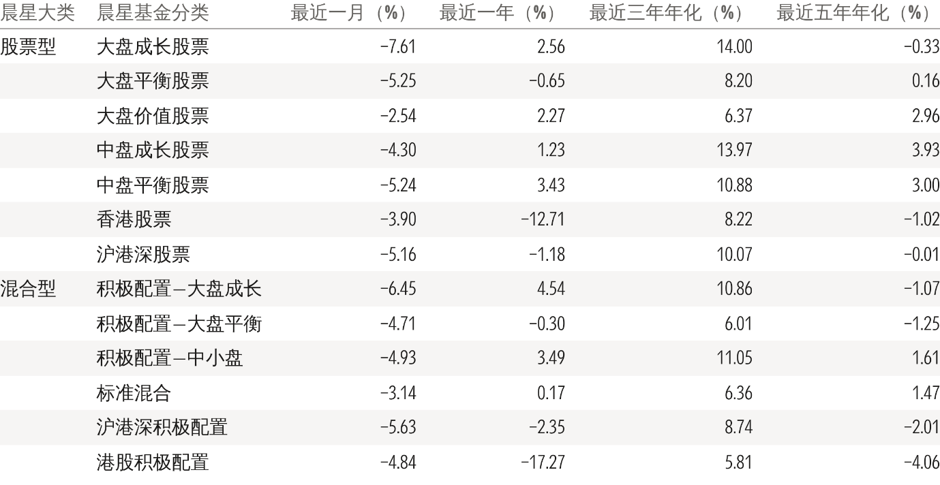
注:统计剔除成立未满 6个月的次新基金;偏股型基金包括股票型基金和混合型基金(不包括行业基金)。
数据来源:Morningstar Direct;
截至日期:2026年9月30日
图表7:行业基金2026年9月平均业绩表现
注:统计剔除成立未满 6个月的次新基金。
数据来源:Morningstar Direct;
截至日期:2026年9月30日
图表8:可转债基金、债券基金和货币市场基金
2026年9月平均业绩表现
注:统计剔除成立未满 6个月的次新基金
数据来源:Morningstar Direct;
截至日期:2026年9月30日
图表9:QDII基金2026年9月平均业绩表现
注:统计剔除成立未满 6个月的次新基金
数据来源:Morningstar Direct;
截至日期:2026年9月30日
Morningstar晨星旗下账号
推 荐 阅 读
上晨星小程序全面了解自己持有的基金!