香港互认基金2026年三季报:头部机构优势扩大,资金继续流向股票型与混合型策略
晨星香港互认基金月报基于晨星独家数据库,聚焦北上互认基金的月度资金流向、资产规模变化及管理人市场份额动态,旨在为专业投资者提供及时、客观的数据参考与市场洞察。
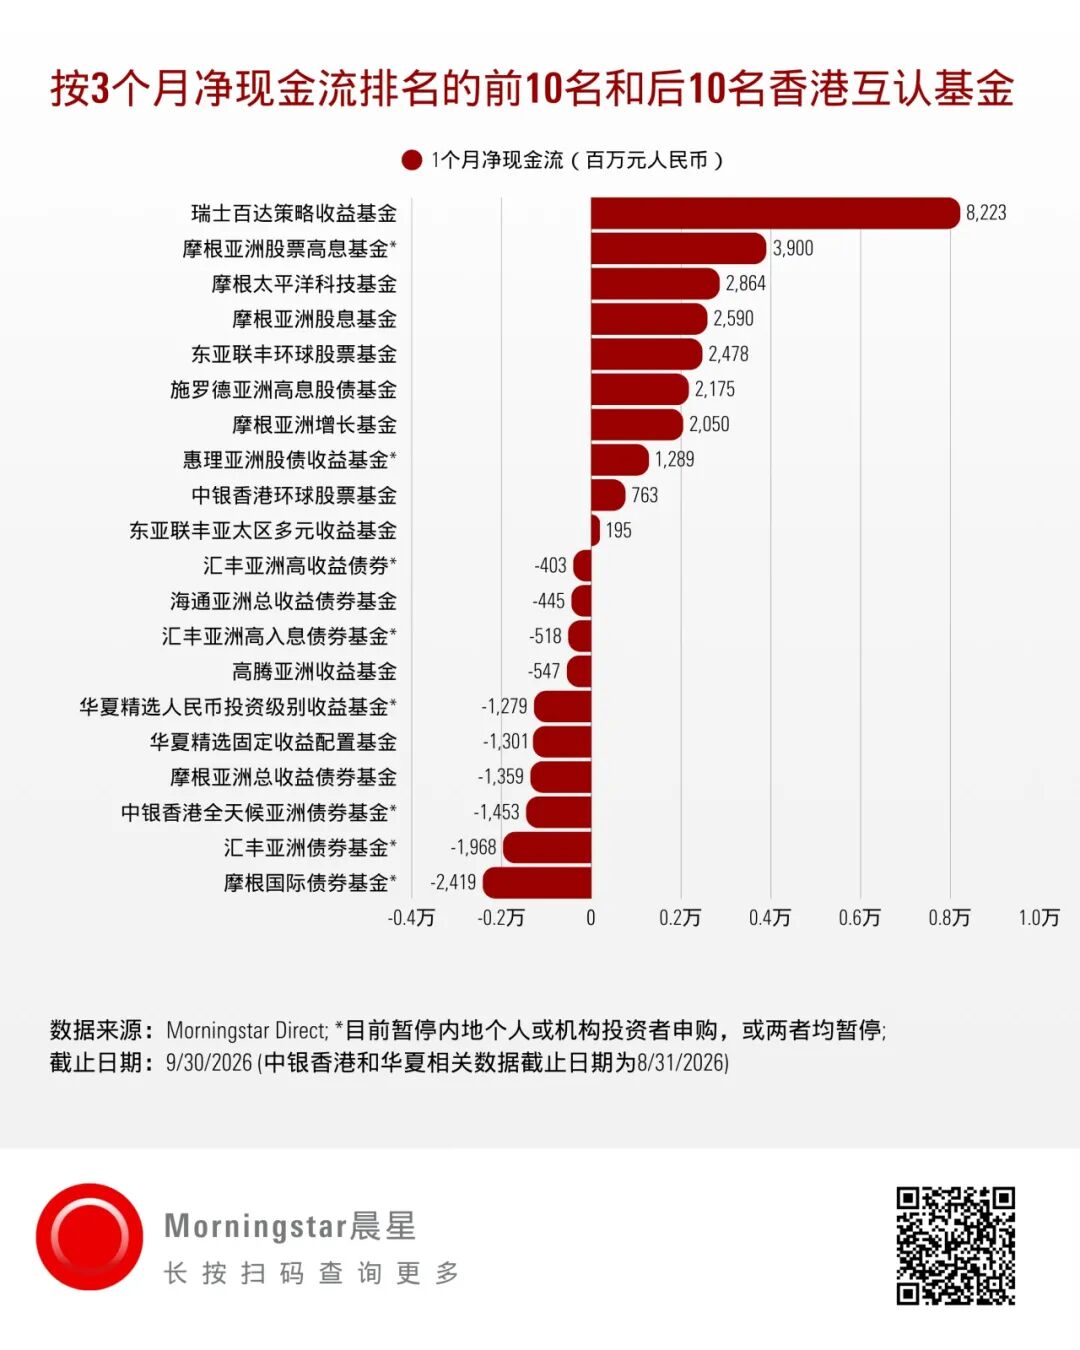
2026年第三季度,香港互认基金市场的资金流入继续偏向股票型及混合型产品,而固定收益产品则普遍面临资金赎回。
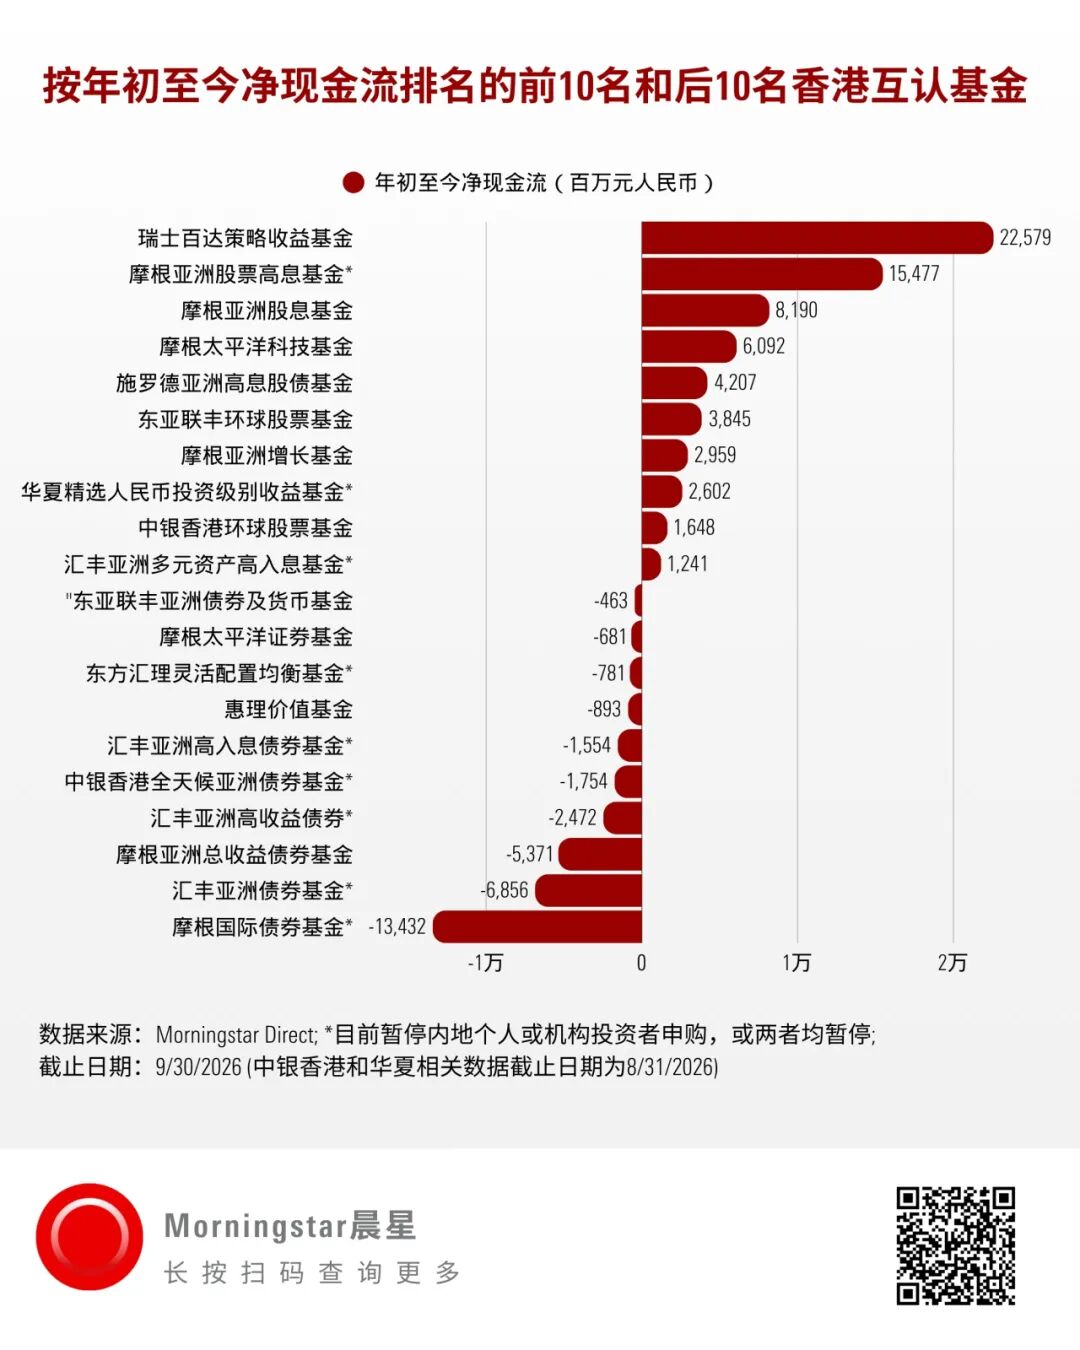
股票型基金方面,摩根旗下股息型及主题型产品领跑净流入。摩根亚洲股票高息基金第三季度吸金39.00亿元,年初至今累计净流入达154.77亿元,在股票型基金中两个统计期间均位居首。该基金通过投资亚太(除日本)派息股票并叠加备兑看涨期权,力求在一个完整市场周期内实现7%至9%的目标总收益。摩根亚洲股息基金采用与前者相似的底层股票组合,但不使用备兑看涨期权,第三季度亦录得25.90亿元净流入,年初至今累计净流入81.90亿元。两只产品均位居2026年以来资金流入规模最大的股票型基金之列,显示股息型策略持续获得资金青睐。与此同时,聚焦亚太科技板块的摩根太平洋科技基金第三季度获得28.64亿元净流入,年初至今累计净流入60.92亿元。该基金主要投资于包括日本在内的亚太地区领先科技企业,在科技股表现强劲的背景下,基金自第二季度以来持续录得可观资金流入;其重仓股台积电、三星电子及SK海力士等受益于人工智能主题行情,为基金业绩提供了有力支撑。
截至目前,2026年吸金最多的是一只混合型基金——瑞士百达策略收益基金。该基金第三季度录得82.23亿元净流入,推动年初至今累计净流入达到225.79亿元,在所有香港互认基金中位居首位。年内较强的业绩表现为其持续流入提供了支撑。施罗德亚洲高息股债基金第三季度和年初至今分别录得21.75亿元、42.07亿元净流入。该基金着眼于亚洲市场的收益机会,其中股票股息和债券票息收入预计至少贡献70%的派息来源;除亚洲股票和固定收益资产外,亦可灵活配置全球资产及现金。今年以来,该基金明显跑赢亚洲配置型同类。新纳入香港互认基金名单的惠理亚洲收益基金同样聚焦亚洲收益型资产,第三季度录得12.89亿元净流入,跻身季度资金流入前十。该基金于2026年7月获批成为互认基金,并于9月30日正式向内地个人投资者发售。整体而言,能够提供相对稳定收益的产品年内较受投资者青睐。不过,投资者也应留意,尽管瑞士百达策略收益基金名称中带有“收益”字样,但获取稳定收益并非其核心目标;该基金采用高度灵活的全球配置策略,旨在追求较优的风险调整后总回报,同时兼顾下行保护。
与此相反,债券基金整体延续资金流出态势。摩根国际债券基金第三季度净流出24.19亿元,年初至今累计净流出134.32亿元,在两个统计期间均为净流出最多的产品。亚洲债券基金同样持续承压:汇丰亚洲债券基金第三季度净流出19.68亿元,年初至今累计净流出68.56亿元;中银香港全天候亚洲债券基金和摩根亚洲总收益债券基金第三季度分别净流出14.53亿元和13.59亿元。美债收益率波动、债券基金年内表现相对股票型和混合型产品偏弱,以及境内固定收益策略的竞争,或共同导致离岸债券基金的资金流表现偏弱。此外,部分债券基金因接近内地销售额度上限而暂停内地认购,也在一定程度上限制了内地资金的进一步流入空间。
本季度,香港互认基金产品供给进一步扩大。此前于2026年2月获批的富达香港债券基金和太平大中华新动力股票基金于8月正式向内地个人投资者发售。其中,富达香港债券基金成为香港互认基金机制下首只可供内地投资者购买的香港债券基金。前述惠理亚洲收益基金则于9月30日推出内地份额。与此同时,安联投资、瑞银、贝莱德及易方达旗下基金也于本季度获批纳入香港互认基金,但截至季末其内地份额尚未发行。上述获批产品落地后,将进一步拓宽该机制下的可投资范围。
基金公司层面,瑞士百达与摩根第三季度分别录得82.23亿元和74.28亿元净流入,年初至今累计净流入分别达到225.79亿元和129.91亿元。东亚联丰和施罗德紧随其后,第三季度分别净流入26.46亿元和21.75亿元。相比之下,汇丰仍然是净流出最多的基金公司,第三季度及年初至今分别净流出30.61亿元和106.17亿元,主要受旗下亚洲债券系列产品持续赎回拖累。
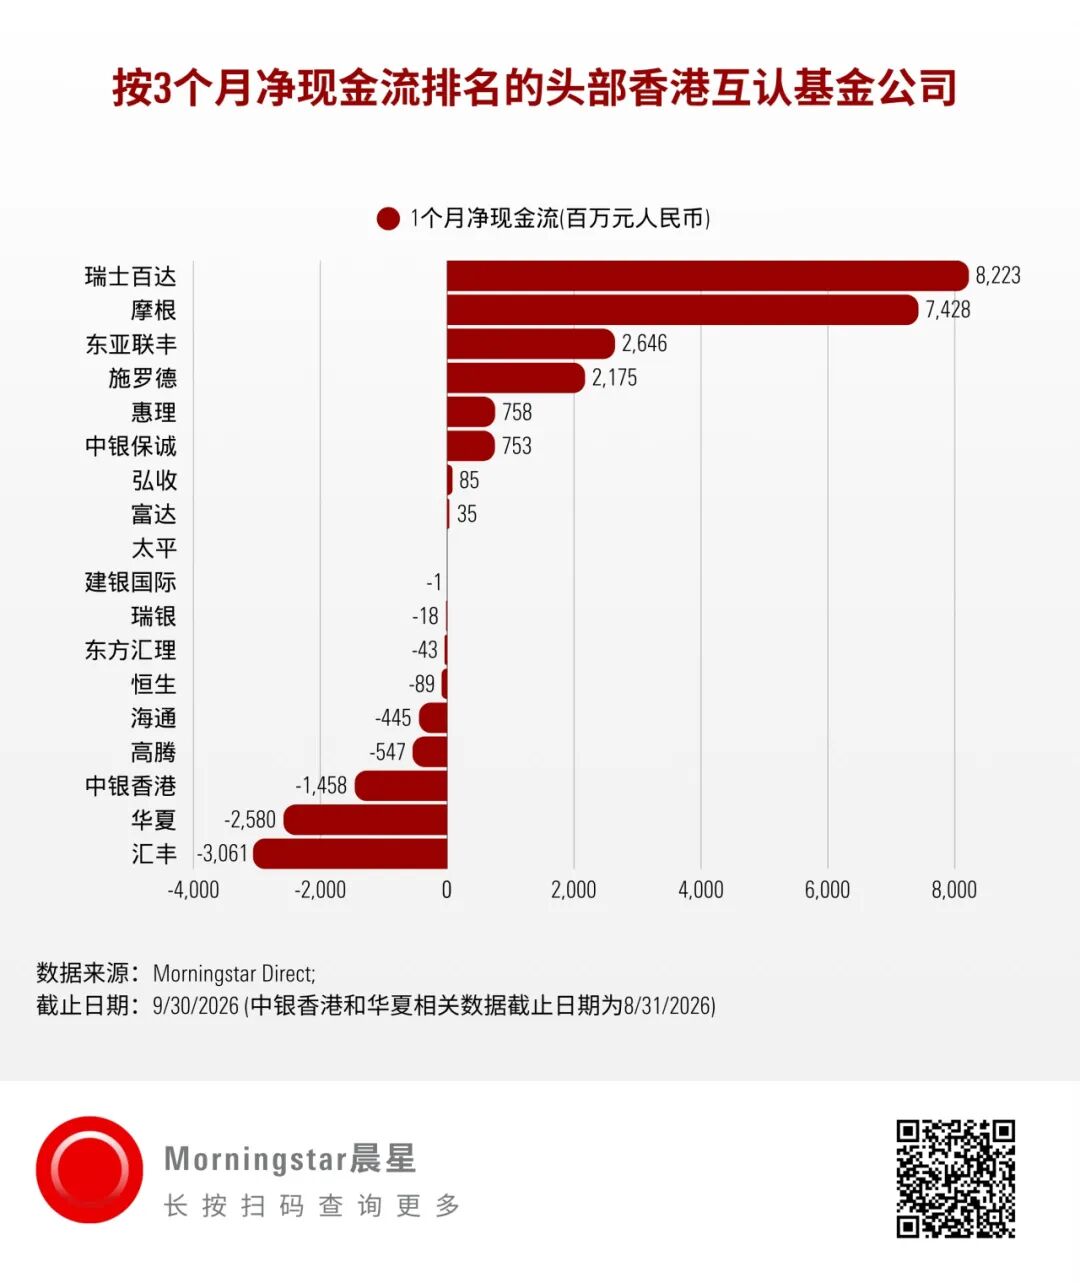
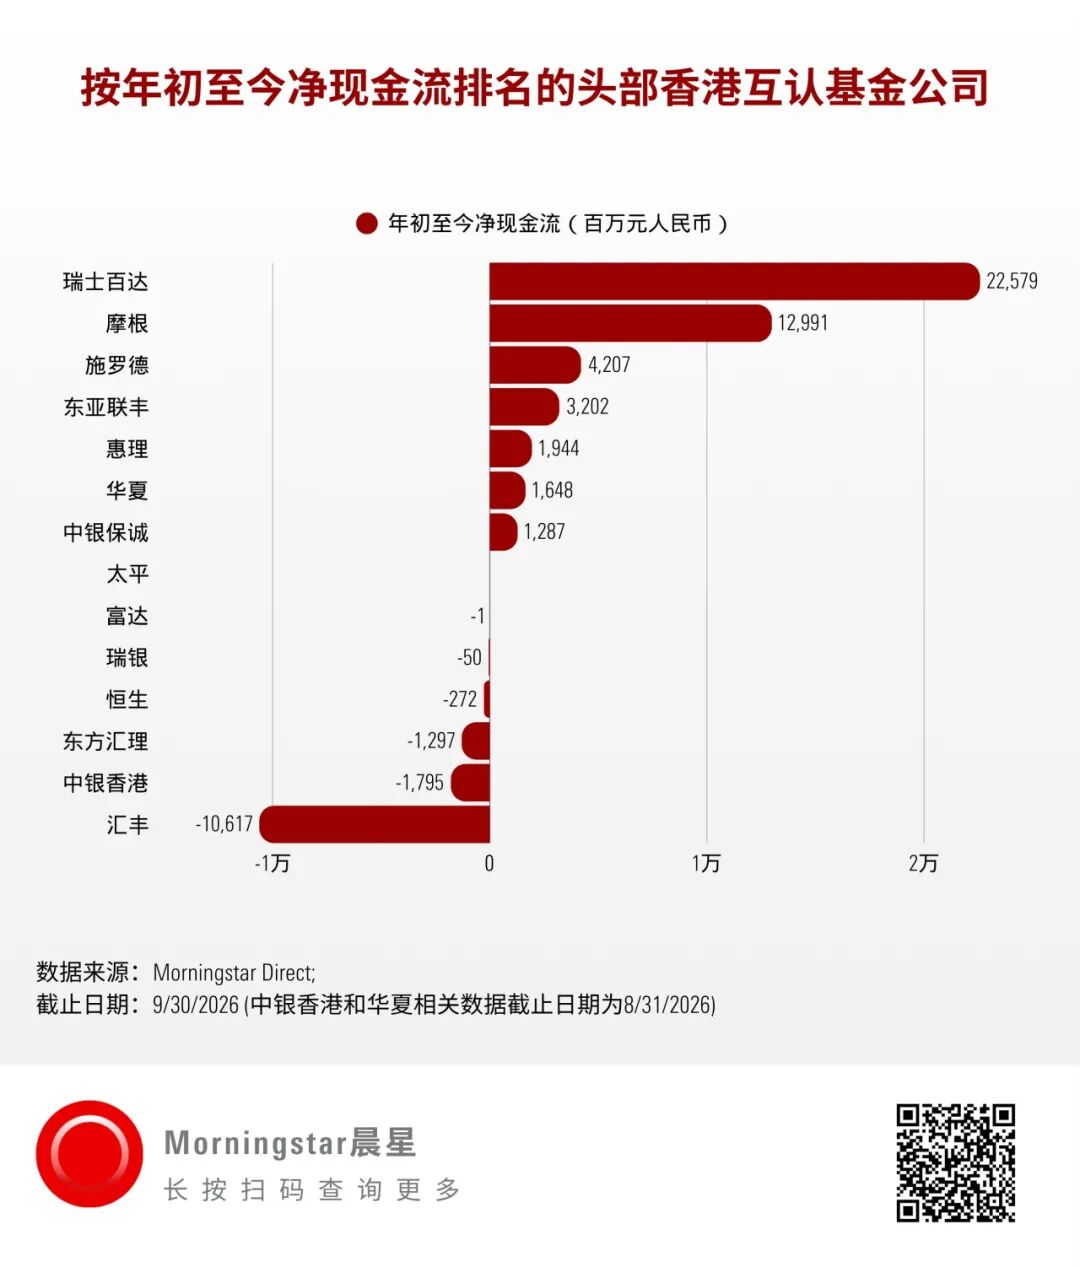
截至2026年9月底,摩根继续保持香港互认基金市场最大管理人的地位,旗下互认基金产品资产管理规模达1073.57亿元,是排名第二的瑞士百达(351.01亿元)的三倍以上。惠理与华夏分列第三、第四位;汇丰则因债券产品持续遭遇赎回,排名由第二季度的第三位下滑至第五位。
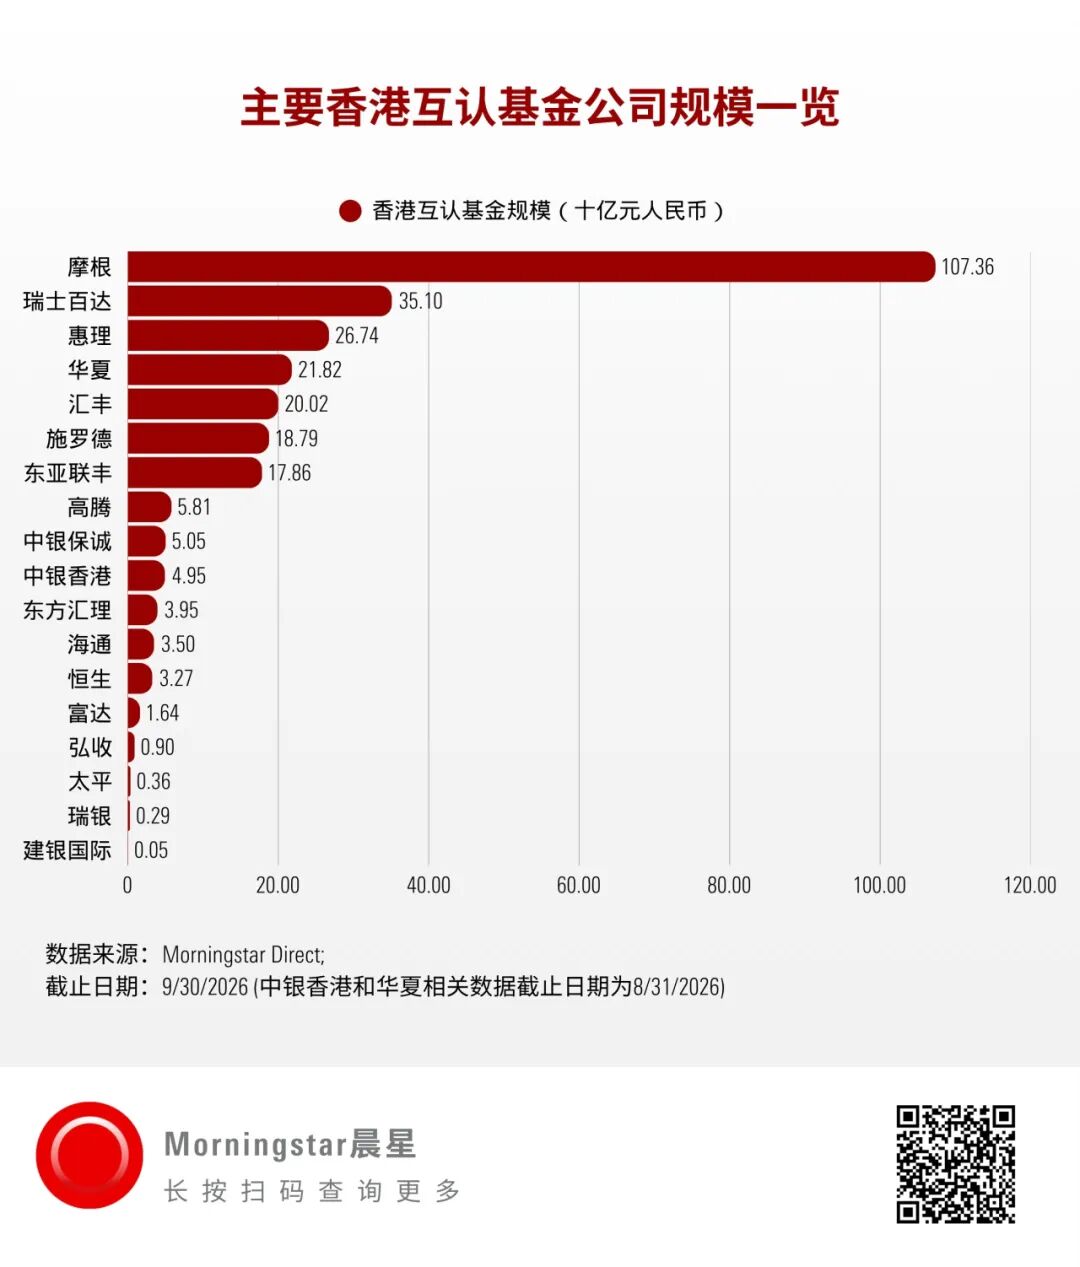
注:本文中所使用的现金流和基金规模数据均为基金层面数据。本文所用数据均基于数据可获取情况而定。若任何基金公司有意提交最新数据,欢迎联系晨星。
Morningstar晨星旗下账号
推 荐 阅 读