主动ETF的不同形态
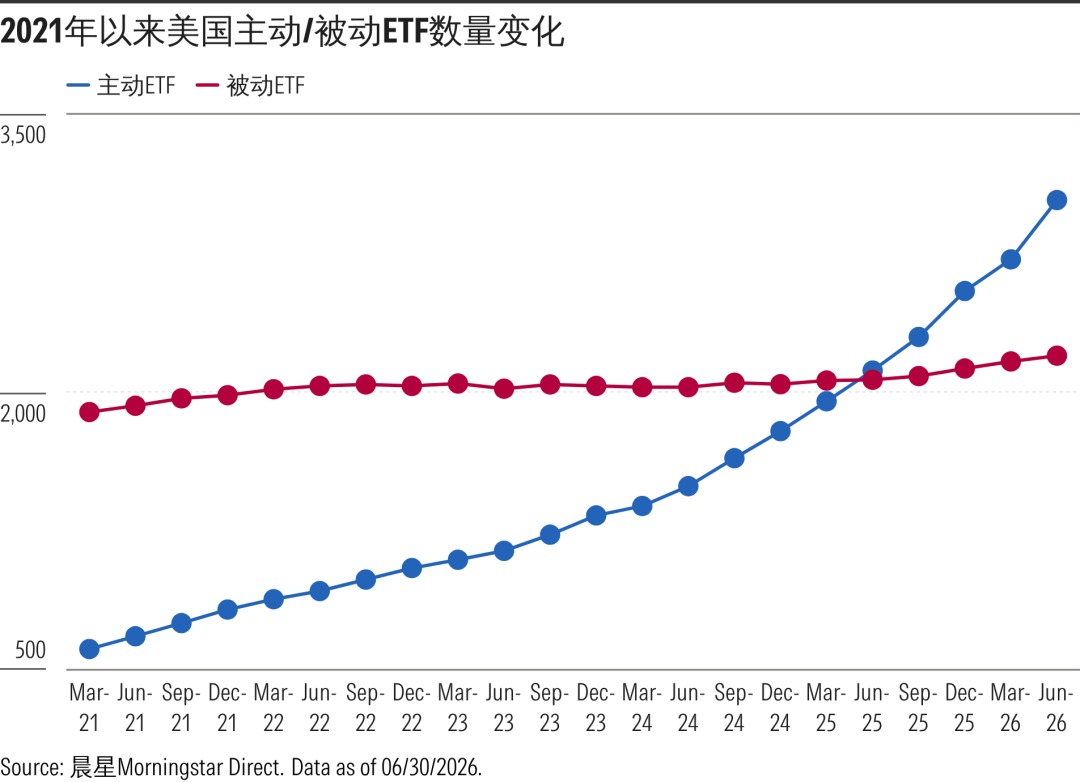
过去几年,主动ETF逐渐从一个相对新兴的产品类别,发展成为海外基金市场中不可忽视的一股力量。截至2026年6月底,美国市场上市的主动管理型ETF数量已超过被动管理型ETF。
与此同时,国内主动ETF也开始迈入发展初期。今年7月,首批18只主动ETF正式上报并获证监会接收,这一新品类也将在不久后正式走入中国投资者的视野。
提到主动ETF,很多人会直观地将其理解为“由基金经理主动选股的ETF”。但从海外市场的实际情况看,这种理解并不完整。主动ETF这一标签下,其实涵盖了多种不同的策略——许多产品虽然都不跟踪指数,但它们的投资流程、收益来源、风险特征等方面,其实存在很大差异。
因此,仅仅按照“是否跟踪指数”,已经不足以帮助我们真正理解主动ETF。今天,我们不妨通过成熟市场的经验,进一步拆解主动ETF的不同形态,以及它们各自适合怎样的投资场景。
01
定义“主动管理”
按照是否跟踪指数来划分ETF,确实是帮助我们区分和理解主动ETF的起点。
但仅凭这一标准,我们既无法进一步理解不同主动管理型ETF之间的差异,也难以识别部分产品所承担的特殊风险。
随着主动ETF市场不断扩张,晨星根据投资策略,对这类产品进行了更细致的划分,以帮助投资者更好地理解其运作方式。
在晨星看来,目前海外市场的主动ETF大致可以分为三类。
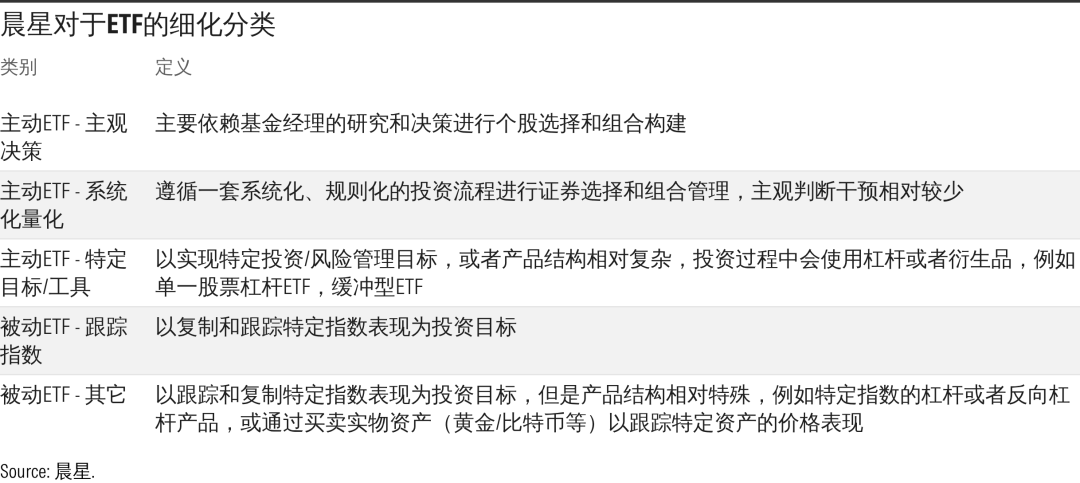
第一类是基于基本面分析的主观决策型ETF(Discretionary Active)。
这也是投资者最直观理解的那类“基金经理选股选债”的主动ETF,其投资目标通常是跑赢市场或者特定细分领域。
基金经理会通过分析企业财务报表、行业竞争格局和宏观经济变化,寻找有吸引力的投资机会,并据此构建投资组合。在大多数情况下,基金经理需要自主选择股票或债券,并决定不同资产的配置权重。
这类基金的核心特征,是投资决策中存在较强的主观判断。基金经理的研究能力、投资经验和决策框架,都会对最终的投资结果产生重要影响。
第二类,是基于系统化量化规则的ETF(Systematic Active)。
这类基金的目标通常与主观决策型主动ETF相同,即试图跑赢整体市场或某个细分市场。但与前者不同,它们主要依靠事先设定的因子、模型或投资规则进行证券选择和组合构建,而不是完全依赖基金经理的主观判断。
在运作方式上,这类产品与传统指数基金有一定相似之处,都会依据一套预先设定的规则来挑选股票和债券,并确定其在投资组合中的权重。
但不同之处在于,这套规则并没有被编制成一个传统意义上的公开指数,因此这类产品通常拥有更高的灵活度,调仓频率和规则调整频率也可能更高。它们可以根据市场变化进行交易,也可以在一定范围内调整投资规则和组合构成。
第三类是一些特定目标或者工具型ETF(Junk Drawer Active)。
归入这一类别的产品,通常采用较为复杂的投资策略。例如,有些产品利用杠杆放大单只股票或其他参考资产的涨跌幅,或提供反向敞口;有些产品则通过期权等工具构建缓冲机制,以降低参考资产部分或全部下跌所带来的损失;还有一些产品会将收益增强、风险缓释等多种目标结合起来。
与前两类产品相比,这类ETF的工具属性更强,结构也往往更加复杂。它们通常会使用期权、互换等衍生品来实现相应目标,有些产品还会通过加杠杆将净敞口放大到100%以上,以在明确判断个股走势时放大回报。
对于这类产品,投资者在使用前应充分理解其产品机制、收益来源、费用结构、持有期限和潜在损失,并坚持谨慎、适度使用的原则。
02
哪类ETF最受投资者欢迎?
截至今年6月底,美国主动ETF数量已超过3000只,被动ETF则有2000多只。单从数量上看,主动ETF已经多于被动ETF。
不过,如果按照晨星的细分类别进一步拆分,数量最多的单一类别仍然是跟踪指数的被动ETF;紧随其后的,才是主动ETF中的特定目标或工具型主动ETF,以及主观决策型主动ETF。
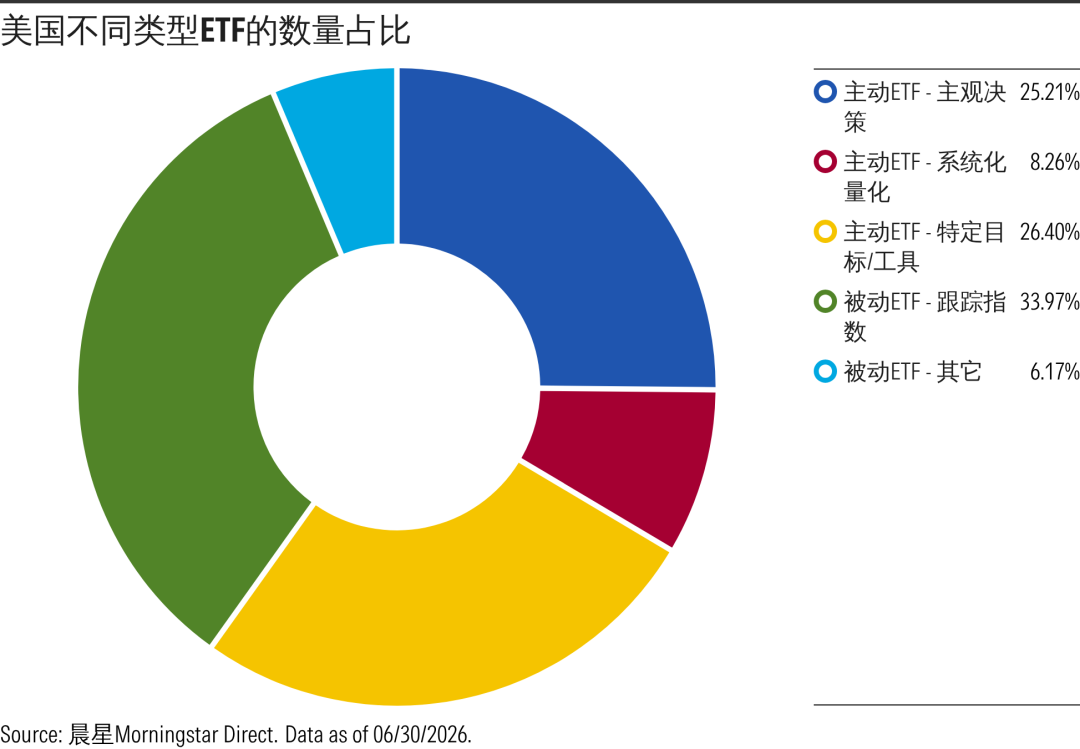
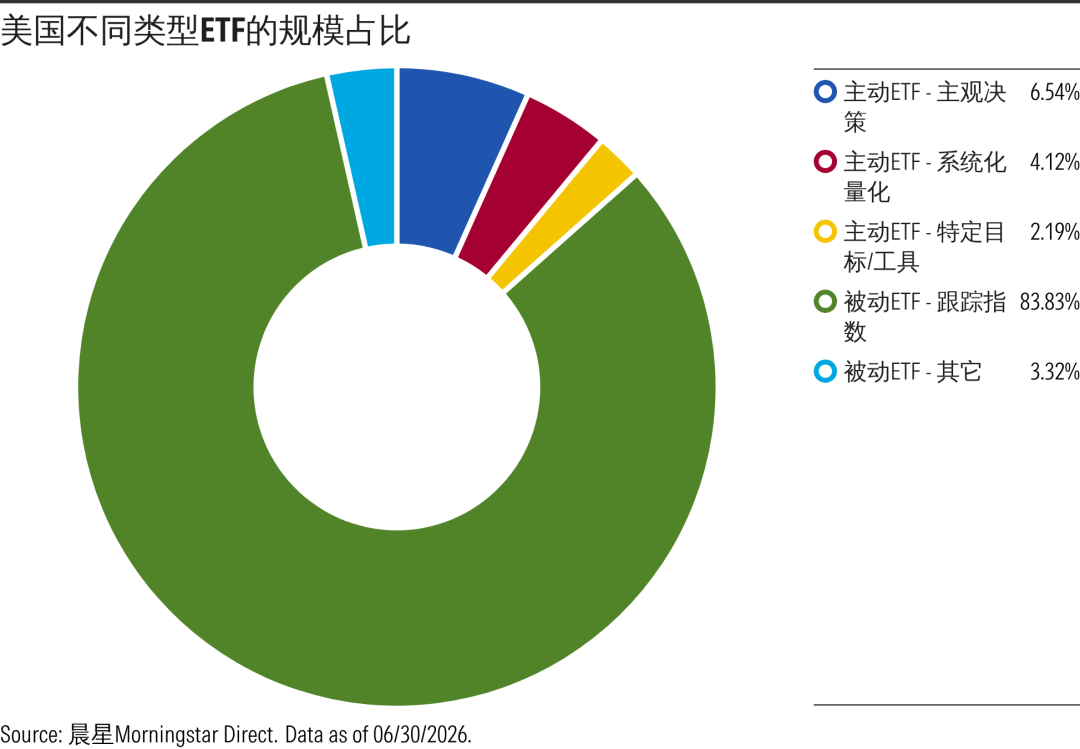
其中,特定目标或工具型ETF虽然约占当前美国ETF总数的26.4%,但其合计规模约仅有3453亿美元,在美国ETF总规模中的占比只有2%左右。
换句话说,主动ETF数量虽然增长很快,但其中相当一部分增量来自规模较小、结构较复杂、风险较高的工具型产品。
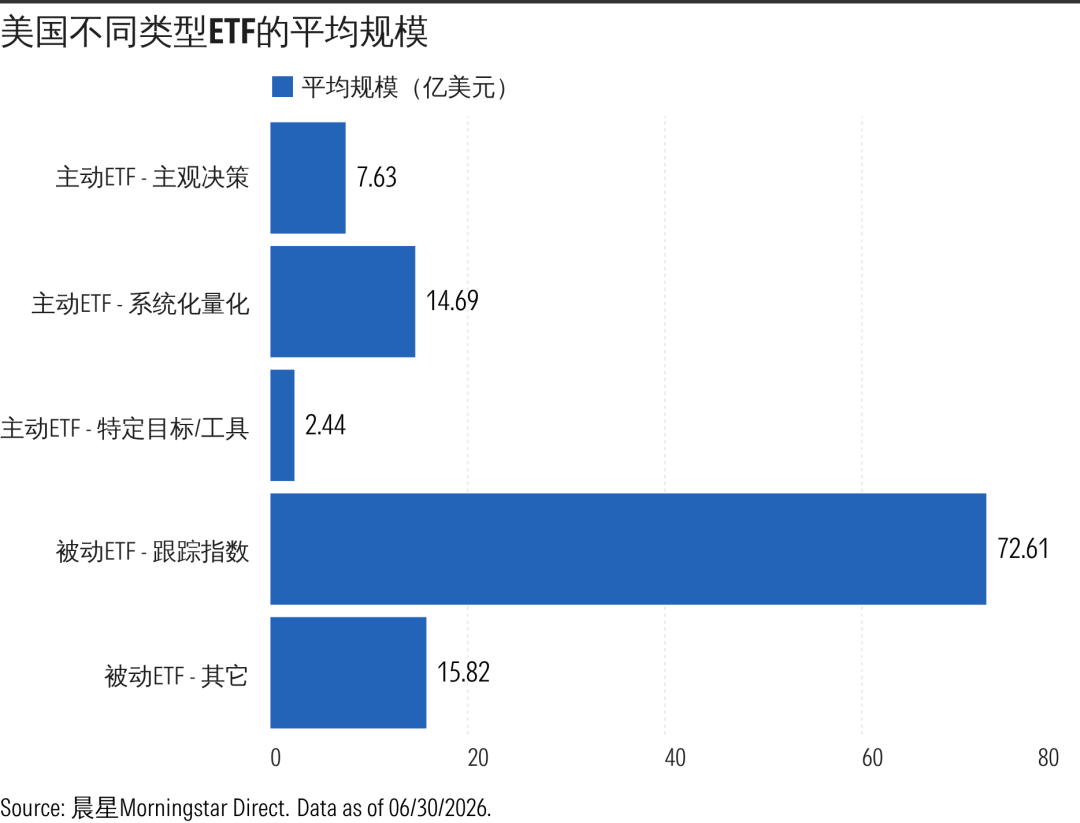
从单只产品的平均规模看,跟踪指数的被动ETF依然是美国投资者最青睐的产品。
相比之下,主动ETF整体平均规模偏小,其中特定目标或工具型ETF的单只产品平均规模仅约2.44亿美元。美国投资者配置于主动管理型ETF的资金,主要流向了另外两类产品:一类是由基本面研究驱动的主观决策型主动ETF,另一类是遵循系统化投资流程的量化主动ETF。
在系统化量化主动ETF领域,头部机构优势尤为明显。
仅Dimensional一家,其旗下ETF吸收的资金就接近该类主动ETF总规模的46%。截至2026年6月底,Dimensional US Core Equity 2 ETF是规模最大的主动管理型ETF,资产规模超过470亿美元。
这类产品能够吸引大量投资者关注,一方面得益于较为清晰的系统化投资框架,另一方面也与管理人的品牌影响力、长期投资经验和相对成熟的产品体系有关。
相比之下,主观决策型主动ETF的市场格局则更加分散。
资本集团和摩根大通是这一领域规模最大的管理人,同时也拥有该类别中规模最大的两只ETF——JPMorgan Ultra-Short Income ETF和Capital Group Dividend Value ETF。
不过,这两家公司在主观决策型主动ETF中的市场份额都只有15%左右,其余约70%的资金分布在多家资产管理公司旗下的ETF中。
03
该如何选择主动ETF?
由此可见,我们在投资主动ETF不能只看产品名称,有以下几个问题需要重点关注:
产品到底采用什么投资流程?
基金的收益主要来自哪里?
产品承担了哪些风险来获取收益?
适合长期持有,还是只适合特定交易场景?
费用是否与投资目标相匹配?
总的来说,主动ETF并不是简单的“主动选股版ETF”,而是一个包含多种投资逻辑和产品形态的集合。投资者真正需要关注的,不是产品是否贴着“主动管理”的标签,而是它究竟如何投资、靠什么赚钱,以及自己是否真正理解并能够承受其中的风险。
从美国市场的经验来看,真正受到长期资金认可的主动ETF,通常具备相对清晰的投资目标、稳定可重复的投资流程、较强的管理能力和合理的费用水平。而那些依赖复杂结构、杠杆敞口或高风险交易策略的产品,则更适合作为特定场景下的投资工具,而不是普通投资者组合中的长期配置。
想要了解更多美国ETF的发展趋势,欢迎点击下方「阅读原文」,登录晨星中国官网下载查看《美国ETF市场全景报告》。
作者 | 屈辰晨
往期推荐 ●●
// 1
// 2
// 3