【晨星焦点基金系列】AI行情剧烈波动,均衡策略或是破局答案
进入晨星小程序,轻松掌握更多基金信息!
焦点基金 ——
中泰开阳价值优选灵活配置混合
基金代码:
007549
基金类型:
混合型
基准指数:
中证800指数收益率x90%+活期存款基准利率x5%+中债-综合全价(总值)
指数收益x5%
报告日期:2026-10-22
基本资料
成立日期:
2019-09-06
基金规模(亿元):
18.93
基金规模日期:
2026-06-30
晨星三年评级:

晨星五年评级:

基金经理:
田瑀
中泰开阳价值优选灵活配置混合基金经理田瑀先生自该基金2019年9月成立时开始管理,他是一位专注质量投资的基金经理,他具备15年证券从业经历和10年A股投资经验,其中管理公募基金时间接近7年。基金经理属于大盘平衡风格,采用自下而上精选个股的投资方法,寻找具有强大护城河的企业并以合理的价格买入,以分享企业中长期盈利增长的成果。截至2026年9月30日,该基金在基金经理田瑀先生任期内获得了12.22%的年化回报,跑赢基准指数(沪深300指数)年化收益率达8.43%,在同类积极配置-大盘平衡型基金中排名17%。费用方面,该基金年度综合费率为1.66%,相比同类基金2.43%的平均年度综合费率明显偏低。
晨星观点
今年7月份以来,伴随 AI 行情大幅起落,A 股板块轮动加快,赛道投资的不确定性显著提升。在这样高度轮动的市场环境中,单纯追逐高景气赛道难以持续获取稳健收益。均衡策略通过多元持仓平衡不同板块的机会与风险,弱化单一行业冲击,成为震荡市场下值得关注的配置方向。
中泰开阳价值优选灵活配置混合产品的基金经理投研经验处于行业中上水平, 2019年管理该基金以来也给组合带来了较好的回报,展现出基金经理较强的投资能力。基金经理质量投资兼顾估值并集中持股的投资策略颇具特色,而且在一个完整的市场周期内保持相对稳定。
风险提示:该基金注重基本面投资,而且行业配置相对均衡,在情绪或者动量驱动的牛市行情下可能会阶段性表现落后。
基金经理田瑀先生自该基金2019年9月成立时开始管理,他是一位专注质量投资的基金经理,他具备15年证券从业经历和10年A股投资经验,其中管理公募基金时间接近7年。在2016年9月至2019年2月管理专户期间以及2019年9月管理公募基金以来良好的业绩表现也证明了基金经理较强的投资能力。从组合历史业绩归因来看,基金经理历史在原材料、科技、工业、必需消费等行业均展现出较强的选股能力。基金经理目前共管理3只基金,其中独立管理2只基金,还有1只基金是与其他基金经理共同管理,涵盖A股、A股+港股两种策略,田瑀采用相同的选股方法管理这些基金,截至2025年4季度末共管理规模40亿。除了管理组合外,基金经理目前还在公司担任权益公募投资部总经理和研究部总经理,由于整个投研团队规模较小,并倾向于内部培养,而且各种机制建设(包括人员培养、考核等)相对完善,田瑀在行政管理上面需要承担的事务性工作相对可控,他的精力主要用于组合管理。公司研究人员数量精简,团队稳定性相对较高,目前平均研究经验和司龄处于行业中上水平。团队注重长期、深度基本面研究,对研究员在公司商业模式、竞争优势认知的深度上提出了很高的要求,这对研究员的经验和能力均有着较高的要求,目前主要由基金经理主导研究的标的和方向,研究员对基金经理的支持主要体现在股票跟踪和一些有针对性的研究支持上面。
图表1 基金经理近五年风险回报
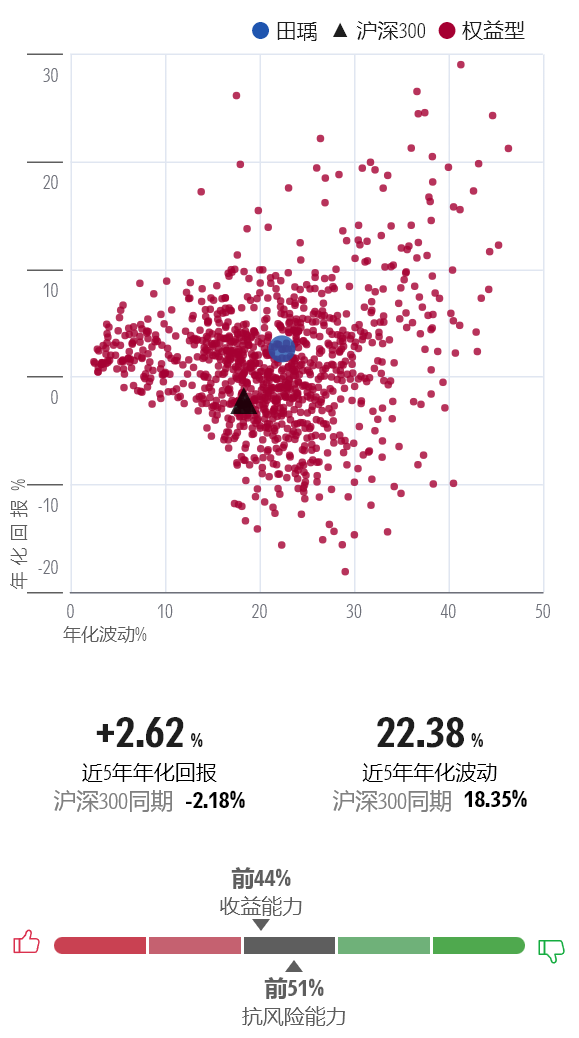
数据截止日期:2026年8月31日
数据来源:晨星基金小程序
基金经理属于大盘平衡风格,在注重公司质量的基础上兼顾估值,力求获得高于业绩比较基准的投资收益为投资目标。基金经理采用自下而上精选个股的投资方法,寻找具有强大护城河的企业并以合理的价格买入,以分享企业中长期盈利增长的成果。对于护城河,基金经理认为是维持长期稳定的股东回报的关键,倾向于从商业模式的角度去研究,而且会将商业模式进一步细化到各个环节,找出影响企业护城河的关键环节或者要素,要求企业护城河足够宽而且长期可持续。在15%的隐含收益率的假设下,基金经理结合护城河和长期需求来预测企业未来长期现金流,并进行折现来计算企业的价值,只有当市场交易价格低于企业价值,基金经理才会考虑买入。在选股时,基金经理对于价值股或者成长股并没有特别的偏好,而且倾向于放在同一维度去比较性价比,以决定该股票在组合中的配置权重。组合构建层面,基金经理追求组合风险源多元化,而且倾向于控制单一风险源占比不超过20%。基金经理对于好的标的敢于重仓持有,认为真正具备强大护城河而且估值合理的公司是比较稀少的,而且是分散在不同的行业里面,因而组合采用集中持股的策略,持股数基本控制在20只以内,前十大重仓股权重长期维持在基金净资产的60%以上,最高可达到85%左右的水平。卖出策略方面,基金经理会基于估值偏高、基本面不达预期或者找到性价比更高的投资标的而卖掉组合中的股票。该投资方法自基金经理2019年管理以来一直保持稳定。实际组合中我们看到,组合投资风格相对稳定在大盘平衡,而且随着基金经理对该投资流程的执行力度不断增强,组合ROE和ROIC 2021年开始逐步提升,并维持在高于同类平均的水平,2021年以来组合换手率相对稳定在100%左右的水平。整体来看,我们认为基金经理的投资流程非常清晰,其自下而上精选高质量公司并兼顾估值的策略在一个完整的市场周期内保持稳定而且也能较好地的执行。
图表2 基金换手率
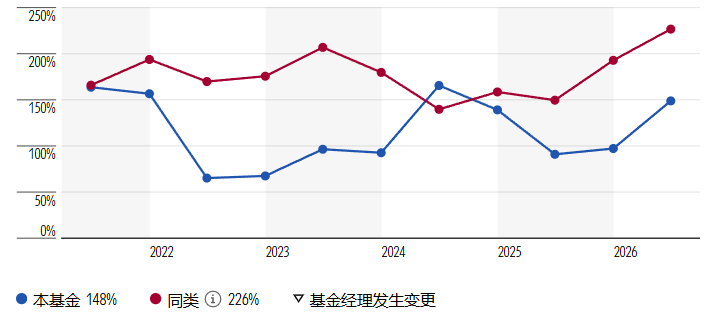
数据截止日期:2026年6月30日
数据来源:晨星中国官网
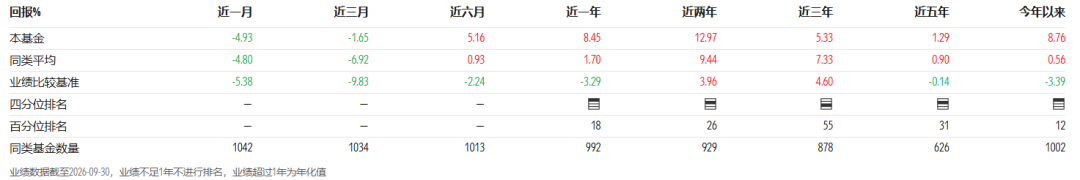
截至2026年9月30日,该基金在基金经理田瑀先生任期内获得了12.22%的年化回报,跑赢基准指数(沪深300指数)年化收益率达8.43%,在同类积极配置-大盘平衡型基金中排名17%。受逆风和重仓股表现的影响,该基金最近3年年化收益率跑输沪深300指数年化收益率3.21%,在同类基金中排名55%,同时也使得组合最近3年业绩波动和下行风险分别处于同类偏高水平。从风险调整后收益的角度来看,该基金在基金经理管理期内的夏普比率为0.76,战胜沪深300指数同期的0.29,在同类基金中排名13%。
图表3 五年业绩归因
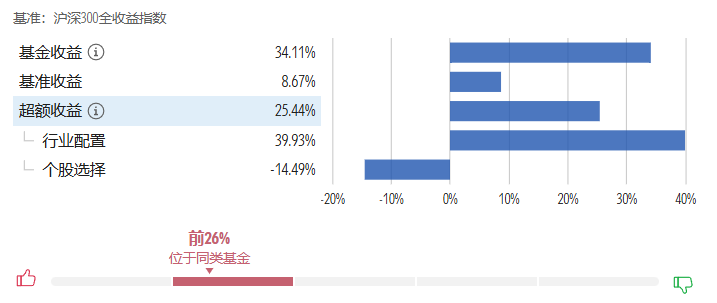
数据截止日期:2026年6月30日
数据来源:晨星中国官网
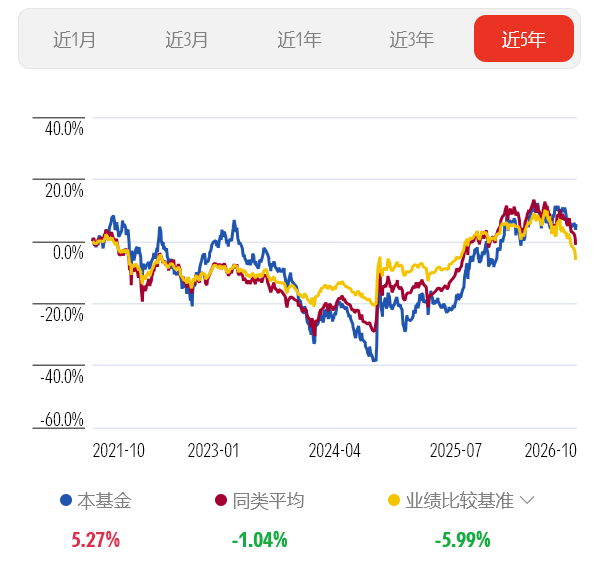
基于该基金大盘平衡投资风格,而且在注重质量的基础上兼顾估值,我们看到该基金在基本面驱动的行情如2020至2022年,该基金均获得超越同类基金和基准的较好回报;而在2023年、2024年高质量股票整体遭到市场抛售的市场环境下,该基金相较同类基金和基准均表现落后。但值得注意的是,该策略属于自下而上选股,且基金的持股数较少,因此基金的业绩表现仍主要取决于个股表现。2025年,虽然高质量股票进一步承压,组合在高端白酒上面的配置给组合造成了很大的拖累,但组合重仓中中国巨石(建筑材料)、华鲁恒升(基础化工)、华峰化学(基础化工)、思瑞浦(模拟芯片)、兆易创新(数字芯片)表现较好,整体使得组合在2025年获得了27.16%的回报,在同类基金中排名32%,同时也跑赢基准指数9.5%。
图表4 业绩走势
数据截至日期:2026年10月20日
数据来源:晨星基金小程序
图表5 基金过往回报
数据截止日期:2026年10月20日
数据来源:晨星中国官网
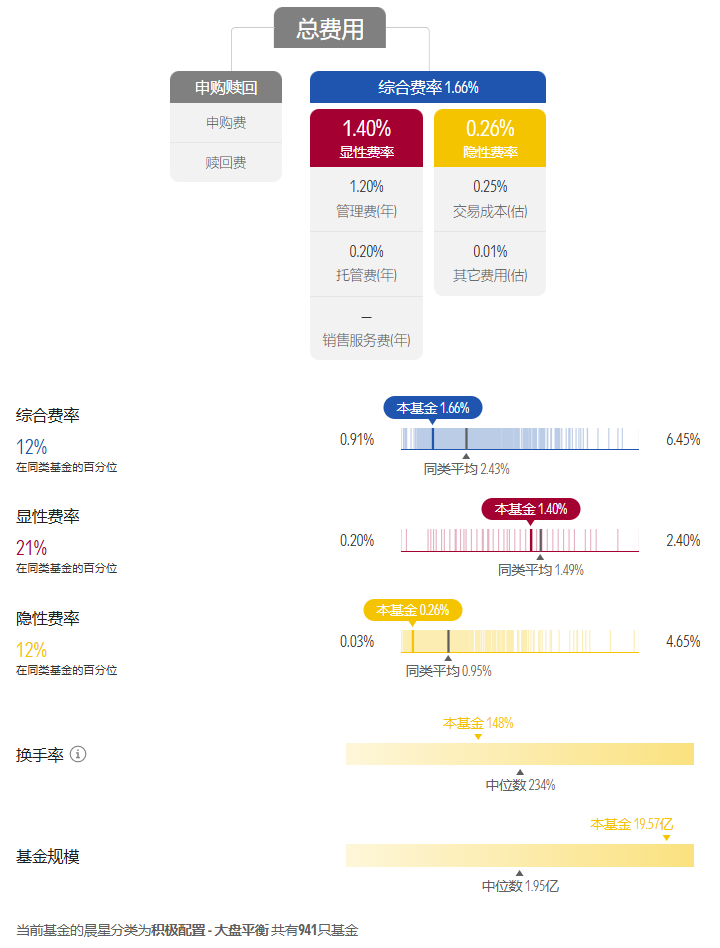
另外,费用方面,该基金年度综合费率为1.66%,包括1.4%的年度运作费用和0.26%的年度交易及其他费用,相比同类基金2.43%的平均年度综合费率明显偏低。主要因为该基金相对同类基金较低的交易费用为投资者节约了成本。
图表6 费率与成本
数据截止日期:2026年6月30日
数据来源:晨星基金小程序。其中,管理费、托管费以及销售服务费直接从最新的基金公告所披露的管理费、托管费以及销售服务费获取,隐性费率是晨星根据基金公司披露数据所测算的2026年上半年的区间数据,并进行年化处理。数据截至日期:2026年6月30日。
Morningstar晨星旗下账号
推 荐 阅 读