单月跌超40%,这些基金经历了什么?
今年下半年,A股重返波动。沪深300指数在7月下跌7.41%,几乎抹去了上半年的全部涨幅。
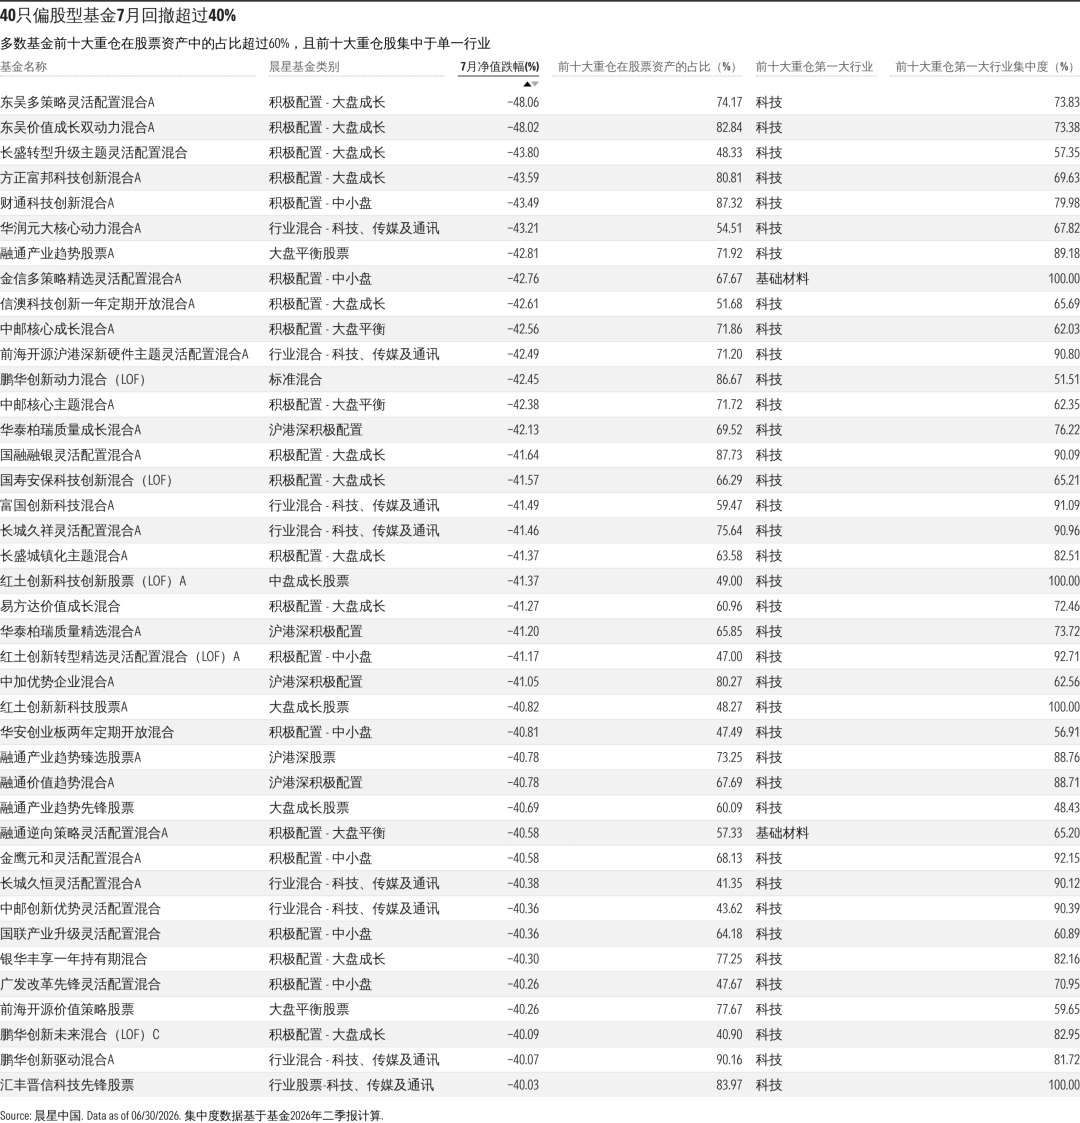
部分偏股型基金的业绩波动更大。晨星数据显示,7月有40只偏股型基金单月跌幅超过40%,明显高于市场平均水平。
进一步观察这些基金的持仓可以发现,其中不少产品的资产高度集中于少数股票,前十大重仓股合计占比普遍超过60%。从行业分布来看,这些重仓股往往还集中在同一个行业。
向下滑动查
看
当个股集中与行业集中叠加时,某一家公司的经营变化,或者某一个行业的风格切换,都可能对基金净值产生决定性的影响。
7月基金的表现也再次提醒我们,在市场顺风时,高集中度可能带来更高收益;而当市场风向转变时,它同样会成为回撤的放大器。
那我们该如何看待高集中度策略?又该怎么评估自己是否适合投资这类基金?
01
少数股票的胜利?
许多学术研究都发现,股票回报并不是均匀分布的,而是呈现出明显的“正偏”——
从长期来看,少数公司创造了远超市场平均水平的长期财富,而大量股票的表现相对平庸,甚至最终亏损。
中国股票过去10年的表现充分地说明了这一点。
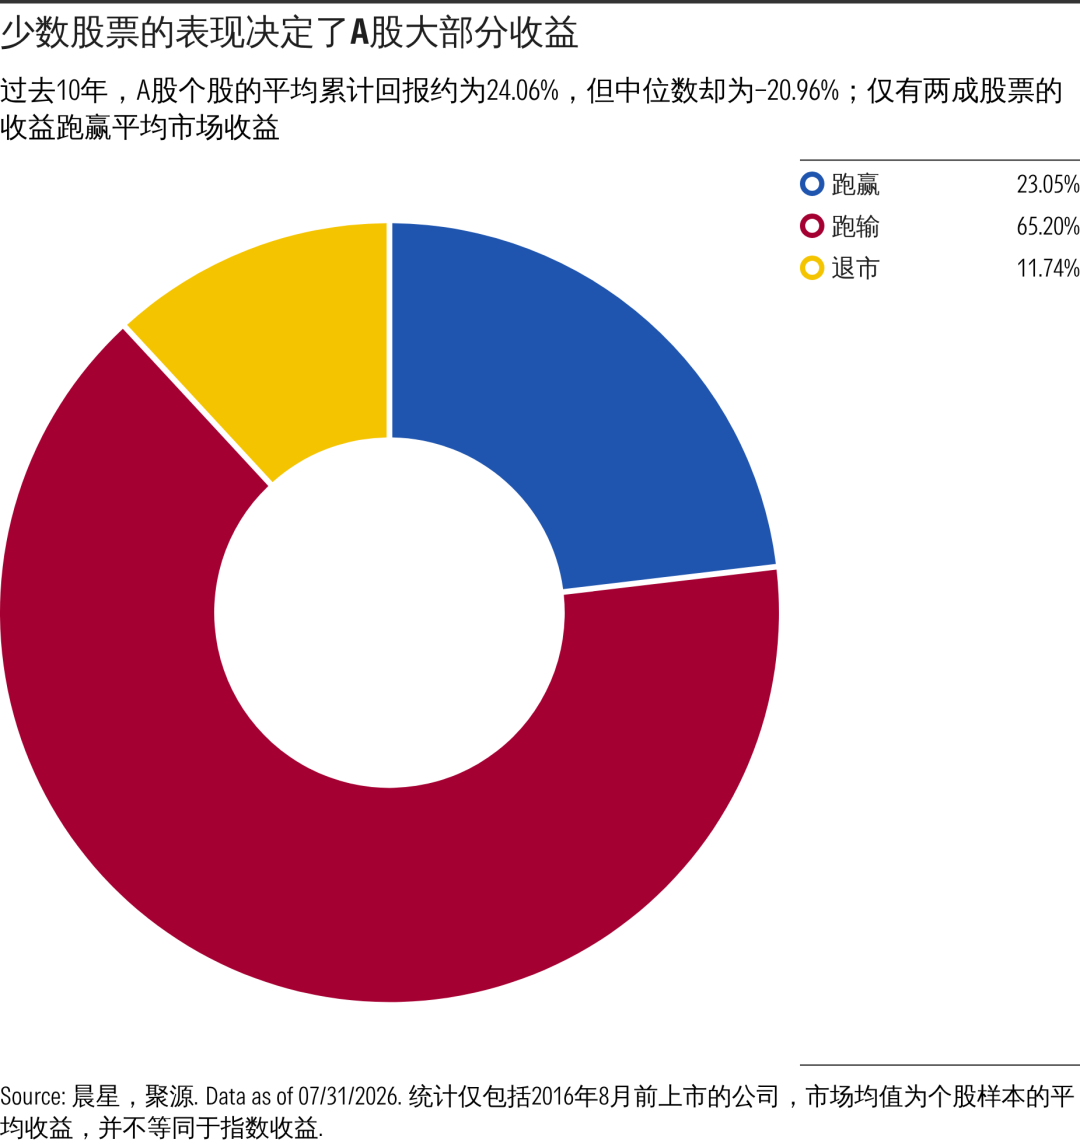
在截至今年7月底的过去10年中,所有A股的平均累计回报为24.06%,但是中位数却是-20.96%。从分布来看,仅有23%的股票跑赢了均值,而绝大多数股票的表现都低于平均值,还有11%的公司在这10年期间退市。
与我们在A股看到的情况类似,过去一个世纪中,美国股票市场创造的半数财富仅由极少数公司贡献。
近期,亚利桑那州立大学教授Hendrik Bessembinder对美股过去100年回报进行了研究。
他的研究发现,在这100年的时间跨度里,股票的平均累计回报率高达30621%,而中位数却只有-6.9%。在他统计的约2.9万只股票中,有大量在此期间整体是亏损的(52%的收益为负),或者回报平庸(59%的收益跑输现金)。
换言之,美股长期财富创造高度依赖于少数公司的卓越表现。
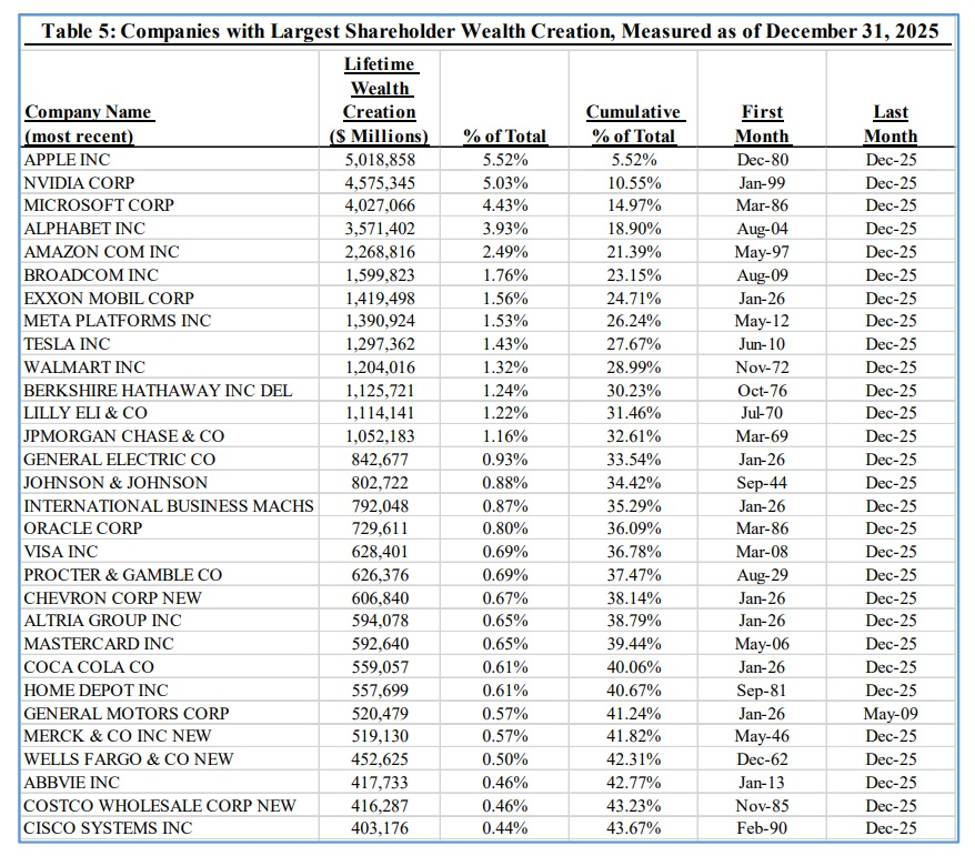
资料来源:Bessembinder, Hendrik, One Hundred Years in the U.S. Stock Markets (March 18, 2026). Available at SSRN: https://ssrn.com/abstract=6438198
02
高集中度策略的考验
既然股票回报具有如此强的正偏,我们自然有理由相信,如果能够将大部分资产配置在最有信心的投资标的上,就有机会跑赢市场。
如果一个基金经理想利用这种偏态来获利,确实不可避免地需要把组合集中配置在少数个股上。
但说起来容易,做起来极难。
取得成功的关键在于两点:一是识别出具备数倍甚至数十倍上涨潜力的公司,二是在顺境和逆境中都坚持持有。
但这也对基金经理构成了两个层面的考验。
首先是在选股方面。
当基金经理提高持仓集中度,把更多资金押注在少数股票上时,组合确实有机会避开大量表现平庸甚至失败的公司。但与此同时,错过那些推动市场上涨的少数超级赢家的概率,也会随之上升。
换言之,高集中度策略不仅是在主动选择“买什么”,也在主动承担“没有买什么”的风险。
而对于选股能力一般的基金经理而言,错过未来“超级赢家”所产生的机会成本,可能抵消甚至超过避开失败公司带来的好处。
另一重考验是持有。
集中投资的目的是尽可能从正偏态中获利,因此我们就必须给予跑赢者足够长的时间和空间。
但这与当前中国大多数基金经理通常的做法相去甚远。中国偏股型基金的平均每年的换手率大概是400%,也就是每年会换手把投资组合换四次。
更重要的是,在很多时候, 即便识别出了长期赢家,他的股价也未必会一路上涨。
Bessembinder的另一项研究结果显示,许多最终创造巨大财富的股票,在持续上涨的过程中同样经历过令人难以承受的深度回撤。而在这些阶段,未来的超级赢家看起来可能与一只平庸甚至失败的股票没有明显区别。
可惜的是,在市场声誉和职业压力的双重影响下,也很少有基金经理能够长期承受这种压力。
因为一旦开始依赖这种类似风险投资的“幂律”结果——由组合中的少数股票贡献绝大部分回报,基金就必须同时面对更高的业绩波动、更大的回撤,以及来自市场和持有人的持续审视。
在今年上半年科技股不断上涨过程中,我们已经看到了不少历史持仓集中在非科技传统领域的基金“倒在了黎明前”:由于业绩落后于市场和同类产品,部分基金在原有投资逻辑尚未充分兑现之前,便开始通过增聘基金经理、调整持仓等方式,试图缩小业绩差距。
这些调整有时是基本面变化或风险控制的必要选择。但如果主要是为了缓解短期业绩压力,就可能在低位放弃原有判断、在高位转向热门股票,反而增加长期获得超额收益、战胜指数的难度。
03
高集中度是否适合你?
我们美国的同事曾在一次访谈中询问过Bessembinder教授,他对股票收益分布的研究发行对主动和被动投资者来说分别有什么启示。他表示:
对支持投资指数的人来说,我的研究再次验证了教科书中关于分散化好处。除此以外,它还进一步说明了一点:如果你只是随机挑选几只股票,胜率其实对你不利。在随机选少数股票时,你跑输市场的概率超过50%。因为这就正是偏态的本质:多数股票都会跑输平均水平,而指数提供的是市场的平均回报。因此,这给分散化投资提供了更多论据。
至于对于主动投资,我的研究证明了经济学家所说的“偏态偏好”的存在,即投资者对资产收益率分布不对称性的偏好特征。由于它的存在,我们不能说集中投资这个选择是完全非理性的。分散化会降低以标准差衡量的风险,但它也会降低偏态。如果你想要的是偏态、想要的是获得极大收益的可能性,那么我的研究表明,你会倾向于降低分散程度。
当然,不可否认的是,历史上确实有一些颇具传奇色彩的基金通过相对集中的策略取得了出色的投资结果。但即使是一只在长期潜在可以获得高回报的高集中度基金,也未必适合每一位投资者。
对于正在考虑配置,或正在犹豫是否继续持有这类基金的投资者,以下四个问题值得认真思考。
左右滑动查看
最终,真正的问题不是“高集中度策略好不好”,而是它的风险是否与你的投资期限、财务目标和心理承受能力相匹配,以及它在整个投资组合中是否占据了合理的位置。
对于投资期限足够长、能够承受较大波动、理解基金策略,并且拥有充分分散的整体资产配置的投资者而言,高集中度基金可以成为组合的一部分。
而对于无法承受长期回撤、需要稳定流动性,或容易在低迷时期卖出的投资者来说,广泛分散、低成本的均衡配置基金,可能是更合适的选择。
作者 | 屈辰晨
往期推荐 ●●
// 1
// 2
// 3