全球市场2026Q3新发ETF观察 | 多元产品创新路线图
本文数据基于Morningstar Direct全球ETF数据库整理,若您对全球 ETF 研究有需求或感兴趣,欢迎扫描文中二维码,联系晨星获取更详尽的全球 ETF 数据、研究方法与定制化分析服务。

01
三季度全球新发1006只ETF,
发行强度维持高位
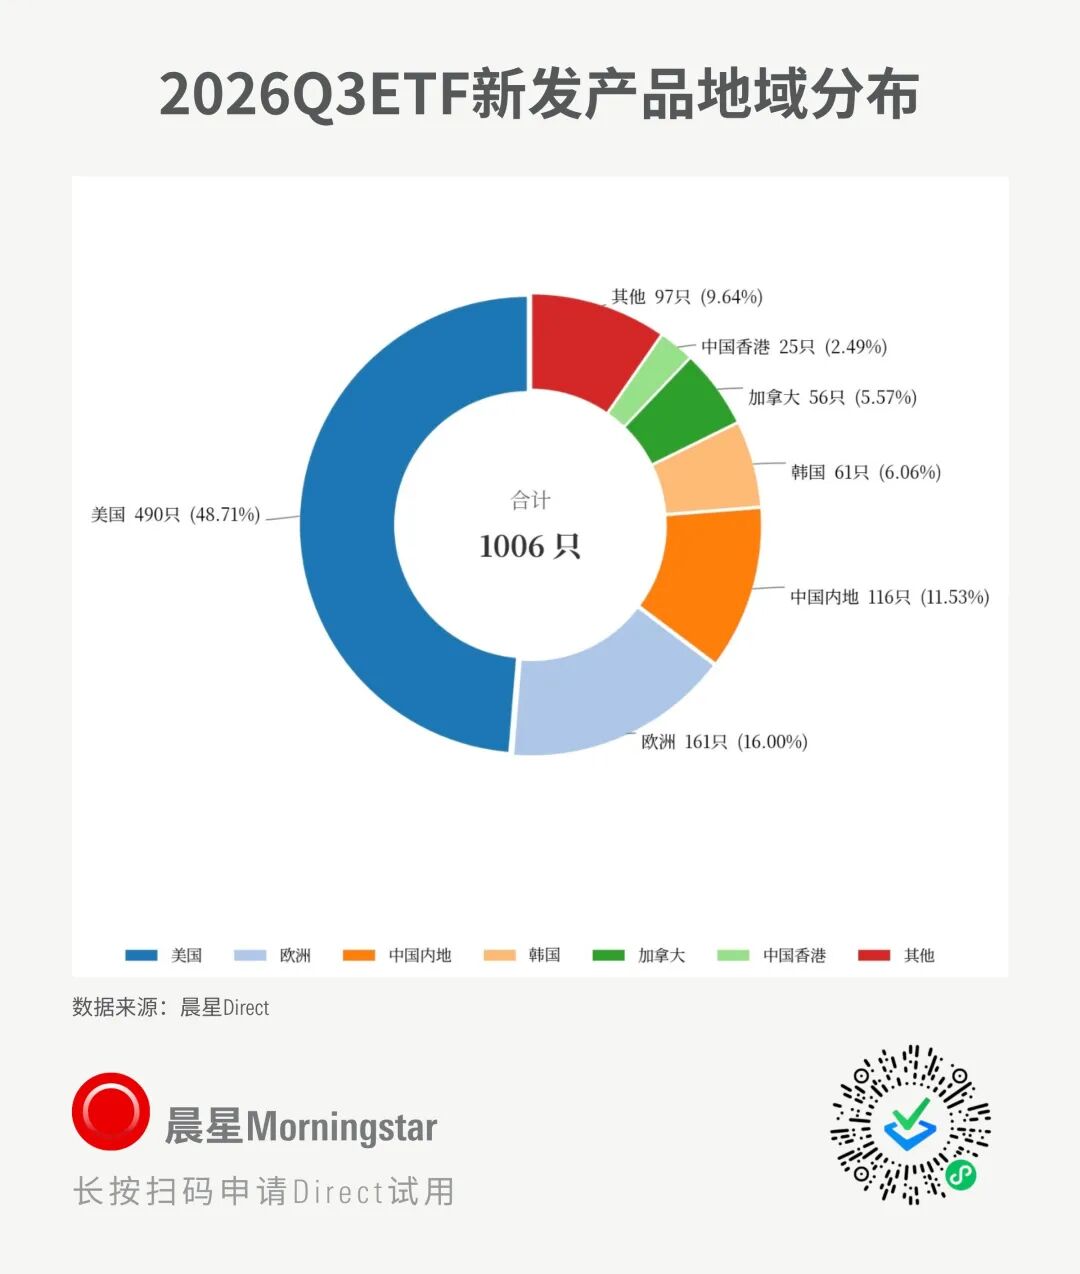
据Morningstar Direct统计,2026年三季度全球共成立1006只ETF。其中,7月成立383只、8月303只、9月320只,整体发行节奏较为平稳,绝对数量仍处于较高水平。
从注册地看,新产品覆盖全球近20个地区市场,但发行活动高度集中: 美国、欧洲与中国内地合计贡献了全球新发ETF的四分之三以上,继续构成全球ETF供给创新的核心市场。
02
股票型仍是主力,
“其他类型”快速崛起
从晨星一级分类看,股票型ETF依然占据绝对主导地位。
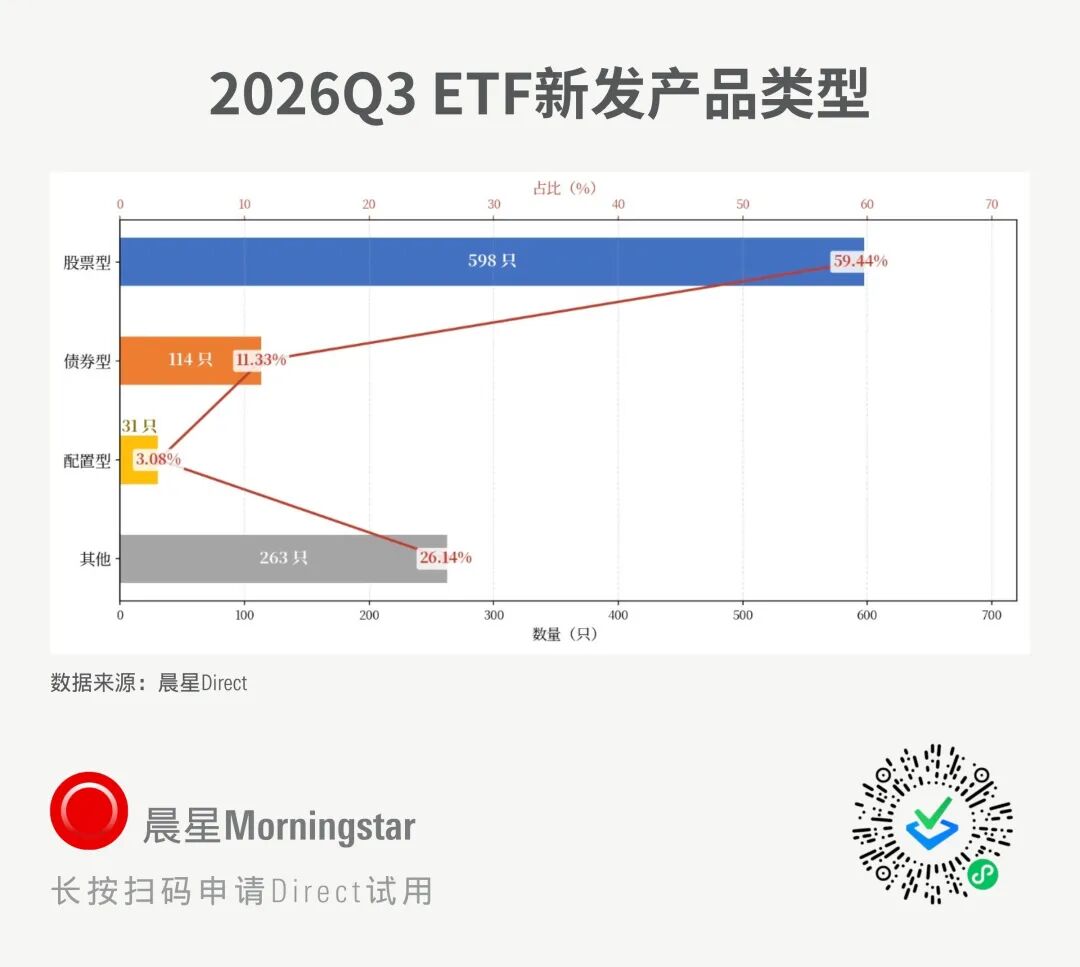
值得注意的是,包括杠杆、反向、单股及数字资产等产品在内的“其他类型”达到221只,占比约22%,成为股票型之后的第二大新发类别。
这一变化体现出ETF产品形态正在加速扩展。晨星研究[1]将这一轮演变概括为“ETF 3.0”:
注:
ETF 1.0:以指数跟踪和低成本Beta配置为核心;
ETF 2.0:主动管理策略进入ETF载体;
ETF 3.0:通过期权及其他衍生品,构建杠杆、反向、单股、收益增强和风险管理策略。
这意味着,ETF正在从“持有什么资产”的工具,进一步转向“以何种风险收益结构持有资产”的解决方案。
03
主动型占新发六成,
但不代表存量规模已由主动主导
2026年三季度,全球新发ETF中主动型产品达到599只,占58.54%;被动型产品为407只,占40.46%。主动型新发数量约为被动型的1.5倍。 分资产类别看,主动化并非只发生在股票领域:
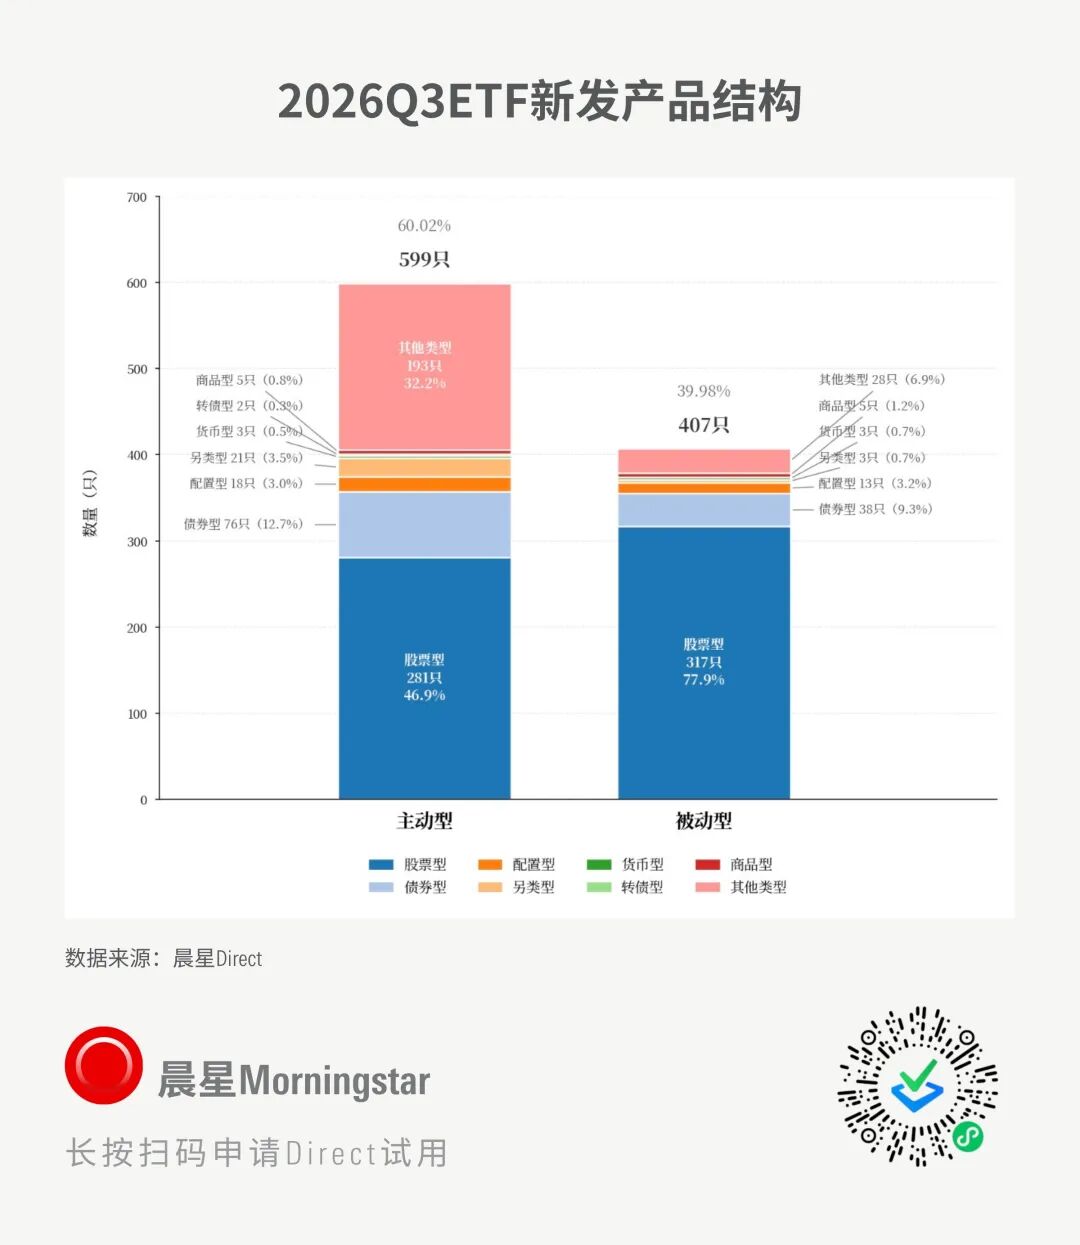
不过,新发数量上的主动化,并不等同于存量资产规模上的主动化。
在主动化进展最为领先的美国市场,被动指数ETF仍占美国ETF总资产的约87.5%,美国规模前20大的ETF均为指数型产品。
因此,当前全球ETF市场呈现出一种值得关注的“双重结构”: 新增供给越来越主动,存量资产仍然高度被动。
主动ETF下一阶段的竞争重点,可能不再只是发行速度和产品数量,而是产品能否建立清晰定位、获得持续资金流入,并形成可规模化的客户基础。
04
美国:
主动化、结构化与交易化三股浪潮叠加
美国三季度新发ETF达到490只,占全球新发数量的近一半。其中,主动型产品434只,占美国新发的88.6%;被动型产品仅56只。美国市场的产品创新主要沿着三条路径展开。
成熟主动策略加速ETF化
美国市场并非只有高交易属性产品。三季度,科技、大盘均衡和大盘价值等主动权益策略持续增加;债券ETF则进一步细分至市政债目标期限、多行业债券等方向。
与此同时,越来越多美国基金公司获准将ETF作为既有基金的份额类别发行。2026年前三季度,共有20只ETF以这一模式推出,其中19只为主动管理产品;仅三季度就有5家公司发行11只此类主动ETF。对于具有成熟投研体系和主动管理能力的机构而言,这种模式提供了一条值得关注的路径:不是从零开发一套ETF策略,而是把已经过市场验证的投资能力迁移至ETF载体。
期权策略被标准化为ETF产品
三季度美国新发目标收益产品48只、衍生品收益产品44只,合计92只,占美国新发ETF的18.8%。
这类产品尝试把相对复杂的期权结构封装进ETF,为投资者提供下跌保护、收益增强或特定回报区间。其背后的趋势是,ETF正在从资产暴露工具升级为更具针对性的风险收益管理工具。但投资者也需要关注其上行空间可能受限、费率相对较高,以及产品表现对市场路径和期权结构的依赖。
杠杆、反向与单股ETF继续扩张
美国三季度新发杠杆股票ETF 146只、反向股票ETF 24只,合计170只,占当地新发ETF的34.7%;其中单股ETF达到110只。
这类产品强化了ETF的交易属性,但并不等于适合长期持有。晨星研究[2]指出,截至2026年7月的四年间,单股ETF的中位数亏损为38%,同期发行商收取的管理费超过5亿美元。
05
中国内地:
行业主题继续细分,竞争转向综合生态
2026年三季度,中国内地新发116只ETF,全部为股票型产品。其中仅1只为指数增强型,其余均为被动型产品。新品供给呈现三个突出特征。
科技主题从宽泛概念走向产业链细分
新发产品不再停留于笼统的“AI ETF”,而是进一步延伸至算力基础设施、创业板AI、科创AI、科创创业AI、芯片设计、云计算、大数据、工业互联网、金融科技与软件等细分方向。仅跟踪同一创业板算力基础设施指数的新产品就达到10只。
周期资源与先进制造成为第二主题集群
工业有色、稀有金属、细分化工和工程机械等方向均出现多家基金公司集中布局,行业主题竞争正从半导体、医药等传统热点扩展至周期资源和先进制造链条。
Smart Beta从单一红利走向复合因子
三季度明确以红利、低波、质量、价值或自由现金流为核心的产品约19只。其中,中证全指红利质量产品6只,国证价值100产品5只,红利低波或高股息低波产品6只,沪深300自由现金流产品2只。
随着同质化产品增多,中国内地ETF市场的竞争重点也在改变。对管理人而言,未来比拼的不只是“有没有产品”,还包括规模、流动性、费率、渠道覆盖、做市资源、跟踪质量和投资者服务能力。单一产品竞争,正在逐步转向综合生态竞争。
06
中国香港:
以跨境资产和产品结构创新形成差异化
中国香港三季度新发25只ETF,其中22只集中在9月成立。新发产品中,内地基金公司在港机构发行的产品占据多数。
与中国内地侧重指数和行业主题供给不同,香港市场更突出跨境连接和产品工程能力。
一方面,科技主题由香港本地市场延伸至亚洲和全球产业链,覆盖亚洲AI瓶颈环节、香港与韩国半导体、港美科技、全球光通信、人工智能、机器人以及韩国KOSPI 200等方向。
另一方面,收益增强、备兑看涨期权和多资产策略开始形成产品化供给。新产品中既有将高股息股票与卖出认购期权结合的收益增强策略,也有将韩国股票敞口与covered call相结合的产品。此外,市场还出现了同时提供比特币和黄金敞口的多资产产品,以及采用主动投资框架的光通信主题ETF。
这反映出香港ETF市场正在依托互联互通、亚洲资产覆盖和海外投资能力,通过独特收益结构与跨市场组合形成差异化供给。
07
欧洲:UCITS框架下,
主动ETF与前沿品类同步发展
欧洲三季度新发161只ETF,其中120只注册于爱尔兰、29只注册于卢森堡,UCITS框架下的跨境发行和分销仍是主流。
从管理方式看,欧洲新发主动ETF 74只,占46%;被动ETF 87只,占54%。主动产品在新增供给中的占比已经显著高于其存量水平。
晨星研究[3]显示,2026年1至8月,欧洲新发主动ETF达到97只;欧洲主动ETF总数已增至404只,而2023年底仅有68只。不过,欧洲主动ETF市场仍然高度集中,前五大发行商占据69%的资产,并且不少新发产品尚未吸引到足够资金。
产品层面,欧洲仍以股票和债券ETF为主,同时开始吸收美国市场的部分“ETF 3.0”特征。三季度欧洲新发“其他类型”产品17只,其中包括11只杠杆或反向股票产品,以及6只数字资产产品。
08
从全球ETF新品中获得的三点启示
产品研究需要从“底层资产”扩展到“实现结构”
过去研究ETF,重点通常是它跟踪什么指数、覆盖哪些资产。随着主动、期权、杠杆和收益增强策略增多,机构研究框架还需要进一步回答:
产品通过什么结构实现投资目标?
收益上限、下行风险和成本分别是什么?
产品是否存在路径依赖?
适合战略配置、战术交易,还是风险管理?
预期持有周期与客户适当性要求是什么?
这意味着,对ETF的研究不能只停留在指数和持仓层面,还需要进入产品结构层面。
新发数量不等于产品成功
主动ETF和创新ETF发行加速,说明管理人对ETF载体的重视程度不断提高,但供给增长并不必然转化为资产增长。欧洲市场已经出现“发行繁荣、募资分化”的现象,美国市场也呈现“新发主动化、存量被动化”的结构。
对管理人而言,决定产品长期生命力的仍是清晰的投资价值、可解释的业绩来源、稳定的流动性,以及能够持续触达目标客户的渠道能力。
产品开发应从“指数供给”转向“客户问题”
未来ETF产品开发需要回答的或许不再是:市场上还有什么指数没有ETF?而是: 客户还有什么投资问题没有被ETF有效解决?
这些问题可能包括收益增强、下跌保护、波动管理、稳定现金流和特定风险暴露。ETF产品体系的竞争,也将逐渐从产品数量竞争,转向围绕客户投资目标构建解决方案的能力竞争。
结 语
2026年三季度的全球ETF新品图景显示,ETF行业正在经历一次明显的功能升级。
一方面,指数型ETF仍然掌握大部分存量资产和头部产品规模;另一方面,主动管理、结构化收益、杠杆反向、单股交易和多资产组合正在成为新增供给的重要来源。美国继续扮演全球ETF创新的试验场,欧洲通过UCITS体系承接主动化和跨境分销,中国内地持续深化行业主题与因子投资供给,中国香港则通过亚洲资产、跨境配置和产品结构创新建立特色。
过去,ETF主要回答“投资什么资产”;现在,越来越多的ETF开始回答“以什么样的风险收益结构投资这些资产”。
真正值得持续关注的,不只是全球又发行了多少只ETF,而是这些新品正在解决哪些新的投资需求,以及资产管理机构能否围绕这些需求,建立具有可持续性的产品、流动性、投研和客户服务体系。
引用的晨星报告如下,欢迎扫描下方二维码申请试用晨星Direct并获取报告原文:
[1]Morningstar, The State of US ETFs 2026, 2026年9月15日
[2]Morningstar, These 'Innovative' ETFs Have Been Disastrous for Investors, 2026年9月14日.
[3]Morningstar, Active ETFs Are Booming in Europe. What Will Drive the Next Phase of Growth?, 2026年9月18日.
在全球ETF市场快速发展、产品数量持续增长的背景下,如何高效获取全面、准确且具有研究价值的数据,已成为投资研究与产品开发的重要基础。晨星Direct终端内包含的晨星全球ETF数据库汇聚全球市场ETF产品,覆盖超过20年的历史数据,为用户提供长期、完整的数据支持与市场洞察。
关于Morningstar Direct终端
依托晨星全球统一的分类体系,晨星数据库不仅能够实现跨市场、跨资产类别的横向比较,更能从研究视角帮助用户深入理解ETF产品的投资定位和策略特征。凭借全球视野、严谨的方法论和长期积累的数据优势,晨星Direct终端已被全球资产管理机构、财富管理机构、监管部门、高校及科研机构广泛采用,成为ETF研究、产品筛选、市场监测和投资决策的重要数据平台。无论是机构投资者还是研究人员,都能借助晨星全球ETF数据库,更深入地洞察全球ETF市场,把握投资机会。