【晨星潜力基金系列】:盘点三只值得关注的价值风格基金
引言
晨星基金研究秉持独立性与投资者利益优先的原则,通过对基金投研团队、投资流程等的分析来确定对基金的信心。我们的研究方法注重可持续性并以长期投资为导向,助力投资者在基金选择中做出更加明智的投资决策。本篇文章介绍晨星基金研究团队在权益资产类别中值得关注的三只价值投资风格的基金产品,期望能为投资者在决策中提供参考。
产品速览
|
中欧红利优享灵活配置混合A 004814 |
|
|
晨星分类 |
沪港深积极配置 |
|
成立日期 |
2018年4月19日 |
|
基金规模 |
102.46亿 |
|
晨星风格箱 |
大盘价值 |
|
晨星风险评价 |
|
|
晨星回报 |
高 |
蓝小康先生是一名具备丰富投资经验的基金经理,其投资策略专注公司的商业模式、产业周期、竞争力分析,以及对估值安全边际有较高要求,投资策略构建清晰并且在管理该基金以来运作稳定。
产品潜力
基金经理蓝小康先生具备14年的证券从业经验以及9年投资经验。他在担任研究员期间主要负责化工行业和轻工制造行业的研究,并且曾经担任周期行业小组的组长。管理这只基金以来,基金经理在价值股上创造了较好的选股超额收益。
基金经理投资理念围绕宏观、行业以及个股三个层面对公司的商业模式开展分析,其中宏观和中观研究的目标是通过宏观环境和产业供需结构等分析,挖掘处于上行周期的行业。基金经理偏好1到N这种相对可预期的行业变化,对于AI这类0到1的处于萌芽期的机会采取回避的态度。个股层面要求公司具备较好的可持续的竞争力且经营稳健、专注主业,拥有充沛的现金流。投资策略另一重要特点是对估值安全边际有较高的要求,根据公司历史估值水平来判断当前估值所处区间,结合基本面分析的结果来挑选具备性价比的公司。投资组合的大盘价值风格和偏低的换手率,以及较高的股息率,均契合基金经理稳健且偏好低估值的投资风格、以及该基金契约对于红利的定位。
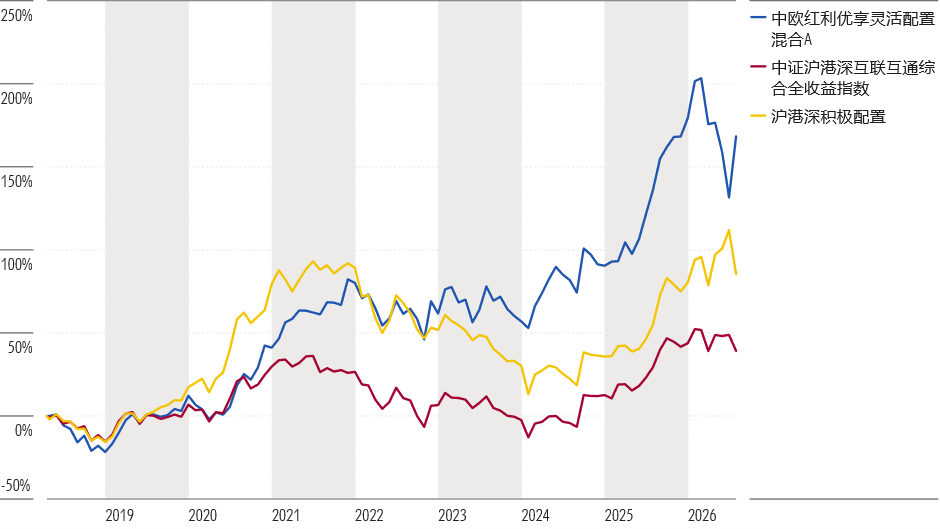
图1:中欧红利优享灵活配置混合累计收益
(自成立以来)
数据来源:晨星 Direct
数据截至日期:2026年7月31日
产品速览
|
中泰红利优选一年持有混合发起 014771 |
|
|
晨星分类 |
沪港深积极配置 |
|
成立日期 |
2022年3月24日 |
|
基金规模 |
9.22亿 |
|
晨星风格箱 |
大盘价值 |
|
晨星风险评价 |
低 |
|
晨星回报 |
偏高 |
该基金是一只主要投资于红利股票的基金,采用自下而上精选个股的投资方法,通过深入的基本面研究,在注重质量成长、安全边际的基础上兼顾分红收益率,构建高置信度的投资组合。
产品潜力
该基金由双基金经理管理。基金经理姜诚先生自2022年3月该基金成立时开始管理,他是一位投研经验相对丰富且投资能力较强的基金经理,具备19年证券从业经历和超过12年的A股投资经验,其中管理公募基金时间超过9年。2023年5月,王桃女士加入共同管理,她具备10年投研经验和3年公募基金管理经验,在选股方面提供建议并逐步参与组合管理。两位基金经理的默契配合也使得该基金历史在一个完整的市场周期中通过较好地选股整体为投资者创造了良好的业绩。
该基金自下而上精选具有明确竞争优势、行业地位稳固、长期盈利稳定、分红收益率高且估值合理的龙头企业构建组合。组合投资风格也相对稳定在大盘价值。基金经理对公司质量、安全边际、分红收益率的注重是该基金的优势所在,这也使得该基金历史业绩波动和下行风险均处于同类低水平。公司研究人员数量相对精简,但团队稳定性相对较高,而且由投资风格较为接近的基金经理团队主导研究标的和方向。整个团队注重长期、深度基本面研究,对研究员在公司商业模式、竞争优势认知的深度上提出了很高的要求,这也为该基金20只左右的高集中度的投资组合提供了较好的支持。
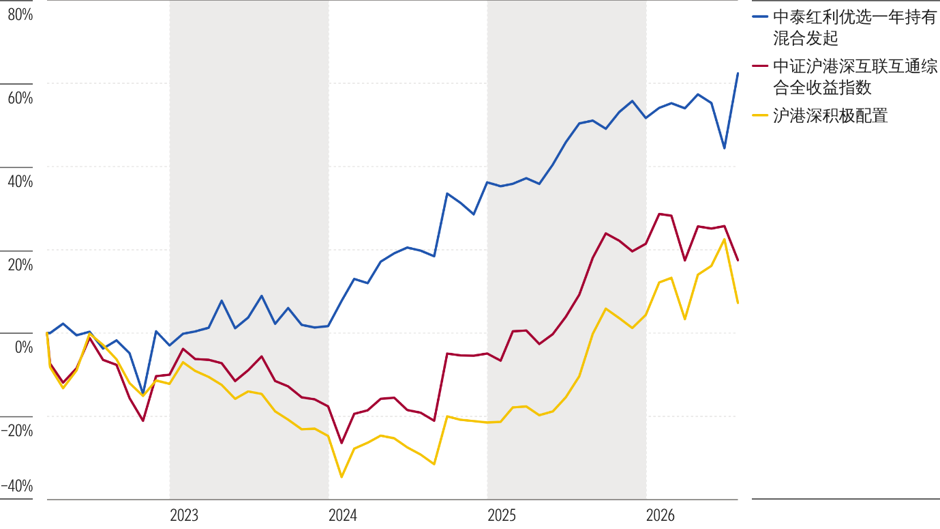
图2:中泰红利优选一年持有混合发起累计收益图
(自成立以来)
数据来源:晨星 Direct
数据截至日期:2026年7月31日
产品速览
|
易方达中证红利ETF 515180 |
|
|
晨星分类 |
大盘价值股票 |
|
成立日期 |
2019年11月26日 |
|
基金规模 |
156.30亿 |
|
晨星风格箱 |
大盘价值 |
|
晨星风险评价 |
中等 |
|
晨星回报 |
偏高 |
该基金以深度价值投资为导向,聚焦高股息因子构建组合,高股息标的很大程度上构成组合的基础收益来源,并在市场波动中提供一定缓冲。易方达基金指数投研团队采用集体决策模式运作,依托明确的分工协作机制、标准化运作流程及自动化系统支撑,搭配严格的风险管控措施,很大程度上能保障基金运作稳定性及对标的指数的紧密跟踪。
产品潜力
该基金以完全复制法追踪中证红利指数,呈现极致深度且稳定的价值投资风格。中证红利指数通过两步式选股流程构建组合:首先,筛选流动性良好、连续三年现金分红且股利支付率合理的标的,搭建基础股票池;之后,以过去三年平均现金股息率为唯一核心筛选指标,确定排名前100的标的作为最终持仓;最后,采用股息率加权方式进行组合构建。据此中长期来看,策略通常会形成一个股利支付意愿较强、股息率较高且估值较低的上市公司组合。指数曾于2022年10月进行优化,核心调整包括:将股息率考察期由两年延长至三年;引入股利支付率筛选指标,考察过去三年平均股利支付率和过去一年股利支付率;对单个样本设置10%的权重上限,对100亿以下的样本设置0.5%的权重上限。其中,延长股息率考察期有助于平滑对短期分红或股价波动的过度反应,优化后的策略,尤其是对股利支付率指标的纳入考察,使得组合更倾向纳入具备持续分红能力与记录的公司。
由于指数以股息率作为唯一筛选指标,当对应产业进入周期上行阶段时,符合高股息筛选条件的标的或数量增多、或权重提升,这容易使得组合对兼具高股息属性与周期特征的行业,出现阶段性配置比例抬升的情况。这一阶段性的行业配置特征不仅在一定程度上能让组合同步收获股息收益与股价资本利得的双重回报,也在很大程度上会构成这期间组合超额收益和波动的重要来源。另外需了解的是,指数在选股及组合调整中,完全依赖过去股利支付率和股息率数据,尽管这在产业周期交替波动下能较大程度贴合上行期的高股息机会并实现收益兑现,但由于考察的是三年期历史数据,可能导致组合在行业进入下行期时调整滞后,进而承受部分下行带来的损失。
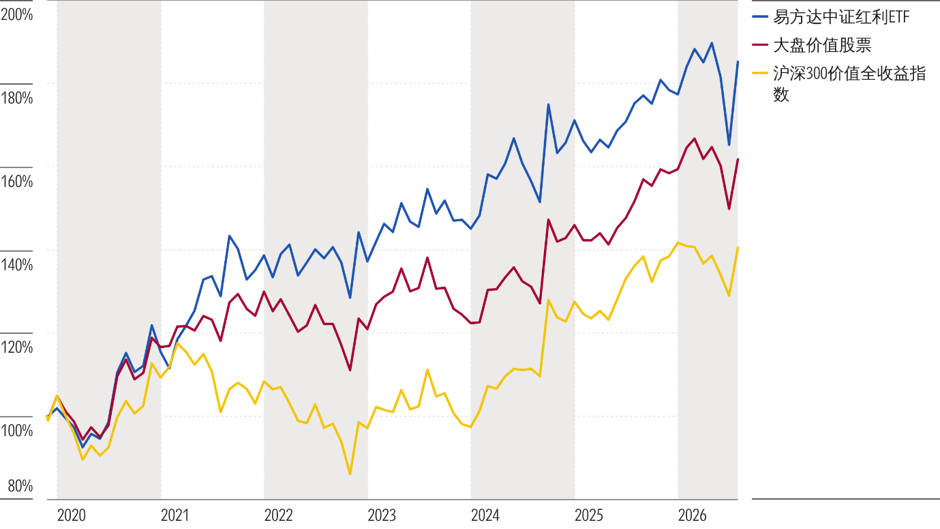
图3:易方达中证红利ETF累计收益图
(自成立以来)
数据来源:晨星 Direct
数据截至日期:2026年7月31日
Morningstar晨星旗下账号
推 荐 阅 读