今天,指数基金50岁了
今天,是全球首只指数基金成立50周年的日子。
1976年的8月31日,已故约翰·博格(John C. Bogle)领导的先锋集团(Vanguard)推出了世界上第一只面向公众发售的指数基金,跟踪标普500指数。
半个世纪过去,这只基金各类份额合计资产规模接近2万亿美元,是现在美国规模第二大的基金。
今天,我们就来聊聊这只基金诞生背后的故事。
01
新的管理结构
在这只基金问世的25年前,还是普林斯顿大学学生的博格,就已经在毕业论文《投资公司的经济作用》(The Economic Role of the Investment Company)中提出:
从长期来看,主动管理基金难以持续跑赢整体市场。
不过,在毕业之后,博格暂时将对指数投资的构想搁置在了一旁,加入了专注于主动投资的资产管理公司惠灵顿。随着事业的发展,他一路升任成为了公司的董事。
但在1974年,博格主导了一项后来被证明并不明智的合并,惠灵顿解除了他的职务。
不过当时,他还是惠灵顿旗下11只基金的管理人。由此公司的董事会决定,让博格继续负责这些基金的日常运营,但不再承担公司的行政管理工作。
在美国,每只共同基金都有自己的董事会。博格退出惠林顿公司的行政管理后,这些基金的董事们决定成立一家新的基金管理公司,并希望博格能出任CEO。这家公司后来被命名为先锋集团(Vanguard)。
博格和基金董事们并没有把先锋打造为一家传统的资产管理公司,而是设计了一种全新的所有权结构:公司由旗下基金持有,而基金又归投资者所有。
这种安排,也是博格一直以来的理想的体现。
他曾说过:“一个人不能侍奉两个主人。”他所说的两个主人,在资管公司的语境下,一个指是基金的持有人,另一个是公司的股东。
在传统资产管理公司的运作模式下,基金公司往往需要同时考虑投资者和外部股东的利益。而在博格设计的这种结构下,公司只需对投资者负责,无需再向基金持有人之外的其他股东分配利润。
02
没有人愿意成为的“平均”
新公司成立之后,博格重拾了当年毕业论文中的想法。
1976年8月31日,他推出了一只叫做第一指数投资信托(First Index Investment Trust)的基金,投资目标是追踪标普500指数的表现。
但事实证明,让当时的投资者接受只能拿到“平均收益”这件事,比他想象中要难。
这只基金的开局并不顺利。首次公开发行只募集到1130万美元,大约只达到博格事前预期的十分之一。这个规模甚至不足以支持基金买入标普500指数中的所有的成分股,所以在运作初期,它的组合只覆盖了280只股票。
行业把这只基金的发行称之为“博格尔的愚行”(Bogle’s folly),并批判指数这种投资方式非常的“不美国”。
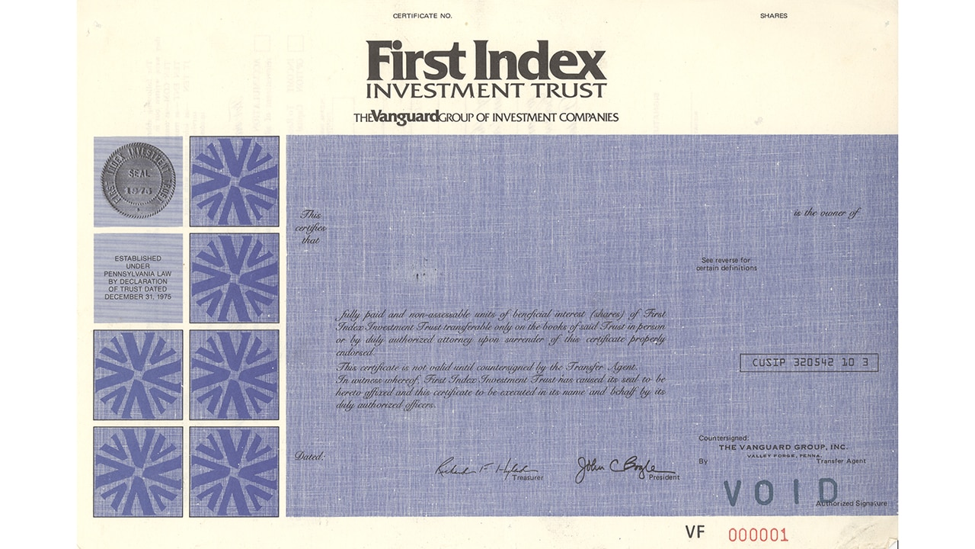
资料来源:Vanguard。
当时,看到这样的募集状况,这只基金主要发行渠道的高管曾向博格建议取消这次发行,并表示可以补偿先锋集团已经支付的相关费用。
虽然在事后多年,博格一直将这次发行戏谑为“一场彻底的失败”,但他那时坚决回绝了渠道的这个建议,并表示:“当然不行。我们要拥有世界上第一只指数基金,而这将成为一件大事的开端。”
事实证明,博格是正确的。
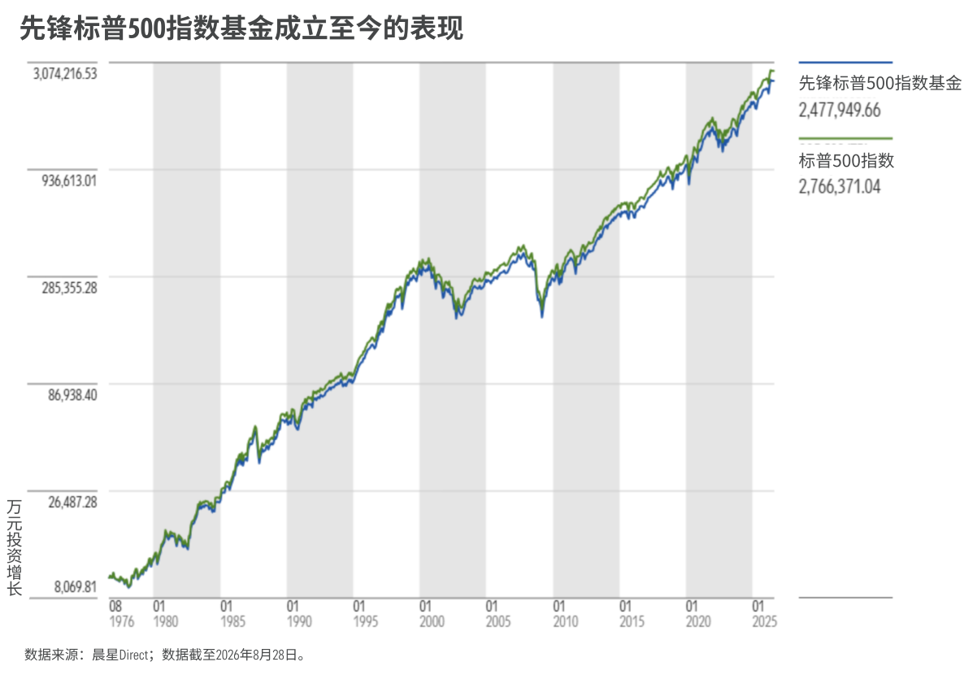
在发行后的50年,这只基金吸引了数万亿美元资金的流入。
当然,衡量成功还有另一种方式:如果投资者在这只基金推出时买入了1万美元并持有至今,现在的价值已经超过240万美元了。
在这只基金发行之后,博格还提出了一个在当时颇具颠覆性的想法:取消基金的销售费用,以进一步降低投资者的成本。
约六个月后,这只基金的董事会批准了这一提议。由此,先锋集团也成为美国最早取消申购费的基金公司之一。
03
从异类到主流
指数基金后续的故事相信大家都比较熟悉了。
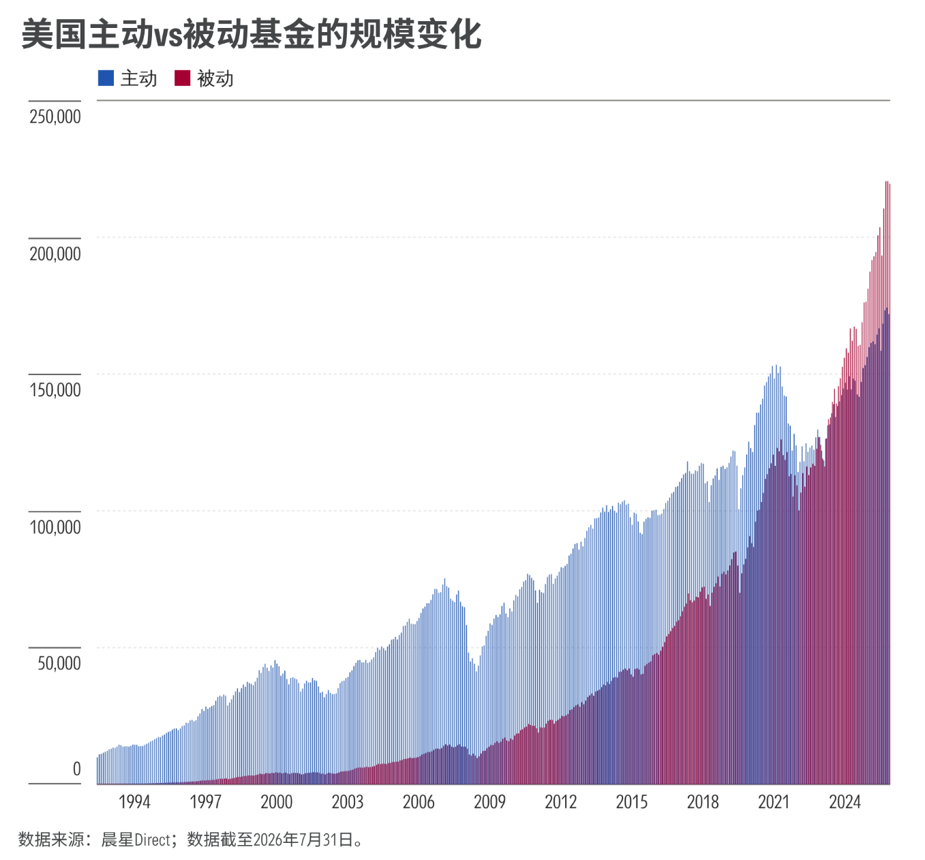
越来越多投资者意识到低费率与“市场平均回报”在长期的力量。2024年初,美国被动基金的规模首次超过了主动。
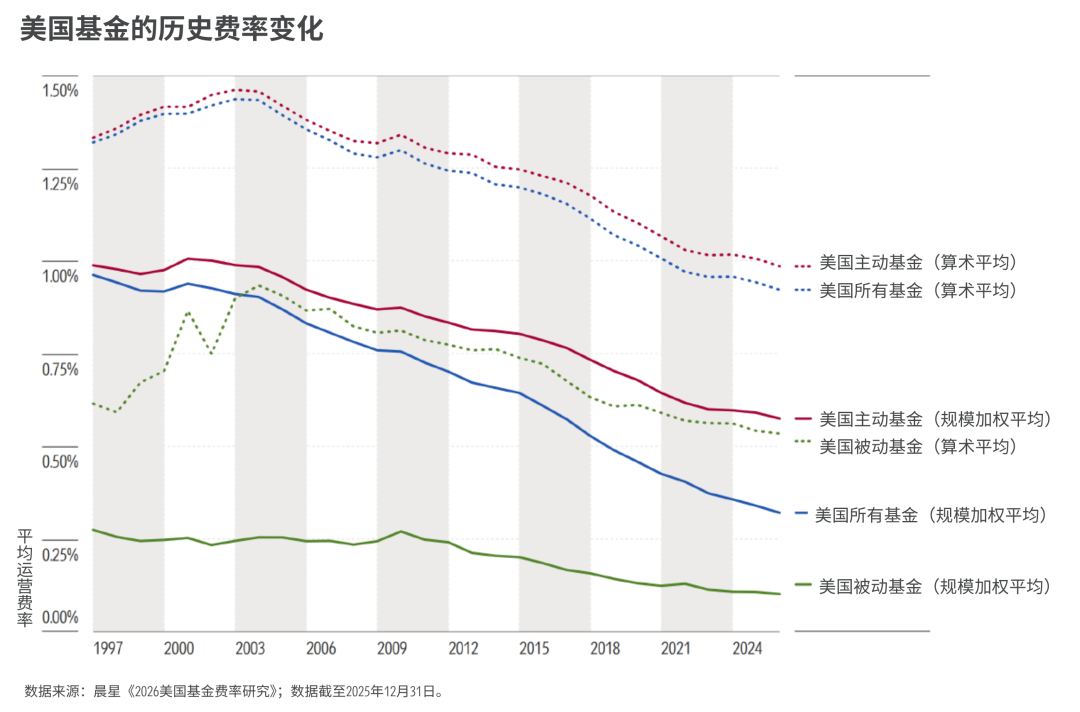
博格低费率的投资理念也逐渐渗透整个行业,美国ETF的费用近年来持续向零逼近,指数产品正以更高的效率帮助更多普通投资者实现长期投资目标。
某种意义上来说,是因为博格当初被惠灵顿“解雇”,才让他有机会推出这只“非主动管理”的基金。但如果没有这个契机,市场上还会不会出现指数基金?
答案是,当然会。
虽然不是公募基金的形式,但当时的美国市场上其实已经存在好几个以复制标普500指数表现为主要投资目标的资管产品。
学界也早已证明,想要战胜市场并不容易。
在1973年的畅销书《漫步华尔街》中,作者伯顿·马尔基尔(Burton G. Malkiel)曾打趣地比喻:“一只蒙着眼睛、朝报纸财经版扔飞镖的猴子,挑出来的投资组合,表现也会和专家精挑细选的一样好。”
1974年末,诺贝尔经济学奖得主保罗·萨缪尔森(Paul Samuelson)也公开呼吁,希望行业能创建一种紧密跟踪市场、帮助投资者获得平均回报的基金。
由此可见,即便没有博格,指数基金的理念应该也会逐渐获得市场认可。
但如果没有博格,指数投资者可能不会像过去半个世纪这样,获得如此显著的收益。
除了推动被动投资之外,博格长期以来也是推动金融行业遵循受托责任标准的倡导者。
他高度重视基金管理和销售各个环节中的受托责任,认为基金公司、销售机构和投资顾问都应当只为投资者的最佳利益服务,而不应成为表面关心投资者、实际上还要在背后盘算自己利润的推销员。
正如他本人指出,建立这家公司的初衷,就是避免让投资者失望。所以,公司所有的决策都要遵循一条简单而重要的原则:长期投资成功的关键,在于避免那些本可以避免的错误。
在亲眼见证了20世纪60年代的‘狂热年代’之后,我很清楚,那些在投资和业绩表现上毫无约束的基金,采取的是一种失败的商业策略,更不用说其在受托责任层面的表现……我的信条是:扣除成本前做到市场平均水平;每年依靠成本优势领先1.5个百分点,十年累计就能领先20%。
——约翰·博格(John C. Bogle)
04
始终站在投资者的一边
所以我猜想,即使第一只指数基金不是由博格推出,它大概也不会诞生于一家由基金投资者共同持有的基金公司。
也许它会为这家公司及其股东创造数十亿美元的利润,但大概率不会为了持有人能在长期受益,持续、不懈地为投资者降低投资成本。
如今,先锋集团已是全球最大的资产管理公司之一。但它并非一开始就拥有这样的规模和行业地位,至少在21世纪的头十年都还不是。
在ETF真正流行起来之前,大多数基金公司都在通过否定被动投资的有效性来销售主动基金。当时,市场上公开讨论和倡导被动投资的机构,基本只有先锋和德明信(DFA)两家。
后来,随着ETF逐渐发展壮大,突然间大家开始发现,销售这些产品同样可以获得巨大的利润,支持被动投资的声音才随之增多。
如果博格一开始把先锋集团创办成一家由自己独立控股的公司,他本人或许早已成为亿万富翁。
但他没有这么做,而先锋集团和指数基金能够取得今天的成就,可能也正是因为这一点——博格其实并不是一个指数基金或者被动投资的推广者。
长期以来,他推介从来不是某个具体产品或指数,而是一种理念:站在投资者一边,为投资者做好每一件事,即使无人关注,也要坚持做正确的事。
作者 | 屈辰晨
与博格一样,晨星始终认为,降低基金费率、控制投资成本,是投资者实现更好长期回报的重要途径。欢迎大家点击下方「阅读原文」,下载晨星中国近期发布的《中国基金费率观察》,了解中国公募基金综合费率的变化趋势及持有基金的实际成本。
往期推荐 ●●
// 1
// 2
// 3