决定下一笔投资前,先问自己这3个问题
很多朋友考虑是否要买一只基金时,通常会先看它最近表现怎么样、过去的收益能不能延续。
这些问题当然重要,但如果投资决策只停留在产品本身,我们的投资就很容易变得像“开超市”一样:看到这个业绩不错,就买一点;看到那个主题热门,也想配一点。
这么做,起初看似是在丰富组合配置,但随着买的产品越来越多,组合管理的成本也越来越高。而且等到需要调整时,反而不容易判断哪些该留、哪些该卖。
所以,我们有必要在买入前先想清楚为什么要把这笔投资加入组合,这也会让我们后续的监控和管理更有依据。
今天,我们就从组合构建的角度,聊聊做出一笔新投资前,我们最需要想清楚的3个问题。
01
在组合中扮演什么角色?
一支职业球队在招募新球员时,不仅会考察他的个人能力,也会关注他能否融入球队,并与现有队友形成良好配合。
投资也是如此。
一个新产品是否值得纳入组合,不仅取决于它自身是否具有投资价值,也要看它能否与现有持仓形成互补,改善组合整体的配置效果。
我们做出的每一项投资决策,都应该服务于整体的投资策略和长期目标。如果一项投资缺乏明确的角色定位,最终可能只是组合中的“闲置资产”。
换句话说,比起孤立地判断一项投资是否“好”,我们更需要先了解现有组合的优势和不足。只有这样,才能判断一项新的投资是否真正有助于实现长期目标。
在增加新持仓之前,我们不妨先问自己几个问题:这笔投资为什么值得在组合中占据一席之地?它的存在,是为了分散风险,还是为了提供新的收益来源?
例如,单独来看,宽基指数确实是不错的分散化投资工具。但对于已经持有大量A股资产的投资者来说,再增加一只A股宽基指数,能为组合带来的边际价值可能有限。
相比之下,如果新增投资能够补充组合在海外市场或其他资产类型上的配置,为组合引入不同的资产和风险收益来源,那么它对组合整体的配置意义和改善作用可能更加突出。
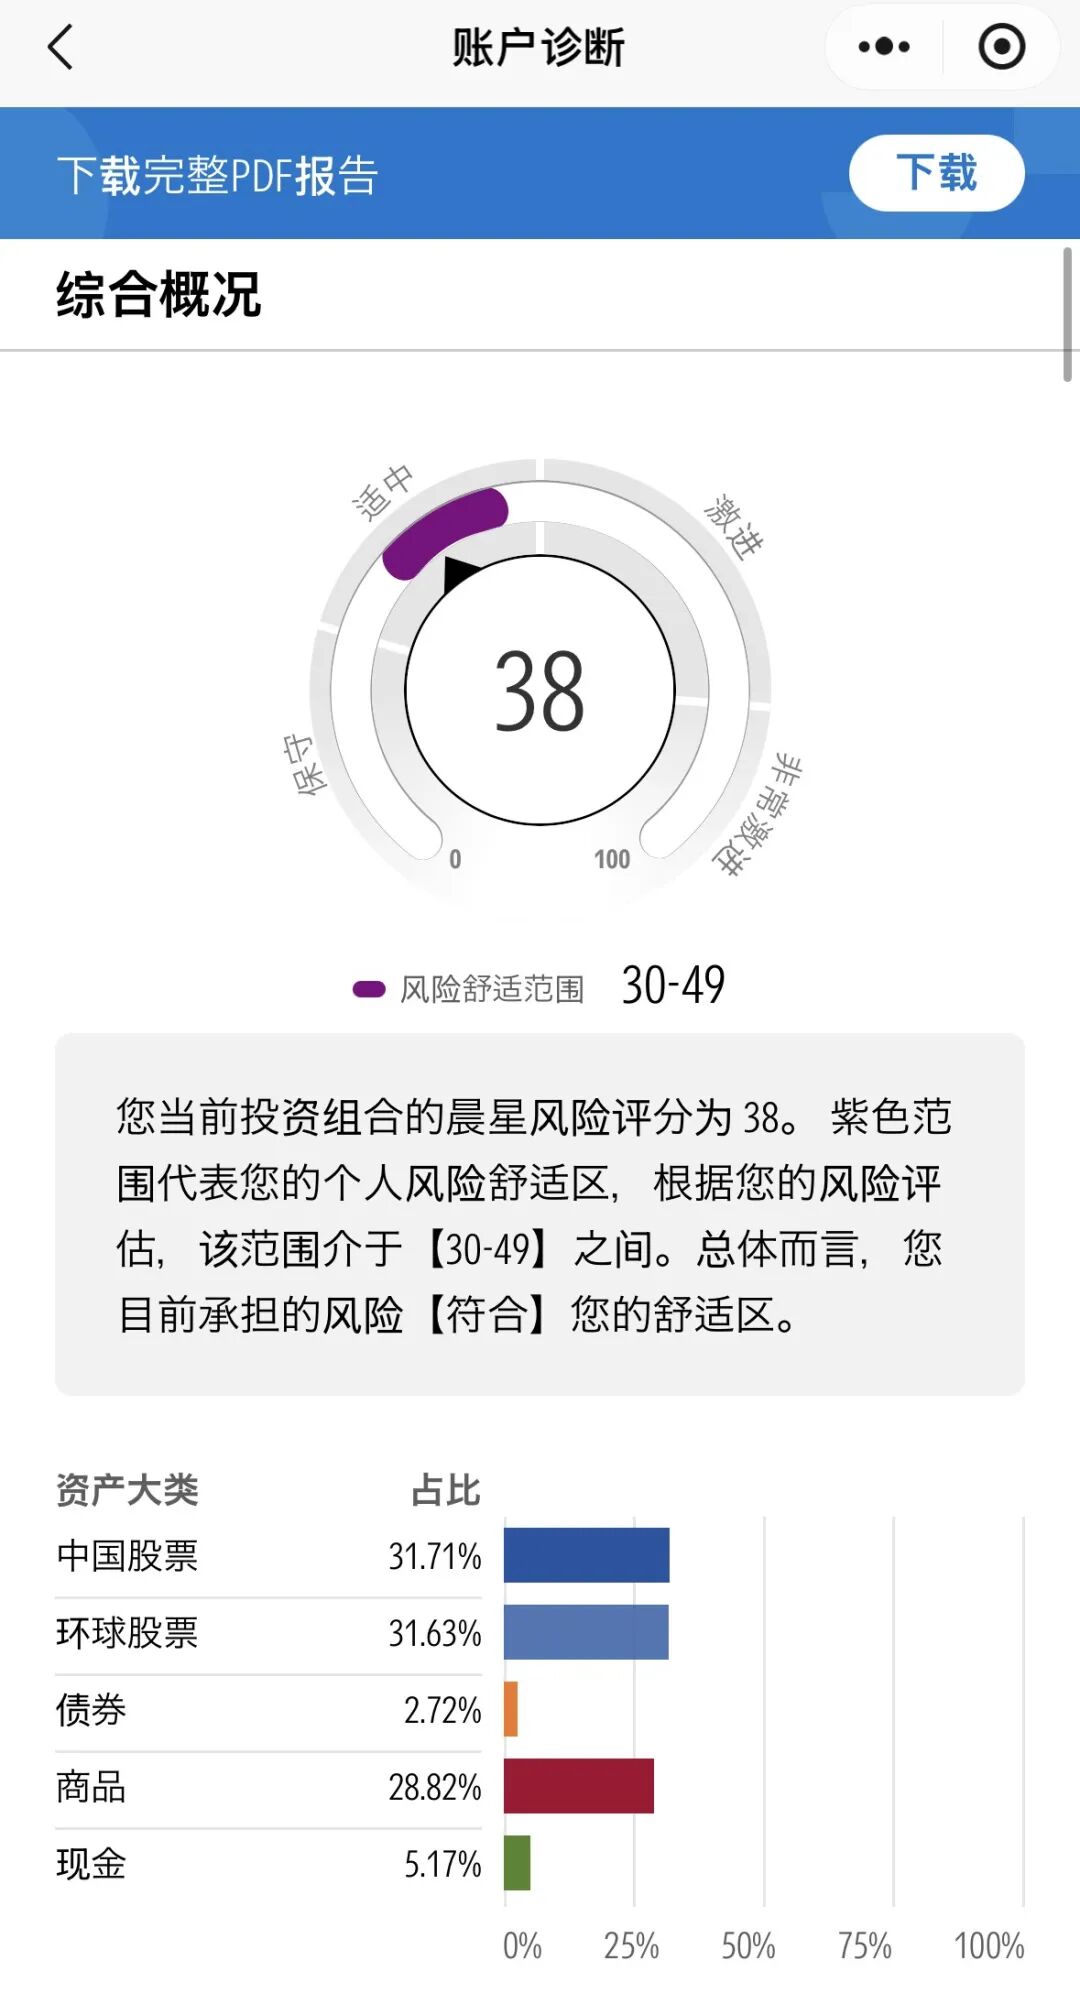
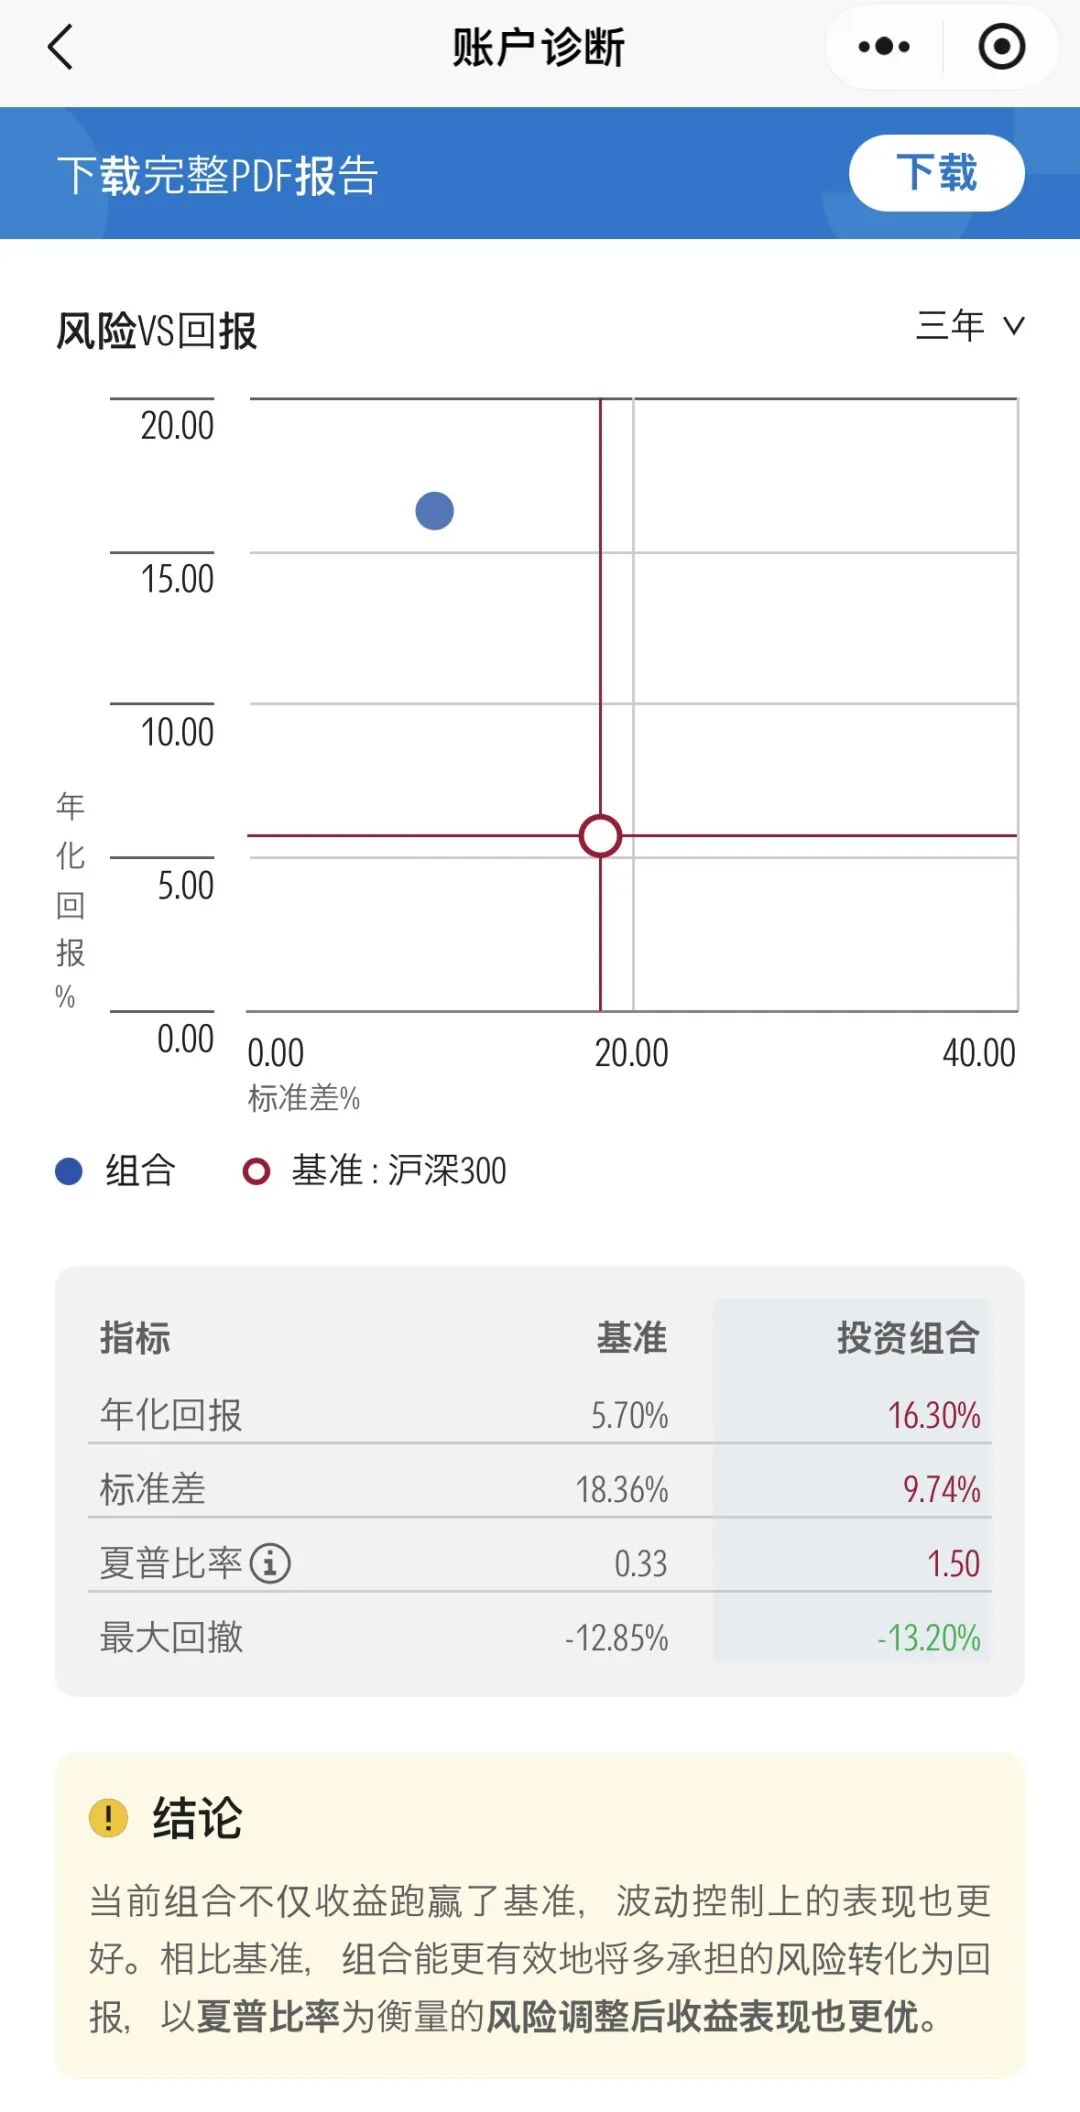
在这个过程中,我们可以借助晨星「账户诊断」等工具,先了解和分析现有组合的持仓结构与特征。在此基础上,再结合晨星基金分类,进一步了解各项投资的风险、收益和行为特征,从而更有针对性地筛选符合自身需求的投资标的。
左右滑动查看
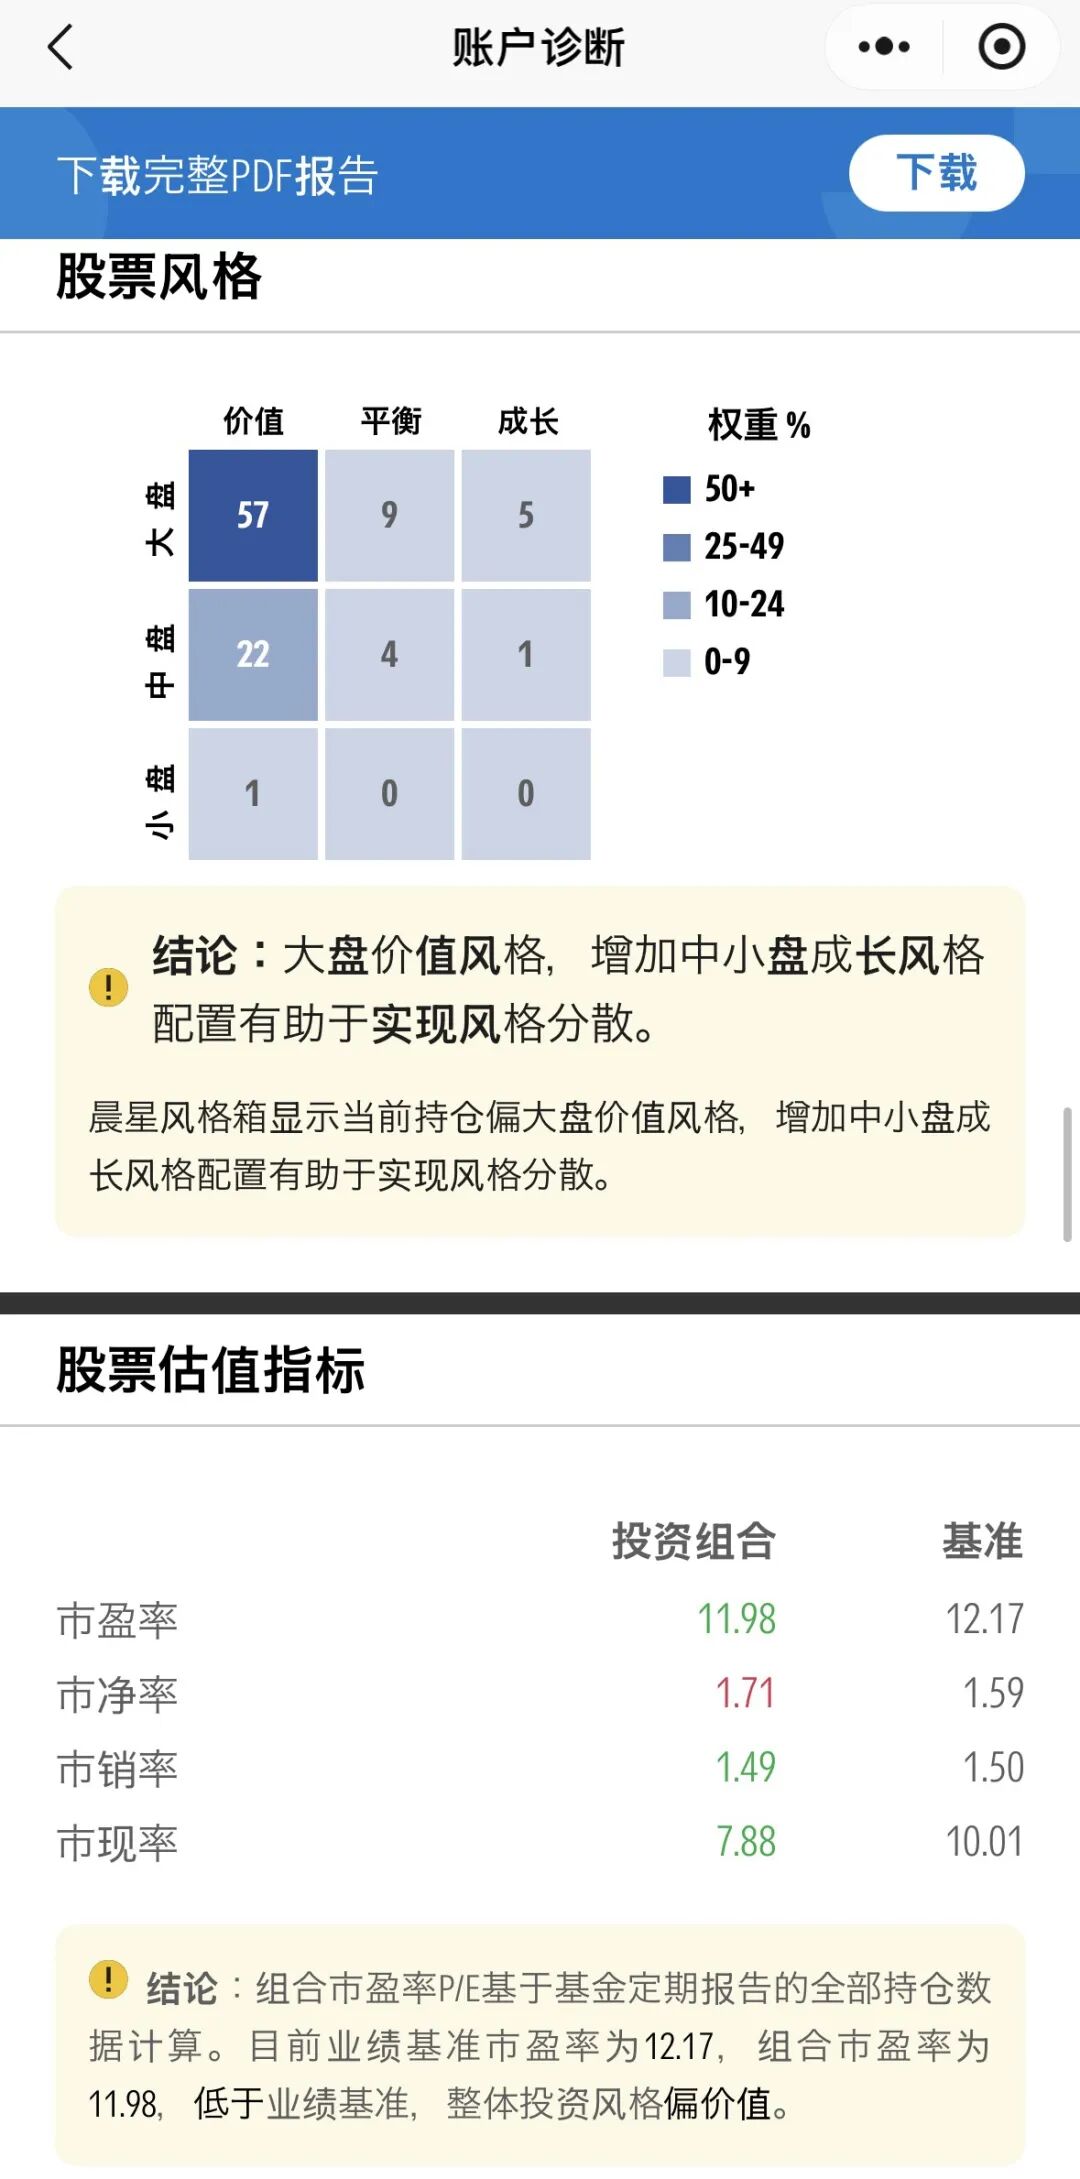
资料来源:晨星基金小程序
02
会给组合带来什么变化?
所有投资决策都伴随着取舍。
因此,除了明确这笔新投资在组合中的角色,我们还需要评估这新投资会给现有组合带来什么影响。
它可能可以提升现有组合的长期预期回报,但同时也可能会增加组合波动;它也许能让组合变得更加的分散、防御性更好,但代价也许是牺牲部分长期增长潜力。
而这些影响有多大,很大程度上取决于你给这笔新投资分配了多大的仓位。
通常来说,新投资在组合中的权重越高,它对整体风险特征、回报潜力、收入来源以及分散化水平的影响就越明显。
评估这些变化,也能帮助我们检验上一步对这笔投资在组合中所扮演角色的判断是否成立。
比如,如果加入这只基金后,组合的风险收益特征并没有明显变化,我们可能就要开始思考新增这笔投资的价值;反过来,如果它使组合大幅偏离原有目标配置比例,那我们就需要重新评估其适配性,或调整配置比例。
此外,除了关注收益表现,我们也应重视基金的历史风险特征,尤其是最大回撤。
这有助于你理解它在市场大幅波动时可能带来的下行风险,并进一步判断这一风险是否与你的组合目标相匹配,以及是否需要通过控制仓位来加以约束。
03
机会成本是什么?
在很多时候,我们会习惯把一个新机会视为一项独立的投资决策来评估。
但在现实中,我们所有的投资决策都会受到资金、风险承受能力等条件的约束。
当你为一项新投资增加仓位,就意味着这些资金无法同时配置到其他投资上。因此,每一次买入,实际上也意味着减少了对其他资产、其他主题或其他投资策略的配置。
这就是经济学中所说的“机会成本”。
机会成本在决策的时候很容易被忽视,尤其是在市场情绪高涨时。
我们很可能会因为新主题、新板块或新的投资故事而感到兴奋,而没有认真地去思考为了获得这项新投资的敞口,自己放弃了什么。
从机会成本的角度进行思考,有助于我们建立更强的投资纪律。
实际操作中,可以先问问自己,为什么选择配置这项投资,而不是为现有持仓加仓?
这个问题的答案,可以能够帮助我们更理性地判断这项决策究竟是为了改善组合,还是仅仅源于对某个新机会的兴奋。
虽然我们无法控制未来的回报,也无法预知市场结果,但我们可以控制投资组合的构建方式,以及塑造组合的每一个决策。
长期来看,持续从组合的角度做出正确的判断,对投资成功的影响,往往远大于单纯追逐下一个“赢家”。
作者 | 屈辰晨
往期推荐 ●●
// 1
// 2
// 3