主动基金重仓科技,追涨风险如何规避?
01
科技板块升温,主动偏股型基金的TMT仓位和拥挤度显著提升
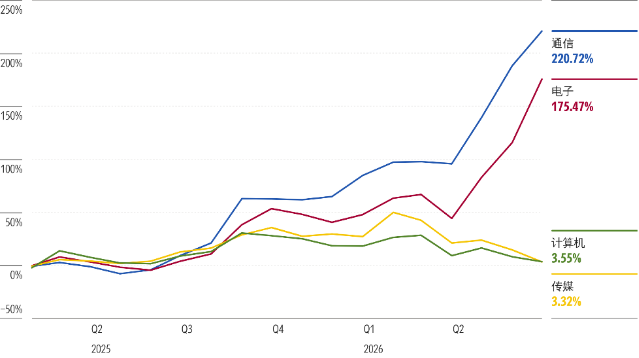
近年来的市场叙事中,科技板块无疑占据了核心位置。2025年下半年以来,凭借着AI、半导体等新兴产业加持,电子与通信两大行业以亮眼的走势,成为权益市场的主线,通信和电子两个行业累计涨幅分别达到220.72%和175.47%。
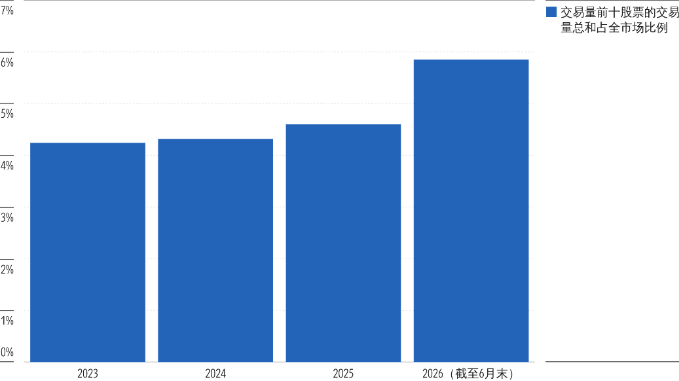
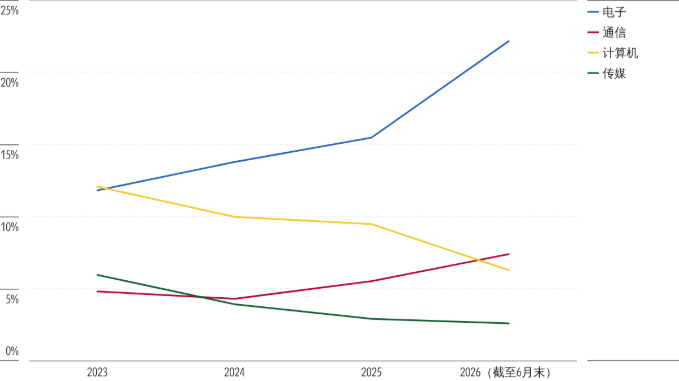
与此同时,板块资金集聚效应凸显,整体交易拥挤度同步上行。我们选取全市场成交额前十股票占比、行业交易占比、行业内个股交易集中度对拥挤度进行观测。2026年以来,成交额前十股票的占比从4.6%提高到5.9%,并且2025年至今电子、通信两大核心赛道的成交额在全市场总成交中的占比也稳步抬升:电子行业成交占比由2024年14%升至2025年15%,2026年进一步上行至22%;通信行业成交占比则从2024年4%增长至2026年7%。仅从上述两个维度来看,拥挤化特征尚不极端,但下沉至行业内部个股层面,资金扎堆的现象则会暴露得更为清晰。
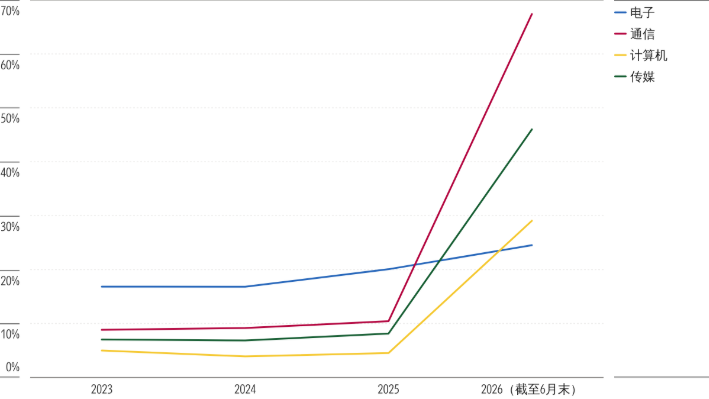
我们采用行业成交额前十只个股成交之和占板块总成交额的比重,作为行业内部交易集中度指标,2026年电子、通信、计算机、传媒四大细分板块该数值均出现明显上行,其中通信行业拥挤化程度最为突出,个股成交集中度从2024年9%大幅攀升至2026年67%,板块成交高度集中于中际旭创、新易盛等光模块产业链龙头;传媒板块拥挤程度紧随其后,集中度自2024年7%抬升至2026年46%,成交核心标的大多属于昆仑万维、易点天下等AIGC主题股。
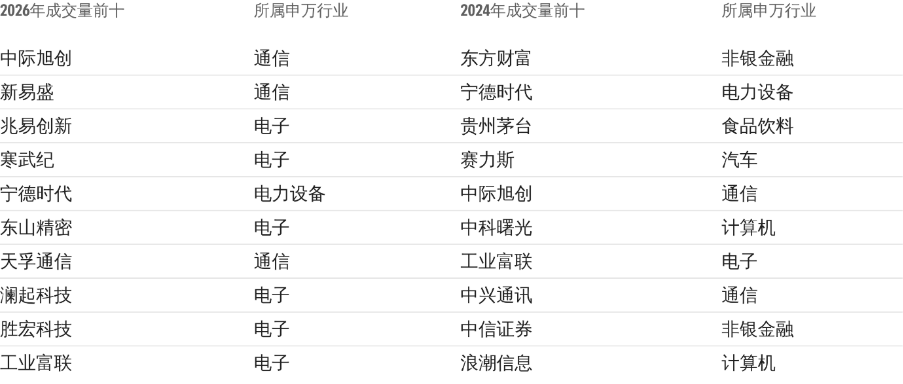
观察图表5中2024年与2026年全市场成交额前十个股对比数据,可以清晰看到市场交易资金持续向TMT板块集中的趋势,个股成交活跃度的赛道倾斜特征十分突出;2024年全市场成交额排名前十的个股中只有5只属于TMT标的,到2026年,成交额前十个股里TMT个股数量大幅增至9只。
图表1:TMT板块各细分行业2025年以来累计涨幅
数据来源:同花顺,晨星整理;
截至日期:2026年6月30日
图表2:成交额前十股票的成交额总和占全市场比例
数据来源:同花顺,晨星整理;
截至日期:2026年6月30日
图表3:TMT板块各细分行业成交额占市场比例
数据来源:同花顺,晨星整理;
截至日期:2026年6月30日
图表4:TMT板块各细分行业,成交额最大十只股票占行业总成交额比例
数据来源:同花顺,晨星整理;
截至日期:2026年6月30日
图表5:2024年和2026年全市场成交量前十股票对比
数据来源:同花顺,晨星整理;
截至日期:2026年6月30日
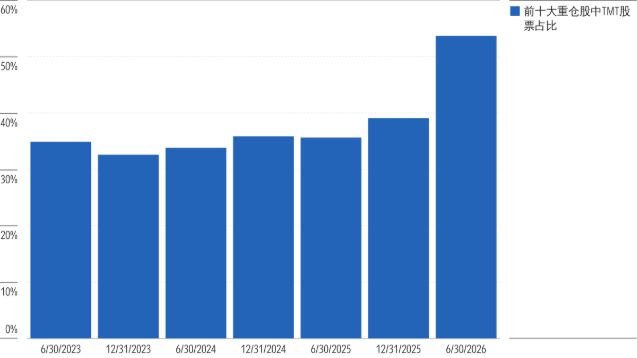
随着公募基金二季度报告悉数披露,主动偏股型基金的行业配置方向得以清晰展现。自从TMT板块在2025年下半年启动上涨行情以来,主动偏股型基金的前十大重仓股当中,TMT板块持仓占比持续提升,尤其是从2025年4季度末的39.06%,跃升至2026年2季度末的53.62%,占比突破50%大关。
股价是市场多类交易主体预期与行为博弈形成的结果,公募基金作为权益市场核心机构投资者,持仓与交易行为对板块及个股价格具备显著定价影响力,其抱团行为一定程度拉升了相关板块的热度。与此同时,公募基金行业配置的动态调整,也对其自身投资操作构成显著影响,带来不可忽视的风险。
图表6:晨星主动偏股型基金前十大重仓股中TMT股票占比显著提升
数据来源:晨星,同花顺;
截至日期:2026年6月30日
02
大涨之后,估值风险不容小视
电子和通信板块近年的表现明显受AI、半导体、机器人等投资逻辑所驱动。从持仓市值观察,2026年2季度主动偏股型基金的TMT持仓当中,持仓市值前五名分别是中际旭创、新易盛、东山精密、寒武纪、中芯国际,均属于近期上涨显著的电子和通信行业。这五家公司的业绩核心驱动均为全球AI算力扩张以及半导体行业高景气:中际旭创、新易盛靠光模块海外大厂订单放量盈利上行;东山精密依靠光模块和AI高端PCB双主线贡献业绩增量;寒武纪依托国产智算采购,新一代AI芯片出货增长;中芯国际则受益国产AI芯片代工需求、成熟制程涨价与先进产能爬坡。
基金经理加大科技板块的配置力度固然有其逻辑,但背后所蕴含的风险值得关注。从估值层面看,中际旭创、新易盛、东山精密、寒武纪与中芯国际等核心标的的估值水平已升至不容忽视的高位。截至2026年6 月末,上述个股滚动市盈率分别达到95倍、79倍、236倍、369倍与262倍,均显著超出各自历史估值区间的均值水平,处于历史较高分位。将视角拓宽至科技板块整体,作为 A 股成长风格核心风向标的创业板指与科创50指数,同期市盈率分别为53倍与249倍,同样位于历史较高区间。高估值背后,是市场对业务盈利前景的乐观预期,且已在较大程度上提前计入了未来的业绩增长空间。若后续公司实际业绩增长未能匹配当前估值所隐含的增速水平,股价将面临盈利下修与估值收缩共振的戴维斯双杀风险。
03
历史镜鉴:食品饮料与新能源抱团的兴衰
公募基金的行业抱团并非新鲜事,过去十年间,A股市场经历了多轮抱团行情,每一轮都遵循相似的路径,从产业景气驱动、资金集中涌入、估值持续抬升、业绩自我强化,最后外部催化因素瓦解,股价和基金净值双双回落。
回顾过去,2016年至2020年在消费升级和外资流入等因素的共同推动下,以贵州茅台、五粮液为代表的消费白马股备受资金青睐。茅台市盈率从20倍左右一路攀升至65-70倍,市场一度认为消费龙头的估值可以长期维持高位。然而2021年之后,随着消费基本面转弱,之前涨幅较大的消费龙头股的业绩以及估值水平均难以为继,消费龙头股被迫步入熊市。而在2020年到2021年期间,在双碳战略催化下,新能源车、光伏、锂电成为市场主线,抱团顶峰时期,宁德时代、隆基股份等龙头股股价在两年内大幅上涨。市场甚至将宁德时代的业绩测算推演至2060年,市盈率最高接近150倍。2022年和2023年,补贴退坡、产能过剩等因素叠加,新能源抱团迅速瓦解,宁德时代2021年高点至2024年低点的跌幅接近60%。
市场对基金抱团风险的关注,往往首先指向抱团瓦解阶段的连锁反应:板块开启持续调整后,重仓相关赛道的基金持仓浮亏不断扩大,随之削弱投资者持有信心并引发集中赎回行为;基金为应对赎回只能被动抛售个股,进一步打压板块股价,股价下跌又会加剧市场赎回预期,形成下跌-赎回-卖出-下跌的负反馈循环。但另一项容易被投资者所忽视的重要影响在于,当基金持股集中于单一行业或投资主题时,投资组合本身的风险敞口被放大。这不仅会在抱团瓦解时造成幅度更深的净值回撤,也会推高组合的波动水平。
04
监管新规:风格漂移时代正在终结
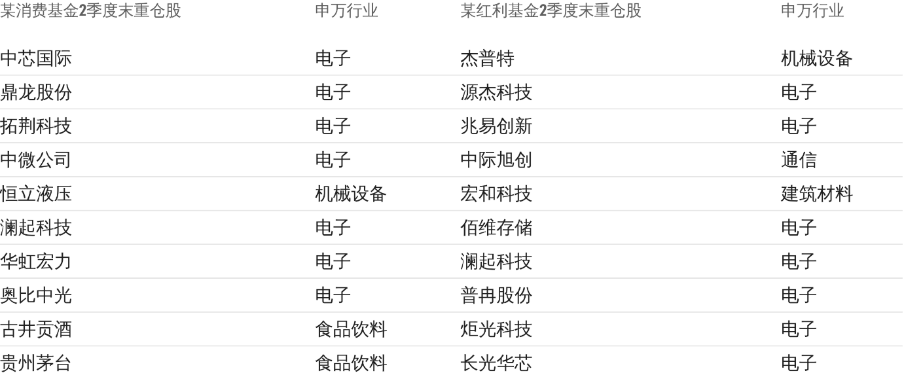
基金抱团行为的风险除了体现为市场泡沫和高持股集中度,部分基金为了追逐短期业绩排名,会偏离合同约定的投资方向,买入当下最热门的赛道股票,也就是投资者常说的“挂羊头卖狗肉”。比如某只以中证内地消费主题指数为业绩比较基准的消费主题基金,其业绩比较基准主要包括食品饮料、家用电器、汽车、农林牧渔等行业,TMT行业的占比只有0.82%,电子行业的占比为零,但是基金今年2季度重仓股中有7只电子行业的股票,重仓股中TMT股票占比达到78%。再比如某只名字中包含“分红”字眼、业绩比较基准为上证红利指数的基金,今年2季度末也出现了重仓股中TMT股票占比达到76%的风格漂移行为。这种行为会让投资者承担超出预期的风险,甚至偏离既定的投资目标。随着监管新规的发布,基金风格漂移的行为将得到更大的约束,新规规定主题投资基金80%以上的非现金资产必须投向合同约定的投资方向,业绩比较基准必须真实匹配基金风格,不得随意变更;主动权益基金若长期大幅跑输基准,将直接影响基金管理人及基金经理的薪酬考核。
图表7:某消费基金和红利基金的2季度末重仓股
数据来源:晨星,同花顺;
截至日期:2026年6月30日
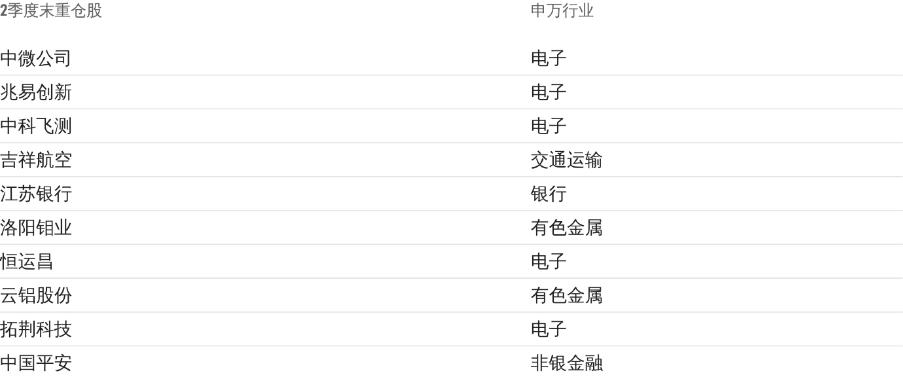
除了甄别消费主题基金重仓TMT这类显性的风格漂移产品,对于投资范围为全市场的主动偏股型基金,投资者同样需要关注其投资策略的稳定性,以及持仓方向是否契合基金经理的长期能力圈。比如我们观察到市场中某位基金经理过往长期坚守低估值选股思路,风格稳定偏向大盘平衡、大盘成长,但自2025年四季度起加大电子板块的配置力度,至2026年二季度末,前十大重仓股中电子行业个股已达5只,合计仓位占前十重仓股票的57%。若一位长期恪守安全边际选股原则的基金经理,突然放松估值约束、跟风布局高估值的TMT赛道,往往反映出其投资框架的一致性出现松动。而且当基金经理进入自身研究积淀与认知边界之外的领域时,对行业景气节奏、个股风险定价的判断更容易出现偏差,不仅难以贡献稳定的超额收益,反而可能在板块波动中引发更大的投资损失。
图表8:某低估值风格基金2季度末重仓股
数据来源:晨星,同花顺;
截至日期:2026年6月30日
05
单次主题和行业押注不足以定义基金经理真实能力
投资者在筛选主动管理基金时,不应仅凭基金经理单次主题或行业押注的成功,便认可其投资管理能力。单一赛道的业绩爆发高度依赖行业贝塔行情,其中蕴含风格与运气成分。投资者筛选基金的第一步,应当先剔除存在风格漂移、产品定位与实际持仓严重不符的基金经理;与此同时,基金只有经历至少一轮完整的市场周期,历经牛熊转换、风格轮动的多重检验,对基金经理能力的评价才具备完整性与参考价值,也才能更准确地判断其业绩的长期可持续性。投资者可以通过基金定期报告以及媒体采访等信息渠道,来充分了解基金经理在行业配置和选股上的思路,以此来挑选投资策略稳定、投资决策具备充分逻辑支撑的基金经理。
除此之外,投资者还应规避追涨杀跌的非理性操作,错误的择时行为极易让投资者陷入高位追涨被套、低位恐慌割肉的窘境,最终自身实际收益大幅跑输基金同期净值收益。晨星关于投资者回报差的相关研究数据表明,市场投资者普遍会因择时失误形成负向投资者回报差,该现象在波动更大的偏股型基金中表现尤为突出;高波动产品虽存在博取超额收益的机会,但其下行风险同样不容小觑。多数投资者容易被短期亮眼收益吸引而忽略潜在风险,在这类高波动基金上频繁进出、追涨杀跌,持续侵蚀自身实际投资回报。此外,持仓集中度偏高的基金波动水平通常更高,对应的投资者回报差也会更为明显:若基金经理能精准筛选并集中配置有超额表现的证券,这类策略虽可借此展现出较强的收益爆发力,但当市场风格快速切换时,组合容易因缺乏分散性缓冲而大幅下挫,导致此前追涨入场的投资者面临较大亏损压力。
Morningstar晨星旗下账号
推荐阅读