晨星展望 | AI行情卷土重来,美股进入“更难买”的阶段?

在刚刚过去的二季度,美股迎来了一轮强势反弹。
经历了一季度的大幅波动后,美股在二季度迅速收复失地。此前一度让投资者担忧的科技股重新走强,再次成为推动市场上涨的核心力量。二季度,晨星美国市场指数上涨15.52%,而科技板块同期则涨幅达到32.02%。
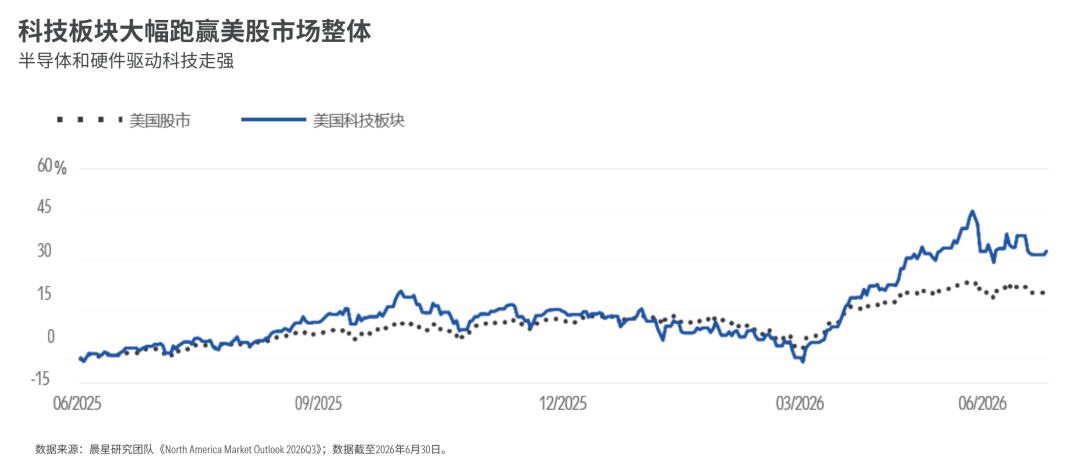
当前,市场所处的位置已经和一季度末时大不相同。二季度的反弹修复了不少此前被低估的风格和板块,也让接下来的配置难度有所上升。
今天,就让我们结合晨星研究团队最新发布的《2026年三季度北美市场展望》,看看美股市场当前处于什么位置,以及下半年配置美股的思路需要如何调整。
01
AI再次成为美股主线
今年一季度,AI股票曾是拖累美股下跌的主要因素之一。但到了二季度,随着市场对AI基础设施建设周期的信心重新升温,人工智能股票再次成为推动美股上涨的主要动力。
从投资风格来看,成长股的表现明显优于均衡和价值。其中,科技板块贡献了成长股二季度回报的68%。
均衡型股票同样受益于科技股反弹。在均衡型风格中,科技板块贡献了约一半收益。不过,能源、防御性消费和公用事业板块的表现相对拖累了整体回报。
相比之下,价值股虽然在二季度也录得上涨,但由于能源和通信服务板块配置权重较高,整体表现相对平淡。
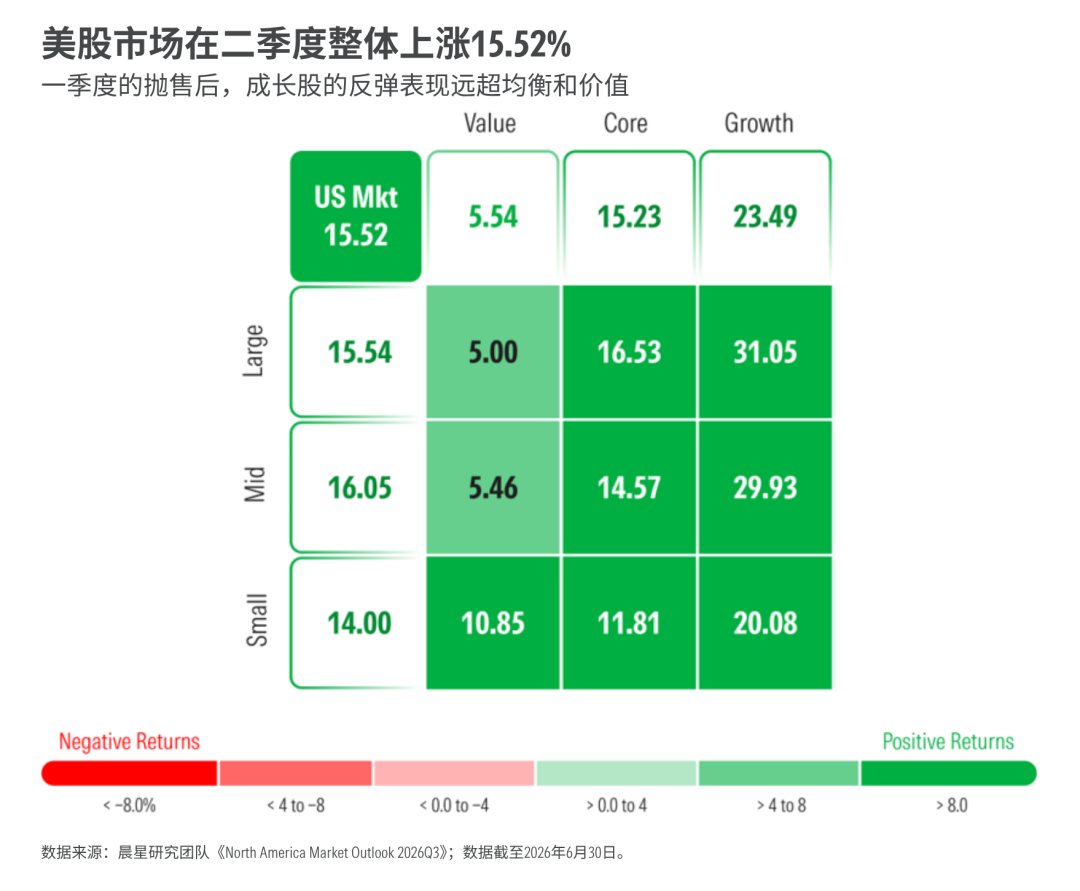
从市值角度看,大盘股二季度的上涨,很大程度上依赖于少数AI相关股票的强劲表现。
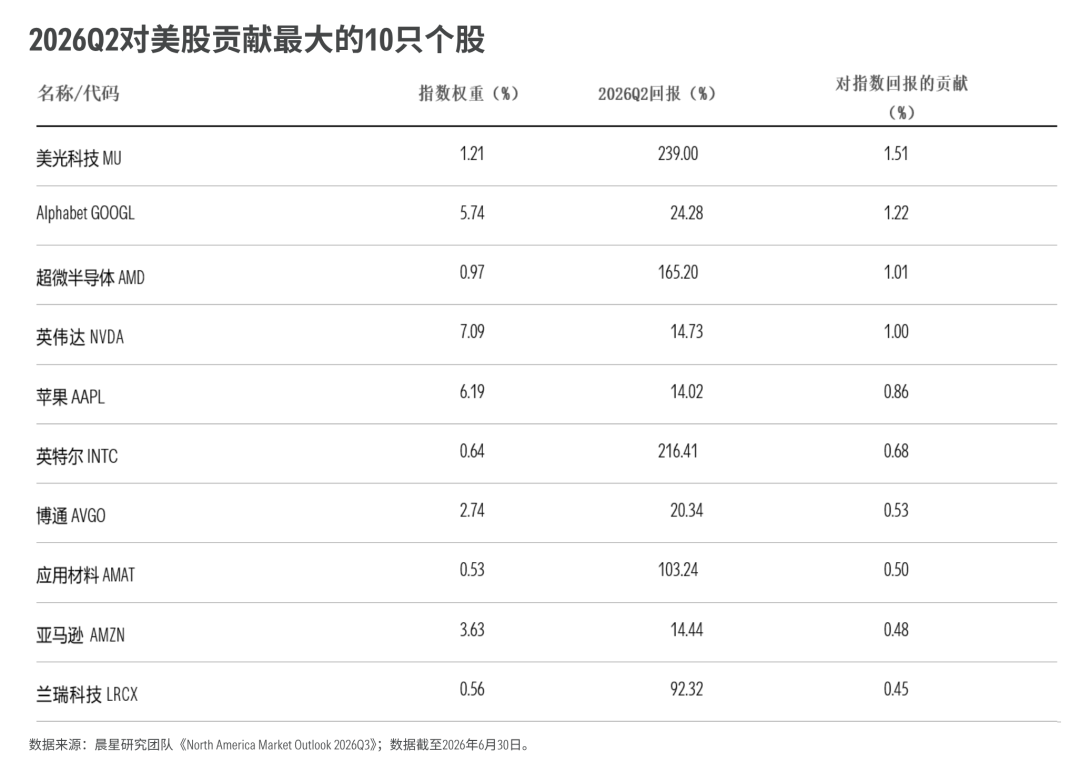
晨星研究团队的归因分析显示,二季度大盘股70%以上的涨幅,仅来自9只AI主题相关股票。换句话说,虽然指数层面涨势强劲,但真正推动市场上行的力量,仍然集中在少数AI受益股上。
中盘股在二季度亦有亮眼表现,主要得益于半导体股票的大幅上涨。二季度,闪迪(SanDisk)回报率高达258%,美满电子(Marvell)、希捷(Seagate)和西部数据(Western Digital)也分别上涨201%、147%和136%。
小盘股的回报来源则相对分散。从行业归因看,科技和工业板块贡献了小盘股约一半回报,而能源和基础材料板块则对整体表现形成拖累。
02
估值重新趋于均衡,结构性机会减少
整体来看,经历二季度上涨之后,美股整体估值已经不像一季度低点时那样便宜。
根据晨星股票分析团队覆盖的、在美国交易所上市的700多只股票的内在价值综合测算,截至2026年6月30日,美国股票市场的价格/公允价值比为0.92。这意味着,当前美国股票市场价格较晨星公允价值估计低约8%。
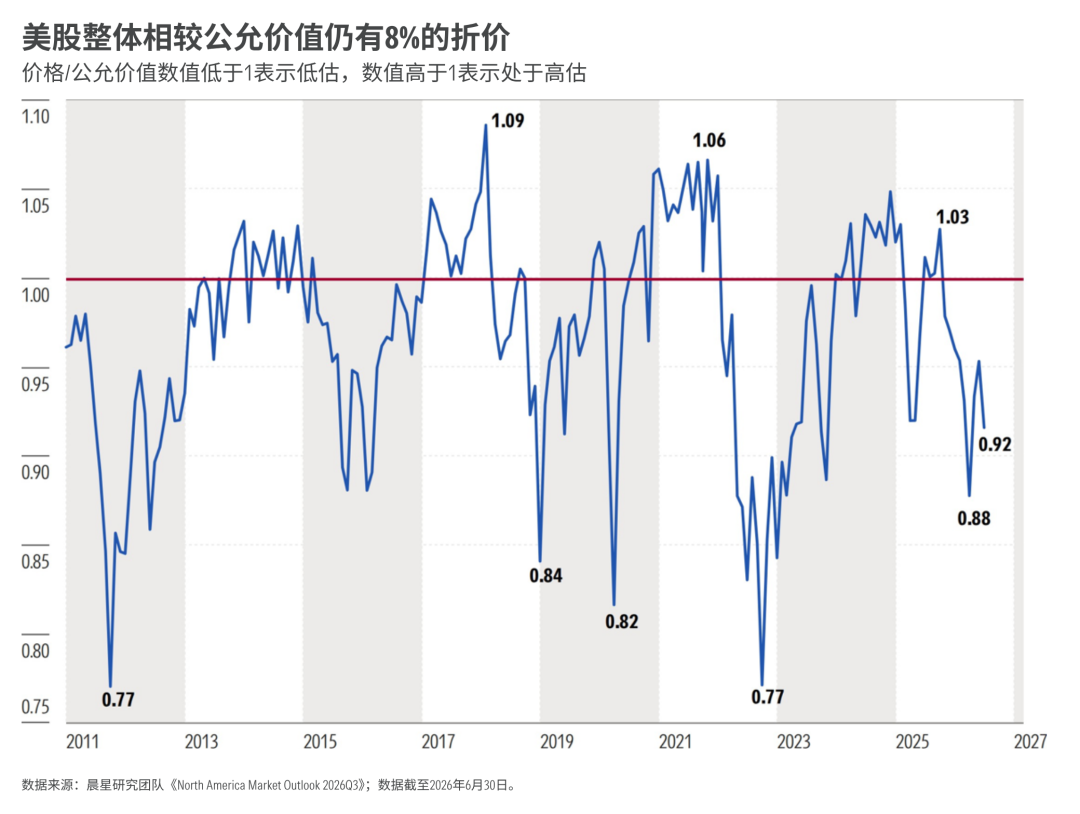
虽然美股整体仍处于相对低估的水平,但晨星研究团队认为,这一安全边际还不足以支持投资者把美股配置比例提高到长期战略资产配置目标之上。
原因在于,我们年初时观察的许多风险因素并没有消失。
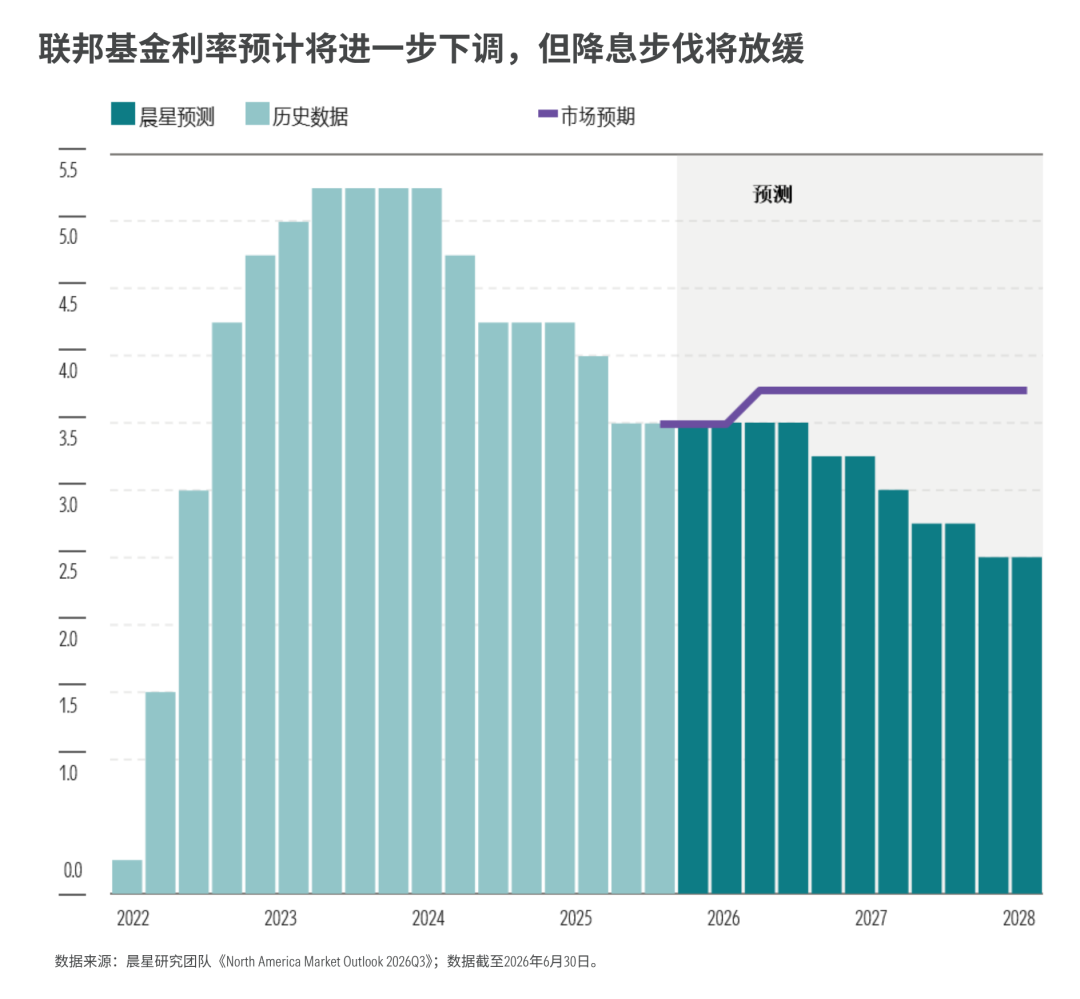
从宏观环境来看,美国的经济压力犹存。晨星宏观团队预计,美国经济增速大致会维持在2%左右,并在上下0.5个百分点的区间内波动。我们认为,这一增速略低于美国经济的长期潜在水平,而长期利率在今年下半年也可能继续维持区间震荡。
当前市场已经计入了年底前至少一次、甚至两次联邦基金利率上调的预期。同时,在油价回落真正传导至通胀数据之前,整体通胀短期内可能仍会维持在较高水平。
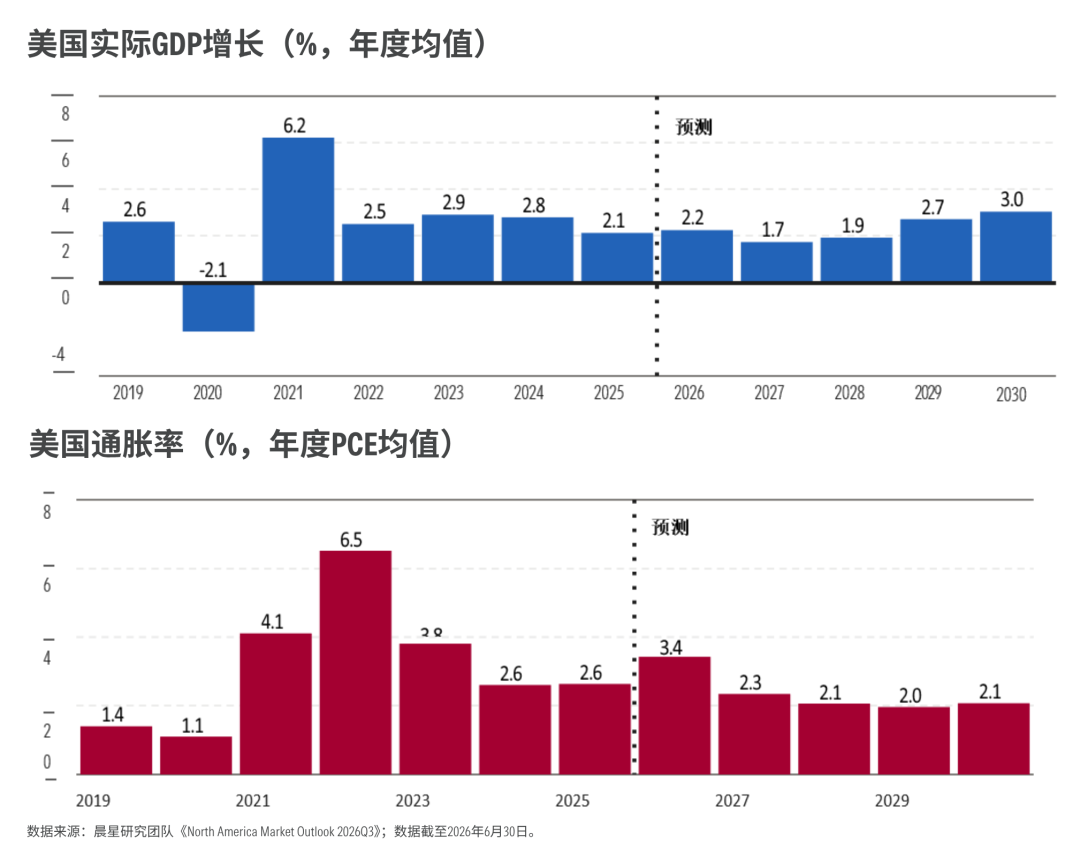
此外,AI基础设施建设热潮中的支出增速,仍是悬在美股头上的“达摩克利斯之剑”。
过去两年,AI相关资本开支一直是支撑美股估值的重要逻辑。市场愿意为相关公司给出更高估值,是因为相信这些投入未来能够转化为收入增长、效率提升和利润率扩张。一旦AI资本开支无法兑现为相应的业绩增长,或者回报不及预期,投资者对这一估值逻辑的信心就可能动摇,相关个股也可能面临更大的股价波动。
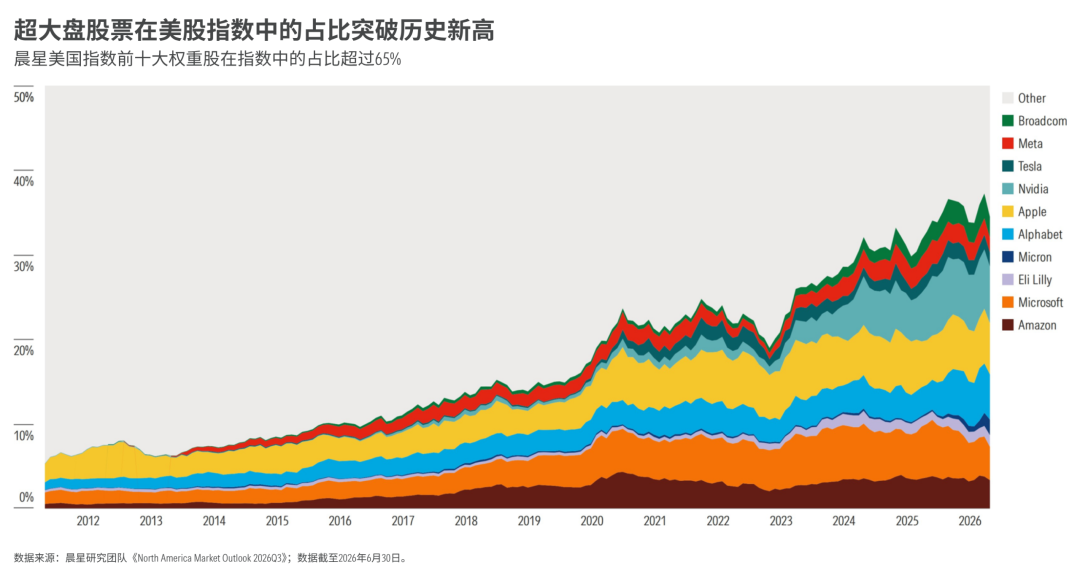
另一个值得注意的风险,是美股持续攀升的市场集中度。
最近几年,少数大型科技股因大幅上涨,在指数中的权重进一步提高。即使投资者通过指数基金进行多元化配置,组合实际也可能面临集中于少数几只股票的风险。一旦权重股出现调整,指数层面的波动也可能被进一步放大。
因此,在当前阶段,投资者不仅需要关注美股整体估值是否合理,也需要意识到,许多主流美股指数本身已经对科技板块、尤其是大型科技股形成了较高权重暴露。
如果组合中已经配置了相关指数产品,再额外叠加AI主题基金、科技股基金或个股,可能会进一步放大组合对同一类资产的集中风险。
03
下半年美股投资需回归均衡配置
在2026年年初的展望中,晨星研究团队曾指出,2026年的市场波动可能会高于2025年,并建议投资者采用“杠铃型”投资组合:一端超配成长股,另一端超配价值股。
随后,在一季度市场大幅抛售后,我们建议投资者兑现价值股收益,并将资金重新投入到折价更深的成长股中。之后,成长股快速反弹。随着估值逐步升向公允价值,我们又建议投资者锁定部分成长股收益,并重新回到杠铃型组合。
而到了目前这个阶段,大多数风格和行业的估值已经大体回到相对均衡的水平。
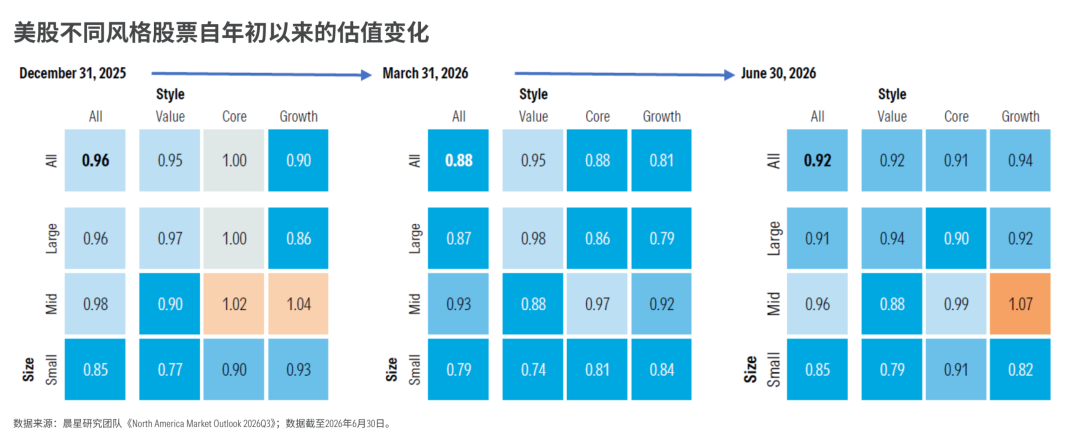
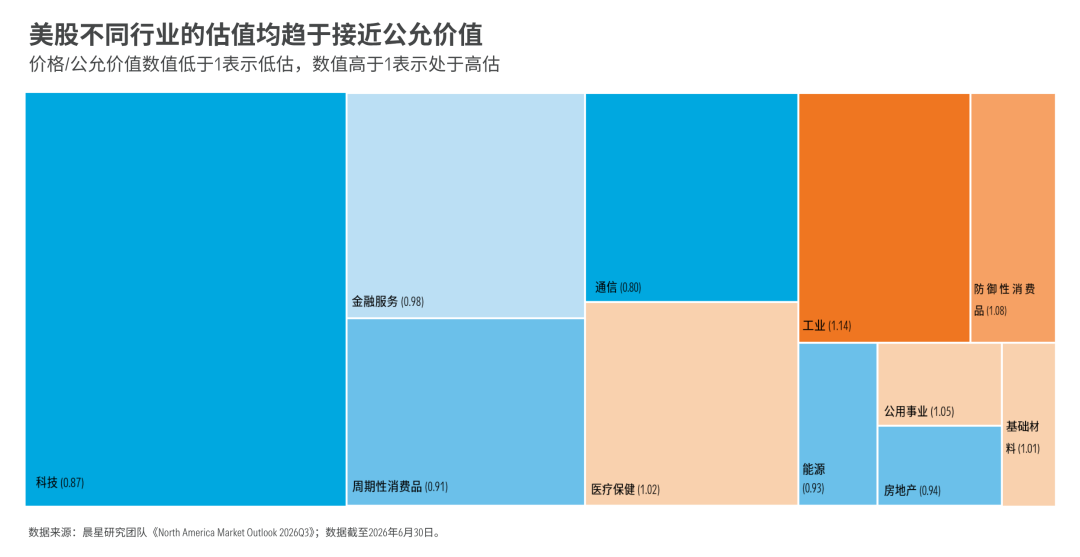
从行业来看,过去一个季度,大多数行业板块的估值都在向公允价值靠拢。与上一季度甚至2026年初相比,市场中的估值错配已经明显减少。
但这并不意味着机会已经消失。只是相比一季度低点时的“广泛低估”,当前市场更需要投资者进行更细致的行业和个股选择。
整体来看,在行业配置上,通信服务、部分软件股、房地产、金融服务以及部分能源股仍值得关注;而对于部分估值已经透支的AI硬件、数据中心相关工业股以及必选消费龙头,则需要保持谨慎。
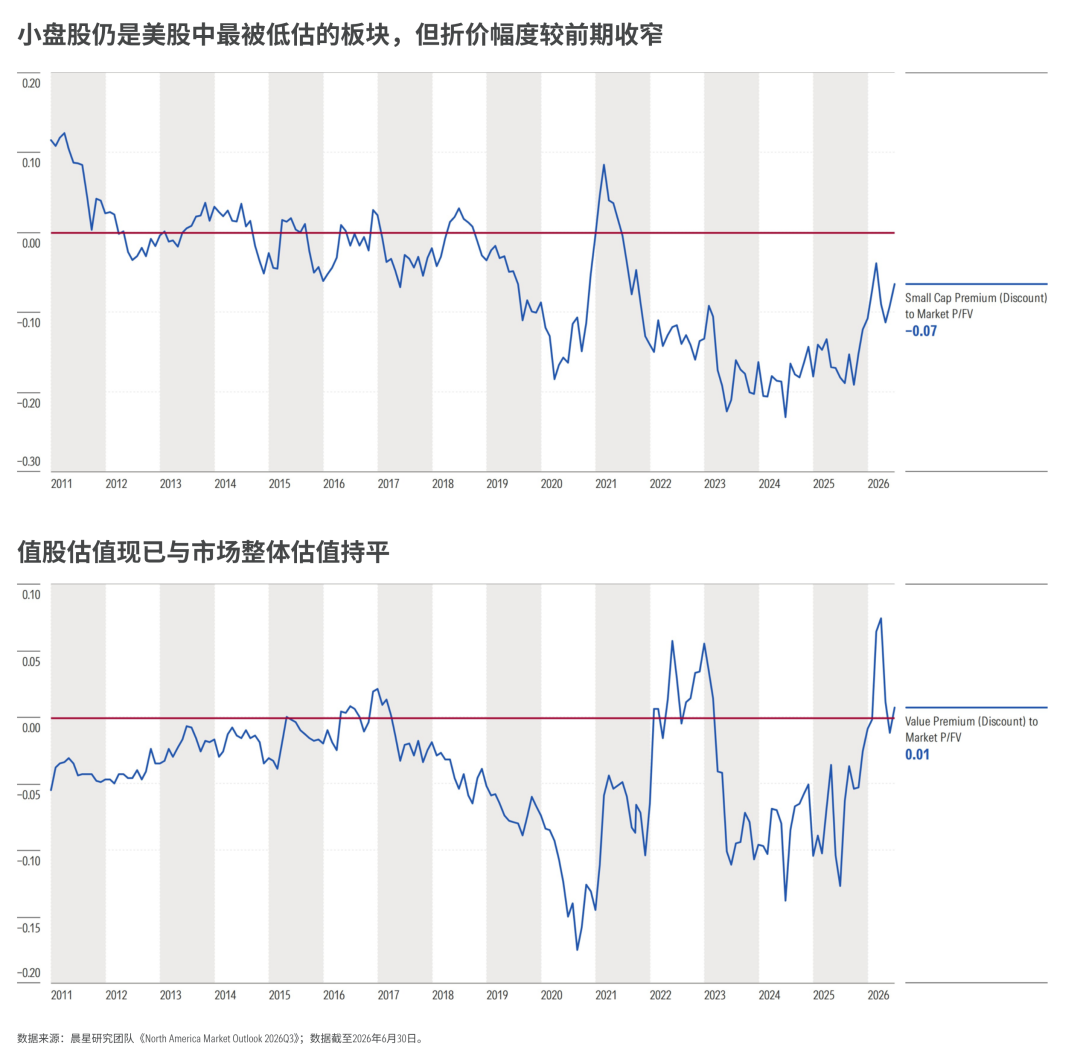
从市值规模看,小盘股依然是市场中低估程度较高的部分。即便小盘股刚刚录得三十多年来最佳上半年表现,并且明显跑赢大盘,其估值相对公允价值仍然具有吸引力。
二季度美股的强劲反弹,再次说明市场波动中往往孕育着机会。但对于现在的市场而言,AI虽仍是美股的重要主线,却不应成为投资组合里的唯一答案。
晨星研究团队认为,投资者当前更适合在不同风格和行业的股票之间采取更均衡的配置,而不是押注某一类风格。
当市场再次接近公允价值,真正重要的不是追逐最热门的股票,而是在波动中持续识别价格与价值之间的差距。
作者 | Dave Sekera, Preston Caldwell
编译 | 屈辰晨
往期推荐 ●●
// 1
// 2
// 3