2026年一季度中国ETF市场资金流全景 – 单季最大资金净流出,规模显著收缩
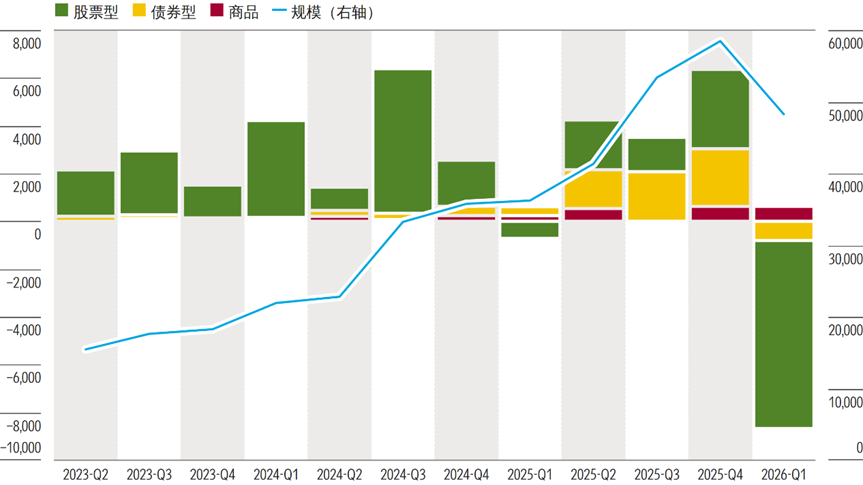
中国ETF市场在历经连续几年爆发式增长后,2026年一季度出现历史上单个季度最大规模的资金净流出。根据晨星Direct数据显示,一季度ETF市场资金净流出高达8053亿元,ETF资产管理规模从2025年末的5.85万亿元骤降至2026年一季度末的4.83万亿元(本文规模和资金流数据不包括货币市场基金)。
图表1:近三年ETF季度资金流与资产管理规模(单位:亿元)
数据来源:Morningstar Direct, 同花顺;
数据截至日期:2026年3月31日
01
2026年一季度国内ETF市场发展及产品新发概览
2026年初,国内A股市场延续2025年末的加速上涨行情,上证指数再度创下近十年新高,1 月中下旬,监管层面提示市场过热风险,叠加中央汇金大举赎回宽基ETF,直接导致一季度国内ETF市场出现单季最大规模资金净流出,国内ETF整体资产管理规模出现明显收缩。
从各资产类别来看,股票型ETF受宽基产品巨额赎回拖累,一季度合计资金净流出达7875亿元;债券型ETF则结束了2025年连续三个季度大额资金净流入的走势,当季转为净流出734亿元;商品ETF得益于金价的高涨,成为唯一实现资金净流入的大类资产,一季度共吸引557亿元的资金流入,延续了2025年四季度的强劲增长势头。
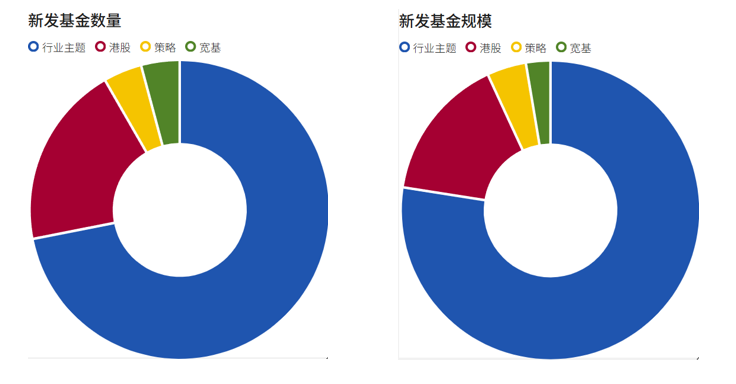
虽然2026年一季度国内ETF市场规模明显回落,但新发产品数量保持平稳,与2025年四季度相比基本持平。一季度共有76只ETF新产品发行,且全部为股票型ETF;同期有2只股票型ETF清盘。截至一季度末,国内ETF产品数量达到1449只,其中股票型ETF为1379只,债券型ETF为53只,商品ETF为17只。
行业主题ETF成为一季度ETF新发产品的绝对主力,无论新发数量还是规模都占据新发产品总量的七成以上。一季度共有55只行业主题ETF发行上市,截至一季度末总规模约270亿元。2026年A股市场延续了结构性行情,相关行业板块景气度持续走高、赛道极致分化,各家基金公司持续加码布局相关行业主题ETF,抢占细分赛道布局先机。此外,港股相关ETF延续2025年以来的发行热度,一季度新成立15只产品,主要跟踪中证港股通互联网、恒生港股通科技主题以及恒生生物技术等热门指数。
图表2:2026 Q1新发ETF产品各类别的数量与规模占比
数据来源:Morningstar Direct;
数据截至日期:2026年3月31日
02
按资产类别划分的资产管理规模和资金流向
(一)股票型ETF
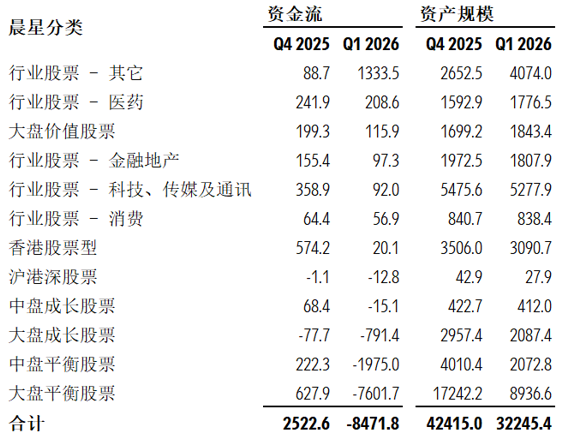
2026年一季度,股票型ETF(非QDII)的资金净流出高达8472亿元,虽然行业主题ETF的各个晨星分类均实现了可观的资金净流入,但受到宽基ETF巨额资金净流出的拖累,整个股票型ETF创下历史最大单季资金净流出。从资金流入结构来看,行业股票 - 其它这个分类资金流入最多,该分类下基金数量众多,涵盖了多个细分板块的行业主题ETF,其中电网设备、有色金属以及化工产业等行业主题ETF一季度吸金效应尤为突出。具体来看,华夏中证电网设备主题ETF单只产品在一季度吸引资金流入高达252.6亿元,位列全市场ETF产品资金流入首位。有色金属、化工等传统周期行业迎来基本面显著复苏,企业盈利持续修复,吸引大量资金配置相关细分赛道ETF。
宽基ETF在2026年初终结了连续两年的大额净流入态势,一季度遭遇了前所未有的巨额赎回。以大盘平衡股票、中盘平衡股票和大盘成长股票为代表的晨星分类包含了市场上数量最多、规模最大的宽基ETF,一季度合计资金净流出超过1万亿元。根据资金净流出规模排名靠前的ETF的季报显示,中央汇金对沪深300、上证50、中证500、中证1000以及创业板ETF进行了大幅减持,这是宽基ETF资金净流出最直接和最主要的原因。回顾过往几年,中央汇金历来在A股市场下跌恐慌阶段增持宽基ETF,发挥市场类平准基金作用。而在今年年初市场阶段性过热、快牛行情升温时,中央汇金对宽基ETF进行了减持,同时基金的一季报也显示汇金有加仓部分行业主题ETF。
图表3:按晨星分类划分的股票型ETF(非QDII)的资金流和资产管理规模(按2026 Q1资金流排序,单位:亿元)
数据来源:Morningstar Direct, 同花顺;
数据截至日期:2026年3月31日
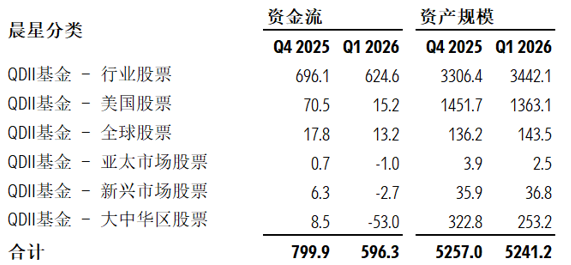
跨境类的6个QDII基金分类中,QDII基金 – 行业股票的资金流入继续领跑其他类别。该分类下的12只恒生科技ETF产品在2026年一季度继续吸金超过440亿元,其中华泰柏瑞南方东英恒生科技指数ETF(QDII)和华夏恒生科技ETF(QDII)两只产品均进入一季度全市场ETF资金净流入前10名的产品名列。
图表4:按晨星分类划分的QDII股票型ETF的资金流和资产管理规模(按2026 Q1资金流排序,单位:亿元)
数据来源:Morningstar Direct, 同花顺;
数据截至日期:2026年3月31日
(二)债券型ETF
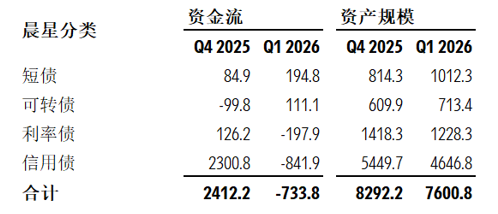
债券型ETF在2025年实现了产品数量与规模的双重高速扩张,在2025年高增长基数之下,2026年一季度债券ETF出现近三年来首次资金净流出与规模回落。信用债ETF在一季度净流出高达842亿元,主要源于2025年新发的科创债ETF和基准做市信用债ETF出现较大规模的赎回,合计净流出近千亿元。其中1月份科创债ETF和基准做市信用债ETF的整体规模下降幅度最大,资金流出最多,主要由于信用债ETF的持有人几乎全是机构投资者,以银行自营、券商等为主的短期资金在2025年末大量涌入,又在2026年1月快速流出,投资者的集中赎回导致信用债ETF的资金流出现了较大波动。与之形成对比的是,短债ETF受益于资金面宽松带动短端收益率下行,叠加市场避险需求升温,一季度实现资金净流入195亿元。
图表5:按晨星分类划分的债券型ETF的资金流和资产管理规模(按2026 Q1资金流排序,单位:亿元)
数据来源:Morningstar Direct, 同花顺;
数据截至日期:2026年3月31日
(三)商品ETF
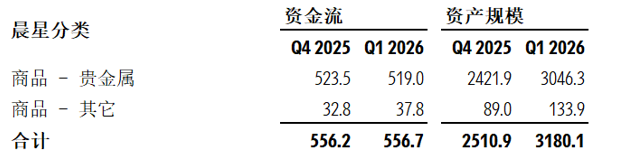
伴随着黄金价格的一路攀升,叠加全球地缘冲突加剧、经济不确定性上升,黄金ETF延续强劲吸金态势,2026年一季度净流入资金519亿元,连续两个季度单季吸金超过500亿元。商品 – 其它这个类别共有3只产品,一季度同样保持资金净流入,其中大成有色金属期货ETF、建信易盛郑商所能源化工期货ETF两只产品吸引资金流入均接近20亿元。
图表6:按晨星分类划分的商品ETF的资金流和资产管理规模(单位:亿元)
数据来源:Morningstar Direct, 同花顺;
数据截至日期:2026年3月31日
03
ETF竞争格局
(一)ETF产品季度资金流排名
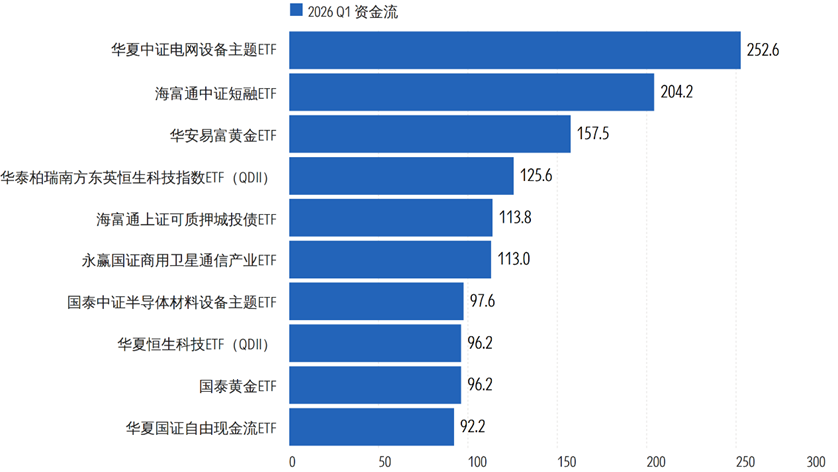
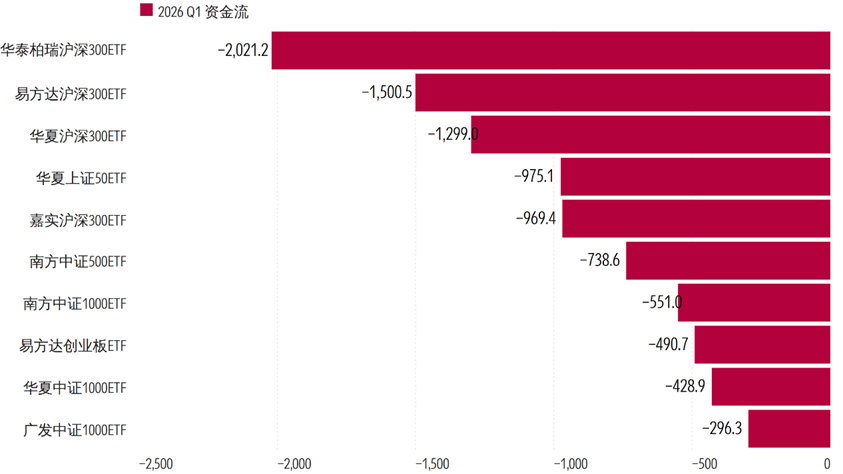
千亿级宽基ETF规模大幅缩水,成为2026年一季度国内ETF市场最突出的特点。从全市场一季度资金流排名来看,资金净流入前十的产品中已无宽基ETF身影,而资金净流出前十的产品列表则被宽基ETF包揽。2025年末全市场共有7只ETF产品规模超过一千亿元,至2026年一季度末仅剩余3只,除了2只沪深300ETF产品维持千亿规模外,华安黄金ETF成功跻身千亿行列,成为首只规模突破千亿元的商品ETF。一季度资金净流入排名前十的ETF产品中,行业主题ETF数量居首,黄金ETF、QDII跨境ETF及短债ETF紧随其后,资金流排名的榜单结构也充分印证了一季度ETF市场资金向高景气赛道、跨境资产与黄金等避险资产集聚的资金流向格局。
图表7:资金净流入前10名ETF产品(单位:亿元)
数据来源:Morningstar Direct;
数据截至日期:2026年3月31日
图表8:资金净流出前10名ETF产品(单位:亿元)
数据来源:Morningstar Direct;
数据截至日期:2026年3月31日
(二)前20大ETF提供商
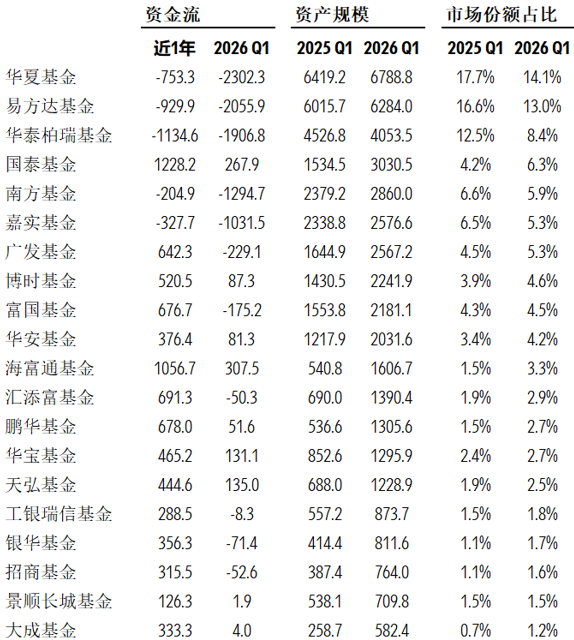
华夏基金、易方达基金、华泰柏瑞基金作为ETF资产管理规模的前三甲,2026年一季度,受旗下宽基ETF大幅赎回拖累,其市场份额较2025年一季度末明显回落。不仅头部三家,南方基金与嘉实基金在一季度也出现了超过一千亿元的资金净流出。
与之形成鲜明对比,海富通基金与国泰基金成为一季度ETF资金流入最大的两家基金公司,截至 2026 年一季度末,其近一年资金流入均突破千亿元,市场份额较2025年一季度末显著提升。其中,海富通基金旗下ETF产品数量精简,主要凭借短债及城投债等债券型ETF实现大规模资金流入,国泰基金主要依托旗下布局的众多行业主题ETF及黄金ETF持续吸金。
截至2026年一季度末,国内ETF市场头部集中度出现回落,前三大ETF提供商的合计市占率由2025年一季度末的46.8%降至35.5%,前十大ETF提供商的合计市占率由80.2%降至71.7%。在前十大ETF提供商市场份额收缩的同时,排名11至20的ETF提供商的合计市占率则由15.1%提升至21.9%。市占率梯队间此消彼长的格局,充分折射出国内ETF市场行业竞争日趋激烈。
图表9:前20大ETF提供商(按资产管理规模排序)(单位:亿元)
数据来源:Morningstar Direct,同花顺;
数据截至日期:2026年3月31日
注释:文中资产规模数据包含新发基金的募集规模。
推 荐 阅 读


作者 | 晨星(中国)研究中心 王珊