为了余额宝里1%的收益,你可能付出了超过0.5%的成本
最近,不少朋友打开账户后发现,自己手上货基的7日年化收益率已经跌破1%。
这并不是个别投资者的感受。从晨星数据来看,截至2026年5月18日,全市场已有超过20%的货基7日年化收益跌破1%,均值仅为1.11%,而7日年化收益在1.5%以上的产品,已经不足20只。
近年来,随着无风险利率中枢下移,货基的收益空间也在持续被压缩。但在收益越来越薄的环境下,费率——这个过去被大多数投资者忽视的因素,开始变成提升货基收益的关键。
01
费率对货基收益的影响几何?
和所有基金一样,我们看到的货基收益,是扣除了各项运营费用之后的"费后收益"。
也就是说,基金通过投资赚到的收益,需要先扣除管理费、托管费、销售服务费,以及交易、审计等各类运营成本,剩下的部分才是投资者最终拿到的收益。
那么,我们实际每年为货币基金支付了多少费用呢?
根据晨星最新发布的《2025中国公募基金费率观察》报告,截至2025年末,中国货币基金的晨星综合费率均值为0.49%。
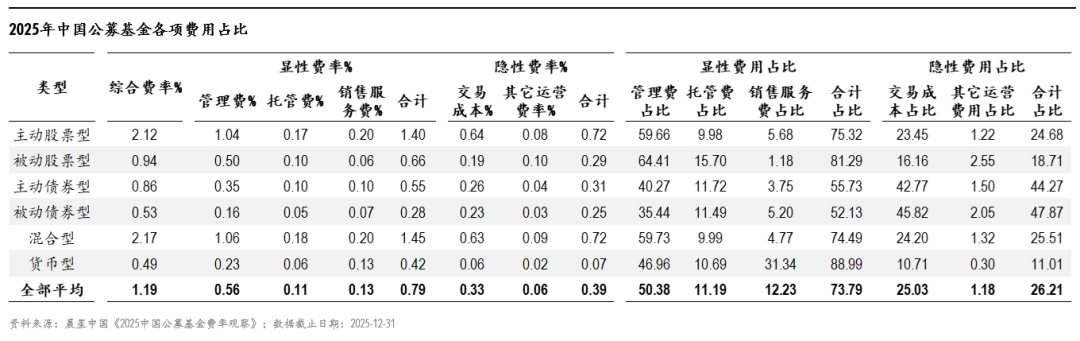
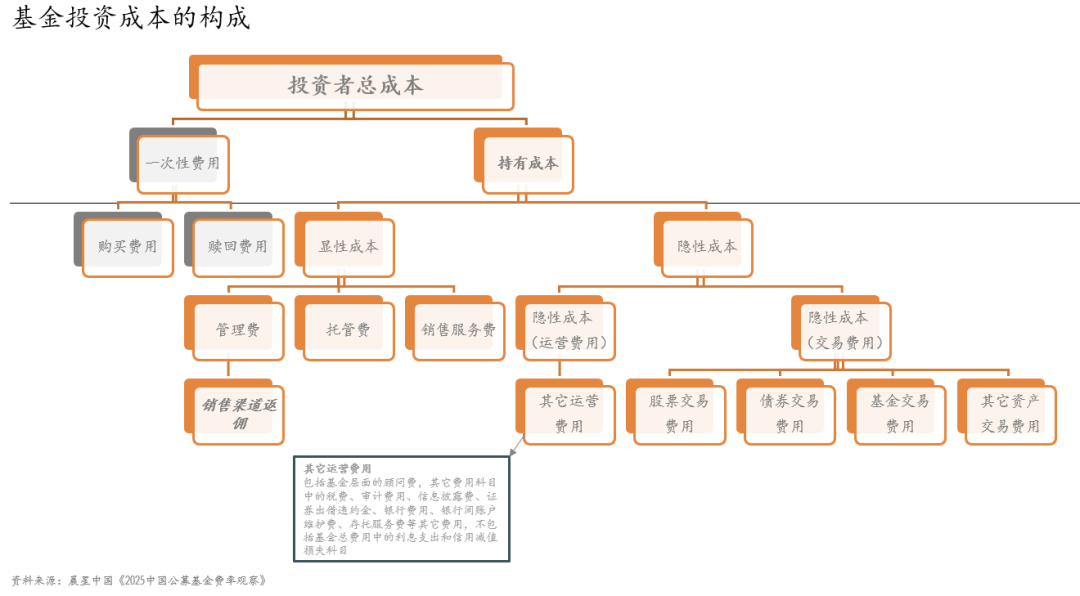
晨星计算的"综合基金费率",不仅包括管理费、托管费、销售服务费等显性费用,也包括交易成本、其他运营费用等隐性成本,反映了投资者持有一只货基每年需要承担的全部成本。
过去三年,在监管的引导和市场竞争的推动下,公募基金整体的费率水平已经出现了较明显的下降。
其中,主动股票型基金综合费率从2022年的2.81%下降至2025年的2.12%,累计下降69个基点;被动股票型基金在市场竞争加剧的背景下,平均综合费率也从1.27%下降至0.94%,下降33个基点。
但相比之下,货币基金的费率变化相对有限——综合费率仅从0.58%下降至0.49%,在过去三年只下降了9个基点。
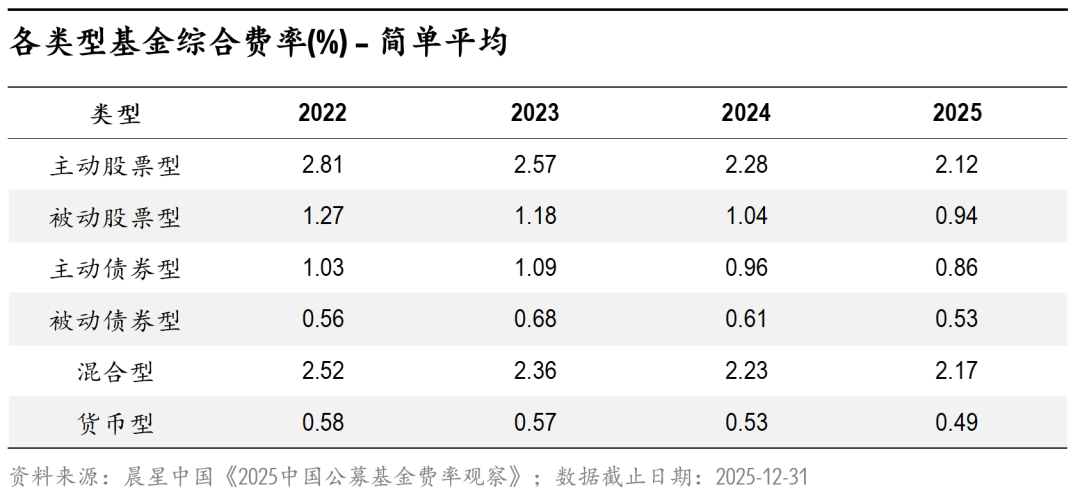
从绝对水平来看,货基仍然是各类基金中费率最低的品类。但问题在于,受利率环境变化影响,货基本身的收益空间也在快速变薄。
放在几年前,即便扣除0.5%左右的费率,投资者仍然有机会在货基上拿到2%甚至3%的收益。但到了今天,货币基金的费前收益可能只有1.5%左右。再扣除0.5%左右的费率,投资者最终到手的收益大约就是现在看到的1%。
换句话说,投资者为了到手1%左右的收益,支付了约0.5%的成本——费率已经占到了货基费前收益的近三分之一。
如果对比同一只货基不同份额的收益,我们能比较直观地感受到费率对收益的影响。以下是几只规模较大的货币基金A、B份额,2025年的综合费率与费后收益对比:
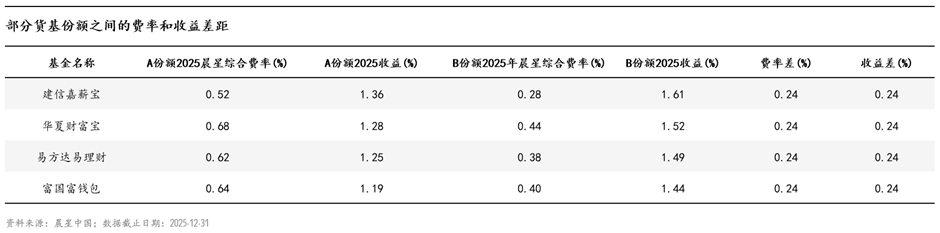
我们都知道,同一只基金的不同份额,对应完全一致的投资组合,它们之间的差异主要体现在费率结构和费率水平的设置上。从上表也可以清晰看到,这些基金的B类份额费率水平更低,对应的费后收益也明显高于A类份额。
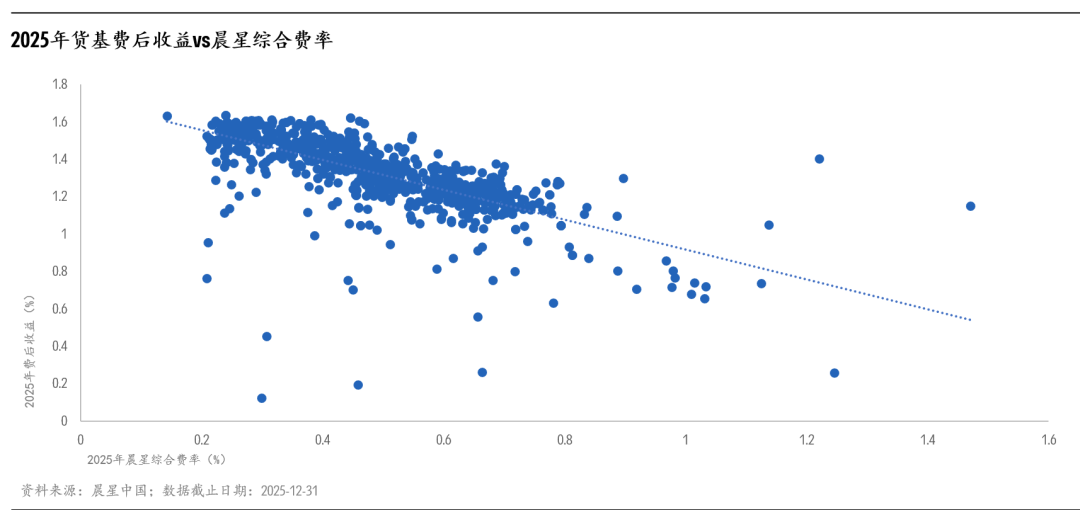
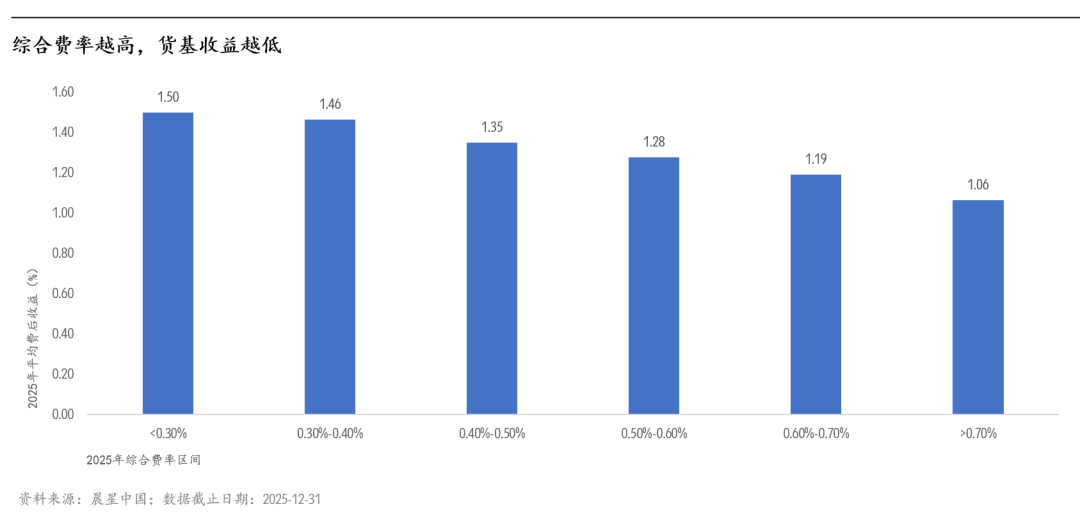
此外,从全市场数据来看,货基2025年的费后收益与晨星综合费率之间,也呈现出较为明显的负相关关系——综合费率越高,投资者到手收益往往越低。
02
货基投资者对费率并不敏感
从晨星《2025中国公募基金费率观察》中,我们还能看到一个有意思的现象:即便费率对货币基金收益的影响越来越大,但在所有基金类别中,货币基金投资者恰恰是对费率最不敏感的一群人。
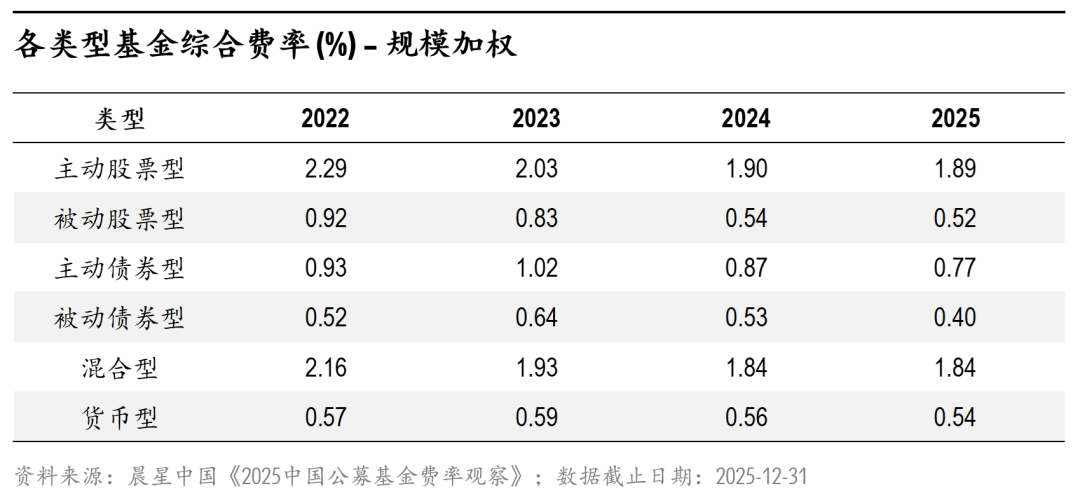
从数据来看,货币基金是唯一一个在规模加权口径下,综合费率高于简单平均综合费率的基金类别。
这是什么意思呢?
简单平均费率,反映的是市场上基金整体的定价水平;而规模加权平均费率,则是在计算时考虑了不同产品的规模,更能反映大多数投资者实际承担的费率水平。
如果一个基金类别的规模加权费率低于简单平均费率,说明投资者的钱更多投向了该类别中低费率的产品;反过来,如果规模加权费率高于简单平均费率,则意味着大多数投资者的资金都集中在费率较高的产品上——或者说,那些规模最大、最受投资者青睐的产品,费率更高。
从不同类型基金的资金分布就能明显看出这种差异。
被动股票基金投资者对低费率产品的偏好非常明显:78%的资金集中在该类别中费率水平最低的40%产品里,其规模加权综合费率仅为0.52%,较简单平均的0.94%低了近一半。
而货币基金的情况恰好相反——约65%的资金集中在该类型中费率水平最高的40%产品中,规模加权综合费率达到0.54%,高于简单平均的0.49%。
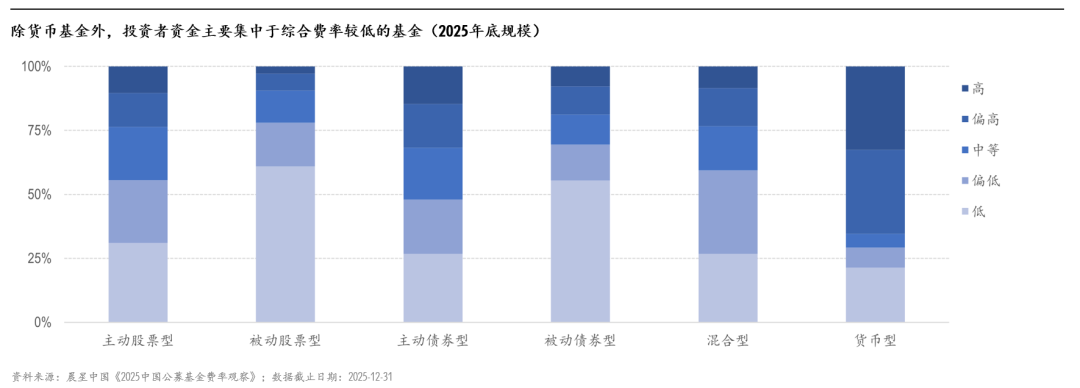
所以从规模加权口径来看,大多货币基金投资者实际承担的投资成本,甚至比被动股票基金和被动债券基金投资者还高。
03
低利率环境下,费率需要被重视
过去大家选货基时,考虑更多的是申赎是否方便、历史收益、平台使用习惯等因素。
这当然没有问题。货币基金本质上是现金管理工具,流动性和便利性非常重要。
但当收益中枢不断下移,费率对最终收益的影响就会被显著放大。过去可以忽略的成本差异,现在可能已经成为影响货基收益的重要因素。
而且同样是货币基金,不同产品之间的费率差异可能比很多人想象的要大得多。
截至2025年末,全市场近1000只货币基金中,综合费率最低的仅为0.14%,最高的则接近1.4%,相差了近十倍。
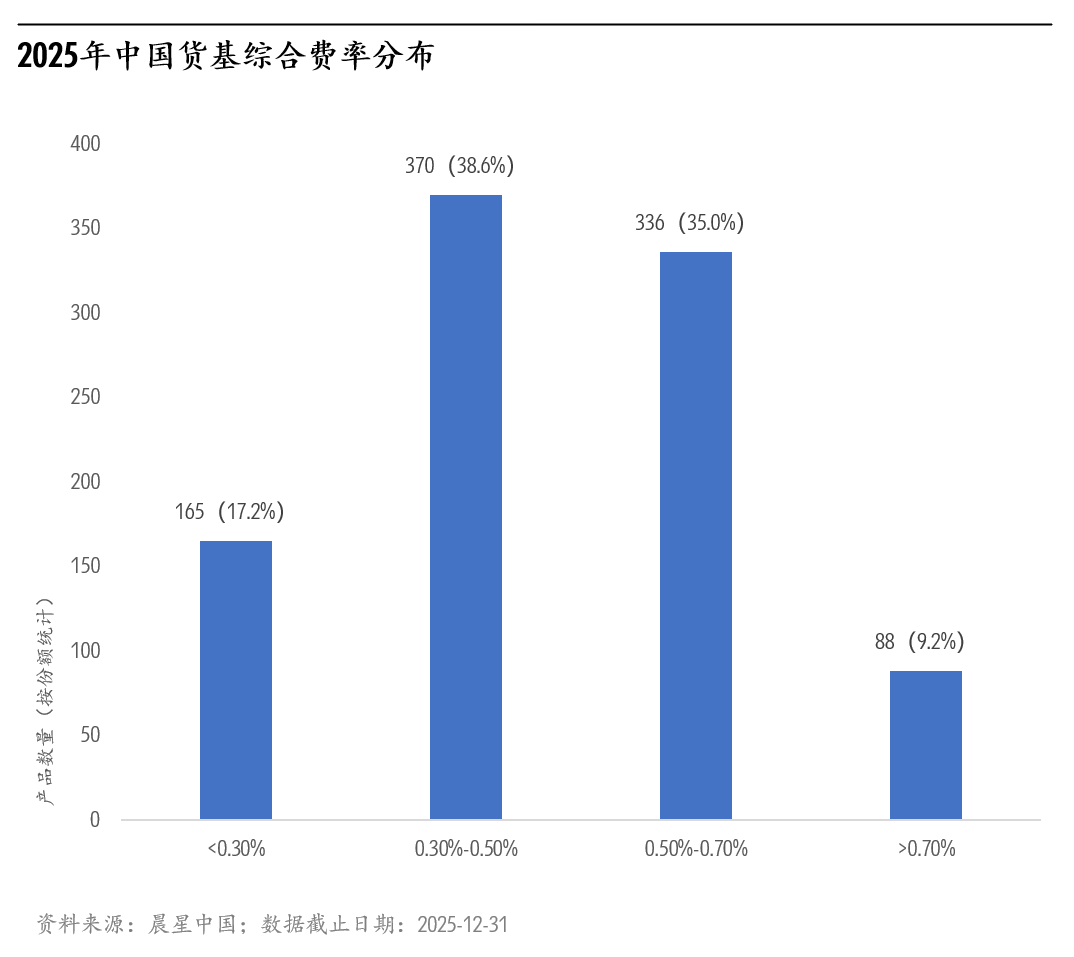
大家也千万不要小看这些看似差异不大的费率。因为哪怕只有0.1个百分点的差距,也意味着费率较高的基金,需要比费率较低的基金多赚0.1%,才能实现相同的费后回报。
而结合当前的利率环境,以及货币基金本身相对有限的投资范围和收益弹性,想要稳定比同类产品多赚0.1个百分点,不一定是件容易的事。
而且,费率对收益的影响并不只体现在当年的收益上。在长期持有的情境下,费率对收益的侵蚀还会被复利放大。
假设未来货币基金年费前回报维持在1.5%左右,综合费率维持在0.5%,将10万元长期放在货币基金中,10年下来,基金投资原本可以创造约1.6万元的回报,但其中约有5500元收益会被费率损耗,最终到手的只有约1万元。
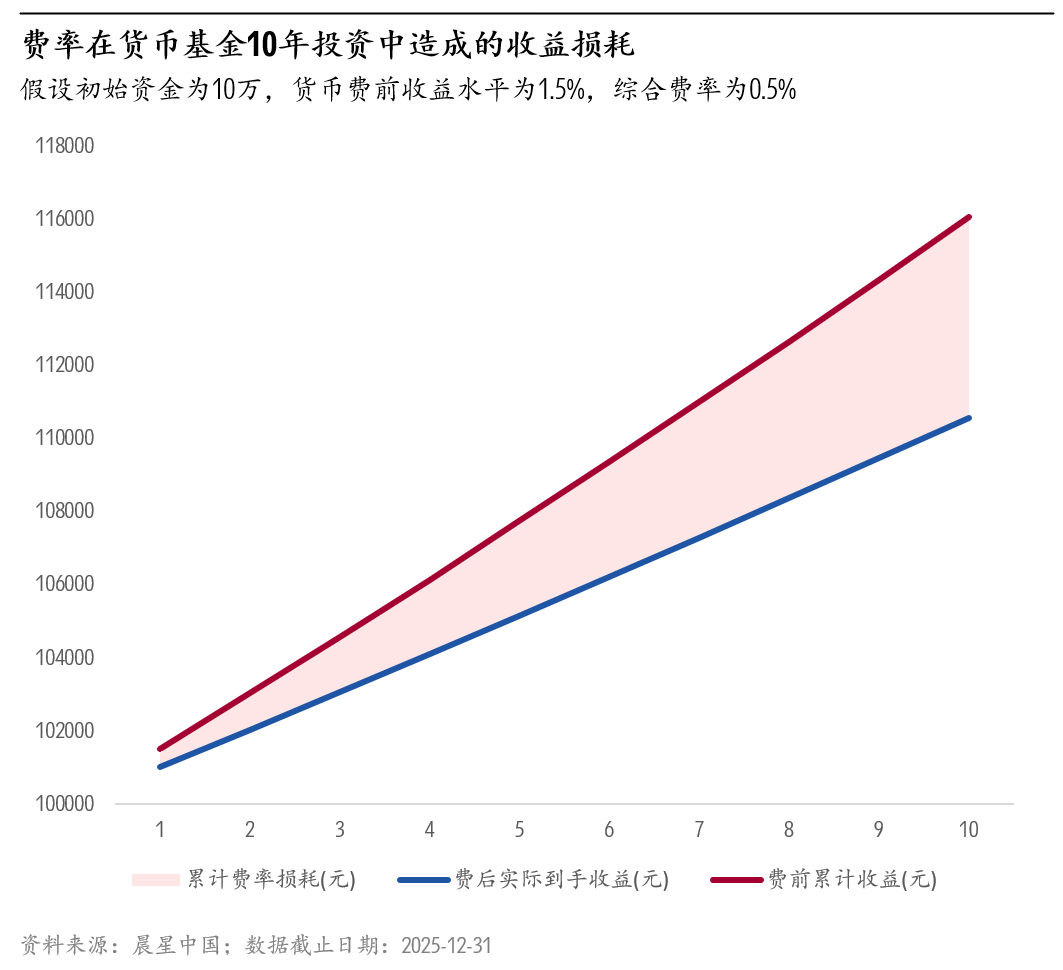
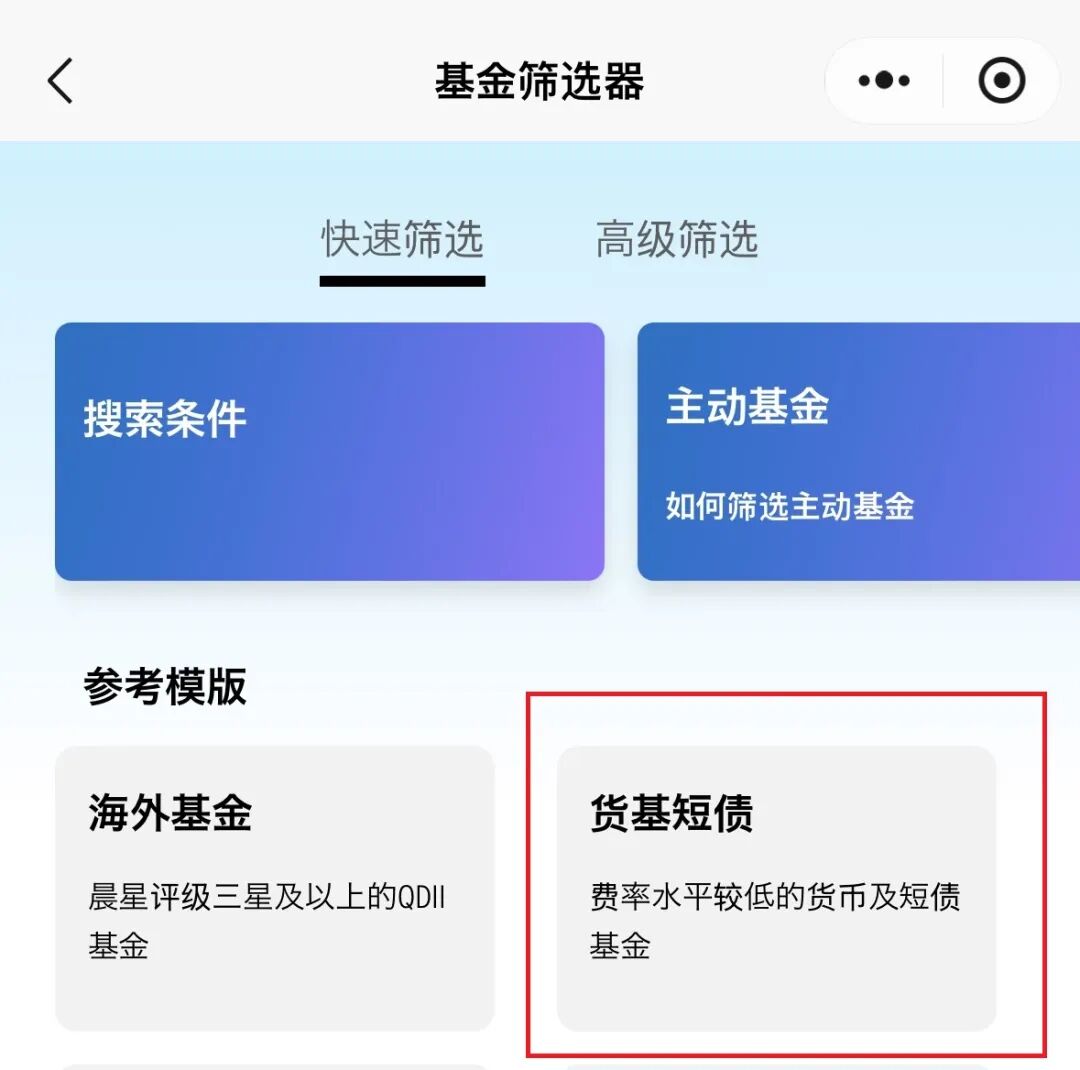
因此,现在选择货币基金时,除了关注7日年化收益率、基金规模、申赎规则等因素,也应该花几分钟了解一下产品的费率水平。大家可以通过晨星中国官网或晨星基金小程序,🔍查询自己持有货币基金的综合费率,也可以使用「基金筛选器」找到费率水平相对较低的产品。
对于行业而言,这或许也意味着,货基费率也到了进一步优化的时候。
近年来,已经有部分货基产品开始通过降费,来缓解低利率环境下的收益压力。自2022年以来,已有约两成货币基金不同程度地主动下调了管理费或销售服务费。
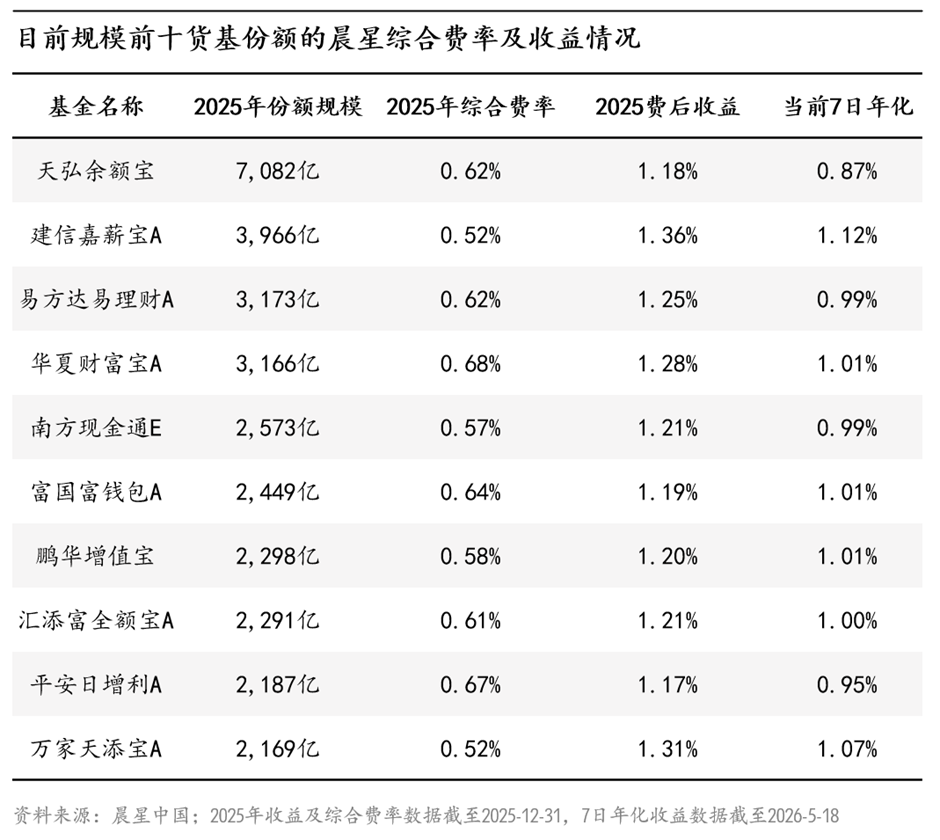
但仍有大量产品——尤其是那些规模较大的货币基金,目前的费率仍处于较高水平。观察2025年份额规模前十的货币基金可以发现,它们的晨星综合费率大多都在0.5%以上,还有部分产品的晨星综合费率超过0.6%,比一些纯债基金还高。
而大规模货币基金本身,就面临着比中小规模产品更严格的流动性监管要求,投资运作的约束更多,收益弹性本就相对有限。在这种情况下,较高的费率会进一步压缩投资者的实际到手收益。
在收益中枢持续下移的背景下,适度降低费率,一方面可以提升持有人的实际收益体验;另一方面,也有助于货币基金在与同类产品,以及银行定期存款、现金管理理财等工具的竞争中保持吸引力。
毕竟,当收益空间不断收窄、难以通过主动管理做出显著差异时,成本就会成为决定收益的最关键因素和竞争力。
作者 | 屈辰晨
更多关于中国公募基金最新的费率数据与趋势分析,欢迎点击“阅读原文”,在「数据报告」中下载查看晨星《2025中国公募基金费率观察》。
往期推荐 ●●
// 1
// 2
// 3