我们对未来的判断,如何影响今天的投资和消费选择?
如果现在突然收到了一万元,你会怎么花?
回答这个问题之前,我们可能需要先弄清楚几件事:这是一笔一次性收入,还是未来一系列新增收入中的第一笔?你目前有没有储蓄?日常开支和财务状况又如何?
今年的诺贝尔经济学奖得主罗伯特·霍尔(Robert Hall)和迈克尔·伍德福德(Michael Woodford)的研究,或许能帮助我们理解这些问题背后的经济逻辑——
人们如何根据对未来的判断,决定今天消费多少、储蓄多少?这些看似微小的个人选择,又会如何影响整体经济运行和经济政策的效果?
01
提前消费“明天的好消息”
让我们先回到开头如何消费一万元的问题。
从经济学的角度看,这个消费决策很大程度上取决于一个关键问题:这笔钱会不会改变你对长期收入水平的判断?
如果一个家庭既有储蓄,也可以借贷,通常不会因为一笔一次性的意外收入而大幅改变长期消费计划。因为相对于这个家庭长期的总收入而言,这笔钱对其整体财富水平带来的改变是相对有限的。
但如果公司意外宣布,未来几年将持续提高你的工资,情况就可能不同了。
即使眼下还没有拿到更多的钱,你也可能开始考虑改善住房、增加旅行预算,或者购买过去觉得有些昂贵的商品。因为你判断,未来的收入能够支持更高的消费水平。
我们之前提到的“生活方式膨胀”(Lifestyle Creep),有时就是这样发生的。
这种由收入预期变化带来的消费决策差异,也对传统的凯恩斯主义消费理论提出了挑战。
传统理论认为,我们当期消费主要取决于当前的收入。随着收入增加,消费也会增加,但消费增加的幅度通常小于收入增加的幅度,因为人们会把部分新增收入用于储蓄。
而1976年诺贝尔经济学奖得主米尔顿·弗里德曼(Milton Friedman)提出的“持久收入假说”则认为,我们的消费决策主要取决于永久收入(permanent income)的变化,而不会因为临时收入而发生改变。
对于每个理性规划不同时期消费的家庭而言,都存在一条最优消费路径:让今天多消费一块钱带来的边际效用,恰好等于把这一块钱存到明天、连本带息再消费所带来的预期边际效用。
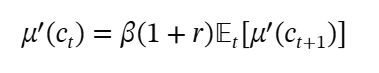
其中:
μ′(cₜ):今天多消费一单位能带来的额外满足
β:贴现因子,表示对未来效用的重视程度
r:利率
Eₜ:对未来的预期
μ'(cₜ₊₁):未来多消费一单位能带来的额外满足
然而,要检验这套理论,研究者面临一个难题:我们无法直接观察每个家庭对未来收入的预期。
霍尔1978年的论文《生命周期持久收入假说的随机含义》(Stochastic Implications of the Life Cycle-Permanent Income Hypothesis),从跨期效用最大化出发,为这个问题提供了一条新的研究思路。
在他看来,我们其实根本不需要直接去测量人们的预期。
因为家庭所掌握的一切已知信息,都已经反映在他们今天的消费决策中了。这就像市场对企业未来盈利的预期,已经反映在今天的股票价格中一样。
此外,霍尔的研究还发现,和股价一样,消费也是呈现“随机游走”的特征。今天的消费水平就是预测明天消费水平的最佳依据,而未来实际消费与这个预测值之间的偏差,来自于事先无法被预料到的新信息。
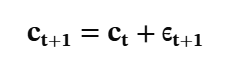
其中:
cₜ:今天的消费
ϵₜ₊₁:事先无法预见的信息带来的随机扰动
cₜ₊₁:未来的消费
02
考虑真实决策的宏观经济模型
如果说霍尔的研究解释了预期如何影响家庭的消费行为,那么伍德福德的重要贡献之一,就是把这些影响微观决策的预期变化纳入宏观经济分析中。
假设现在央行想知道,如果将利率提高1个百分点,会对经济产生什么影响。
在传统的宏观经济研究中,经济学家通常会利用历史数据之间的统计关系来预测政策实施的效果。例如,观察过去利率下降时,消费、投资和通胀通常会如何变化。
但单纯依靠这种相关关系得到的结论,存在一个显而易见的问题:所有人都会考虑未来。当政策规则发生变化时,人们的预期也会随之改变,而这些预期变化又会进一步影响他们的行为。
这就是“卢卡斯批判”(Lucas Critique)所指出的问题。
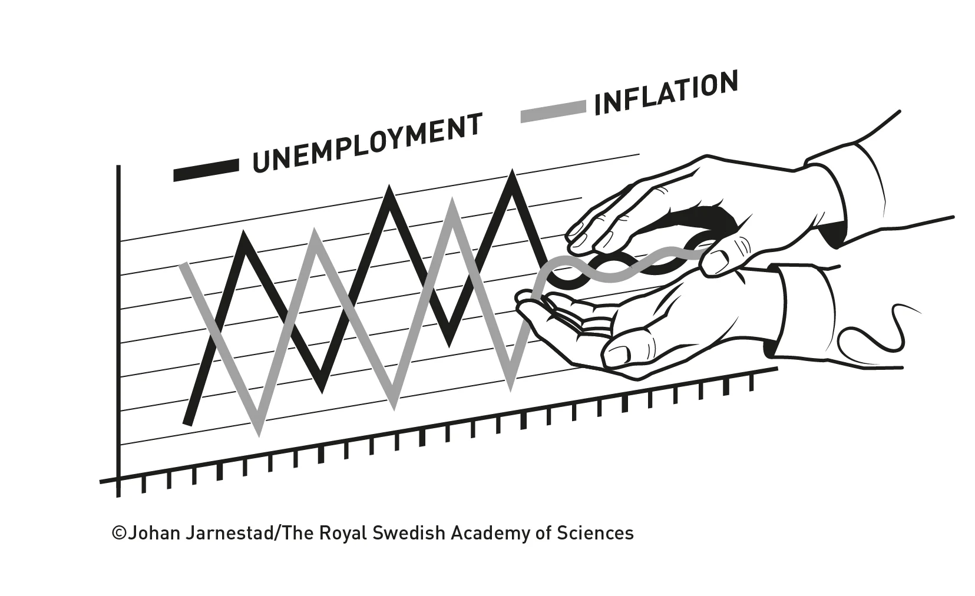
20世纪70年代,欧美经济体经历了高通胀与高失业并存的“滞胀”,也让经济学家更加清楚地认识到:某些过去看似稳定的经验关系,在新的政策和经济环境下可能失效。
在伍德福德2003年的著作《利率与价格》(Interest and Prices)中,他提出了一套以家庭消费、企业定价和中央银行利率决策为基础的分析框架。
他认为,货币政策的效果,不仅取决于中央银行今天做了什么,也取决于人们相信它未来会做什么。
比如,现在市场早已普遍预计,美联储将在本月加息25个基点。那么,当这一决定正式公布时,市场反应可能相对有限,因为这个决策基本符合所有人的预期,而这个预期大概率已经提前反映在资产价格之中了。但反过来说,如果美联储非但没有加息,而是超预期降息25个基点,资产价格就可能出现更明显的调整。
因此,影响市场短期反应的,往往不只是经济数据或政策决定本身,还有它们与市场原有预期之间的差异。
伍德福德的研究也证明了,央行不仅可以调整当前利率,还可以通过传递未来政策路径的信息,影响公众今天的决策。
现在美联储的“前瞻性指引”(Forward Guidance),也成为了通过影响公众对未来利率、通胀和经济走势的预期,来增强政策传导效果的重要货币政策工具。
03
理解预期,也要理解预测的局限
那如果每个人都在利用现有信息预测未来,而金融市场又会不断将这些预期反映在价格中,那么,投资者还能不能依靠对经济走势的判断,持续获得超额收益?
这并非完全不可能。市场预期本身可能出错,投资者也可能对同一信息作出不同解读。对于具有能力的投资者来说,发现市场定价与基本面之间的偏差,仍然可能带来投资机会。
但要持续做到这一点,并不容易。
今年两位诺贝尔经济学奖得主的研究给我们的一个重要启示是,经济并不是由一连串孤立发生的事件组成的。人们会根据对未来的判断,提前调整今天的行为,而这些行为又会反过来影响经济运行。
投资也是同理。
想通过预测获取投资收益,你不仅需要判断未来可能发生什么,还要理解其他市场参与者已经预期了什么、这些预期在多大程度上反映在价格中,以及新信息出现后,人们会如何调整行动。
而想要预判后面这些问题,往往比分析经济走势本身更加困难。
正因如此,对大多数人来说,真正值得投入精力的不是追求更精准的预测,而是搭建一个能应对不同未来可能的方案。
我们很难准确预知明天,但可以根据自身目标、风险承受能力和资金使用期限,做好资产配置与财务规划,让今天的财务决定,为明天可能出现的变化留出余地。
作者 | 屈辰晨
往期推荐 ●●
// 1
// 2
// 3