货币政策转向?晨星预计美联储将于2027年重回降息通道
当地时间9月16日,美联储将联邦基金利率上调25个基点,目标区间由3.50%-3.75%升至3.75%-4.00%。这是美国自2023年7月以来首次加息。
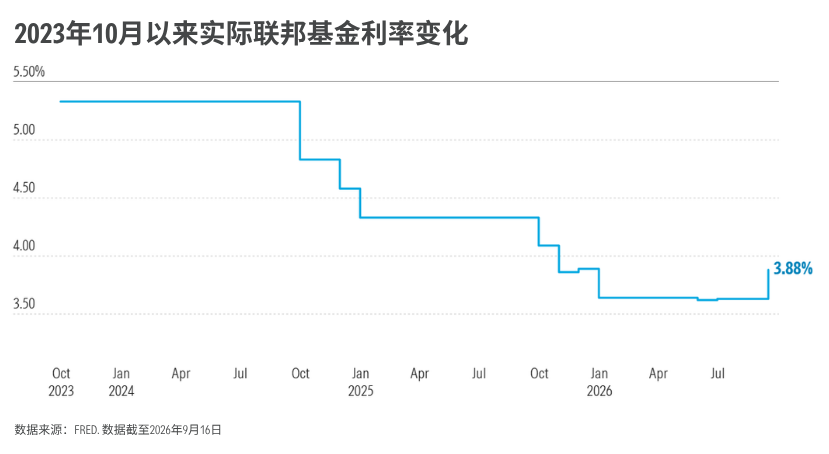
这次美联储加息释放了什么信号?是在宣告一轮新的长期紧缩,还是只是对当前通胀压力和经济韧性的阶段性回应?
01
加息早已被市场定价
事实上,美联储此次加息并不在市场意料之外。
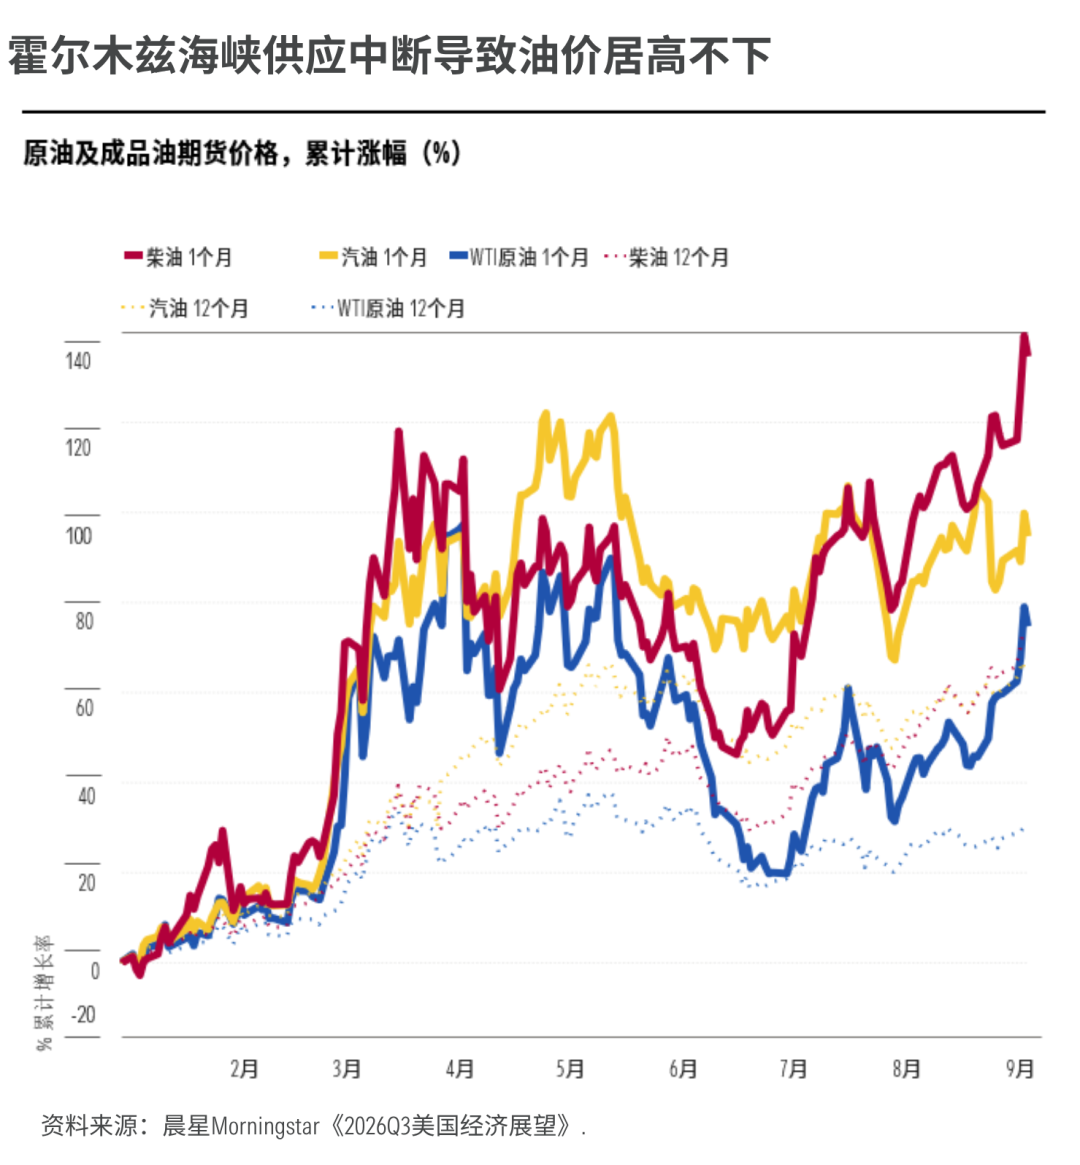
今年以来,美伊冲突持续升温,进一步加剧了市场对通胀压力的担忧。截至9月14日,西德克萨斯中质原油(WTI)价格升至每桶102美元,较年初上涨逾70%。
出于控制通胀的考虑,沃什已在8月于怀俄明州杰克逊霍尔举行的美联储经济政策研讨会上,向市场释放出可能加息的信号。
因此,在昨晚决议公布前,市场对本次会议加息的定价概率已接近90%。此外,市场还预计,到2027年年中,美联储可能再加息三次,累计幅度达到0.75个百分点。
市场对美联储政策路径的预期变化,也已体现在今年美债收益率的走势上。
在此次议息会议召开前的几个月里,美国国债收益率持续走高。五年期美国国债收益率较7月中旬上升了超过0.5个百分点。
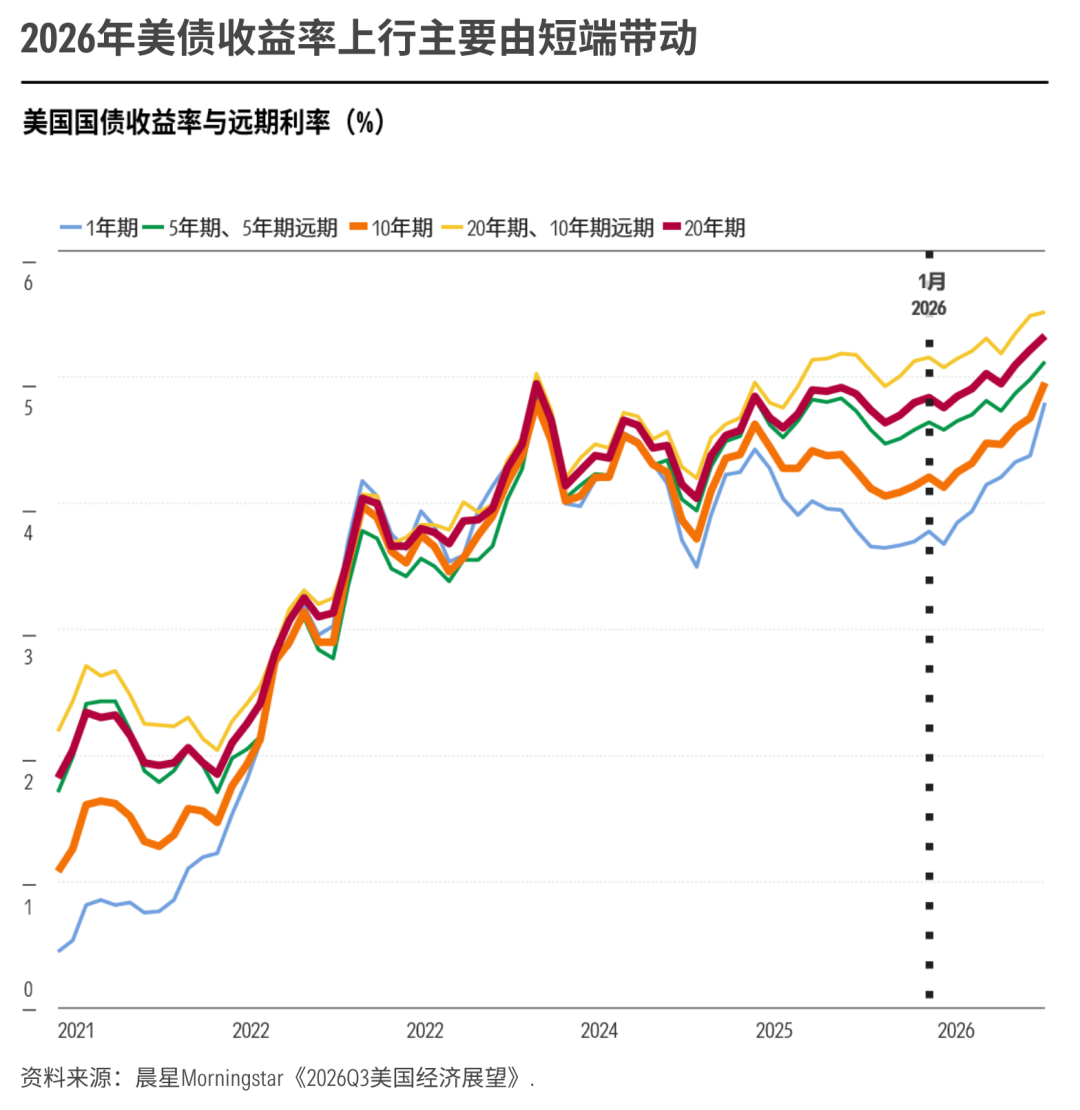
所以从这个角度看,美联储此次公布的经济预测,反而显得相对偏鸽。
联邦公开市场委员会(FOMC)参与者预测的中值显示,2026年可能加息两次,此后维持利率不变,这一路径明显低于市场目前的定价。
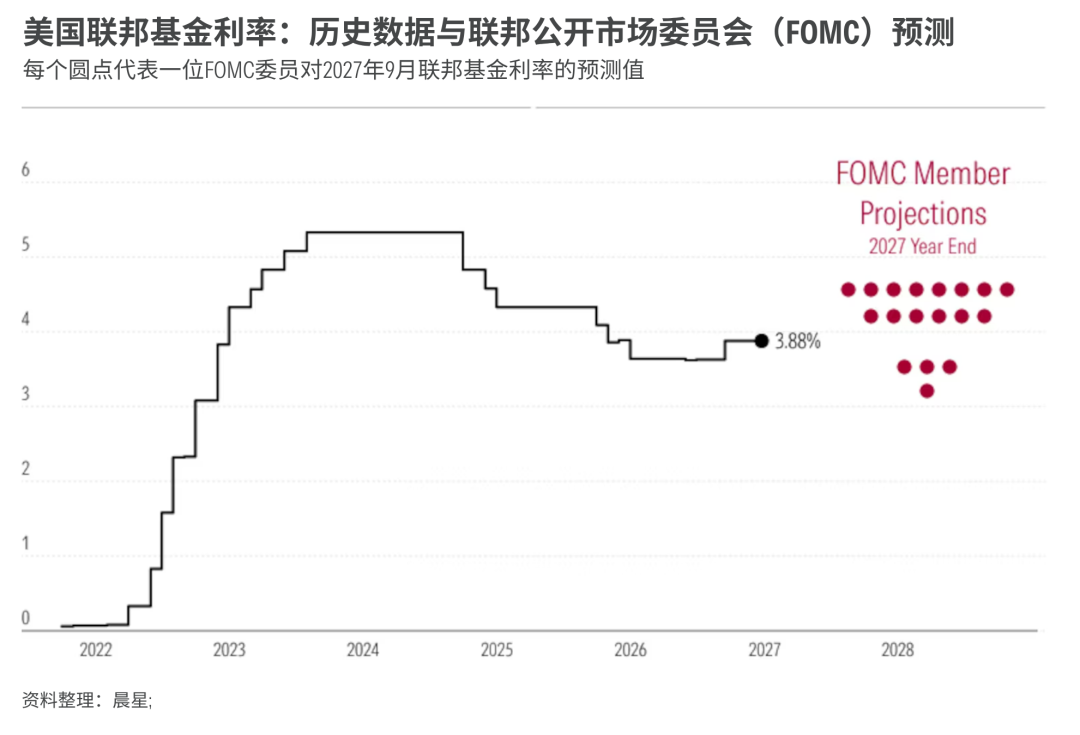
不过,沃什本人并没有参与这份经济预测的点阵图投票。他在会后新闻发布会上对通胀的表态相当强硬,强调"必要时将采取更多行动",这也向市场传递出美联储未来仍维持偏紧货币政策的信号。
02
美债收益率上升,究竟意味着什么?
除了加息预期和通胀担忧,市场普遍认为,近期美债收益率的大幅上行也在一定程度上反映了对美国财政赤字扩大和债务问题的担忧。
但沃什在此次议息会议上表示,近期美债收益率走高,更多反映的是美国经济和劳动力市场的韧性,以及人工智能投资热潮带来的资本需求上升。
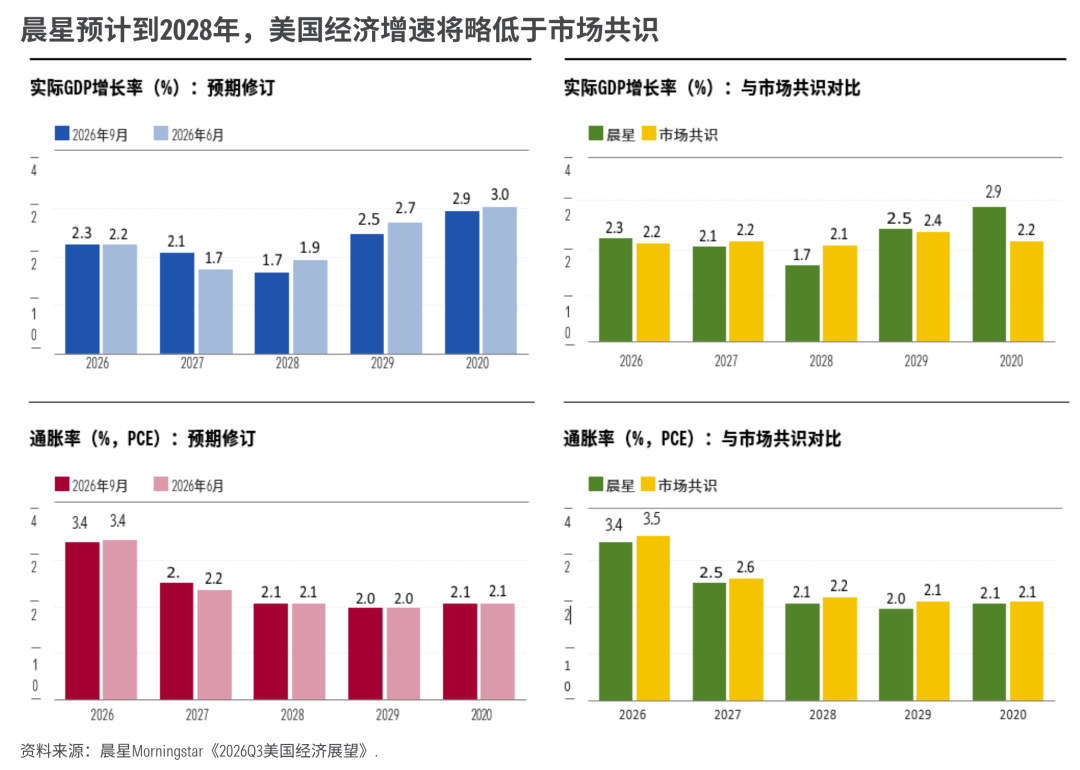
这与晨星宏观团队近期在《2026Q3美国经济展望》中的研判大体一致。
放在历史数据中看,美债收益率上行幅度其实并不算特别大,但之所以格外引发关注,是因为这一轮收益率上行发生时,美债收益率本身已经处于相对高位。
截至9月10日,30年期美国国债收益率一度升至5.4%,创下2006年以来新高,较2017年至2019年的平均水平高出约2.4个百分点。
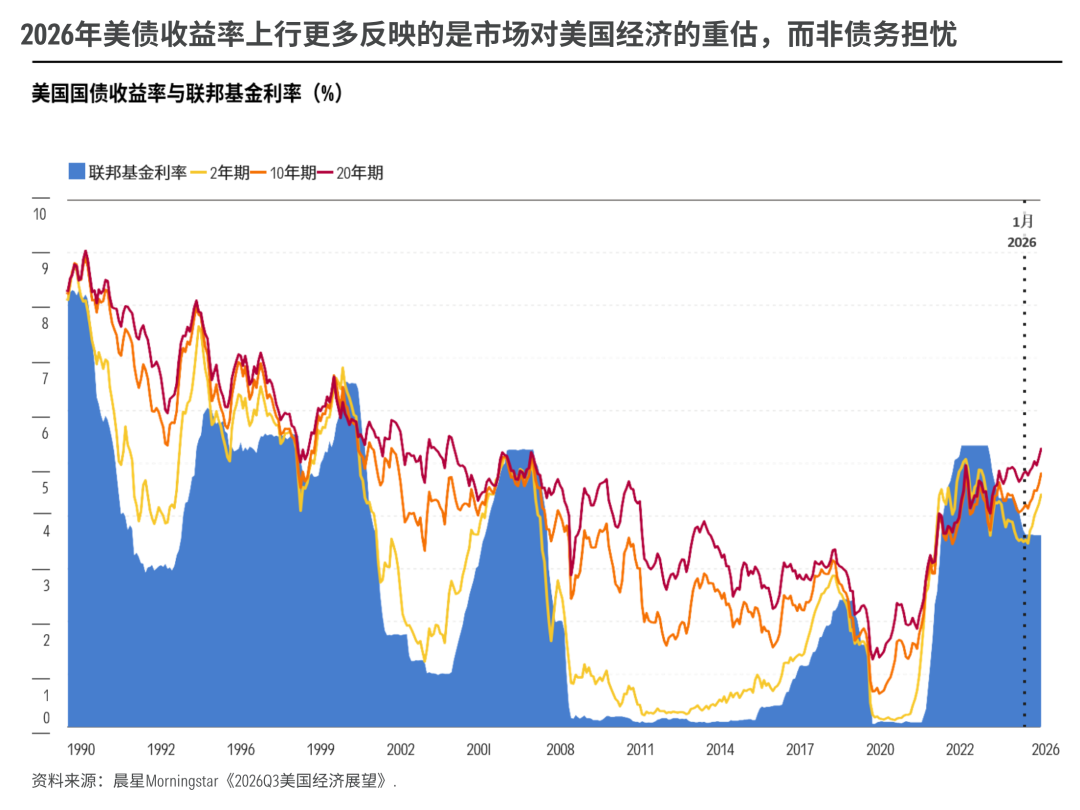
晨星认为,债务负担上升确实会对长端利率形成压力,但这并不是本轮收益率上行的最主要原因。相比之下,更值得关注的是市场对美国经济基本面的重新定价。
一方面,失业率停止上升,意味着此前对劳动力市场走弱的担忧正在消散,投资者因此上修了对美国经济韧性的判断。
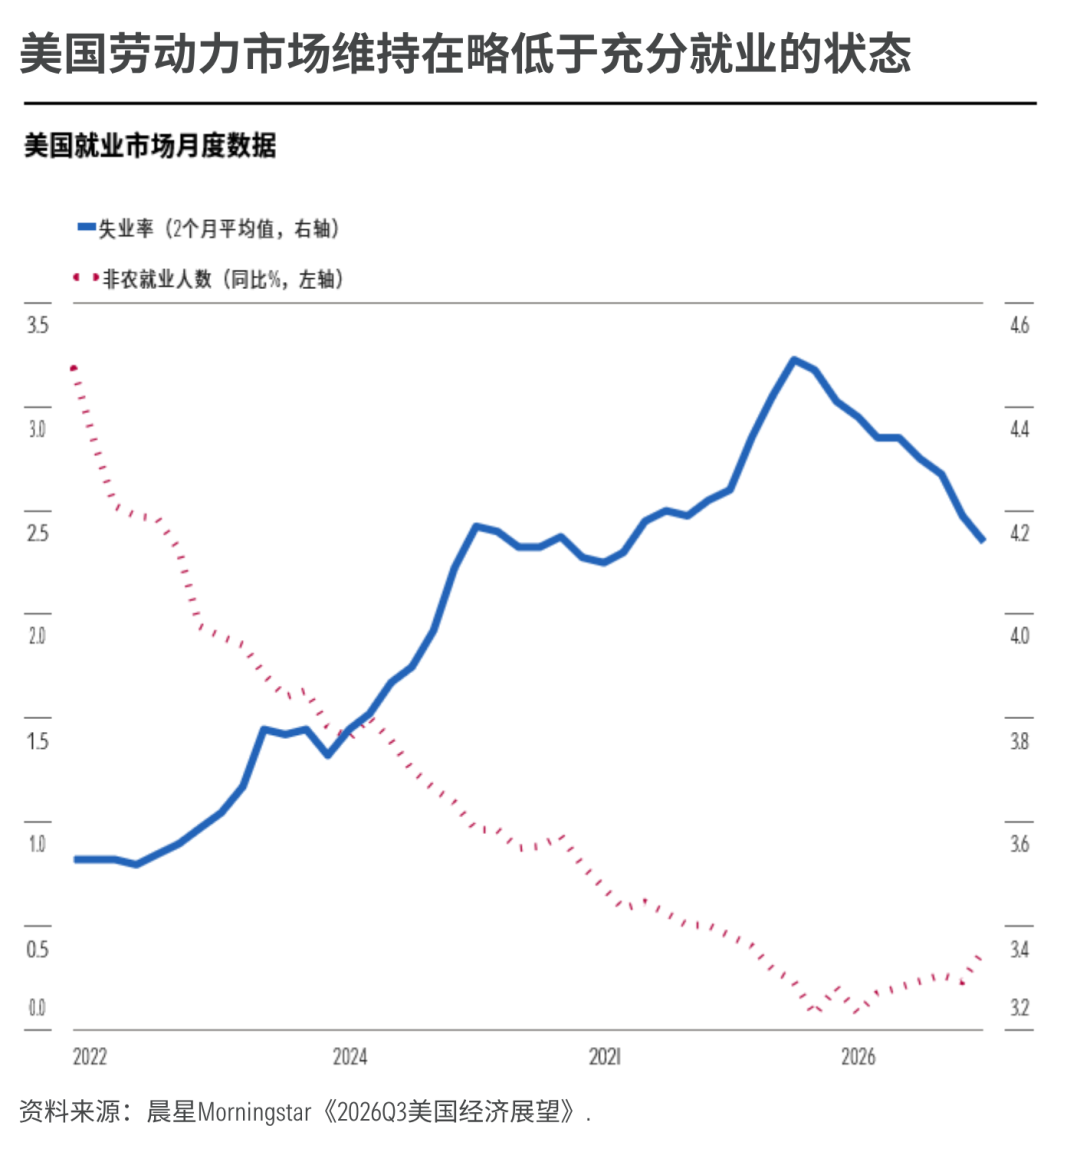
另一方面,核心通胀回落依然缓慢,强化了"高利率维持更久"的预期。
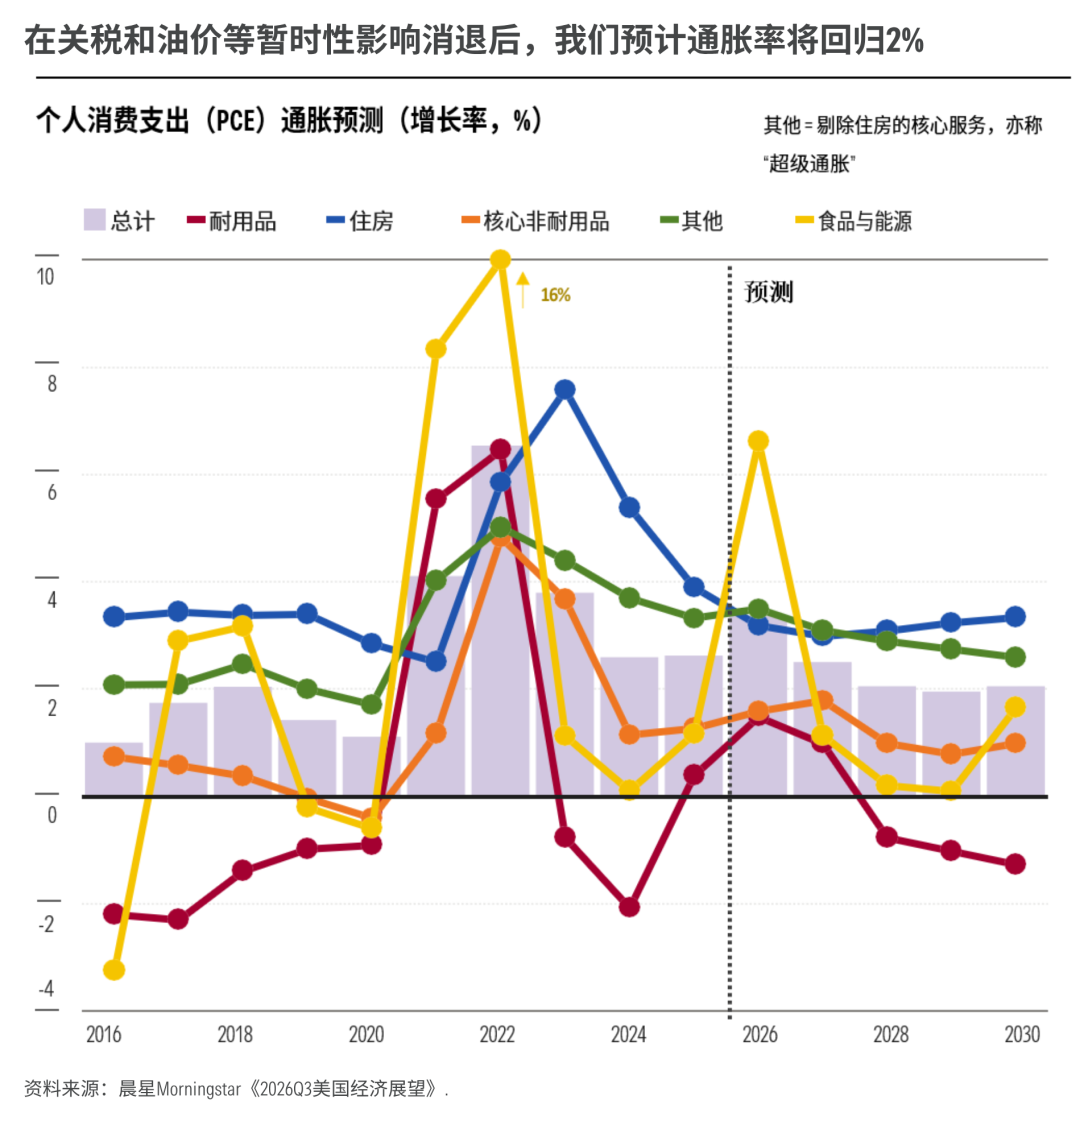
与此同时,AI投资热潮仍在持续,叠加股价上涨带来的财富效应,资本需求被进一步推高,长期利率中枢也随之抬升。
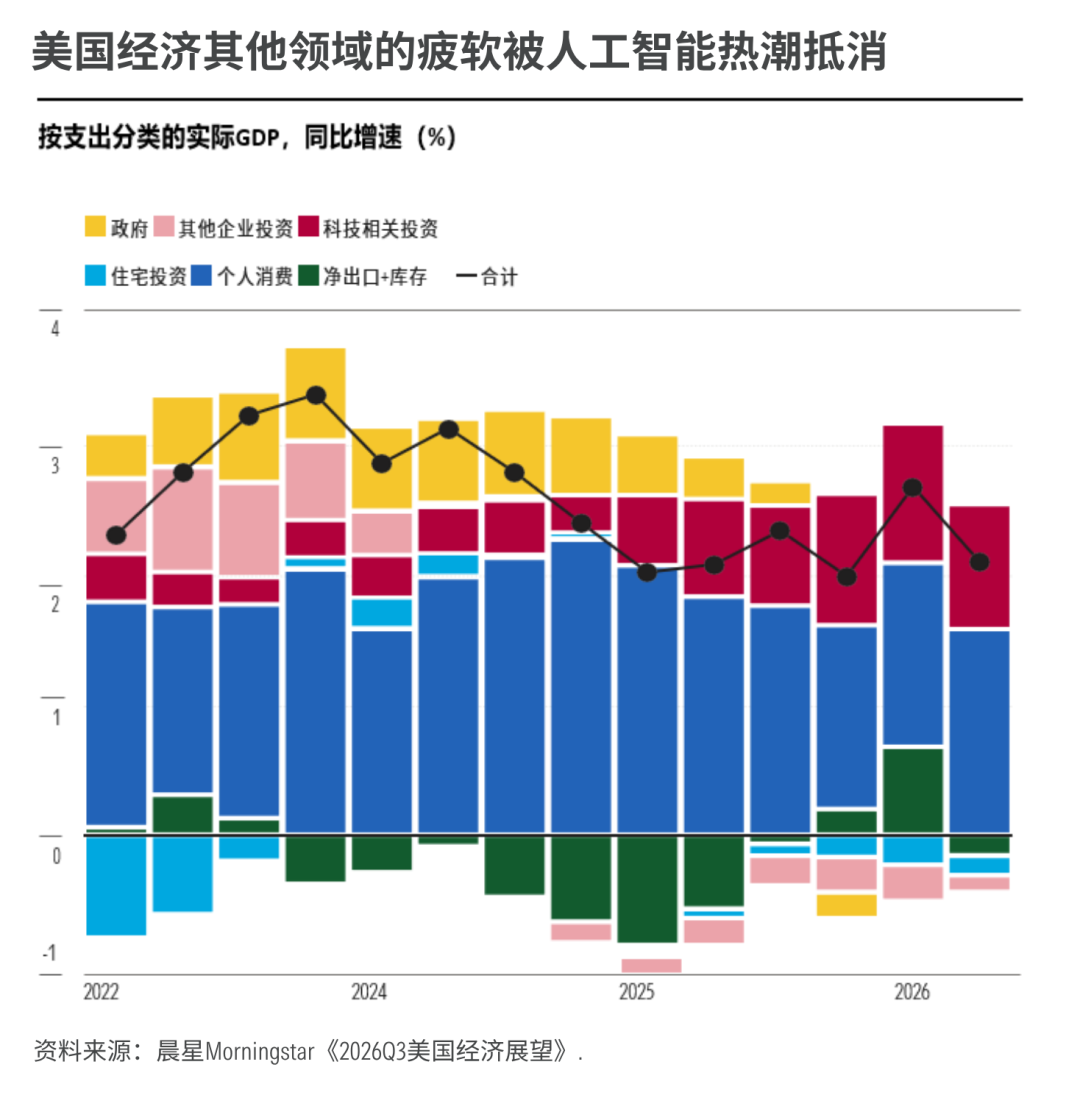
但晨星宏观团队认为,人工智能对美国经济的提振作用不可能无限延续。随着AI投资热潮逐步降温,以及其他支撑经济的因素减弱,未来几年美国经济的需求侧可能会明显走弱。
03
经济放缓之后,美联储或重新降息
此次加息表明,美联储目前仍将控制通胀放在政策优先位置。
短期来看,沃什对通胀的强硬立场可能意味着利率维持高位的时间更长。与市场预期一致,晨星宏观团队预计,美联储大概率会维持偏紧的货币政策。
不过,晨星认为,如果因此就将此次加息理解为新一轮长期紧缩周期的开端,可能还为时过早。
从更长周期看,人工智能虽然可能在未来几年继续推高生产率,但要让前期巨额投资获得足够回报,企业最终或不得不通过裁减员工来提升效率。这意味着到2028年,总工作时数和就业增长可能转为负值,劳动力市场压力重新上升。
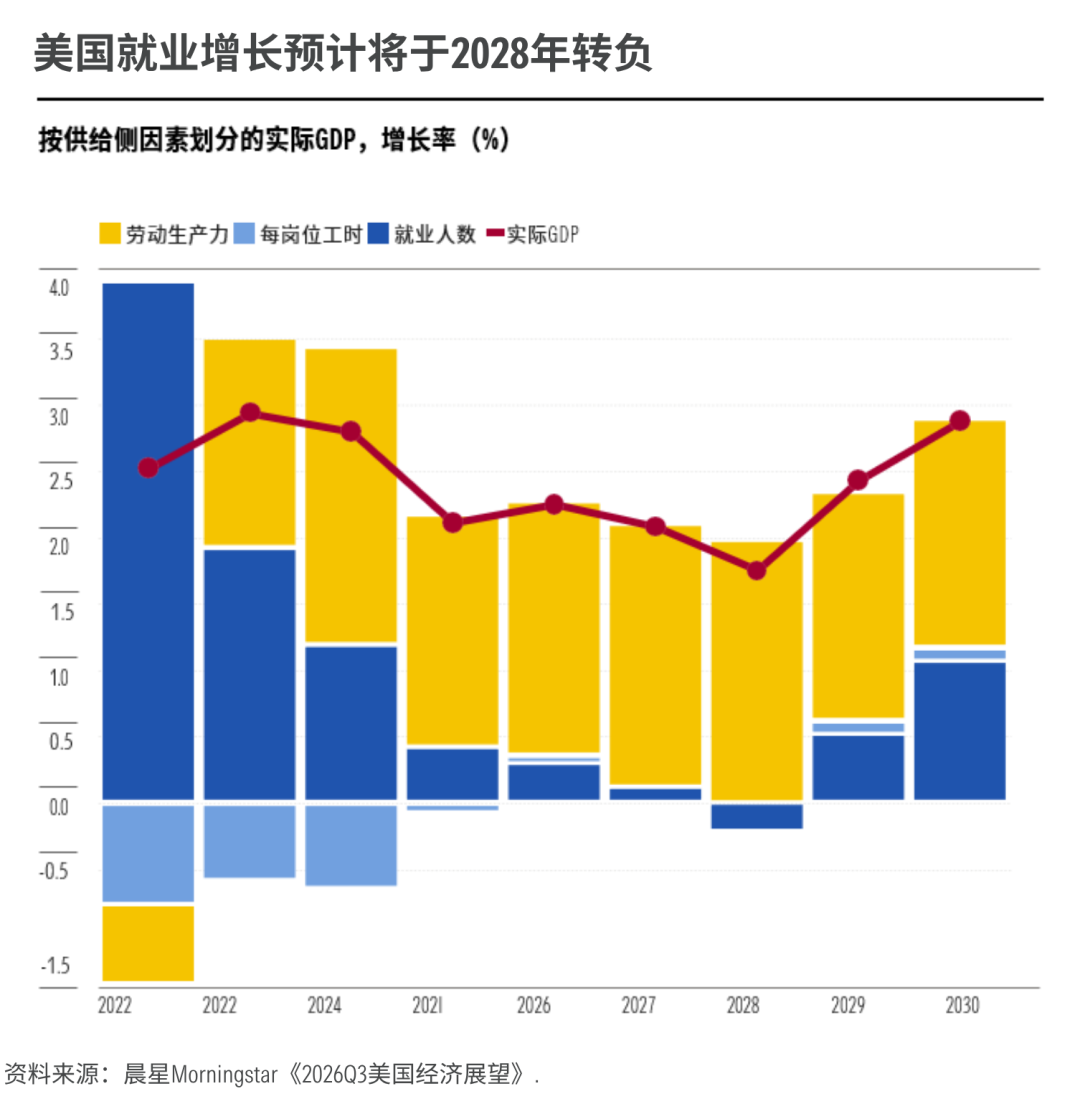
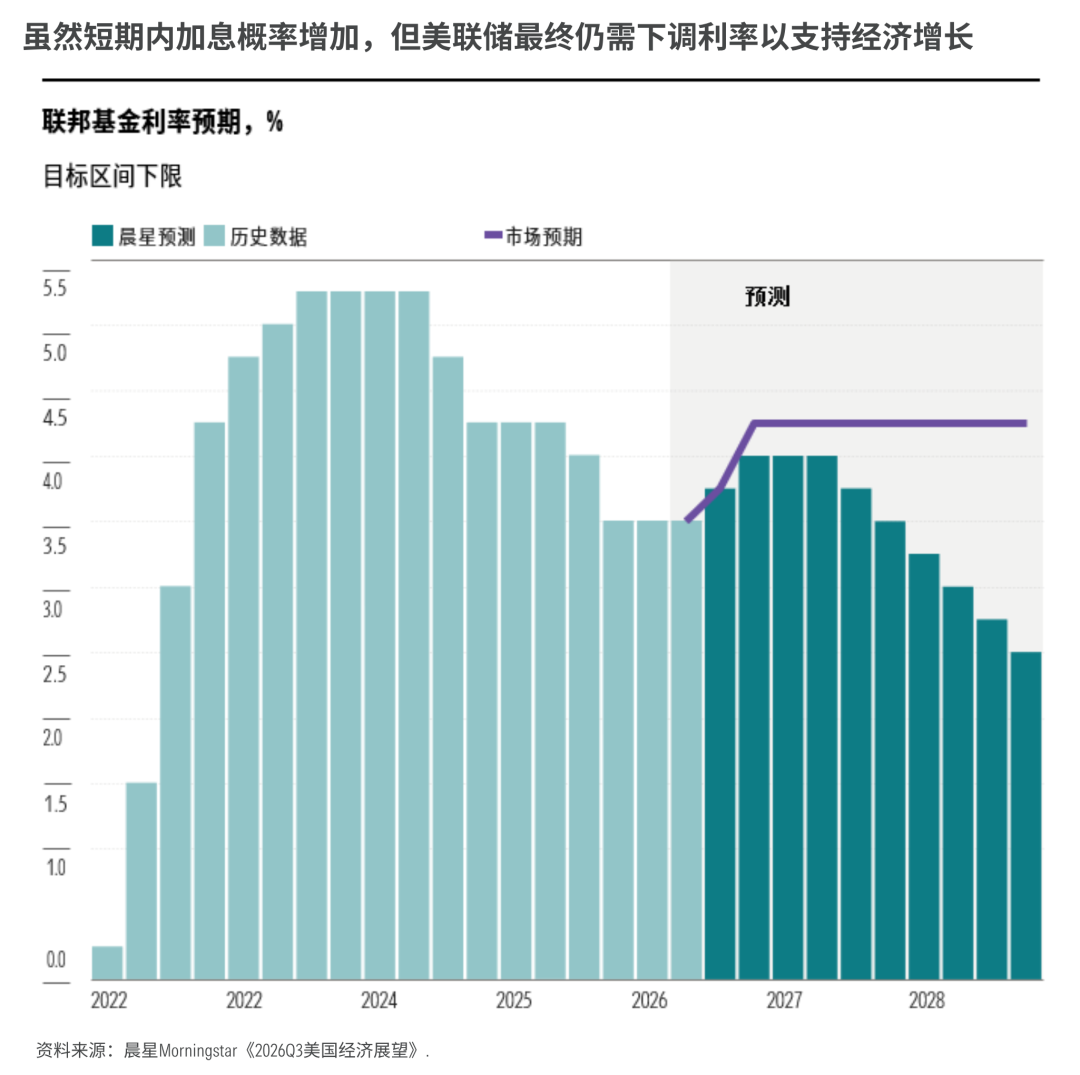
届时,美联储可能需要重新转向宽松,通过大幅降息以推动长期借贷利率下行,从而支持经济持续增长。
晨星预计,美联储将在2027年下半年降息两次,并在2028年进一步下调利率,推动联邦基金利率在2028年底降至2.50%-2.75%。
想了解更多晨星对美国经济以及利率走势的最新解读,欢迎点击下方「阅读原文」,登录晨星中国官网下载查看《美国经济展望(2026Q3)》。
作者 | 屈辰晨
往期推荐 ●●
// 1
// 2
// 3