【晨星焦点基金系列】低利率环境下的多元资产收益捕手
进入晨星小程序,轻松掌握更多基金信息!
焦点基金 ——
东方红策略精选灵活配置混合
基金代码:
001405
基金类型:
保守混合
基准指数:
中国保守混合指数
报告日期:2026-5-28
基本资料
成立日期:
2015-06-05
基金规模(亿元):
17.24
基金规模日期:
2026-03-31
晨星三年评级:
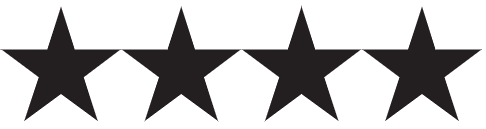
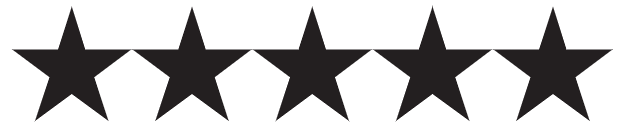
晨星五年评级:
基金经理:
孔令超
基金公司:
上海东方证券资产管理有限公司
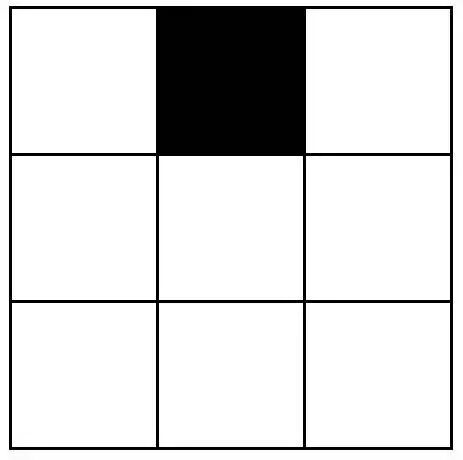
股票投资风格箱:
年度综合费率:
0.79%
东方红策略精选灵活配置混合基金由投研经验丰富的基金经理孔令超担纲,以纯债打底,叠加灵活配置可转债和股票增厚收益,力争在有效控制风险的基础上实现基金资产的稳定增值。股票方面,基金经理首先筛选出估值较低、在行业中具有竞争优势的个股,然后自上而下确定行业配置比例。可转债方面,组合会根据可转债估值逆势加仓,先结合转债个券的基本面和信用风险对全市场转债进行初筛后,再从中精选性价比高的个券,以偏债型和平衡型转债为主。纯债部分以中短久期的高等级信用债个券配置为主,利率债的配置比例一般在30%以内,久期和杠杆策略稳健。截至2025年6月底,该基金在基金经理的管理期内获得了4.42%的年化回报率,在同类保守混合基金中排名前22%。该基金年度综合费率为0.79%,低于同类基金1.47%的平均年度综合费率。
晨星观点
东方红策略精选灵活配置混合基金由在股票、纯债和转债上有着丰富投研经验的基金经理担纲,背靠来自研究团队的稳定支持。投资流程整体清晰、运作稳健,在多轮市场周期中为投资者带来了良好的投资回报。
风险提示:基于该基金的多元化分散配置策略,我们观察到组合在权益市场波动加剧的行情下表现可能会优于同类平均,而在成长牛市末端、股市泡沫的行情中可能会表现欠佳。
基金经理孔令超先生自2016年8月开始管理该基金,其具备14年的证券从业经验和超过9年的公募基金管理经验。他自券商研究所策略研究员入行,在积累了5年宏观利率和股票策略研究经验后,于2016年8月加入东方证券资产管理,通过管理多只固收+ 产品进一步拓展了在股票、纯债和转债上的投资能力。多年的管理经验使得他能够灵活把握不同资产大类之间的配置机会,在多个市场周期中为投资者带来了具备竞争力的中长期回报。截至2026年3月底,孔令超负责管理8只策略相似的固收+基金和1只可转债策略的基金,管理规模合计约282亿。 研究支持方面,东方证券资产管理的股票和固收研究团队整体稳定性良好,研究经验处于行业中上游水平,为组合在个股和个券跟踪及挖掘方面提供了充足的支持。孔令超还担任混合资产投资部总经理,主要牵头负责统筹部门整体发展方向等工作。其对于基金经理的精力占用可控,基金经理的工作精力仍聚焦于投研工作上。研究支持方面,东方证券资产管理的股票和固收研究团队整体稳定性良好,研究经验处于行业平均水平之上,为组合挖掘、跟踪个股和个券提供了较好的支持。
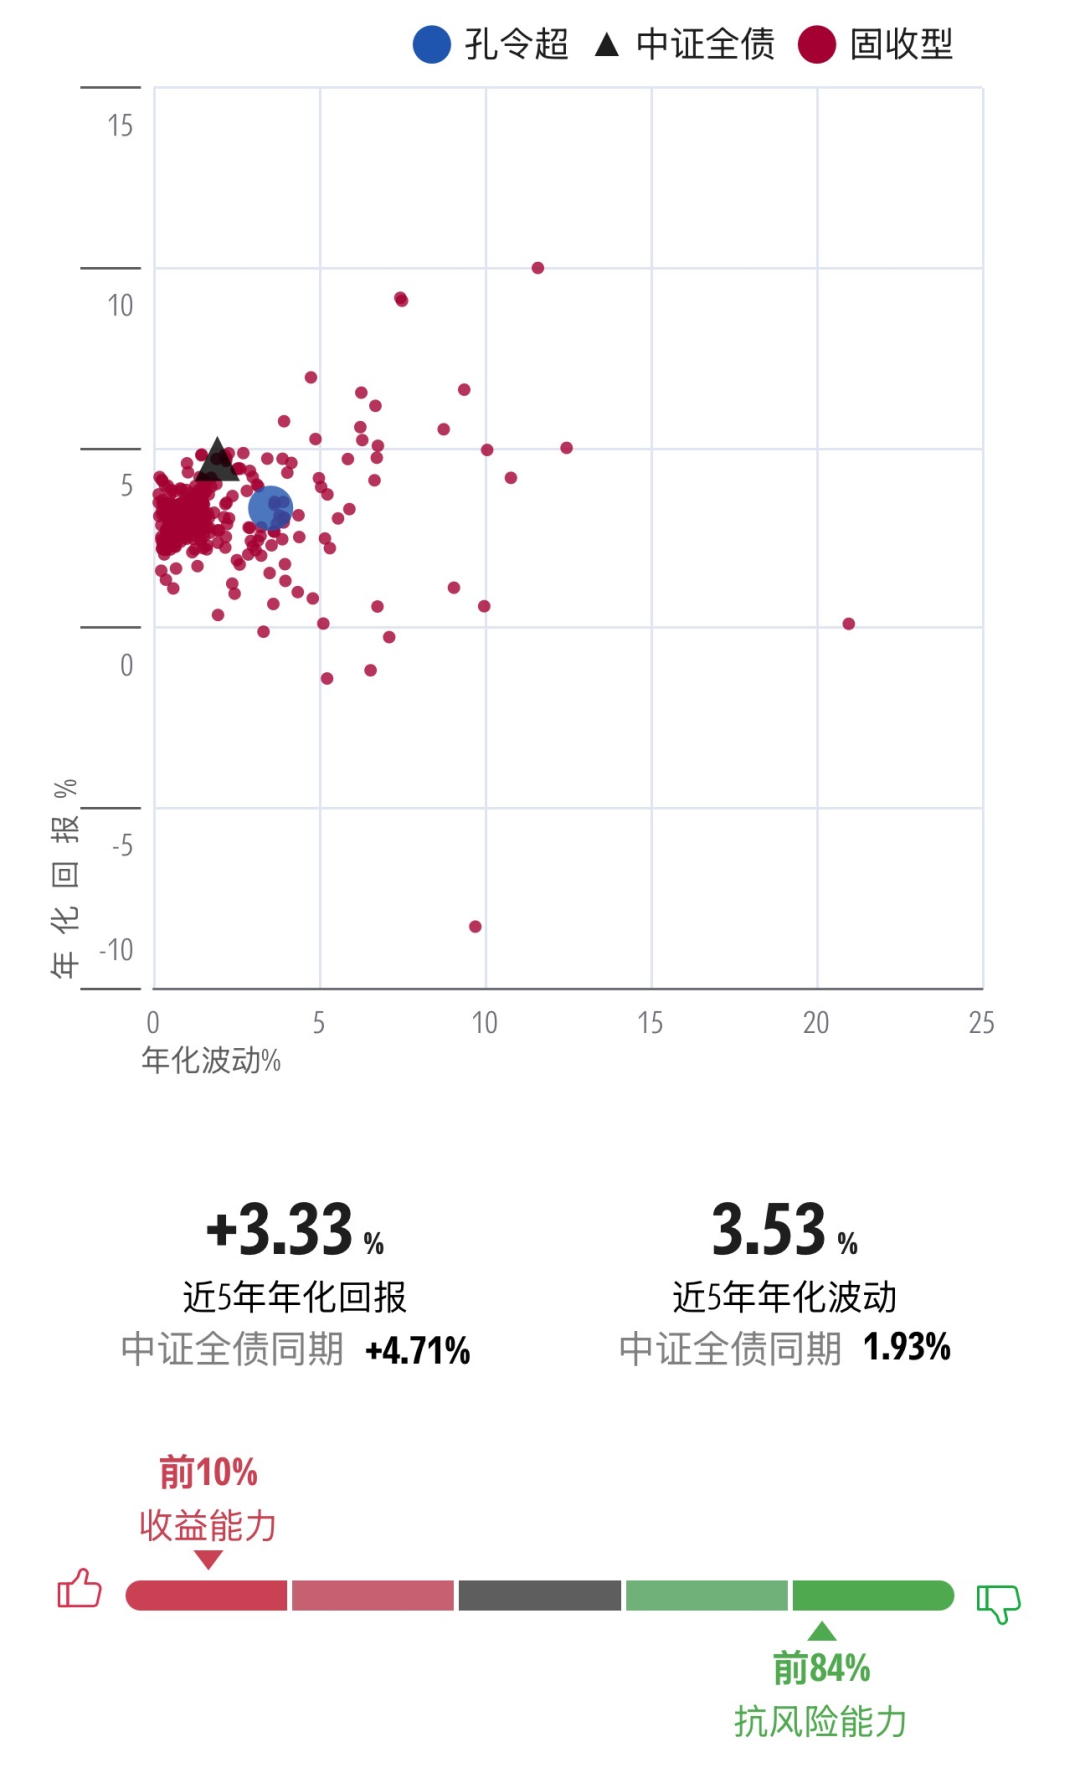
图表1 基金经理近五年风险回报
数据截止日期:2026年4月30日
数据来源:晨星基金小程序
该基金定位为灵活配置型固收+基金,以纯债打底,叠加灵活配置可转债和股票增厚收益,力争在有效控制风险的基础上实现基金资产的稳定增值。组合在大部分时间都会围绕20%的权益类资产(股票资产+转债按一定系数折合成的股票仓位)配置中枢进行大类资产配置,但基金经理也会基于对宏观基本面走势的预测及市场预期的差别,对资产配置在10-30%的区间内进行动态调整。在股票投资方面,基金经理采用自上而下和自下而上相结合的方法,首先从自下而上的角度筛选出估值较低、在行业中具有竞争优势的个股,形成可投资的股票池,然后结合自上而下对宏观经济和中观行业趋势的判断,确定行业配置比例。基金经理注重对个股价值的判断,采用现金流贴现模型对公司进行估值,并结合对公司所属细分行业状况、市场供求和商业模式的研判,重点筛选当前价格低于其公司内在价值、具有安全边际的个股。组合对于不同行业的个股也会结合其行业的特点有不同的侧重,例如传统行业会更倾向于选择具备成本优势的龙头类公司,但对于新兴行业,会因为行业发展方向尚未确定而在个股配置上更趋于分散。股票投资风格基本稳定在大盘平衡风格,行业配置整体保持分散。
可转债的仓位通常在20%以内,基金经理会根据转债市场估值模型来比较转债和股票的配置性价比,在可转债估值较低时倾向增加对可转债的配置,反之则倾向减少配置。个券选择方面,基金经理会先根据转债个券的基本面和信用风险对全市场转债进行初筛,再从中精选个券。在此基础上,基金经理会对不同类型的转债,针对性地进行个券比价:偏股型转债的配置思路与股票筛选思路大致相同,同时,基金经理会比较转债个券当前估值(转股溢价率)水平以及对应正股当前估值水平处于历史估值区间的位置,当转债当前估值处于历史更低位时优先以转债形式配置,反之则倾向直接配置股票。对偏债型转债,基金经理会将其收益率和资质相似、期限相近的普通信用债收益率进行比较,选择收益率较高的个券通过转债进行配置。在配置类型上,组合以偏债型和平衡型转债为主,偏股型转债为辅。
纯债方面,信用债方面的配置比例一般在30%-85%之间灵活调整,以中短久期的高等级个券为主,不做信用下沉,最近5年AAA等级以下的信用债占比在5%以内。随着可转债的估值在2025年持续高企,基金经理逐步降低了可转债的仓位配置,并在下半年清空了可转债,相应增配了流动性较好、收益率较高的普通信用债和二永债。目前,组合在信用债的配置上以产业债、券商公司债和二永债为主。利率债的配置比例一般在30%以内,组合久期和杠杆策略稳健。相较于同类基金,该基金在各大类资产上更加注重多元配置策略,基金经理通过对个股和个券基本面的深入研究和分散配置,在降低风险和兼顾组合波动性的同时,在中长期获得了稳健的风险调整后收益。
图表2 晨星风格箱
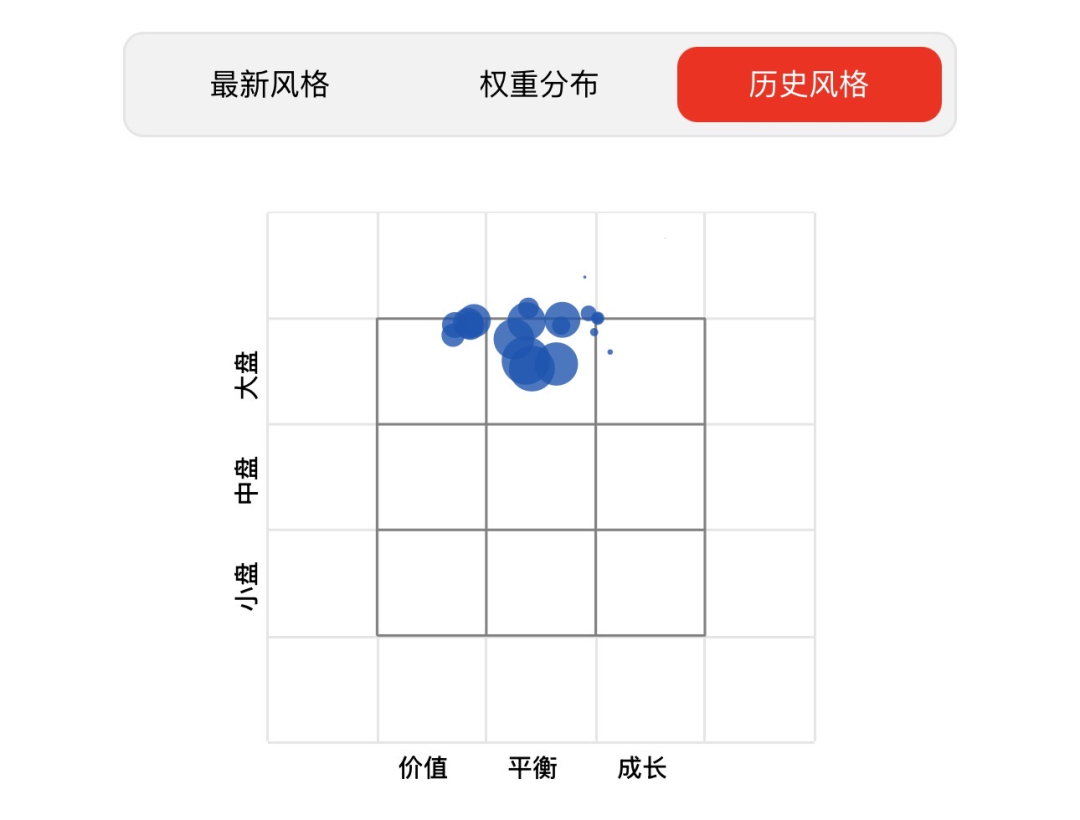
数据起止日期:2016年8月5日至今
(现任基金经理任期以来)
数据来源:晨星基金小程序
图表3 资产分布
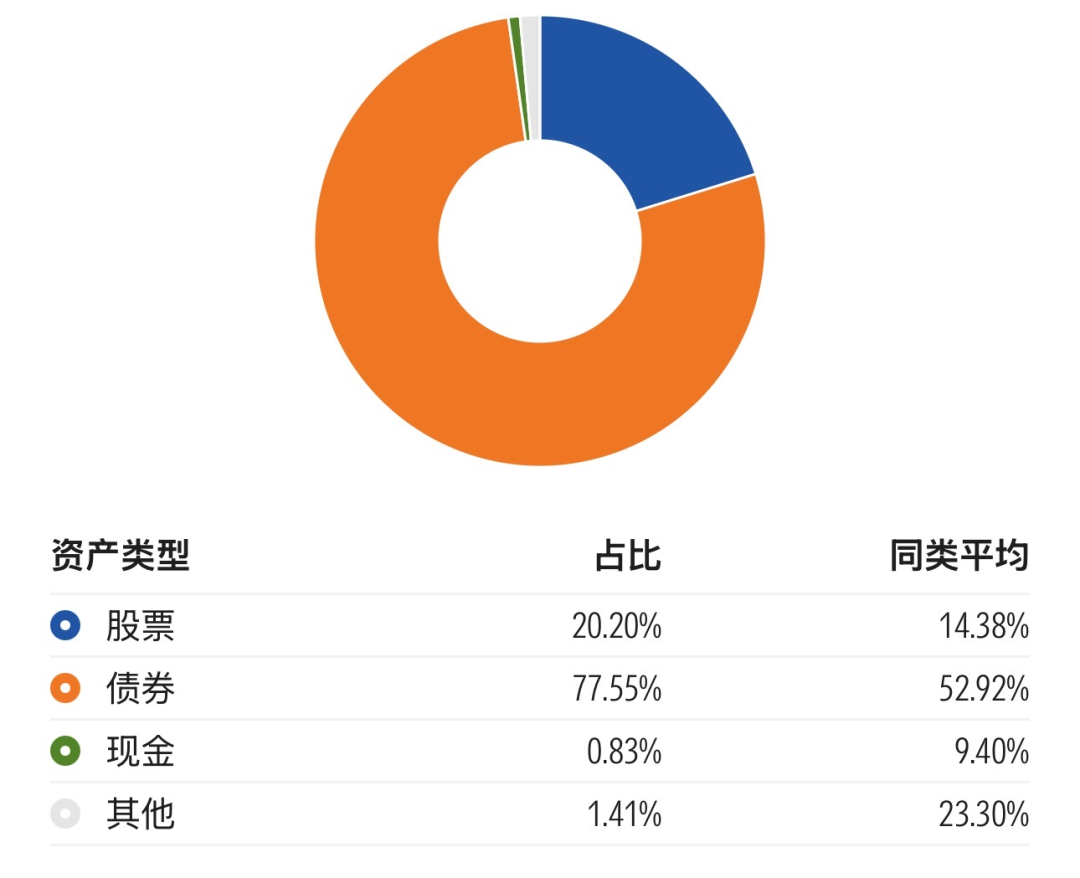
数据截止日期:2026年3月31日
数据来源:晨星基金小程序
图表4 股票行业分布
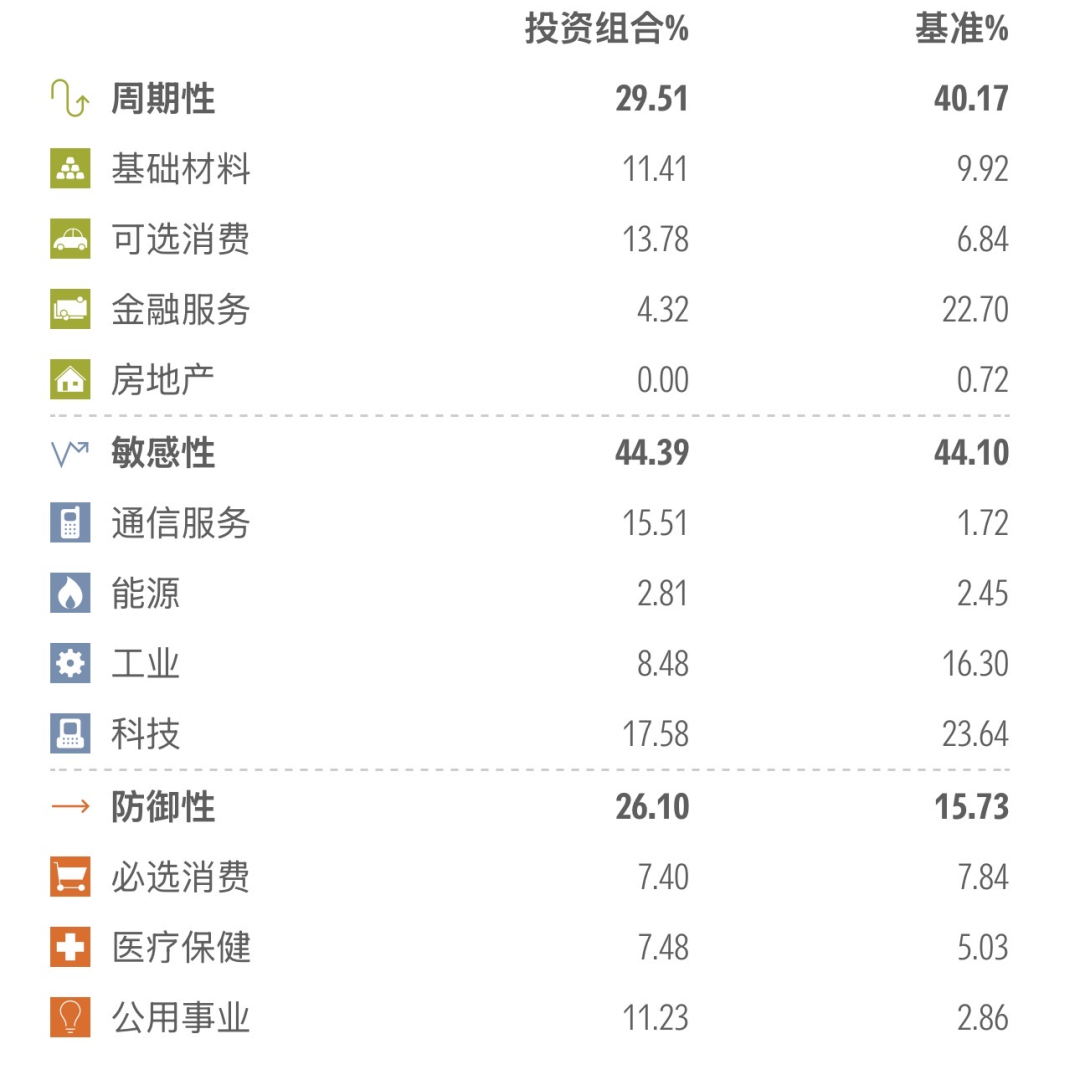
数据截止日期:2025年12月31日
数据来源:晨星基金小程序
图表5 基金换手率
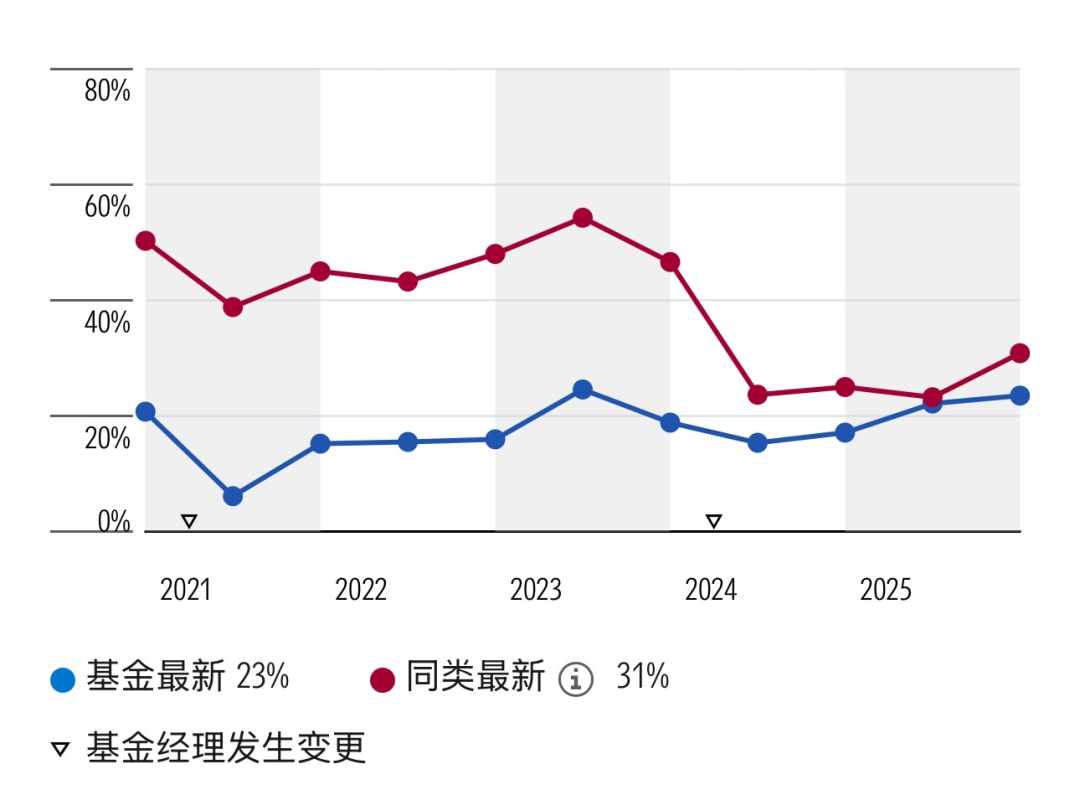
数据起止日期:2020年12月31日至2025年12月31日
数据来源:晨星基金小程序
基于该基金的多元化分散配置策略,我们观察到组合在权益市场波动加剧的行情下表现可能会优于同类平均(例如2022、2024年),而在成长牛市末端、股市泡沫的行情中可能会表现欠佳(例如2020年)。自2016年8月至2026年4月底,该基金在孔令超先生的管理期内取得了6.23%的年化回报率,排名同类保守混合基金的第22个百分位。业绩波动性方面,该基金在个股和个券上的分散配置,加之组合的久期和杠杆策略偏保守,使得基金以标准差衡量的业绩波动性低于同类平均水平,以夏普比率衡量的风险调整后收益位居同类基金第16个百分位。
图表6 业绩走势
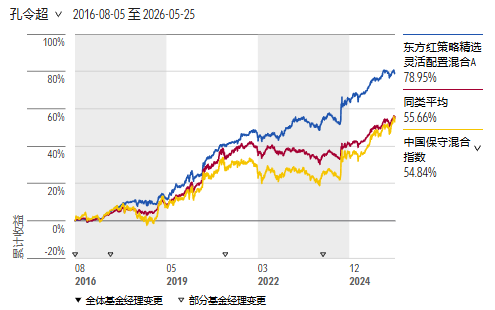
数据起止日期:2016年8月5日至2026年5月25日
数据来源:晨星中国官网
图表7 风险收益指标
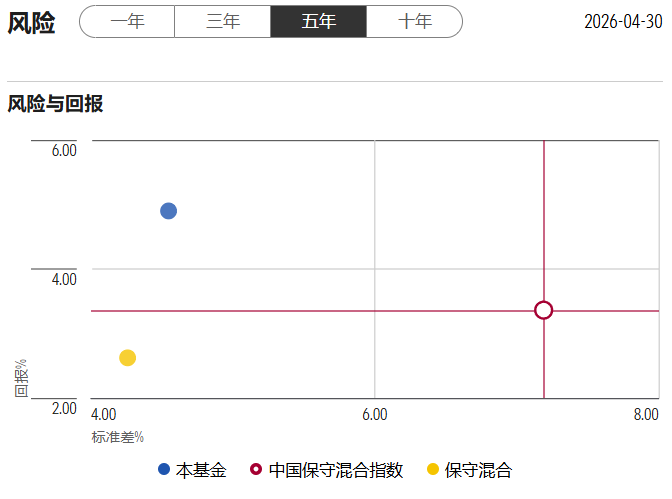
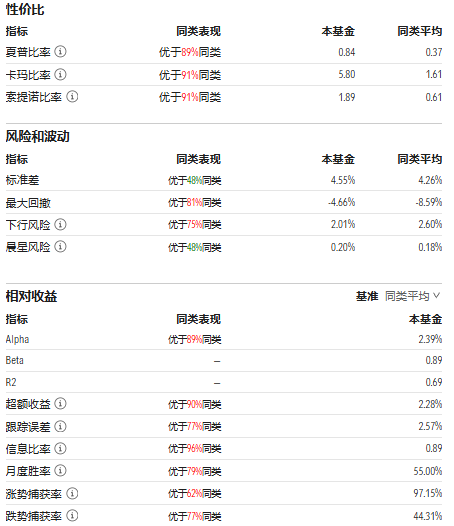
数据截止日期:2026年4月30日
数据来源:晨星中国官网
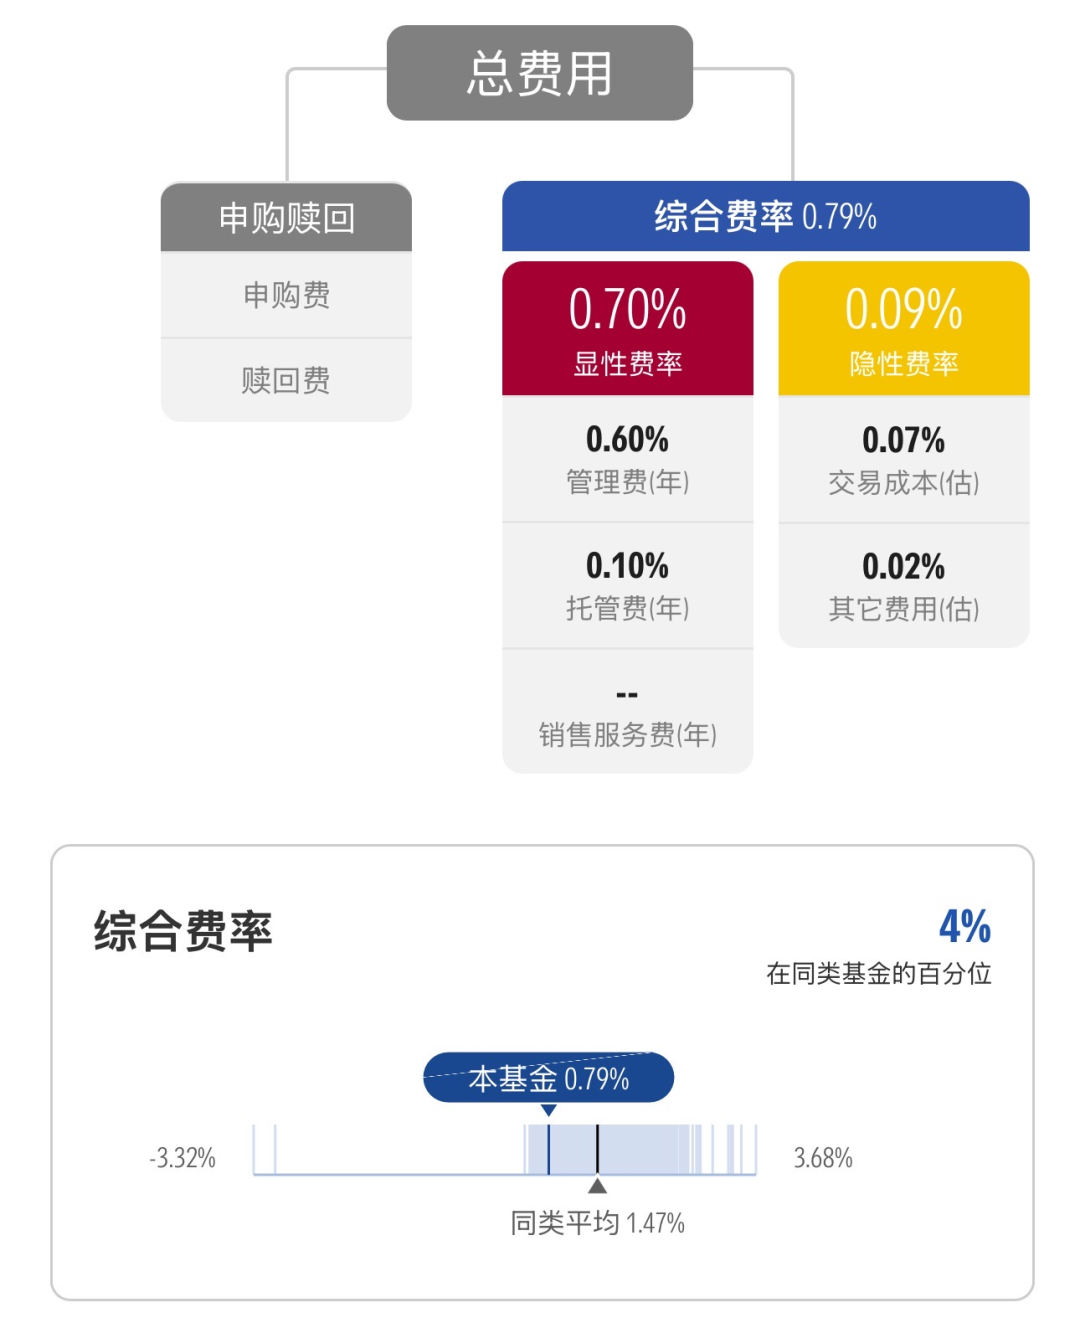
另外,费用方面,该基金年度综合费率为0.79%,包括0.70%的年度运作费用和0.09%的年度交易及其他费用。与同类基金平均年度综合费率1.47%相比,该基金的费率偏低,这主要是因为基金的管理费率、托管费率和交易费率均为投资者节约了成本。
图表8 费率与成本
数据截至日期:2025年12月31日
数据来源:晨星基金小程序
注:管理费、托管费以及销售服务费直接从最新的基金公告所披露的管理费、托管费以及销售服务费获取,隐性费率是晨星根据基金公司披露数据所测算的2025年下半年的区间数据,并进行年化处理。
推 荐 阅 读


作者 | 晨星(中国)研究中心 王方琳