Anthropic上市在即,AI如何重塑全球“独角兽”估值体系?
最近,随着Anthropic、OpenAI等人工智能公司陆续传出准备上市的消息,市场对独角兽企业上市的关注度再度升温。
一方面,头部AI公司的融资、估值和上市进展持续推高市场热度;另一方面,投资者也在关注,随着这些公司陆续上市,AI板块是否会迎来新一轮行情。
接下来,让我们跟随晨星最新发布的《2026Q2全球独角兽观察报告》,看看这轮独角兽行情背后的推动因素,AI企业在整个独角兽市场中占据怎样的地位,以及应当如何看待当前的估值水平。
01
头部企业上市推动市场重估
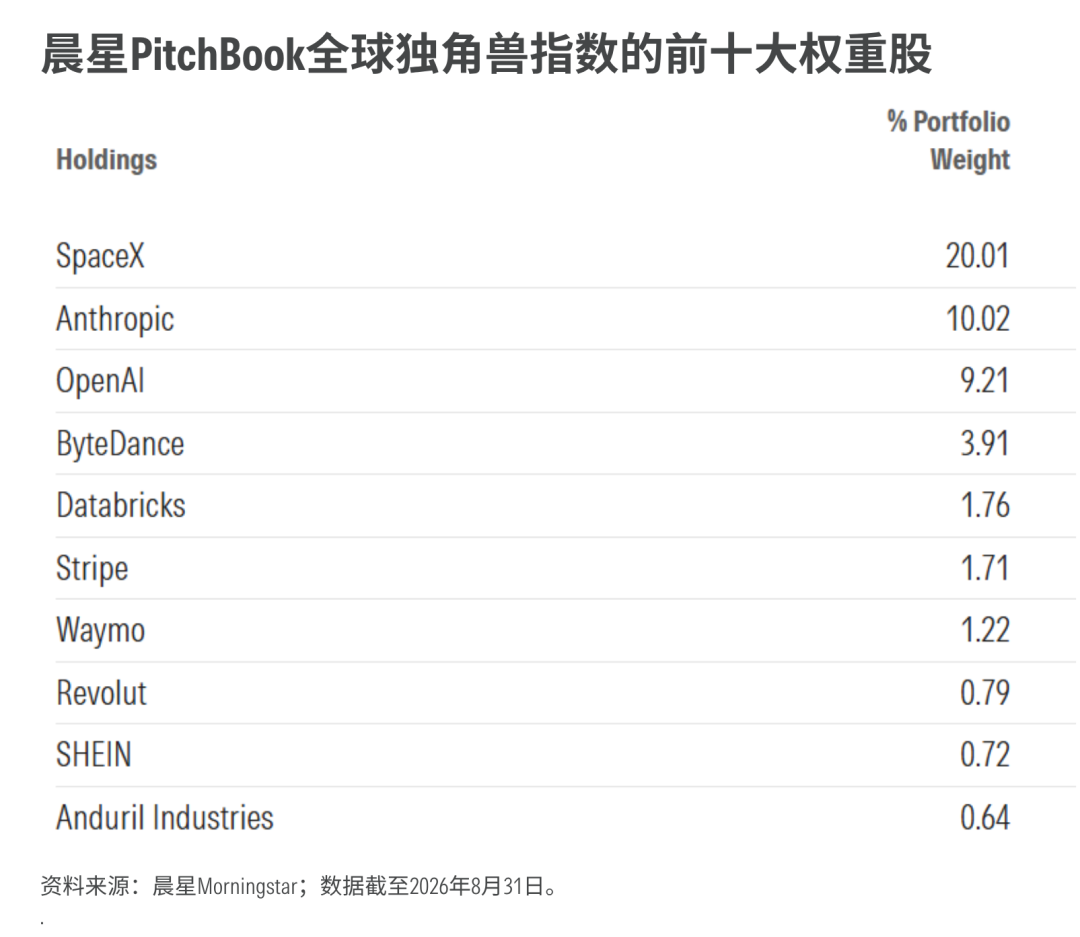
在衡量全球独角兽企业的整体表现时,我们主要参考的是晨星PitchBook全球独角兽指数(Morningstar PitchBook Global Unicorn Index)。
该指数主要跟踪全球投后估值不低于10亿美元的未上市后期创投企业,也就是通常所说的“独角兽”。指数按企业投后估值加权,并基于PitchBook数据库,结合企业过往融资记录以及私募市场和公开市场可比公司的相关信息,持续更新成分企业的估值。样本股定期调整频率为半年一次。
2026年二季度,全球独角兽指数上涨了42.7%,表现非常亮眼。
不过,进一步拆分后可以发现,这一涨幅主要由几笔备受关注的上市事件推动。相关企业上市后,公开市场价格为其提供了新的定价依据,也带动指数中部分大型成分企业被重新估值。这部分重估合计贡献了26.4个百分点的回报。。
其中,SpaceX和Cerebras是最主要的推动力量。以SpaceX为例,上市后,其在指数计算中采用的市值由1.38万亿美元升至2.28万亿美元,成为当季指数上涨最重要的单一驱动因素。
但如果剔除这些估值重估事件,晨星PitchBook全球独角兽指数的涨幅为16.3%,仅略高于晨星全球TME指数14.9%的回报率。
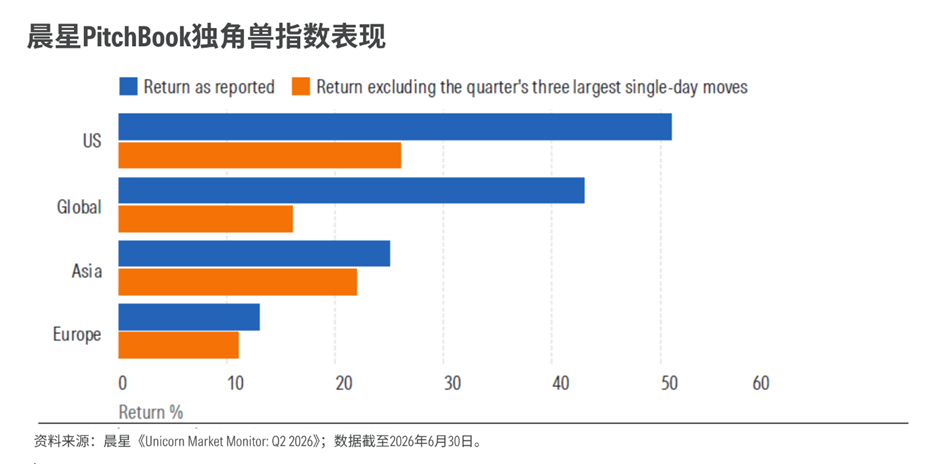
换句话说,二季度全球独角兽指数看似大幅上涨,但其背后并非所有独角兽企业都在同步升值,而是少数头部企业上市后的重新定价显著拉高了指数表现。
02
AI独角兽一枝独秀,集中度进一步提升
截至2026年二季度,全球独角兽企业的总估值已增至8.23万亿美元。
但与此同时,私募股权市场的集中度也在进一步加深。
在头部企业交易不断刷新纪录的同时,全球有接近一半的独角兽企业已经连续两年以上未进行融资。
今年第二季度,规模最大的五笔融资交易合计达到871亿美元,占当季交易总额的60.1%。
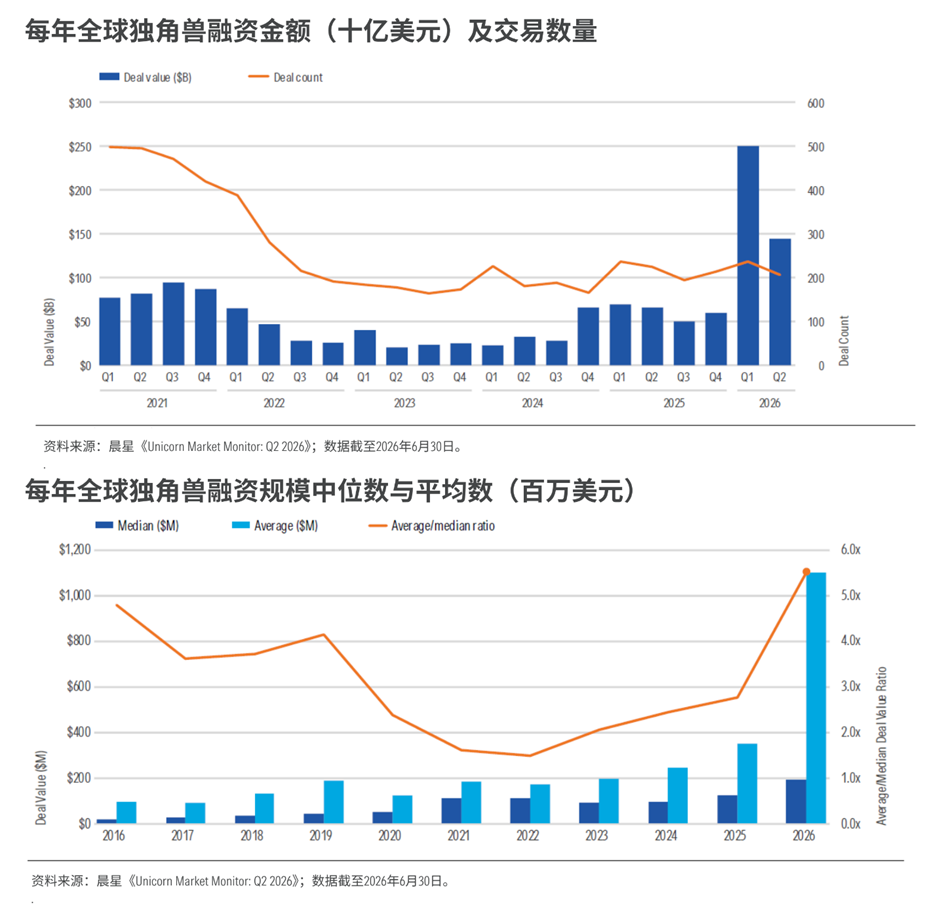
其中,Anthropic是最受资本关注的标的之一。公司以9650亿美元的投后估值完成650亿美元融资。本轮融资规模是排名第二的融资交易的五倍以上,占2026年上半年所有独角兽融资总额的16.4%。
其余几笔大额融资分别来自Prometheus(融资120亿美元,投后估值410亿美元)、Anduril(融资50亿美元,估值610亿美元)、字节跳动(融资30亿美元,估值3700亿美元)和Isomorphic Labs(融资21亿美元)。
值得注意的是,这五笔最大融资中有四笔来自AI相关企业。如果说过去几年AI还是科技投资中的“明星板块”,那么到了2026年,AI正在重新定义整个独角兽市场。
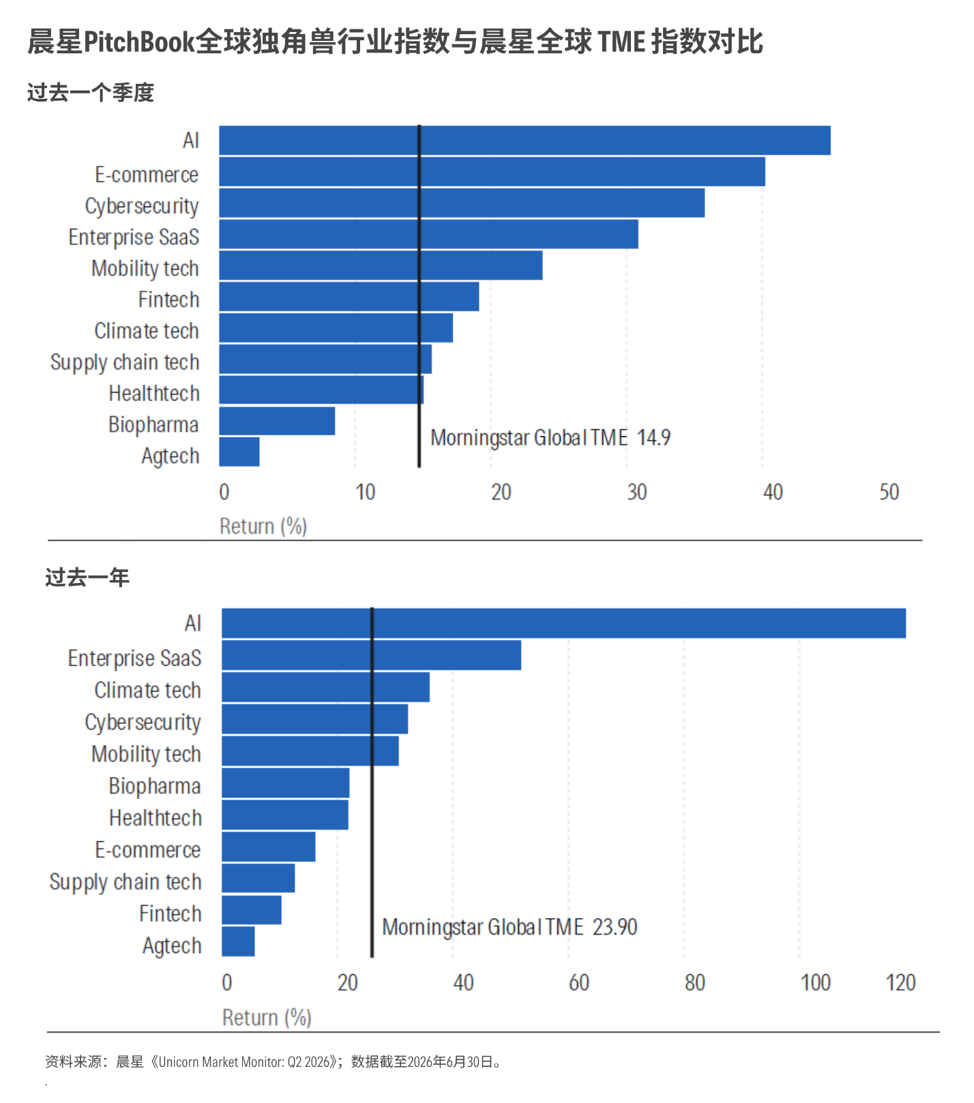
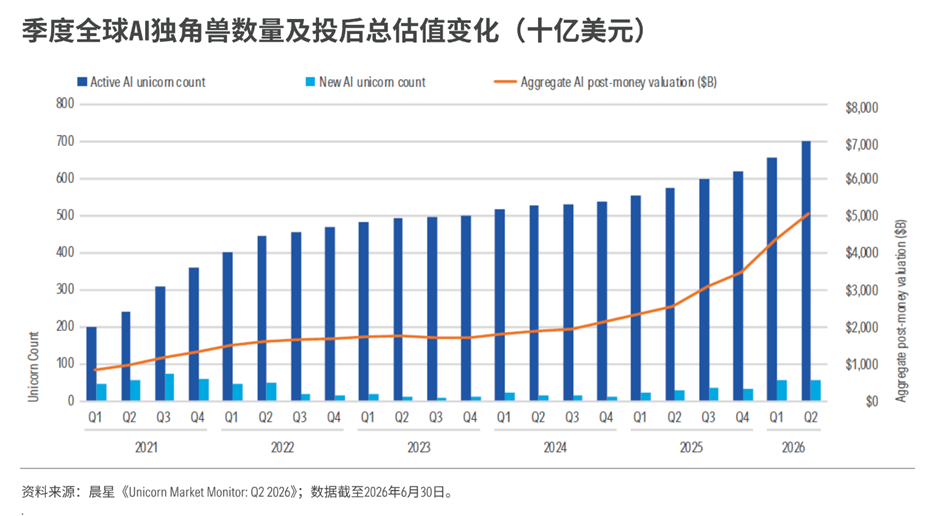
从晨星PitchBook全球独角兽指数的构成来看,AI公司占全球独角兽数量的40.3%,却占据了总估值的61.7%。2026年上半年新诞生的178家独角兽企业中,有109家属于AI公司。
这在一定程度上说明,如今资本市场的注意力、估值溢价和流动性预期,正在以前所未有的速度向AI领域集中。
AI企业不仅获得了更多融资,也在更大程度上影响着整个独角兽市场的估值中枢。这也解释了为什么Anthropic和OpenAI的IPO预期会牵动整个市场。它们不只是两家公司的上市事件,也可能成为市场观察AI独角兽估值逻辑能否延续的重要参照。
03
高估值需要经受公开市场检验
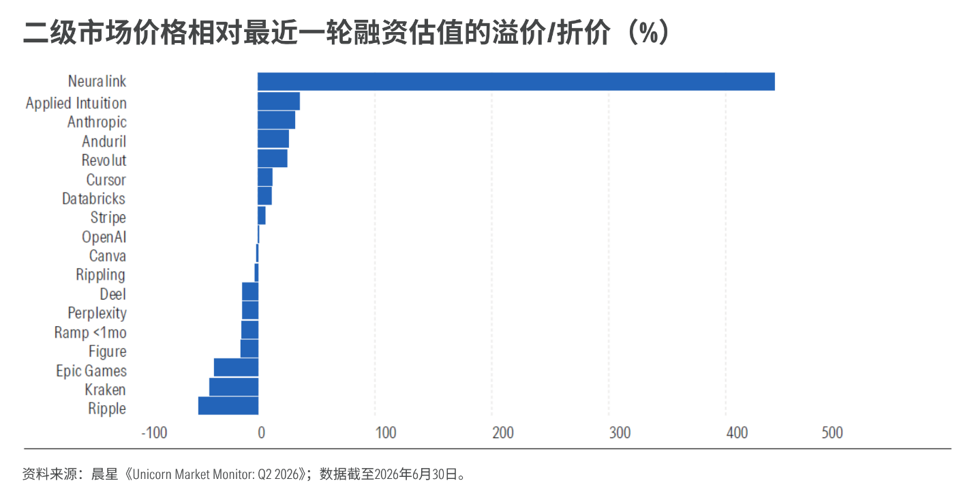
不过,即便当前市场愿意给予AI公司更高关注度和估值溢价,也不意味着这些公司上市后,二级市场投资者就一定能够获得同样理想的回报。
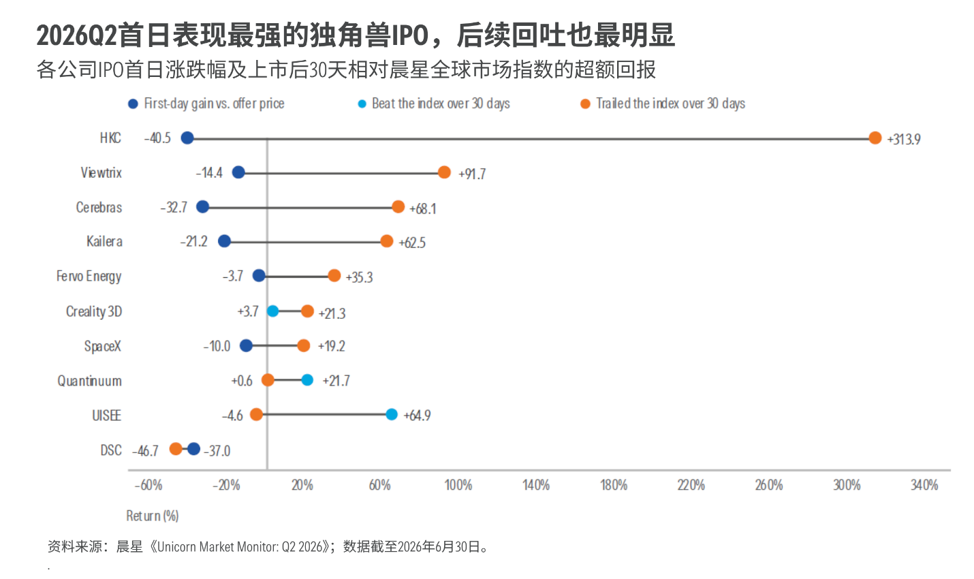
从独角兽企业上市后的历史表现来看,IPO首日涨幅与中长期回报之间,并不存在稳定的正相关关系。许多公司在上市初期表现强势,但拉长到30天、90天甚至180天后,跑输宽基指数的情况并不少见。
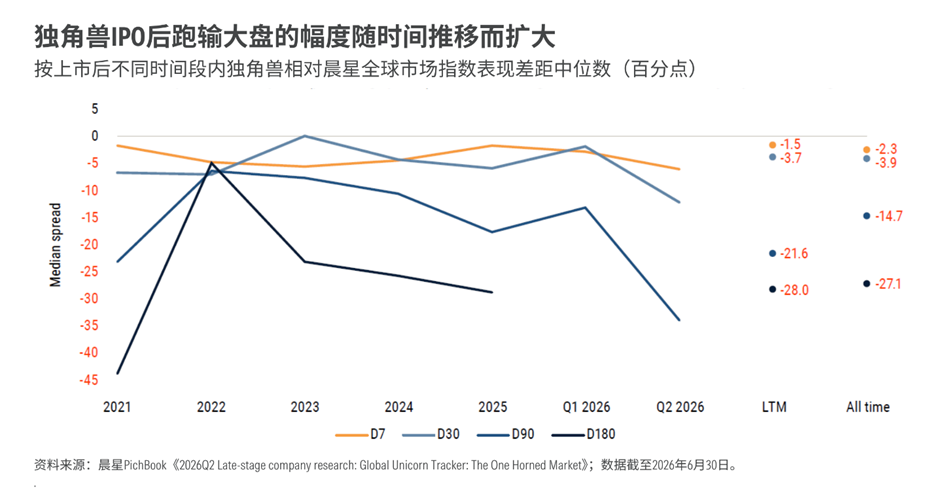
2026年二季度的数据也体现了这一点。
SpaceX上市首日上涨19.2%,Cerebras的首日表现更为强劲,但此后市场对两家公司的定价都出现了调整。上市约一个月后,按照新的市场价格重新计算,两家公司合计较二季度末指数采用的估值减少了约6870亿美元,其中绝大部分来自SpaceX估值的变化。
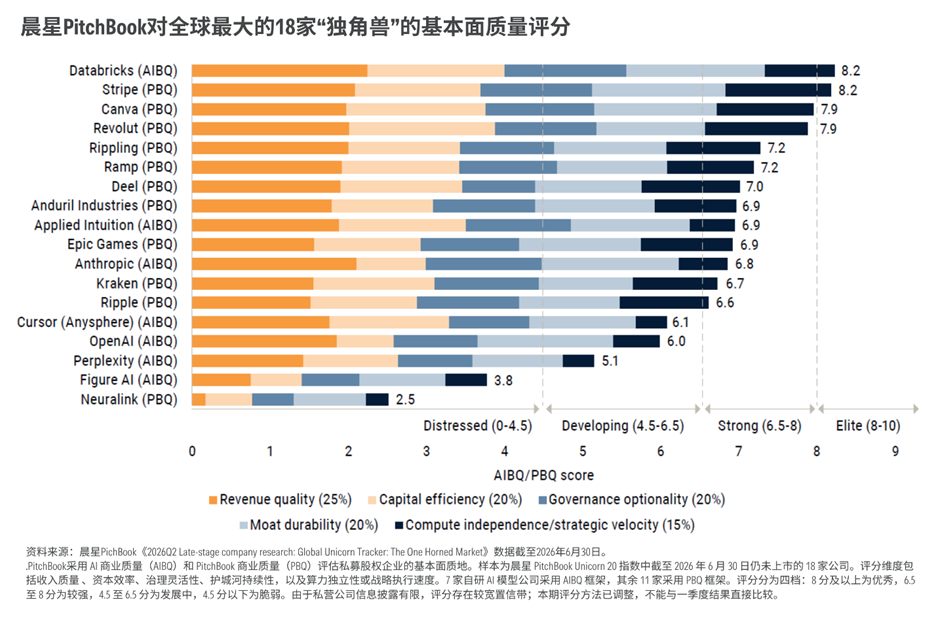
除了价格变化,晨星PitchBook研究团队也从企业基本面角度,对部分大型独角兽的质地进行了更细致的评估,考察维度包括盈利质量、资本效率、治理结构、竞争壁垒以及算力独立性等。
结果显示,估值最高的几家AI企业,并不一定是基本面质量最突出的公司。在我们覆盖的301家美国AI相关企业样本中,许多前沿模型公司都面临相似挑战:算力投入高、资本消耗大、利润率承压,治理结构也比成熟平台型公司更为复杂。
这并非是在否定AI企业的长期投资价值,但也提醒我们,市场热度、技术优势与业绩回报并不总能同步兑现。尤其是在估值快速抬升阶段,资本市场往往会优先放大企业的增长叙事、规模优势和稀缺性,而商业模式、盈利能力和企业质地的验证通常需要更长时间。
而当热门公司进入公开市场后,它们将更频繁地接受投资者的检验。市场最初愿意支付的价格,与一段时间后真正愿意长期持有的价格,往往并不是一回事。
对普通投资者而言,关注AI板块时,除了题材和成长性,更重要的还是看当前价格中已经反映了多少乐观预期,以及这些预期未来是否能够被业绩和商业模式真正支撑。
关于全球独角兽市场的更多数据和观察,欢迎点击下方「阅读原文」,下载阅读晨星《2026Q2全球独角兽观察报告》。
作者 | 屈辰晨
往期推荐 ●●
// 1
// 2
// 3