基准变了,基金也变了吗?读懂股票型基金的业绩比较基准调整
业绩比较基准长期被视为衡量基金表现的一把尺,但其作用并不止于判断基金是否跑赢市场。对于股票型基金而言,基准还应当承担表征产品定位、说明投资方向、界定风险收益特征和约束投资行为的功能。只有当基金名称、合同约定、业绩比较基准、实际投资组合和最终业绩表现形成相互一致的逻辑链条时,投资者才可能准确理解自己购买的产品究竟承担了什么风险,又依靠何种方式获取回报(不慌!基金业绩比较基准,小白也能看懂的投资导航)。
01
基准与投资运作脱节,
风格漂移仍是股票型基金的重要风险
股票型基金的主动管理并不意味着基金经理必须机械复制业绩比较基准。主动管理的价值,恰恰在于基金经理可以通过行业配置、个股选择和组合构建适度偏离基准,以争取超额收益。问题的关键不在于基金有没有偏离基准,而在于偏离是否具备清晰、稳定且可解释的投资逻辑,是否仍然符合基金合同约定的投资目标和风险收益特征。
现实中,一些基金的偏离已经超出了正常主动管理的范畴。较为典型的情形,是消费、红利、价值或特定行业主题基金,为追逐短期市场热点,大幅配置与产品名称、合同定位及业绩比较基准关联度较低的股票。例如,某只以消费主题指数为业绩比较基准的基金,在2026年二季度末前十大重仓股中配置了7只电子行业股票,TMT股票占前十大重仓股的比例达到78%;另一只名称中包含“分红”字样、以红利指数为业绩比较基准的基金,同期前十大重仓股中TMT股票占比达到76%。这些组合即使在科技行情上行阶段取得较好收益,也难以掩盖其实际风险暴露与投资者原有预期之间的明显错位。
风格漂移并不只发生在名称与持仓明显不符的主题基金中。对于投资范围较为宽泛的全市场股票型基金,基金经理也可能在短期业绩排名、资金申赎压力或极端结构性行情影响下,改变长期形成的投资框架。例如,原本持续采用低估值、安全边际策略的基金,突然集中配置高估值成长行业。此类变化未必违反基金合同的投资范围,但如果缺乏投资理念、研究能力圈或组合构建逻辑的同步演进,仍可能构成实质性的风格漂移。例如,我们观察到市场中某位基金经理过往长期坚守低估值选股思路,风格稳定偏向大盘平衡、大盘成长,但自2025年四季度起明显增加电子板块配置,到2026年二季度末,电子股票占其前十大重仓股的比例已达到57%。
风格漂移对投资者的影响,不应只从基金能否获得正收益来判断。投资者选择消费基金、红利基金或价值基金,通常是希望获得对应的行业或风格暴露,并利用不同基金之间的低相关性构建组合。如果多只名称和基准不同的基金最终都集中持有相同的热门赛道,投资者表面上持有多个产品,实际风险却高度重叠。当市场风格逆转时,组合的分散化效果可能显著下降,净值波动和回撤也可能超出投资者原先的承受范围。因此,风格漂移的本质不是基金“买错了行业”,而是管理人的实际投资行为偏离了产品向投资者作出的承诺。
02
新规强化基准约束,
推动业绩比较基准贯穿基金全生命周期
针对业绩比较基准约束力不足、部分基金基准与实际投资脱节等问题,2025年5月发布的《推动公募基金高质量发展行动方案》提出强化业绩比较基准的约束作用,推动建立涵盖基准设定、修改、披露、持续评估和纠偏的全流程监管机制,并将基金投资收益、相对基准表现及投资者盈亏进一步纳入基金管理人和基金经理的考核体系。
2026年1月,中国证监会正式发布《公开募集证券投资基金业绩比较基准指引》,监管明确将业绩比较基准界定为基金法律文件中约定的、用于表征产品投资风格、衡量产品业绩和约束投资行为的参考标准,并要求基准具有代表性、客观性、持续性和约束性。基准的构成要素与权重应与基金投资目标、投资范围、投资策略、投资比例限制以及主要资产类别、投资地区和市场板块相匹配,基准一经选定不得随意变更。
监管规则的影响已经体现在基金管理人的产品治理行为中。根据统计,2025年有18只股票型基金调整业绩比较基准,而2026年截至8月末,这一数量上升至153只,较过去几年明显增加。数量的变化并不意味着历史上所有未调整基准的基金都存在问题,也不意味着调整数量越多越好,但它表明基金管理人开始更加系统地审视存量产品的基准设置、产品定位与实际运作之间的匹配关系,监管对行业行为已经产生了较为明显的引导和约束作用。
图表1:最近五年调整业绩基准的股票型基金数量
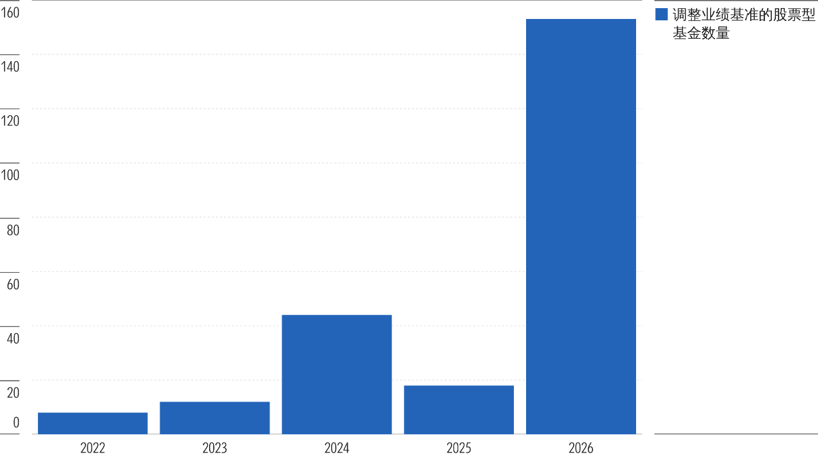
数据来源:晨星Direct,同花顺
截至日期:2026年8月31日
03
新规不等于存量基金普遍更换基准,
首先需要回答“谁应向谁靠拢”
需要澄清的是,监管强化业绩比较基准约束,并不意味着所有存量基金都需要重新选择基准。判断一只基金是否应当调整业绩比较基准,首先需要区分两类性质不同的问题:
对于第一类情形,问题主要出在基金运作,而不是基准设置。例如,一只消费主题基金的合同和业绩比较基准均清楚指向消费行业,但基金经理为了追逐科技行情而重仓电子、通信股票,此时合理的解决方向应当是加强投后监测、投资纠偏及风格稳定性管理,使组合重新回归基金合同和业绩比较基准所界定的投资方向,而不是将基准改为科技指数。
真正需要调整基准的,主要是原基准代表性不足,或者产品投资策略发生实质性变化的基金。第一种情况可以理解为“基准校正”。例如市场上实际在运作的某只偏股型混合基金,原基准权益锚定为沪深 300,基金实际持仓覆盖大中盘,沪深 300 仅覆盖大盘,无法表征基金兼顾中盘的选股框架;管理人将权益基准由沪深 300 切换至中证 800,扩大基准的市值覆盖范围,更好匹配基金长期选股池特征。还有一类是跨境配置型权益基金,原有基准未能反映基金常态化港股或海外资产配置。比如某只沪港深积极配置分类的基金,这只基金2024年以来将港股作为重要配置方向,港股仓位达到40%,显著高于旧基准设定,原基准内中证港股通综合指数权重仅 20%,低估基金港股暴露;调整后港股通指数权重提升至 35%。此类调整的核心是让基准更准确地反映基金一直在做的事情,而不是借调整基准改变基金实际要做的事情。
第二种情况是基金的投资定位发生实质性变化,业绩比较基准随之调整。例如某只在运行QDII环球股债混合基金,该基金原基准为恒生指数 ×70%+ 中债综合指数 ×30%,历史上美股的占比约为10%到50%。管理人在 2026 年第二季度报告中,表示 “往后看,我们仍将聚焦全球大科技行业的投资机会,以美股科技龙头作为主要投资标的” ,预示投资方向发生实质性变化。公司在2026年8月份公告中,将业绩比较基准调整为纳斯达克 100 指数 ×85%+ 中债综合指数 ×15%。本次基准修改不是对历史持仓的追认,而是为新确立的美股科技投资方向匹配对应的评价锚点,属于 “策略先变、基准跟随调整” 。此时,基准调整不再只是评价尺度的技术性校正,而可能意味着基金未来的资产配置、风险来源和收益特征已经发生改变。
04
基准调整后,投资者应重新回顾产品,
而非简单判断利好或利空
对投资者而言,业绩比较基准调整既不应被机械解读为利好,也不必然意味着基金此前存在违规操作。投资者需要判断变化究竟属于朝向原有策略的校正,还是代表基金未来投资方向的实质性转变。
投资者需要判断基准调整是为了更准确反映基金经理策略,还是未来策略的转向。投资者可以将调整公告中的理由与基金过去数年的定期报告、行业配置、股票市值风格及基金经理公开表述进行交叉验证。如果新基准与基金长期稳定的实际持仓更为一致,调整可能主要提高了业绩评价的准确性;如果新基准与过去持仓差异较大,但与基金未来拟实施的新策略一致,则意味着投资者持有的产品可能已经发生变化,需要重新评估其在整体资产配置中的角色。投资者应比较新旧基准的构成要素、权重及风险特征。对于股票型基金,需要关注宽基指数是否变为行业或主题指数,大盘指数是否变为中小盘指数,价值、红利或低波策略指数是否变为成长指数,以及A股、港股或海外市场权重是否发生明显变化。基准由宽基转向行业主题,通常意味着组合风险可能更加集中;由大盘指数转向中小盘指数,可能意味着流动性、波动率特征有所变化;港股或海外指数权重上升,则意味着基金的资产配置方向发生改变。
投资者还应留意基准采用的是价格指数还是全收益指数。价格指数只反映成份股价格变化,全收益指数则纳入现金分红及再投资收益。以价格指数作为基准通常会降低基金创造超额收益的难度。最后,投资者则应把基准视为理解基金的起点,而非评价基金的终点,并将基准、持仓、投资流程、风险暴露和长期业绩结合起来,判断基金是否真正做到了言行一致。
Morningstar晨星旗下账号
推 荐 阅 读