低利率时代的焦虑:货基,你还能陪我多久?
01
当"躺赚"成为往事
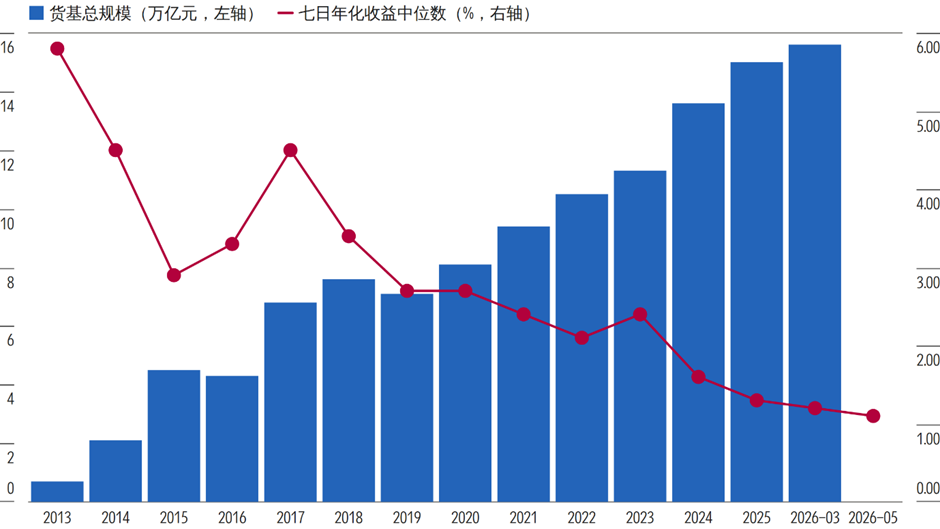
2026年5月,曾经定义了一代人“零钱理财”习惯的余额宝,7日年化收益率正式跌破1%。而在2013年成立之初,它曾凭借6%以上的收益率完成对传统活期存款和银行理财认知的改写。这并非单只产品的偶然下行,而是国内货币基金正式迈入微利时代的标志性节点。据晨星数据,截至2026年5月29日,全市场969只货币基金(份额层面)七日年化收益率中位数已滑落至1.1%,已有232只收益率跌破1%。
收益率持续走低,却没有引发行业规模收缩。据晨星数据,全市场货基在2026年3月末总规模达到15.58万亿元,较2024年初增长4.36万亿元。收益走弱、规模抬升的量价背离,直观反映货币基金正在经历深层次的功能重构。本文要讨论的,正是这个命题:在国内广谱利率持续下行的时代里,货基还能陪投资者多久?它未来的归宿,究竟是退场,还是转型延续生命力?
图表1:国内货币基金规模与七日年化收益变化
数据来源:晨星;截至日期:2026年5月29日
02
货币基金的前世今生:从存款平替到国民理财神器
要理解当前行业收益下行带来的市场焦虑,需回溯货基发展历程,厘清这款国民产品的本源逻辑。货币基金运作模式清晰:归集海量零散资金后,配置银行存款、同业存单、短期国债、债券逆回购等低波动、高流动性标的,赚取短端市场利率与银行活期存款的利差,扣除固定管理费、托管费等费用后向持有人分配收益。其产品核心优势从来不是高回报,而是收益高于活期、支取灵活便捷。
国内货基诞生于2003年,招商、华安、博时首批产品落地,标志该品类正式起步,但问世后十年间行业发展平淡。2005至2006年股票牛市分流居民理财资金,2008年金融危机过后资金小幅回流,整体始终处在银行存款的补充位置,规模增长缓慢。
2013年成为行业发展分水岭,银行间“钱荒”叠加余额宝上线,共同造就货基的黄金发展期。当年6月银行间流动性骤然收紧,实体融资需求集中涌入同业市场,央行收紧流动性调控,银行间隔夜回购利率冲高至30%,七天回购利率突破10%,同业存款、协议存款收益率大幅上行,直接抬升货基收益。同期,天弘携手支付宝推出余额宝,打通支付账户与理财账户,零钱转入即可随时消费、每日计息。产品上线年化3.2%,依托资金面紧张快速上行,年中峰值突破6.3%,2014年初最高达到6.8%。彼时一年期定存基准利率仅3%,叠加1元起购、随存随取的产品体验,海量银行存款加速搬家。
03
从收益2%时代到破1%:收益率下行的底层逻辑
随着“钱荒”落幕、利率市场化稳步落地,两大红利相继消退,货基收益逐年走低。2020年行业收益中枢普遍落在2%-2.5%,2024年常态下移至1%-1.5%,2026年头部产品接连破1%,行业中枢继续向1.1%附近回落。
政策利率的下行是货基收益率下行的关键因素。7天逆回购政策利率从早年2.5%以上回落至1.4%历史低位,国债、同业存单、银行存款等货基主力配置资产收益同步下行,底层优质资产票息空间被持续压缩。而更为深层的限制,源于国内存款利率市场化调整——过往货基依靠协议存款、同业存款博取超额收益的路径被收紧。伴随存款挂牌利率多轮下调,同业活期存款自律新规落地、定价降至1.5%以内,依托银行负债资产增厚收益的空间被制度性压缩。
整体传导路径清晰:货币宽松带动市场资金充裕→短端回购、存单利率下行→新配置资产收益走低→存量组合滚动调仓持续拉低产品年化。货币基金主要依赖票息收益,资产周转速度快,对利率变化极为敏感,收益下行实则是由产品属性决定的被动结果。
04
悖论之问:为何收益越低,大家买得越多?
尽管货币基金收益吸引力下降,但其规模却逆势连连攀升。核心逻辑在于产品的对比参照发生改变。货基不再以巅峰时期的高收益为对标,而是将当下银行存款及各类现金理财产品作为新锚点。当前,大型银行一年定期存款利率不足1%,活期利率更是不到0.2%。相较之下,1%左右收益的货基,性价比仍数倍于活期存款,再加上支取灵活,无疑仍是居民闲置资金的优先选择。
与此同时,投资者的配置思路也在悄然转变。过去,投资者选购货基时,首要关注的是超额收益,而如今,稳定性与流动性成为更关键的考量因素。货基的产品定位也从单纯的收益型理财,逐渐转变为标准化的现金管理工具。以余额宝为代表的平台型产品,借助支付生态,与用户日常收支深度绑定。薪资到账、理财申购赎回后,闲置资金会自动沉淀其中,这种账户化生态构建起独特的竞争壁垒。
在资金端,货币基金行业也在积极适应低利率环境。行业平均杠杆率在合规风控的范围内小幅提升,以增厚组合收益。然而,此类操作优化仅能减缓收益下行的速度,并不能改变收益中枢下移的趋势。规模的扩张反而形成了负向循环:随着增量资金不断涌入,优质短端资产供不应求,新增配置只能选择更低票息的标的,进一步拉低行业收益。这便是现阶段货币基金行业面临且难以破解的困局。
05
他山之石:海外低利率周期下货币基金演化路径
全球成熟市场经验显示,利率下行不会导向统一的行业结局,美、欧、日在低利率乃至负利率环境中走出差异化路径,为国内行业发展提供了重要参考。
美国:三次“破1%”,费用减免与监管重塑
美国坐拥全球体量最大的货币基金市场。据晨星数据,截至2026年4月30日,美国货基规模为7.62万亿美元。从产品分类来看,美国货基按照计税规则划分为应税型与免税型市政产品,应税型又根据底层资产细分为以国债、逆回购打底的政府型货基与信用属性更强的优质型(Prime),同时所有类型均可拆分机构版与零售版。
复盘历史,美国市场先后经历三轮收益率跌破1%的低利率周期,分别对应2003至2004年互联网泡沫破灭后的应急降息、2009至2017年金融危机后的近零利率环境,以及2020至2021年疫情冲击下的短端降息,其中2009至2017年长周期零利率阶段的行业变化最具参考意义。本轮宽松周期内,市场短端利率被长期压制,货基年化收益率普遍低于0.15%,为留住存量客户,基金公司普遍通过减免管理费的方式增厚投资人实际收益,即便采取此类让利举措,行业规模仍从阶段高点回落近三成。与此同时,金融危机暴露的流动性与信用漏洞推动监管制度全面革新,美国证监会(SEC)先后在2010年、2014年出台货基监管新规,2016年落地的核心规则直接重塑行业格局:机构持有的优质型与免税型市政货基启用浮动净值计价,叠加赎回费率、申赎限制等风控条款打破刚性兑付,仅有政府型货基继续沿用摊余成本法。资金由此大幅从优质型、免税市政产品转向政府型货基,优质型规模占比由36%回落至11%,免税型占比从9%降至5%。
而在2020至2021年新一轮短期零利率环境中,市场逻辑出现明显变化:全市场避险需求大幅抬升,政府型货基迎来大额净流入,有效对冲优质型产品的资金流出,行业整体规模韧性凸显。从中可以总结美国市场核心规律,货基的资金流向并非单纯跟随产品绝对收益率下行,货基与银行存款之间的利差变化、全市场避险资金的配置需求,是决定低利率环境下货基规模走向的两大核心变量。
欧洲:正利率期规模萎缩,负利率期逆势扩张
自2009年三季度始,欧洲货币基金收益率便踏上持续低于1%的下行之路。2014年年中负利率政策落地,成为行业发展的关键转折点,此周期可分为正利率下行与常态化负利率两个阶段。
2009年8月至2014年5月,次贷危机叠加欧债危机持续冲击欧洲经济,欧央行持续下调政策利率直至零附近,伴随存款利率调整滞后于基金收益率,货基相较银行存款的配置优势持续收窄,机构资金持续撤离。据欧央行数据,其行业规模从危机前1.3万亿欧元的峰值降至2014年年中的8350亿欧元,降幅达35.8%。
2014年6月起,为抵御通缩压力、托底经济,欧央行正式落地负利率政策,政策基准利率最低下调至-0.5%并维持多年,市场原本预期负利率会加速货基资金出逃,但实际走势完全相反。依托适度下沉信用资质、跨境多元资产配置等操作,欧洲货基可以实现优于同业存款的收益表现;即便部分产品收益转负,但对比深度负收益的银行存款仍具备配置性价比,机构资金持续回流,行业规模连续上行,直至2022年欧央行开启加息周期。这一逆势增长的核心逻辑是:投资者更看重“相对不差”而非绝对回报。
日本:负利率导致传统货基消亡,账户型产品独大
日本则提供了全球极致低利率环境下货基变迁的极端样本。日本的货基体系原本分为两类:传统货币基金(Money Management Fund,简称MMF)是投资者主动申购的独立理财产品,投资于各类货币市场工具;货币储备基金(Money Reserve Fund,简称MRF)则与证券账户深度绑定,自动归集投资者的闲置资金和交易保证金,其本质更接近于账户资金池,而非独立的理财产品。
上世纪90年代日本利率步入下行通道,1994年MMF收益率跌破1%,但依托银行代销放开、摊余成本计价、跨境债券套息三重红利,产品规模一路走高并在2000年达到21.9万亿日元的历史峰值。不过前期依靠信用下沉增厚收益的粗放发展模式积攒大量风险,2000年前后信用违约集中爆发,投资者信心受损,MMF遭遇大额赎回,规模快速萎缩。2016年日本全面落地负利率政策,全市场短端债券、同业工具收益率全线转负,MMF彻底无法创造正收益,在2017年基本全线清盘。与之形成对比的是,监管针对MRF出台专项扶持政策,存入信托银行的MRF资金可豁免存款负利率,叠加天然绑定证券交易账户、无需手动申赎的产品属性,MRF脱离理财收益束缚顺利存续,截至2026年4月末,日本MRF规模达到16.4万亿日元。日本市场的演变给出关键启示:当利率持续下行直至理财收益无从谈起,货币工具不会消亡,而是完成价值重心的转移——从"替用户赚钱"的投资品,退化为"帮用户管钱"的现金底座。支付结算、资金归集、账户沉淀这些日常金融行为,构成了比利息收入更牢固的存续根基。这与中国货基依托支付宝、微信支付生态构筑的场景壁垒,本质上遵循同一逻辑:利息趋近于零时,谁离用户的交易账户更近,谁就能守住阵地。
综合三大市场的经验,可以得出三点启示:低利率环境下货基整体去收益化;深度绑定账户与场景是产品长效生存的关键;只有极端负利率才会带来传统货基批量消亡。
06
中国货基的未来:不会消失,但角色重塑
国内货基未来发展的核心变量在于国内是否迈入日本式深度负利率,从当前宏观环境来看该情景发生概率极低,行业将长期存续,但产品定位、盈利模式迎来全面转变。其一,产品重心从收益比拼转向现金服务,用户考核标准从收益率排名变为支取时效、场景适配度;其二,费率下行是大势所趋,监管引导货基管理费、托管费下调,压缩收费空间倒逼行业从拼收益转向拼综合服务;其三,产品细分加速,一方面深耕支付、证券、薪资等场景绑定,一方面探索小幅增强型细分品类。
往后来看,货基难以重回全民高收益理财的巅峰定位,但会固化为全市场资产配置的底层零钱底座,行业规模维持高位、产品属性持续基础设施化。
07
货基还能陪我们多久?
如果以轻松稳健赚取超额收益作为衡量标准,货基躺赚的时代已经落幕,不再适合作为资产增值的主力配置;但立足备用金存放、理财中转、日常结算的刚需视角,货基仍具备不可替代的配置价值,能够长期陪伴投资者。对普通用户而言,日常周转资金继续留存货基,闲置增值资金可根据风险承受能力配置短债、高股息等品类。
从万众追捧的理财明星,到默默托底的现金底座,货币基金完成行业转型。收益率的回落并非行业的终章,而是产品本质的归位。
推 荐 阅 读
晨星(中国)研究中心 吴粤宁