过去三年,基金投顾组合在投资上交出一份怎样的成绩单?

自2019年10月证监会正式发布买方投顾试点通知以来,市场上陆续出现了各种覆盖不同风险等级、不同资产类别的投顾组合。
但与公募基金不同,这些投顾组合目前尚没有统一、标准化的信息披露机制,普通投资者很难系统了解它们的全貌,也不容易判断自己持有的组合表现究竟如何。
投资管理是买方投顾提供的服务之一。一个投顾组合在风险、收益、投资成本和分散化上的表现,是投资者判断其价值时需要关注的问题。但投顾服务的价值并不只在于“投”,还包括帮助投资者减少行为偏差、改善持有体验的“顾”,以及围绕长期财务目标展开的“财务规划”。不过,受限于数据可得性,我们目前还很难对它们在“顾”和“规划”上创造的价值进行全面和系统的评估。
相比之下,对于“投”的部分,如今已有相当数量的组合积累了超过三年的业绩记录,这也给了我们一个相对合理的业绩评判窗口。
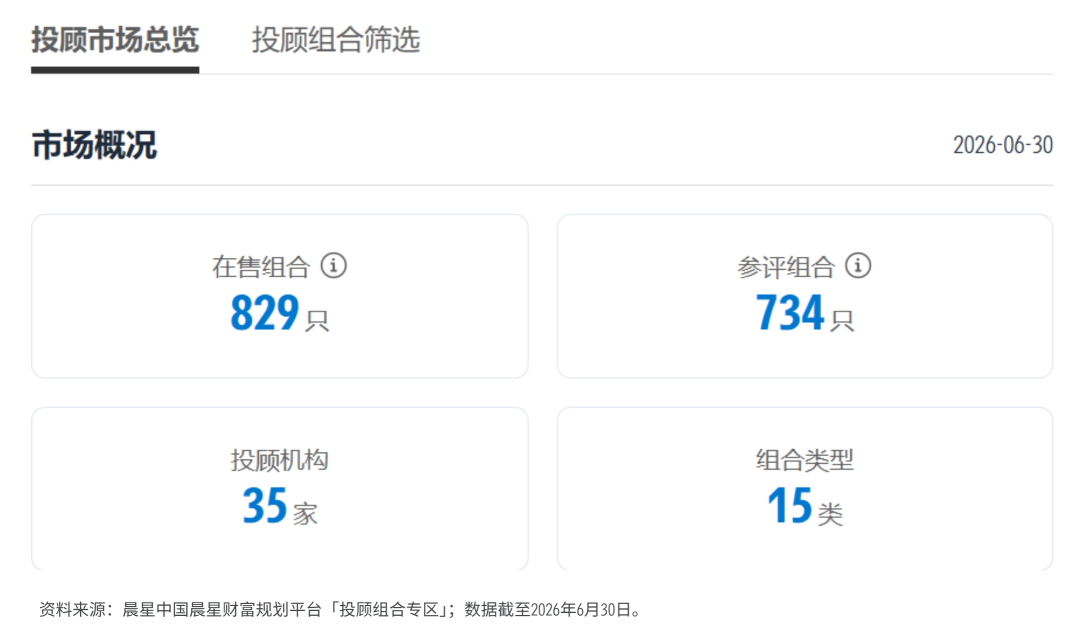
为此,晨星梳理了当前主流投顾平台上超过700个组合的业绩、费率以及持仓数据。今天,就让我们一起来看看这些投顾组合过去三年在投资方面的表现如何。
01
先分类,再评价
和基金一样,在评价投顾组合的业绩时,也需要先把它们放到合适的分类中去进行比较。
不同风险等级、不同资产配置比例的组合,不能简单放在一起进行收益比较。比如,我们不能把一个高权益仓位组合和一个现金管理类组合进行直接比较,因为两者不仅承担的风险不同,收益目标也不同。
不过,由于基金投顾组合的持仓披露的形式和频率没有公募基金标准,我们现在很难像晨星给公募基金分类那样,完全依据组合的实际持仓来进行分类。
由此,我们对投顾组合的分类采取的是净值归因的方法,也就是RBSA。
简单来说,就是通过组合净值表现,去识别它在股票、债券、可转债、商品、海外资产等不同资产类别上的暴露特征,并据此来进行分类。
RBSA分类高度依赖历史净值表现,如果样本业绩历史较短、组合频繁调仓,都可能影响归因结果。所以,为了提高分类结果的稳定性,我们会优先采用组合三年以上的业绩数据进行归因并分类;业绩历史不足12个月的组合,则不纳入分类和业绩比较。
剔除不同平台上的相似重复组合,目前共有734个组合符合晨星的分类标准。
根据组合对股票、商品等风险资产的暴露程度,以及对海外或者特定行业的配置情况,我们把当前市场上的投顾组合大致分为15类。
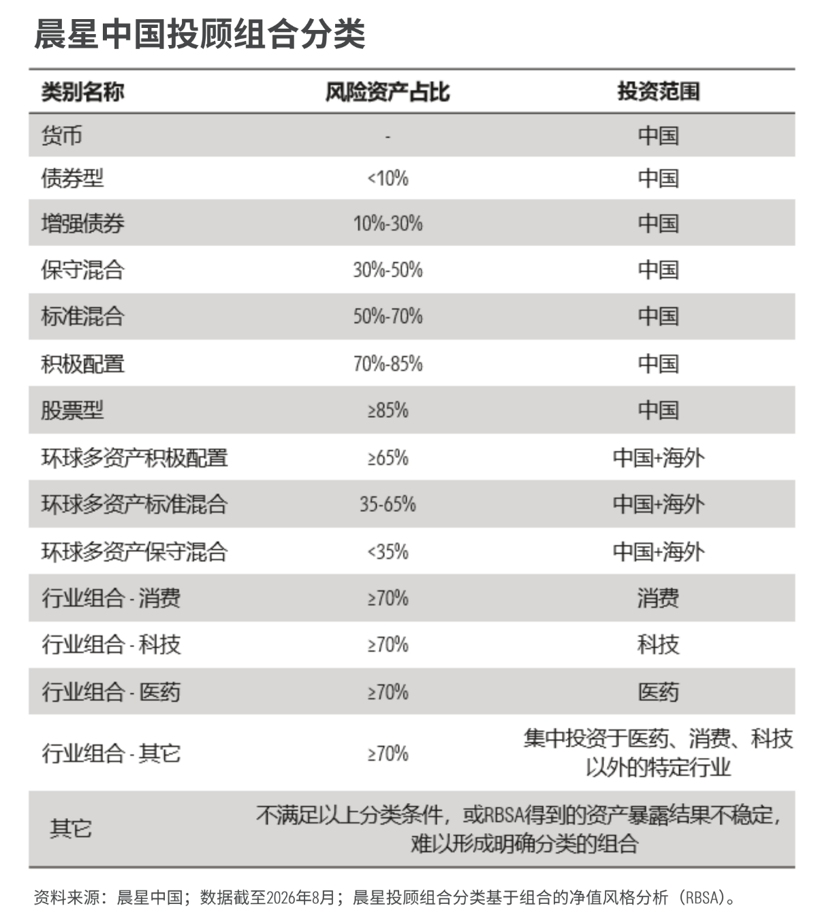
向下滑动查
看
其中,权益仓位高于85%的高风险股票型组合,是当前市场上数量最多的投顾组合类型,占比约22%。
其次是权益仓位处于0-30%、以债券打底并通过少量权益资产增厚收益的债券型和增强债券型组合,两类合计占比约28%。
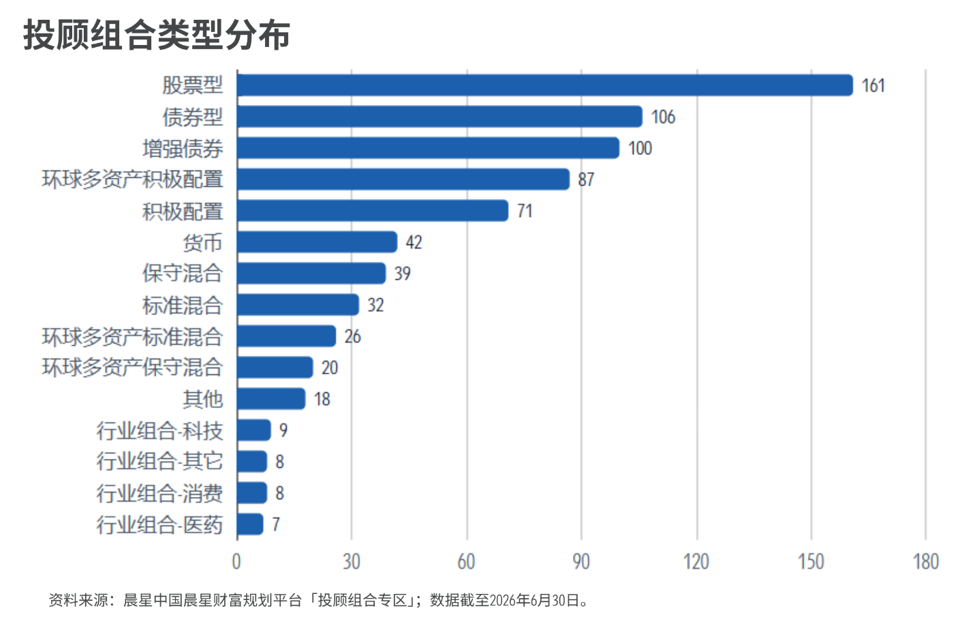
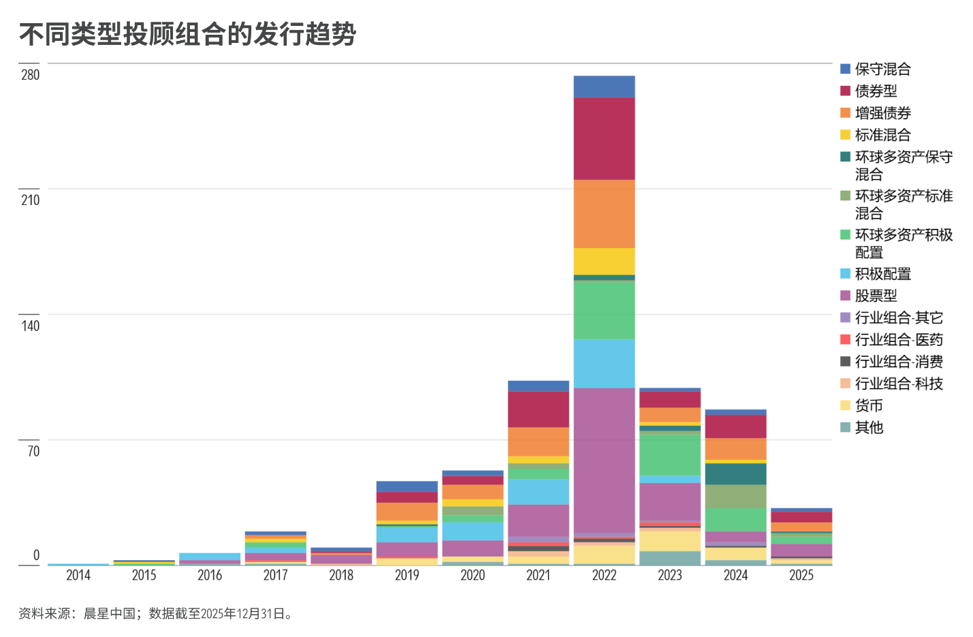
从发行趋势来看,早期发行的组合更多以高权益仓位组合为主。
近几年,随着投顾机构数量增加、国内资产配置理念逐渐成熟,债券型、增强债券以及环球多资产类组合逐渐增多。
整体来看,市场上可供选择的投顾组合也正在从早期相对单一资产、高风险的形态,逐步走向更细致的风险分层和多资产配置。
02
风险资产占比决定风险收益特征
完成分类后,我们现在可以更合理地去评估不同类型投顾组合过去三年的表现。
为了更贴近投资者实际获得的回报,晨星计算了全部组合扣除投顾费后的费后业绩。本文后续使用和讨论的业绩数据也都是费后收益。
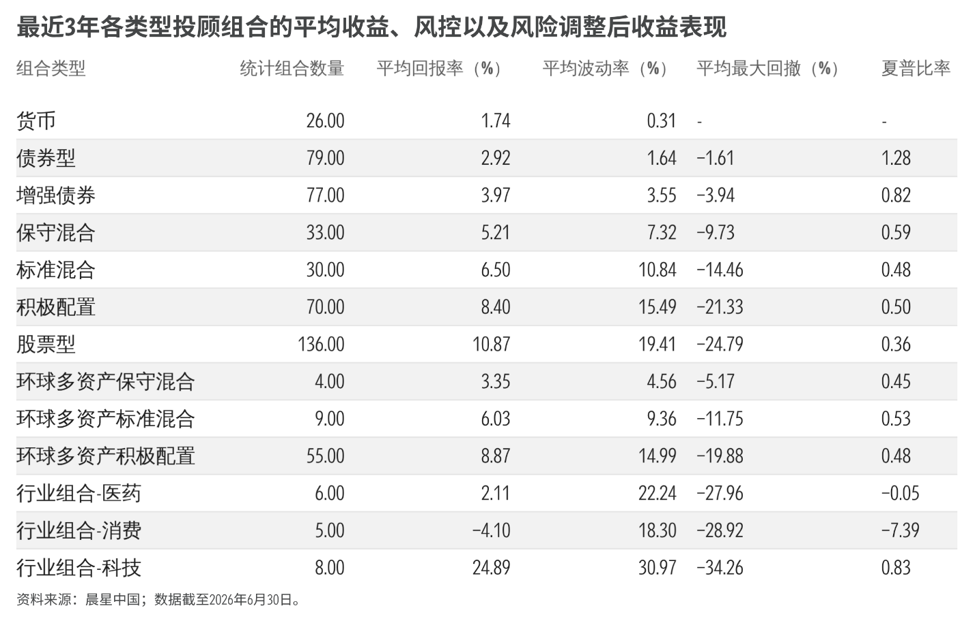
从过去三年的表现来看,各类组合的风险收益特征其实还是比较清晰的。
风险资产比例基本决定了组合的风险收益特征。一般来说,组合中风险资产的配比越高,组合的收益弹性通常越大,波动和回撤也越大。
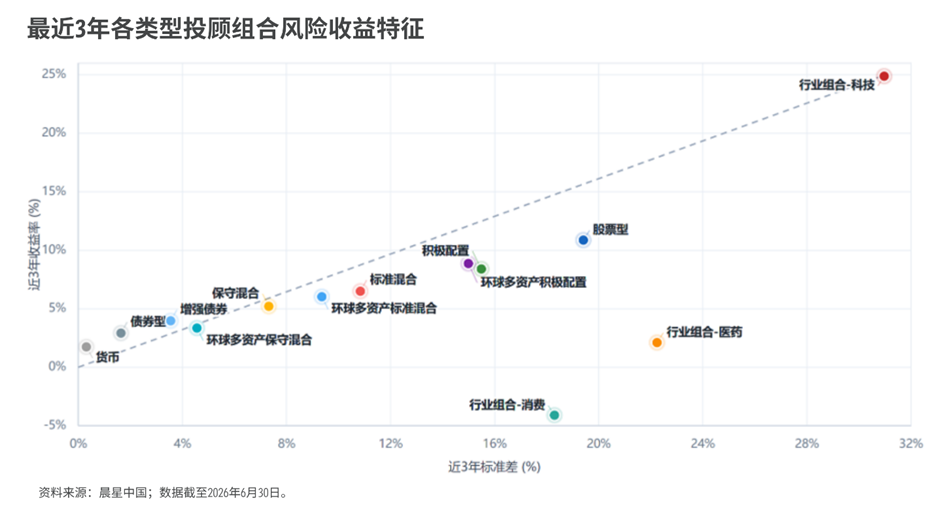
但行业主题类组合则是一个有意思的“例外”。
这类组合通常保持较高权益仓位,主要投资于特定行业基金,例如科技、医药、消费等。由于行业集中度较高,高波动几乎是这类组合的共同特征,而且往往高于普通高权益仓位组合。
但投资者能否因承担更高波动而获得更好的回报,很大程度上取决于具体行业、买入时点和行业景气周期。
可以看到,在截至2026年6月底的过去三年,消费和医药组合的风险收益表现并不理想。投资者承担了接近股票组合的波动,但获得的回报却不及大部分高仓位权益类组合,部分组合甚至没有跑赢货币类组合。
相比之下,科技组合的投资者在同期则获得了较好的风险补偿。尽管波动更高,但平均收益明显高于投资全市场的权益类组合。
不过,行业类组合的中短期表现,往往容易受到市场阶段性行情影响。换一个时间窗口,结论可能也会完全不同。比如,目前我们看的是截至今年6月底的三年期数据,而在刚过去的7月,科技板块经历了较为剧烈的波动。等7月末数据出来后,再回看过去三年,得到的结论可能又会发生变化。
03
多数组合近三年费后收益未跑赢全收益基准,机构较大V表现更优
接下来,我们再来看看这些投顾组合的相对业绩表现。
无论是基金还是投顾组合,业绩比较基准都反映了其投资范围和资产配置的锚点,也是进行业绩评估的重要参照。
在计算超额收益时,我们将所有组合中的价格基准指数统一替换成了同指数的全收益或财富指数版本。这么做的目的是为了提高基准的可比性,以还原真实收益来源下战胜基准的难度。
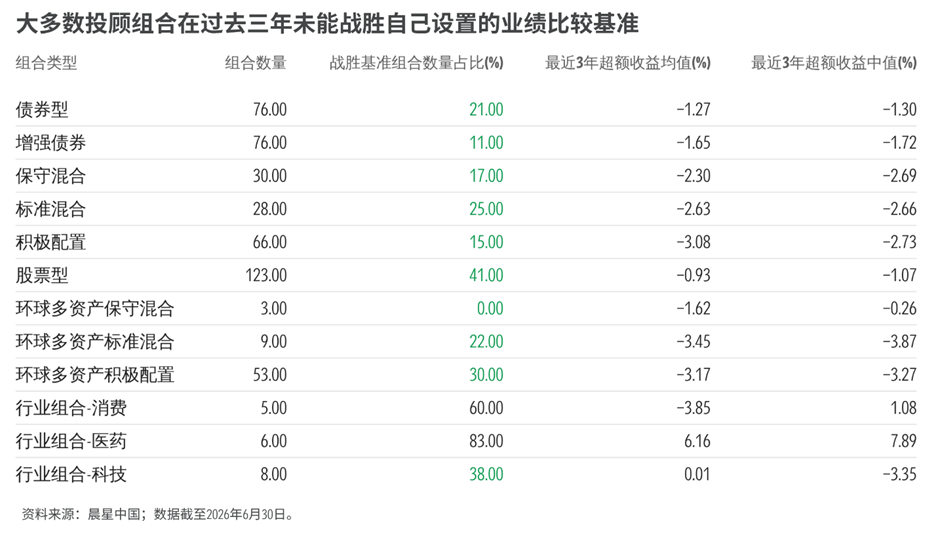
从截至今年6月底的数据来看,在大多数投顾组合类别中,超过一半组合的费后业绩在过去三年中并未战胜其全收益版本的业绩比较基准。
从平均超额收益来看,大多数类别的费后超额收益为负,整体跑输幅度大致集中在1%至3%左右,部分环球多资产类和行业主题类组合跑输幅度更高。
进一步看,当前投顾组合的管理主体主要可以分为两类:一类是机构管理的组合,另一类是由大V主理的组合。
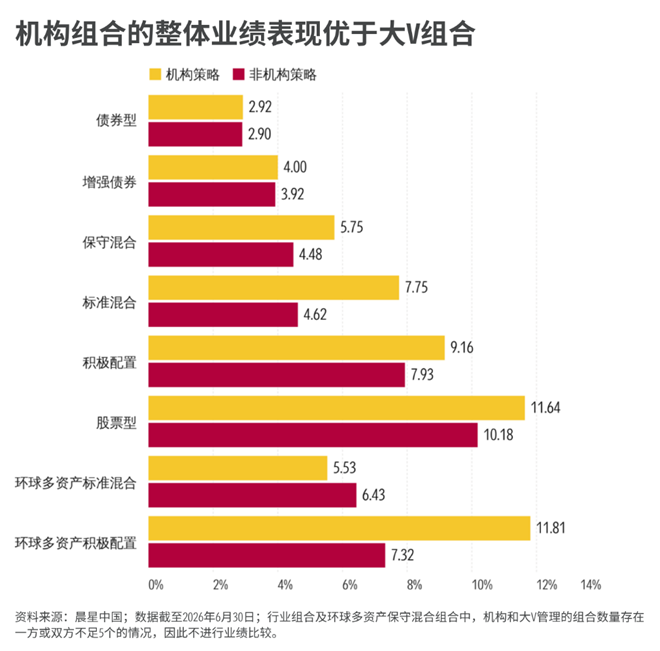
整体来看,在大多数可比类别中,机构组合的整体表现相对优于大V组合。
尤其是在标准混合、环球多资产积极配置、积极配置和股票型等权益仓位较高的类别中,机构组合的优势更为明显。
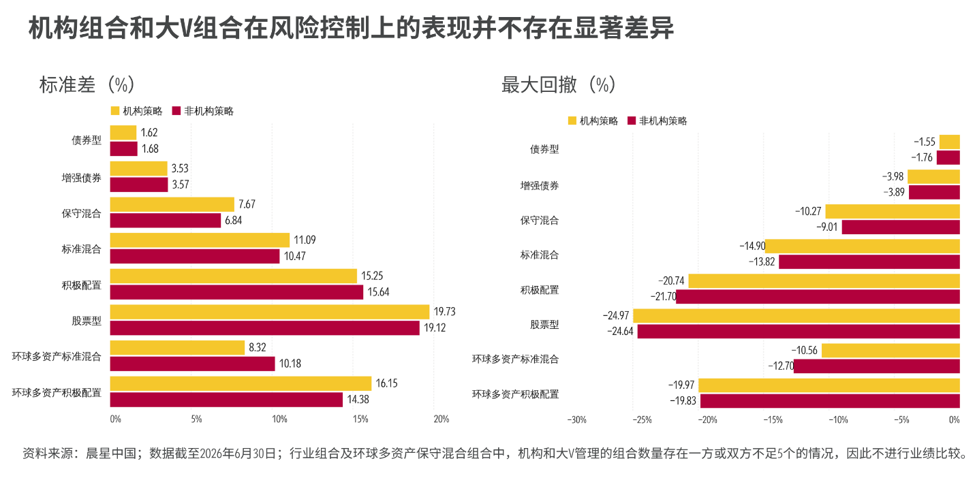
风控方面,两类组合在波动率和最大回撤控制上的差异并不算特别大。
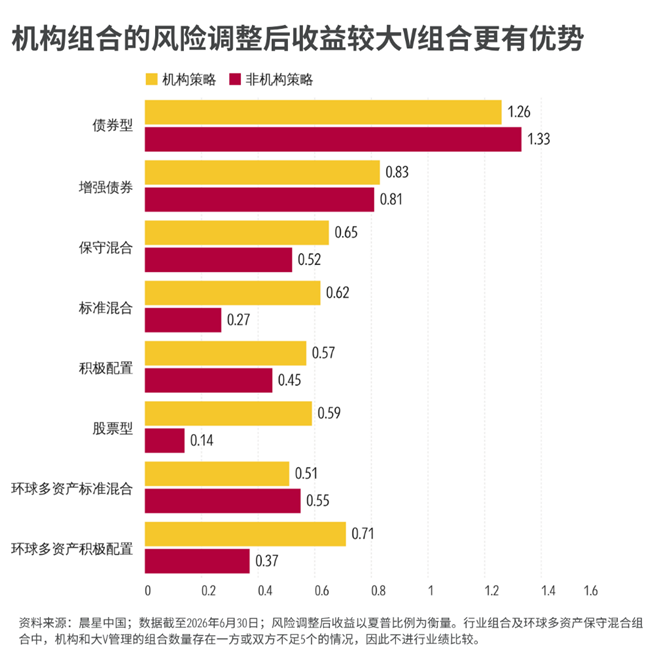
因此,从风险收益比,也就是夏普比率的角度来看,机构组合整体表现更优,主要来自收益端的优势。
从相对基准的表现来看,机构组合的基准战胜率也普遍高于大V组合。
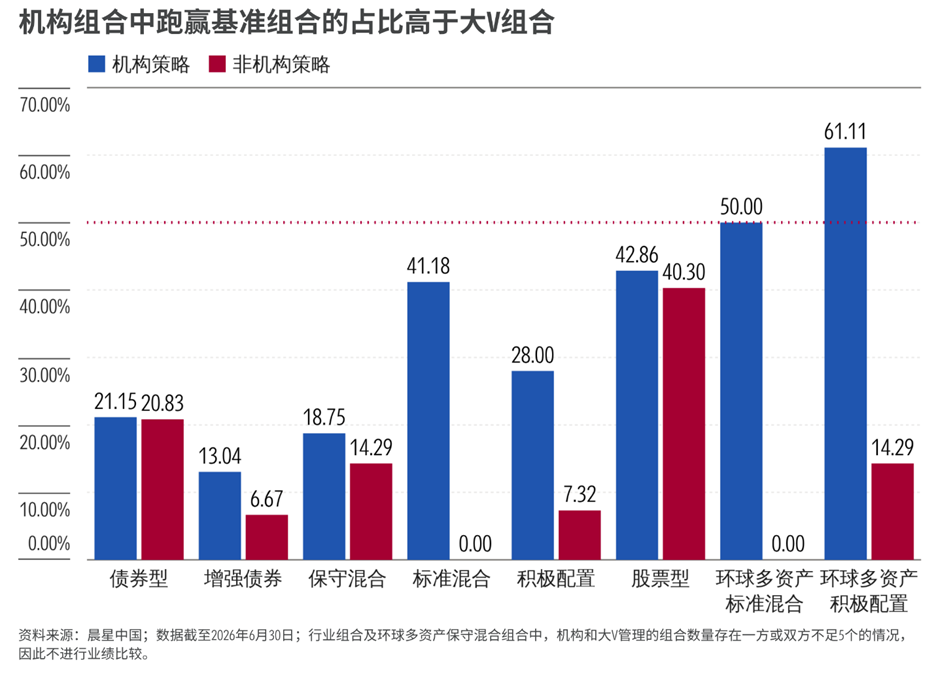
不过,如果看持续战胜基准的能力,二者差距并没有那么明显。
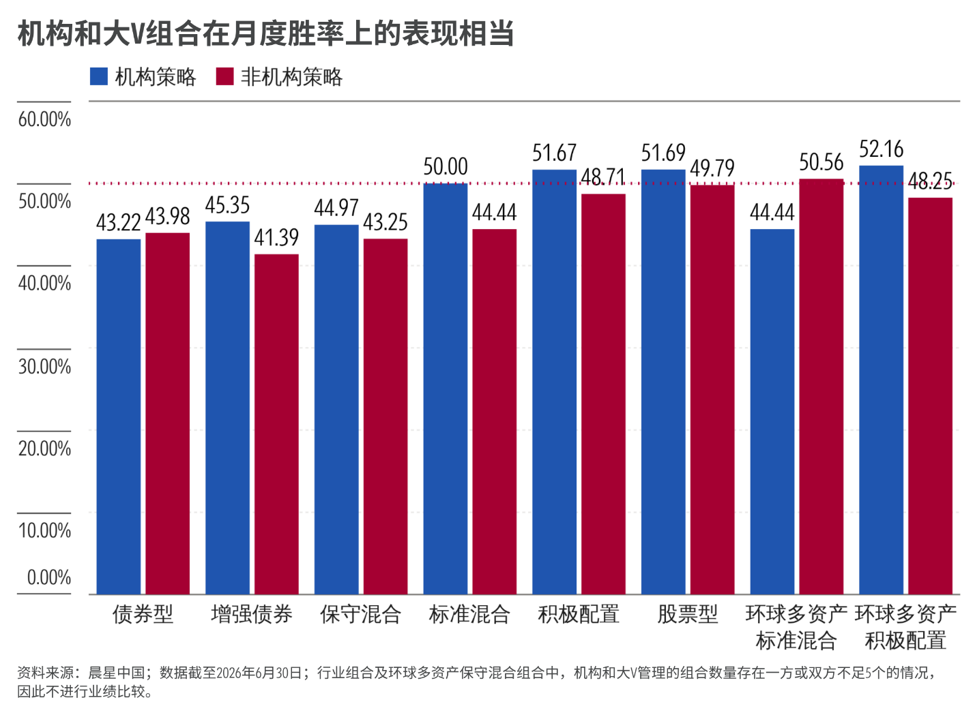
我们用“月胜率”来衡量组合在过去三年中月度收益战胜基准的概率。整体来看,机构组合和大V组合的月度胜率大致都处于40%至50%的区间,在部分类别上机构的表现略优。
04
费率差异主要来自底层基金,主动基金仍为组合构建主流
目前,我们收集到有持仓数据的投顾组合超过500个。
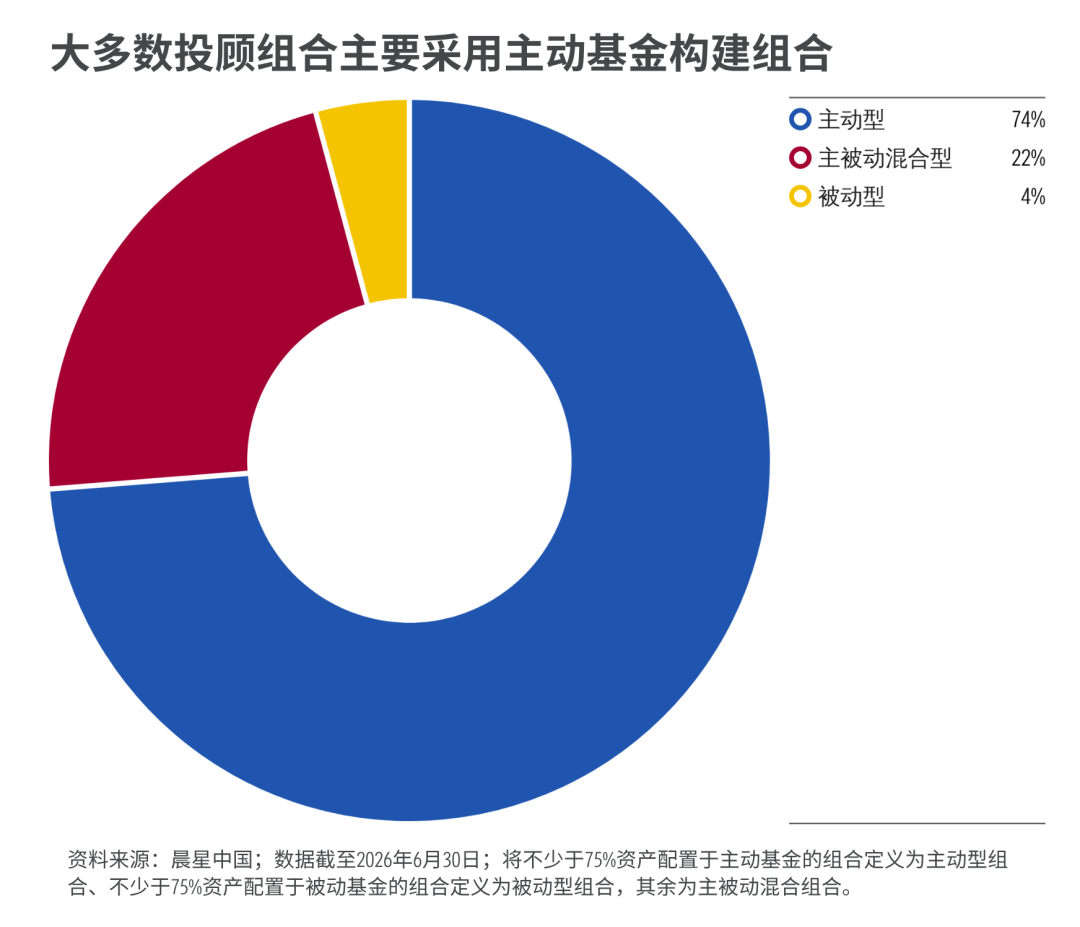
如果将不少于75%资产配置于主动基金的组合定义为主动型组合、不少于75%资产配置于被动基金的组合定义为被动型组合,可以看到主动基金仍是投顾组合构建的主流选择。
目前,约四分之三的投顾组合以主动基金作为主要底层配置工具,主要以被动基金构建组合的投顾组合数量仅有22个,占比约为4%。
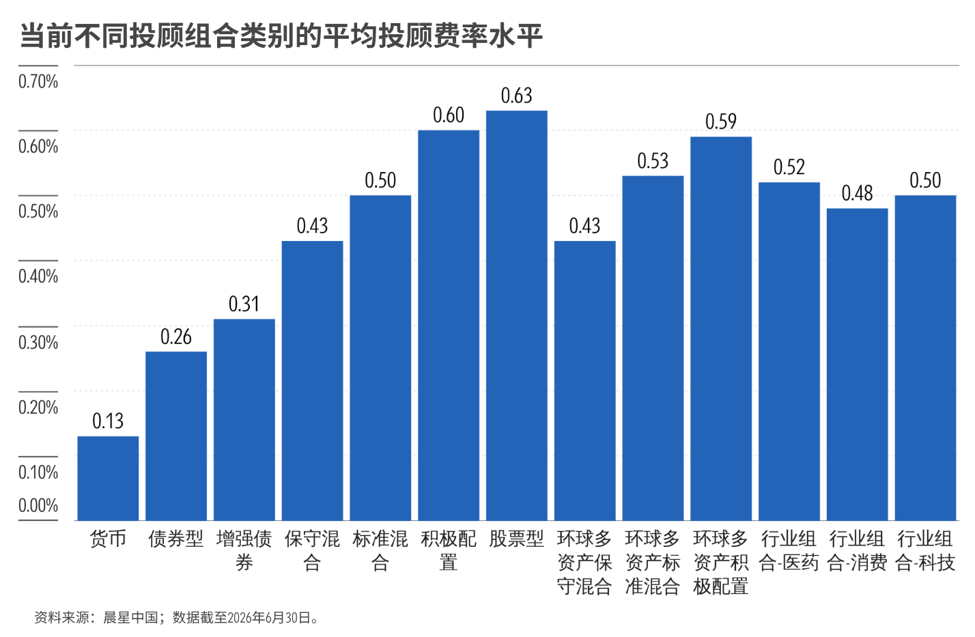
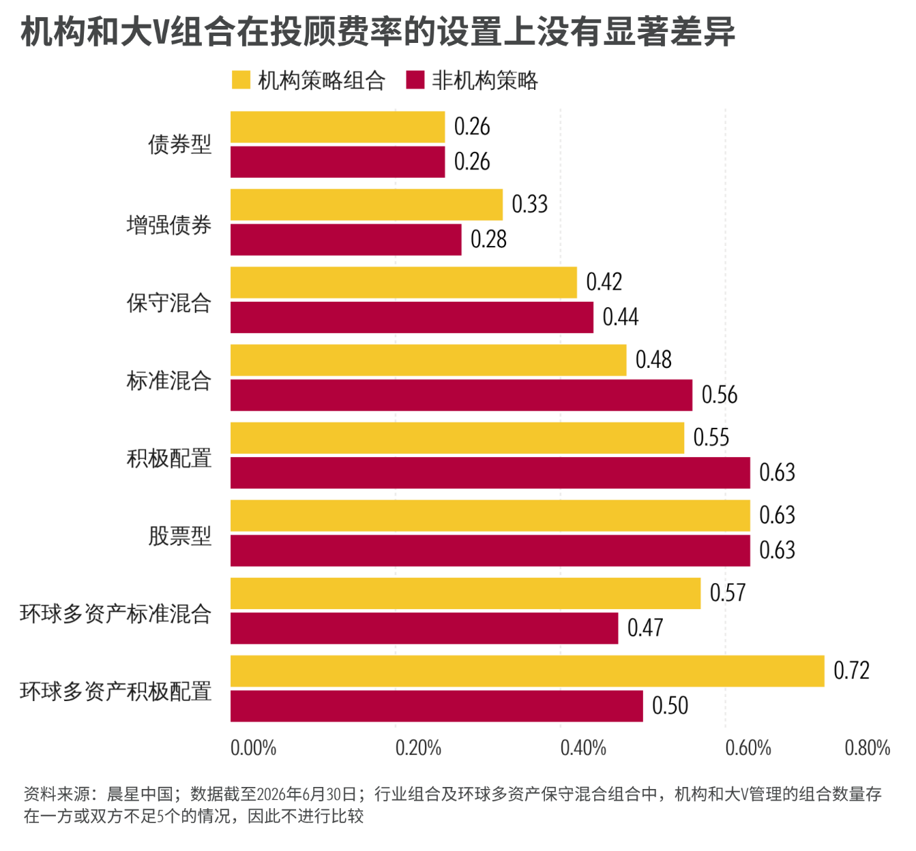
目前各类投顾组合的平均投顾费率整体处于0.1%至0.6%之间,不算太高。
但和FOF基金一样,投顾组合也存在“双重费率”的问题。
也就是说,投资者在购买投顾组合时,最终承担的成本并不只是投顾服务费,还包底层基金本身的管理费、托管费、销售服务费等费用。
因此,投资者真正需要关注的是投顾组合的总持有成本,即:
投顾组合总持有成本 = 投顾费率 + 底层基金总持有成本
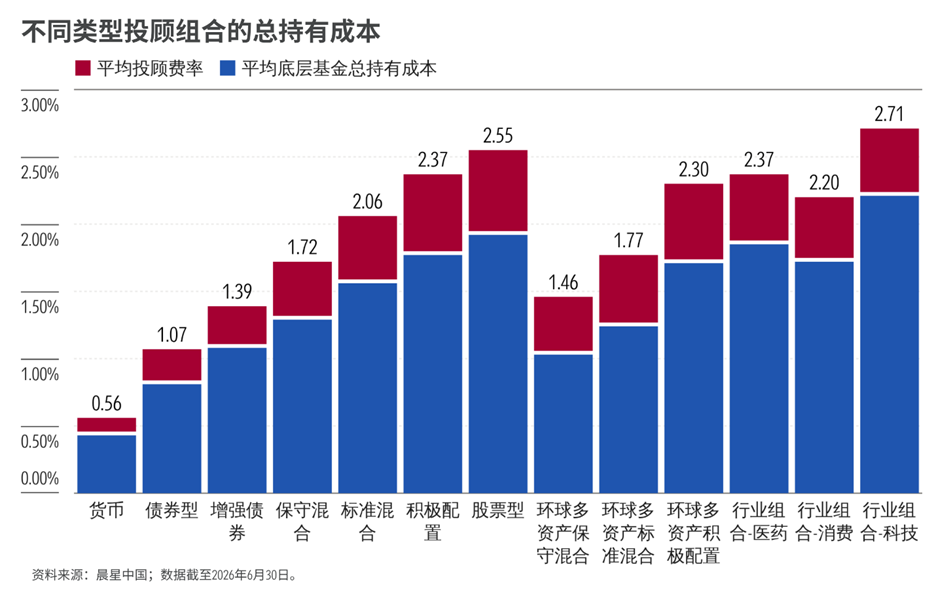
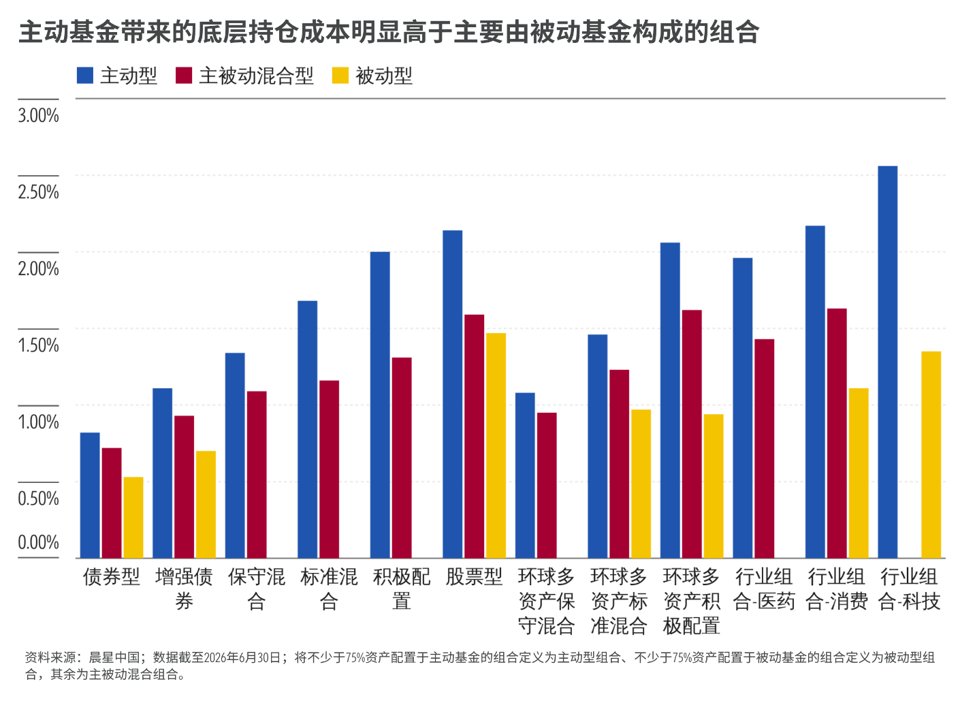
总的来说,由于主动基金本身费率较高,越依赖主动基金构建组合,投资者承担的底层基金成本通常越高。
从当前数据看,多数类别中,总持有成本大体呈现如下特征:
主动组合>主动/被动混合组合>被动组合
尤其在股票型、积极配置、环球多资产积极配置以及行业组合中,主动基金带来的底层成本明显高于主要由被动基金构成的组合。
从机构和大V的对比来看,两者在投顾费率设置上整体差异不大。
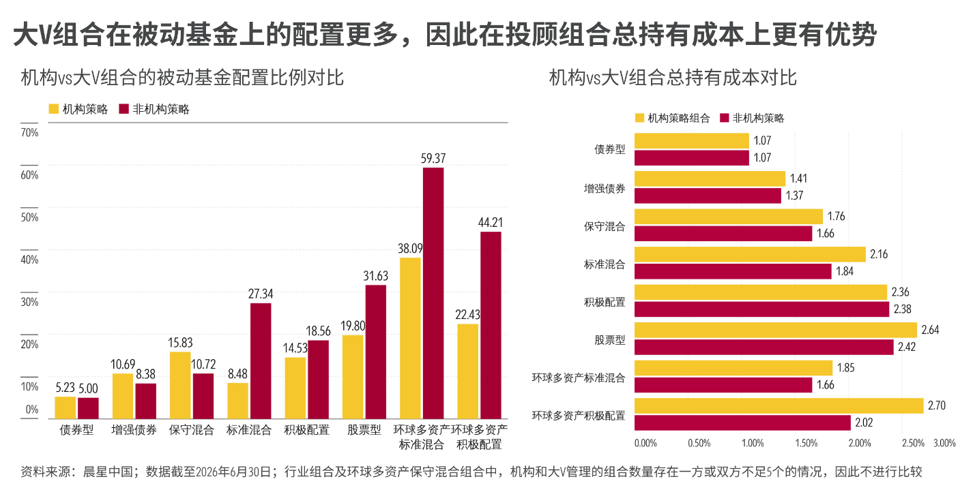
但从总持有成本的角度来看,在部分类别中,尤其是权益和环球多资产组合中,大V组合对被动基金配置比例相对更高,使得底层基金成本也相对更低,因此在总持有成本上更具优势。
值得一提的是,不同于标准化的FOF,投顾服务费不仅对应组合投资管理,也包含投资者陪伴、行为指导等“顾”的服务,投资者在衡量其费率所对应的价值时,不应只关注投资管理,也要结合其在账户管理、持有陪伴、行为指导等方面的服务进行综合判断。
05
多资产组合持仓相关性较低,分散效果更佳
除此之外,投顾组合存在存在的另一项重要意义,是帮助投资者实现更加分散化的配置。
判断一个投顾组合是否真正分散,不能只看它买了多少只基金,更要看这些基金是否真的提供了不同的风险来源。
如果组合中多只基金的持仓风格相近、收益走势高度一致,那么即便基金数量不少,实际风险可能也较为集中。
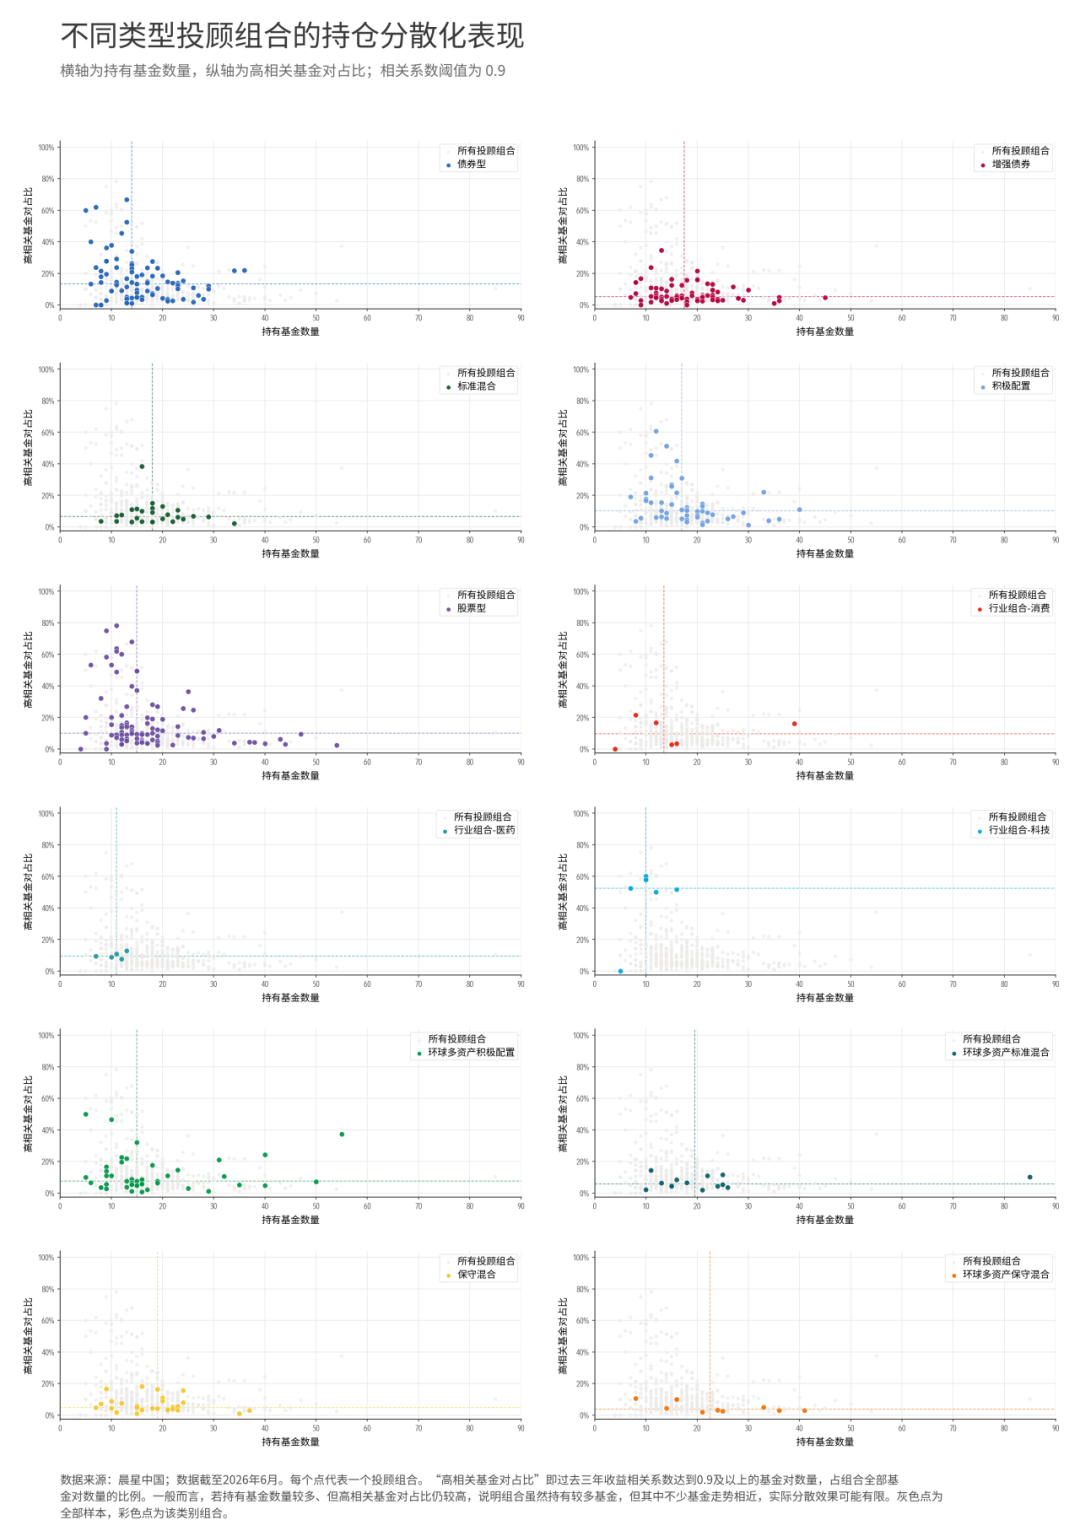
为了评估组合是否真正实现了分散配置,我们也计算了每个组合持仓基金之间的两两收益相关系数,计算区间为截至2026年6月的过去三年。
相关系数是衡量两只基金业绩走势相似程度的指标,取值范围为-1到1。一般来说,相关系数越接近1,说明两只基金走势越相似;相关系数越低,说明两只基金的收益来源差异可能越大,组合分散效果可能更好。
考虑到多数基金都存在一定市场共同暴露,尤其是权益类基金之间相关性天然较高,我们以0.9作为高相关阈值。如果两只持仓基金过去三年的收益相关系数高于0.9,则将其视为一组“高相关基金对”,也说明这两只基金之间的业绩走势基本一致。
随后,我们计算了这些同质化持仓组在组合所有基金对中的数量占比。这个比例越高,说明组合里同涨同跌的基金越多,实际分散效果可能越有限。
整体来看,多数组合为投资者提供了一定的分散投资效果。
平均而言,在可观察持仓样本中,把一个组合里的基金任意两只拿出来比较,大约只有15%的基金对在过去三年收益走势高度相关。
从类别上看,行业组合的分散程度相对更低,尤其是科技行业组合,高相关基金的占比中位数明显高于其他类别。这主要是因为行业组合本身就集中暴露于特定赛道,持仓基金之间更容易受到相同市场因子的驱动,走势自然也更容易相似。
此外,在股票型和债券型这类资产相对单一的组合中,由于底层基金主要投资于同一类资产,高相关基金对占比也相对偏高。
相比之下,环球多资产、保守混合、标准混合等类别的高相关基金对占比整体较低,显示这些组合通过不同资产类别、区域或风格上的配置,取得了更好的持仓分散效果。
由此可见,对于希望通过投顾组合获得分散化投资服务的投资者来说,相比单一行业或单一资产类别组合,多资产、多区域或多风格配置的组合,可能是更适合的选择。
向下滑动查
看
正如开头提到的,投顾服务的价值并不止于组合本身的投资表现。对很多投资者来说,投顾更重要的作用,可能在于帮助其更好地实现投资目标、减少频繁择时和追涨杀跌,并在市场波动中改善持有体验。
所以,对于投顾价值的衡量,最终不应也只停留在“组合收益好不好”上,而需要回答一个更重要的问题:它是否真正帮助投资者获得了更好的长期投资体验和结果。
从目前公募基金的投资者回报数据来看,无论是3年期,5年期还是10年期,绝大部分投资者实际到手的收益和基金的收益之间还是存在差距。如何帮助投资者减少行为偏差、赚到更完整的收益,也是投顾最需要专注的工作。
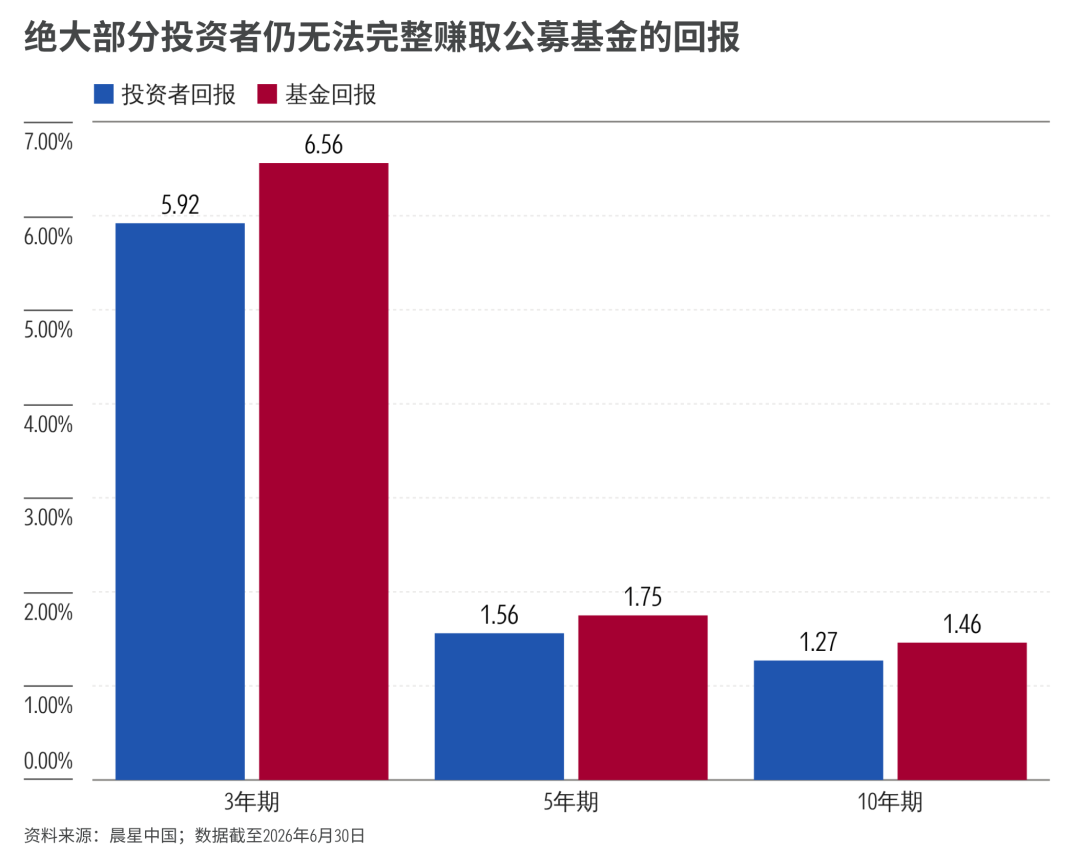
但想要更完整地进行评估投顾在“投”以外的表现,还需要更完整的数据披露和支持。这也是我们希望未来能够与行业以及更多投顾机构共同合作和推进的方向。
作者 | 屈辰晨
往期推荐 ●●
// 1
// 2
// 3