【晨星焦点基金系列】市场波动加剧,优秀管理人的风险收益平衡之道
进入晨星基金小程序,轻松掌握更多基金信息!
焦点基金 ——
长信金利趋势混合基金
基金代码:
519995
基金类型:
混合型
基准指数:
中证800指数收益x80%
+中债综合指数收益x20%
报告日期:2026-08-06
基本资料
成立日期:
2006-04-30
基金规模(亿元):
69.87
基金规模日期:
2026-06-30
晨星三年评级:

晨星五年评级:

基金经理:
高远
长信金利趋势混合基金采用中观的行业比较与自下而上精选个股相结合的投资策略,着重投资于未来3-12个月景气度向上或者较高的行业、以及其中能够受益高行业景气度而有较大盈利和市值增长空间的个股。同时也会阶段性地参与估值处于历史区间底部、基本面有反转信号的板块投资机会。截至2026年7月31日,该基金在基金经理高远任期内获得了15.97%的年化回报,跑赢基准沪深300相对成长指数年化收益率达9.46%,在积极配置-大盘成长型基金中排名17%。基金经理对胜率、赔率的注重以及均衡的组合构建方法整体使得该基金在基金经理任期内业绩波动和下行风险均显著低于同类平均水平。费用方面,该基金年度综合费率为2.40%,与同类平均水平相当。
晨星观点
2026 年以来,A 股市场波动持续加剧,赛道快速轮动,风格频繁切换。成长板块行情震荡反复,价值板块修复进程一波三折,押注单一赛道的投资策略面临更大不确定性。身处高波动的结构性市场,收益与回撤的平衡愈发重要,拥有成熟风控体系、多元行业布局、兼具逆向思考与动态调仓能力的优秀管理人,更有机会在起伏不定的市场中争取可持续的中长期回报。
长信金利趋势混合基金投研经验相对丰富的基金经理、经历完整市场周期检验且行之有效的投资流程是该基金的优势所在。
风险提示:该基金组合构建相对均衡,在极致单边风格行情、机会高度集中的窄结构牛市、情绪驱动的题材泡沫阶段等容易表现落后。
基金经理高远先生于2018年8月开始管理该基金,他是一位投研经验相对丰富且投资能力较强的掌舵者,至今已积累了15年的投研经验,其中公募基金管理经验超过9年。
高远先生出身宏观策略研究员,在中观行业比较领域积累了扎实的经验,擅长通过对行业周期的深度理解与持续跟踪,捕捉行业景气度提升或底部反转的投资机会;2017年担任基金经理以来,他不断丰富自己的能力圈,不仅加强了对市场上大部分行业的理解,同时也在自下而上选股层面积累了较多的经验,历史在科技、工业、医药、原材料等行业均展现出较强的选股能力。基金经理目前共管理3只基金,包括A股、A股+港股2种策略。对于A股和港股,基金经理均采用相同的投资方法。截至2026年2季度末共管理基金规模118亿元左右。
另外,基金经理目前在公司还担任公司研究发展部总监,但该职位需承担的事务性工作相对较少,他可以将主要精力用于组合管理。公司研究团队最近3年保持相对稳定,人员数量处于行业中等水平,分为金融周期、先进制造、消费医药、科技4个研究小组。公司始终秉持基本面研究驱动投资的核心文化,在研究员考核中侧重模拟组合与金股推荐的考核机制,有效促进了投研团队间的交流与协作,能够为基金经理的股票跟踪与个股挖掘工作提供坚实的研究支持。
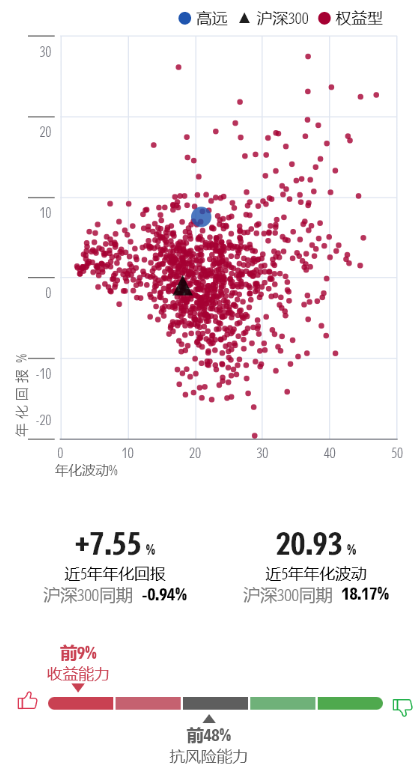
图表1 基金经理近五年风险回报
数据截止日期:2026年7月31日
数据来源:晨星基金小程序
该基金采用中观的行业比较与自下而上精选个股相结合的投资策略,着重投资于未来3-12个月景气度向上或者较高的行业、以及其中能够受益高行业景气度而有较大盈利和市值增长空间的个股。基金经理也会阶段性地参与估值处于历史区间底部、基本面有反转信号的板块投资机会。其中行业景气度,基金经理从行业收入、毛利率、订单,以及政策支持力度等维度进行考量,并落实到微观层面进行验证。
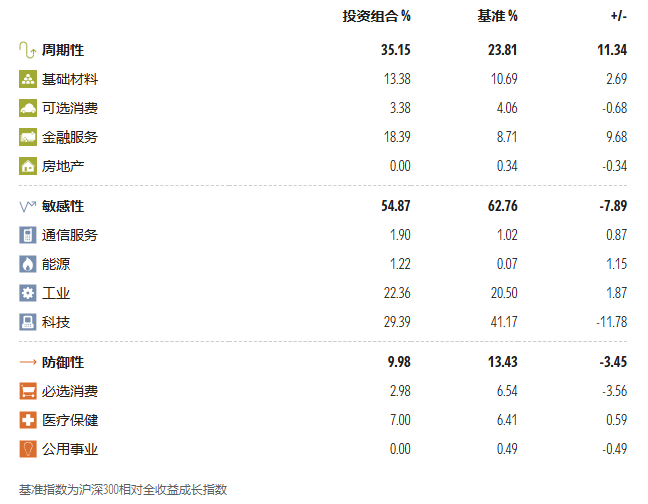
具体到个股选择,基金经理倾向于从增长空间、业绩增速、竞争格局等角度进行筛选。在个股的买入上,基金经理同时注重胜率和赔率,青睐胜率高、空间大的标的,并在估值处于低位时买入。组合构建层面,基金经理倾向于对行业和个股保持均衡配置。而且为了控制组合风险,会基于短期景气度发生变化、短期基本面不达预期、估值高及时卖掉组合中的股票。基金的组合特征很好地反映了基金经理的投资策略。基金经理对高景气度的偏好同时对胜率和赔率的注重使得组合投资风格相对稳定在大盘成长偏左侧;基于中观行业景气度的动态判断,组合历史行业配置会进行阶段性调整。例如,2022年下半年,基金经理基于对行业景气度变化以及估值的判断,在组合里面逐步减持了电力设备行业,并于2024年下半年该行业景气度回升重新增加配置,精准把握了行业景气度周期切换的投资机会;而2023年下半年,基金经理通过对订单的持续跟踪,在组合里面增加了对光模块行业的配置,成功捕捉到该行业景气度大幅提升的投资机遇;基于短期行业景气度发生改变、短期基本面不达预期以及估值高等因素进行调仓,使得组合历史换手率也一直处于400%左右相对同类略偏高的水平。组合历史单一行业占比均控制在20%以内,体现了均衡配置的思路。值得注意的是, 2022年1季度,该基金规模从原来的不足20亿快速增长至50亿以上,为了保障组合流动性,组合持股数量也从原来的40只左右提升至60只左右。除此之外,我们暂没有看到组合特征的其他方面的调整,组合流动性也保持在较好的水平。在和我们交流中,基金经理坦言管理规模进一步增长会对现有策略的执行带来较大挑战,我们也看到公司于2026年1月开始对该基金进行了限购,考虑到限购后规模仍可能进一步增长,我们后续需持续跟踪组合管理规模,以及规模增长可能对策略稳定性、基金经理执行效果及策略有效性带来的影响。
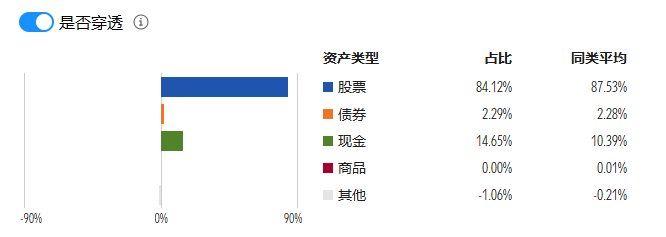
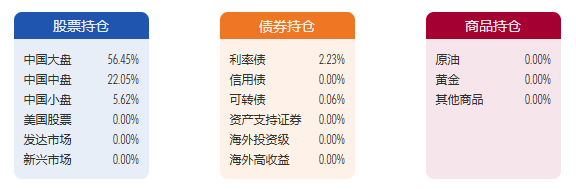
图表2 资产分布
数据截止日期:2025年12月31日
数据来源:晨星中国官网
图表3 股票行业分布
数据截止日期:2025年12月31日
数据来源:晨星中国官网
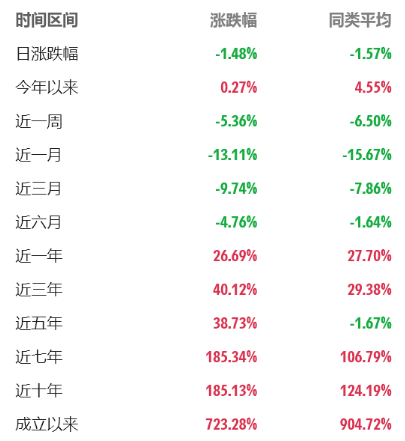
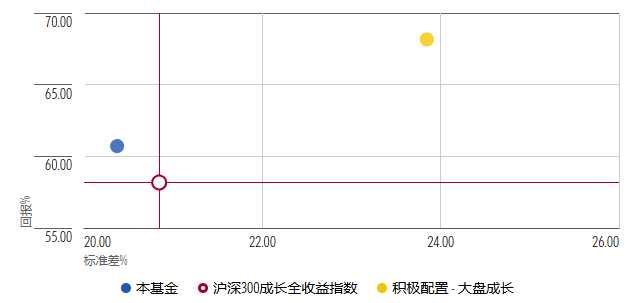
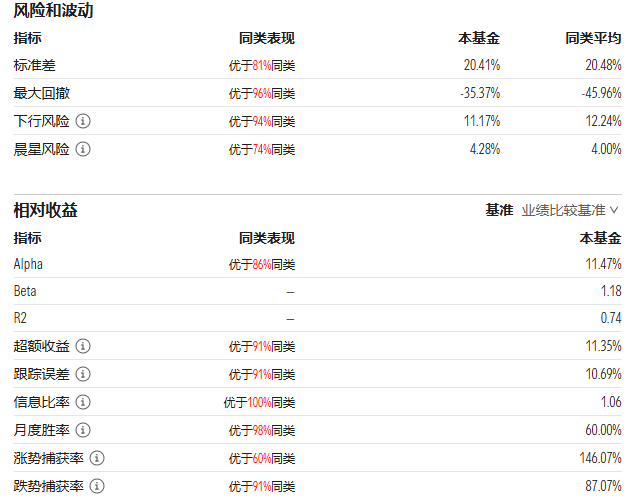
截至2026年7月31日,该基金在基金经理高远任期内获得了15.97%的年化回报,跑赢基准沪深300相对成长指数年化收益率达9.46%,在积极配置-大盘成长型基金中排名17%。基金最近3年、5年年化回报率在同类基金中排名分别为30%和12%。基金经理对胜率、赔率的注重以及均衡的组合构建方法整体使得该基金在基金经理任期内业绩波动和下行风险均显著低于同类平均水平。从风险调整后收益的角度来看,该基金在基金经理管理期内的夏普比率为0.98,大幅跑赢沪深300相对成长指数同期的0.42,在同类基金中排名6%。
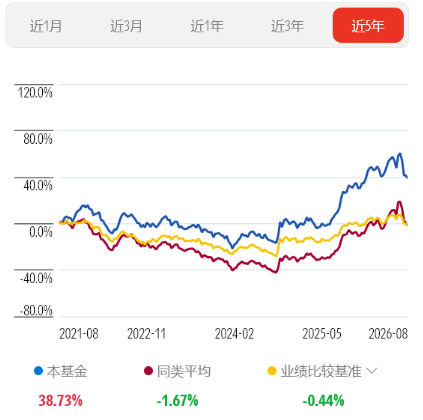
图表4 业绩走势
数据截至日期:2026年8月3日
数据来源:晨星基金小程序
基于该基金景气度投资的策略,而且相比同类基金更加注重对胜率、赔率以及组合均衡配置,我们观察到历史上该基金在基本面驱动的2022年至2024年价值风格占优以及2025年成长风格占优的市场环境下均获得超越同类平均和基准指数的较好回报,体现出基金经理较强的行业配置和个股选择能力。其中,2025年市场呈现明显分化格局,对该基金的均衡配置策略形成一定逆风,但基金经理通过精准把握光模块、半导体、新能源等高景气行业的投资机会,同时捕捉保险、航空等行业底部反转的机遇,使得组合2025年业绩在同类基金中排名前37%。而在2020年牛市中后期,基金经理基于估值考量,于2020年下半年较早减持了食品饮料、医药生物等行业中估值快速抬升的个股(如贵州茅台、五粮液、长春高新、恒瑞医药等),导致组合当年业绩表现落后于同类平均,但仍跑赢业绩基准指数。
图表5 近五年风险收益指标
数据截止日期:2026年6月30日
数据来源:晨星中国官网
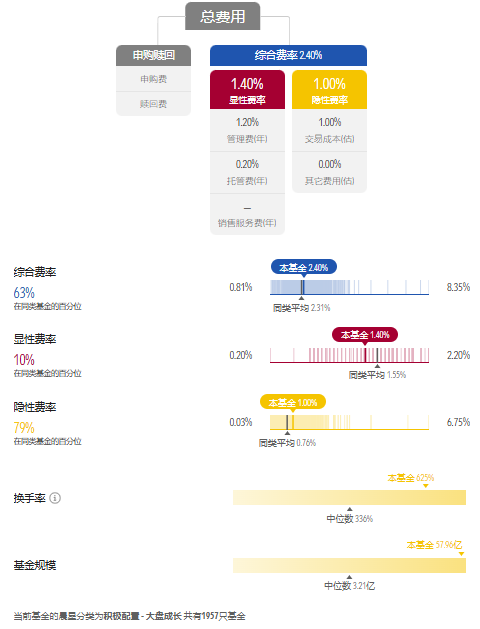
另外,费用方面,该基金年度综合费率为2.40%,包括1.40%的年度运作费用和1.00%的年度交易及其他费用,与同类基金2.31%的平均年度综合费率相当。
图表6 费率与成本
数据截止日期:2025年12月31日
数据来源:晨星中国官网
Morningstar晨星旗下账号
推荐阅读