很多人会把投资成败归因于市场表现。但在晨星看来,决定普通投资者长期结果的,并不只有市场本身。
就在上个月,晨星参与了美国众议院金融服务委员会题为“从华尔街到大众:美国投资方式的未来”的听证会,并提交书面证词。
基于过去40多年对于行业以及投资者行为的观察和研究,晨星在证词中讨论了能投资者实现更好投资收益和体验所需要的市场和制度环境。
近年来,随着中国资本市场不断发展,包括主动ETF在内金融产品创新持续推进,投资者可选择的产品越来越丰富,这个问题同样值得我们思考。
从美国基金市场的发展经验中,我们能学到什么?
01
更低的投资成本
投资中有很多不确定因素。
我们无法预测未来市场的走势,不确定基金经理能否持续跑赢,也不能预见风格和行业的轮动。但费用不同,这是投资者在投资前就能知道、自己主动控制的变量。
晨星的研究一再表明,低成本虽不是正收益的保障,但它确实能提高投资者长期投资成功的概率。
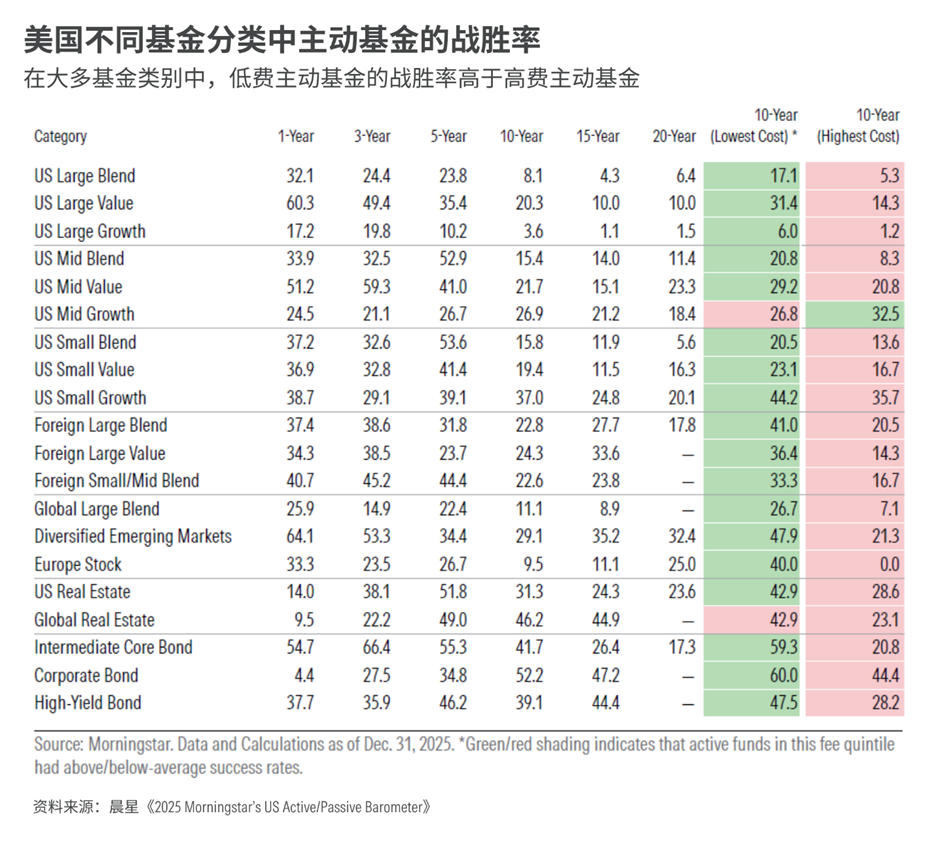
在截至2025年的10年间,美国费用最低五分位的主动基金中,有31%跑赢同类被动基金的平均水平;而费用最高的主动基金中,这一比例只有17%。
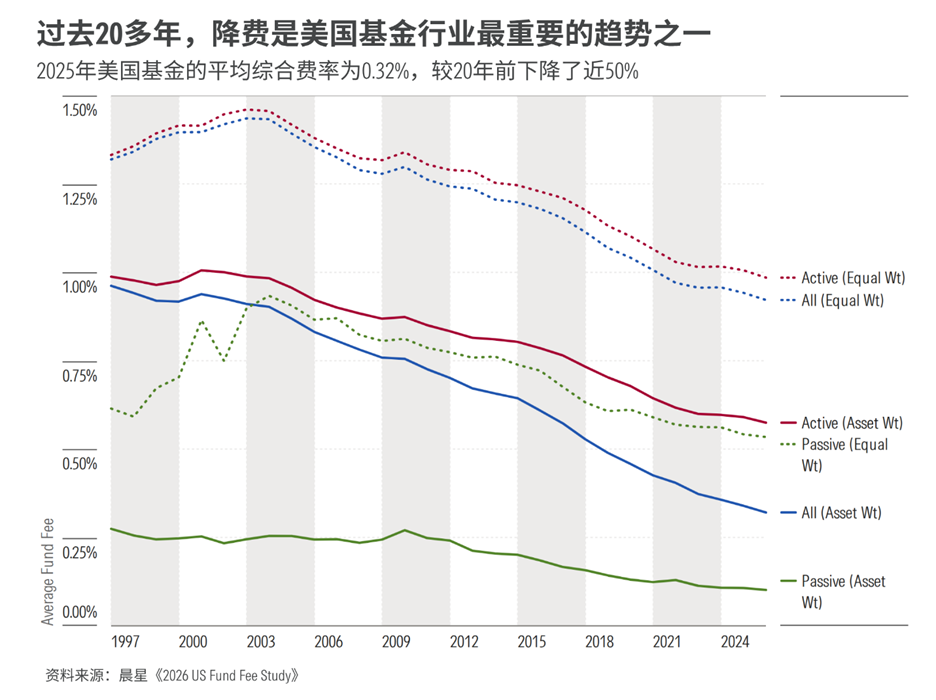
美国投资者在过去20年的成功离不开降费趋势。
根据晨星最新发布的《美国基金费用研究》,2025年,美国基金投资者按资产加权计算的平均费率为0.32%,仅为20年前0.80%的一半。
而对于美国市场而言,这背后不只是行业层面的降费,也是投资者主动选择的结果——他们不仅意识到了费用的重要性,更在用真金白银做出选择。
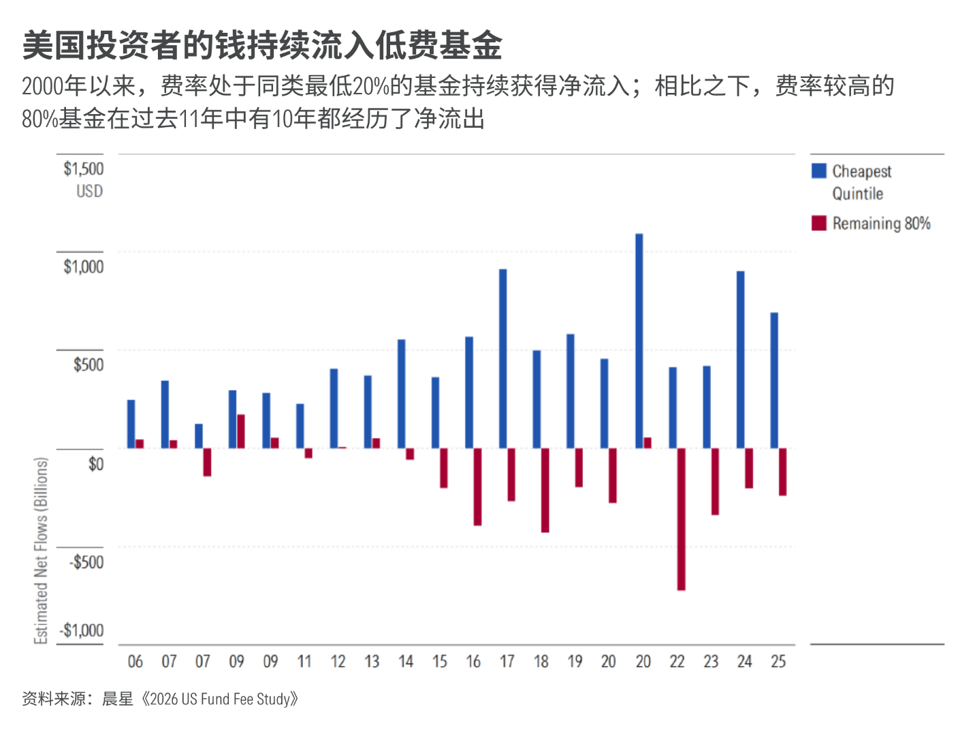
美国的资金流数据说明,越来越多投资者正在用行动选择低成本产品。2025年,美国费用最低五分位的基金吸引了6940亿美元净流入,而其余80%费率更高的基金合计净流出2440亿美元。
除此之外,受托责任标准的提高,以及美国财富管理行业从产品销售模式转向持续性投顾服务关系,也重塑了投顾及客户选择基金的方式。随着非捆绑式“清洁”投顾份额的出现,基金费率也变得更容易识别和比较。
对中国投资者而言,费率也正在成为越来越重要的问题。
晨星在中国也持续开展了多年的基金费率相关研究,跟踪不同基金类别和产品结构的费用变化,并观察费用与长期投资结果之间的关系。
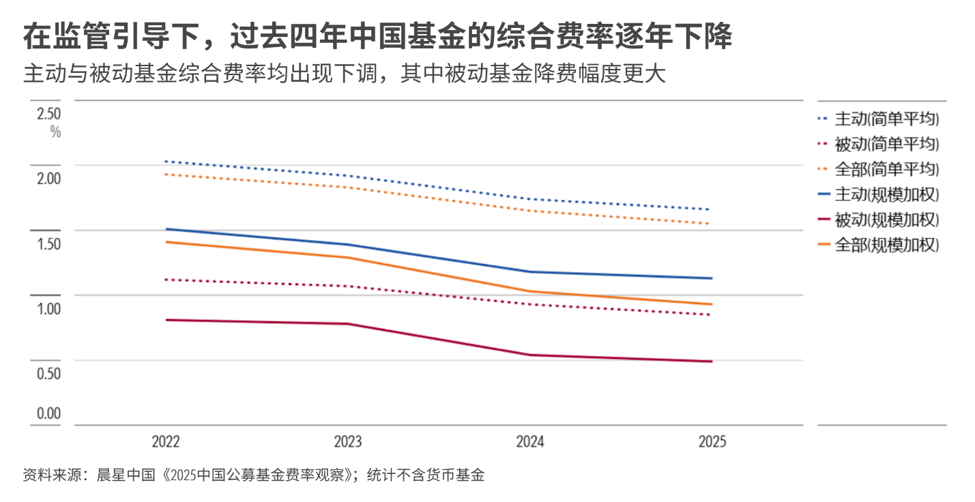
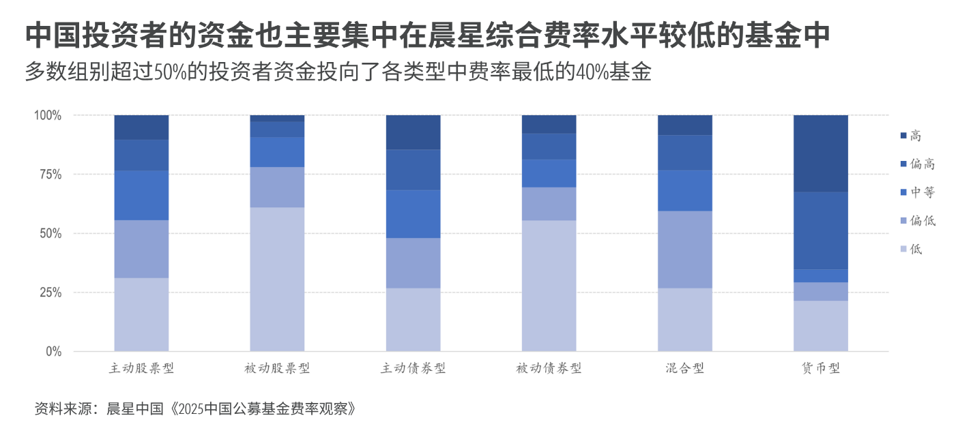
近年来,随着监管持续推动公募基金行业降费,中国基金产品的费率水平也开始下降,投资者对持有成本的关注也不断提高。
02
从低成本、运作透明的基金中获益
对投资者而言,了解费率的意义并不只在于寻找“便宜”的基金,而是更好地理解自己支付的费用,是否与产品提供的投资价值相匹配。
长期以来,资管行业给投资者传递了一种观点:优秀的主动型基金经理可以持续战胜市场,这也为较高的管理费提供了合理的解释。
但晨星《主动/被动基金晴雨表》的研究,却呈现出了与这种传统观点完全不同的结果:在截至2025年的过去10年,美国低成本被动型基金的回报超过了近80%的主动型基金。
在美国大盘成长基金类别中,被动基金的优势尤其明显:10年前已经存在的主动型基金中,近49%在这十年中清盘;最终在扣除费用后,只有1.1%的基金跑赢了同类指数基金的平均水平。
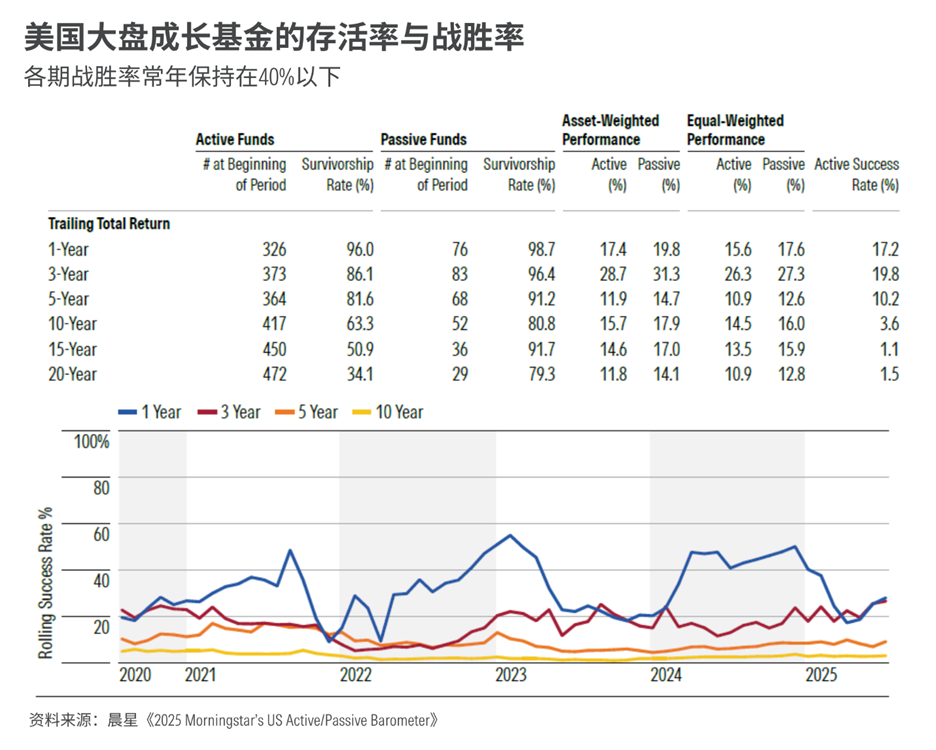
换句话说,选择低成本的投资工具,尤其是低成本被动基金的投资者,在长期获得更好投资结果的概率更高。
这并不完全是美国长期牛市带来的结果,而是因为随着时间推移,主动基金所面对的竞争环境变化让战胜市场这件事情变得更加困难。
除了更加高效的市场,投资行业的竞争和整合不仅缩小了基金之间费前回报的差异,也减少了主动型基金经理创造差异化表现的空间。这也使得,费用如今在解释基金业绩差距上,有着比过去更强的解释力。
在中国市场,我们也观察到了类似的趋势。
一方面,随着市场成熟度提高,中国主动基金也面临更激烈的竞争,相较于同类被动基金的战胜率在最近几年出现了大幅下降;另一方面,因为费率低廉、规则透明、风格稳定,指数基金和ETF受到越来越多中国投资者的关注。
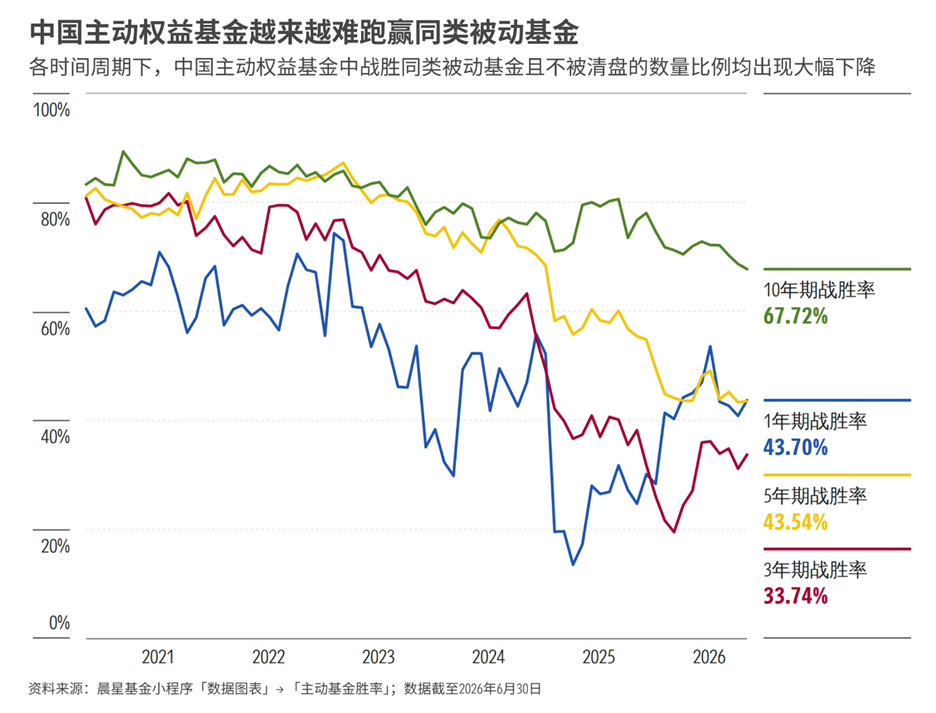
当然,这并不意味着主动管理没有价值。在一些领域,主动策略仍然能够持续创造长期价值。
所以这里真正的启示,不是投资者应当一概避免主动基金,而是表明信息透明的环境和产品才是对投资者最有利的——在透明且可比的数据支持下,投资者的自主判断和选择,往往能带来更好的结果。
03
低成本、自动化方案有助于缩小投资者回报差
从结果来看,过去20年大多数美国投资者理性地利用自己能够获得的信息。他们越来越明显地偏好费用较低的策略,这种偏好提高了他们的平均回报率,也增加了他们跑赢可比投资选择的可能性。
但我们都知道,基金本身的回报,通常不等同于投资者最终获得的回报。很多投资者在上涨后买入,在下跌后卖出,结果错过了本可以获得的长期收益。
晨星每年发布的投资者回报研究,衡量的正是基金回报与投资者实际回报之间的差距。后者取决于投资者买入和卖出的时间及金额,因此更接近投资者真实体验到的投资结果。
我们的研究结果显示,在截至2024年12月31日的10年间,美国混合型基金投资者的投资者回报能达到基金总回报的近97%。他们按美元加权计算的年回报率为6.3%,而基金本身的总回报率为6.5%。
相比之下,美国市场整体的投资者回报仅为基金回报的85%,由于不佳的买卖时机,投资者每年大约会损失1.2%本该到手的回报。
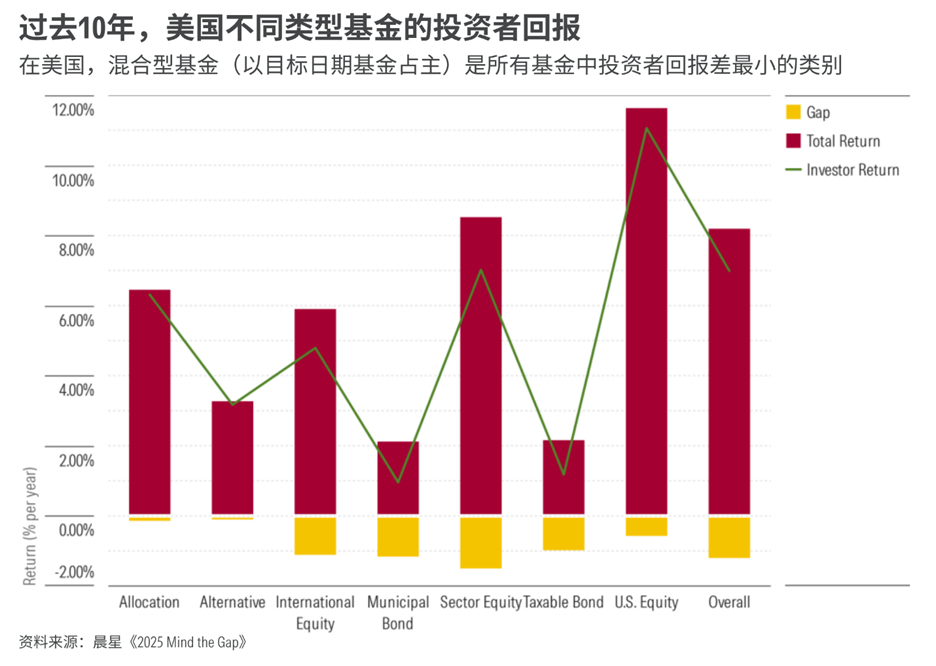
这一结果也表明了,那些低成本、分散化、自动再平衡、适合长期持有的产品,往往能帮助投资者少做错误决策。
美国目标日期基金就是一个例子。目标日期基金是美国混合型基金中最大的类别,约占该类别资产的70%。
这类产品费用较低,通过分散投资降低风险,并能够自动完成再平衡和组合构建。此外,目标日期基金通常持有于401(k)计划中,自动缴款机制也减少了投资者择时买卖的诱因。
这些结果并非偶然,而是有意识的制度设计带来的成果,包括美国第二支柱养老计划覆盖面的扩大、自动缴费机制、将目标日期基金指定为合格默认投资选择,以及市场费率竞争推动产品成本下降。
这对中国在养老税优账户的计划同样有启发。
晨星中国的投资者回报研究显示,投资者实际回报常常受到申赎时点影响。波动越高、费率越高的产品,越容易放大择时不当和交易成本带来的损耗,使投资者最终获得的回报低于基金本身回报。
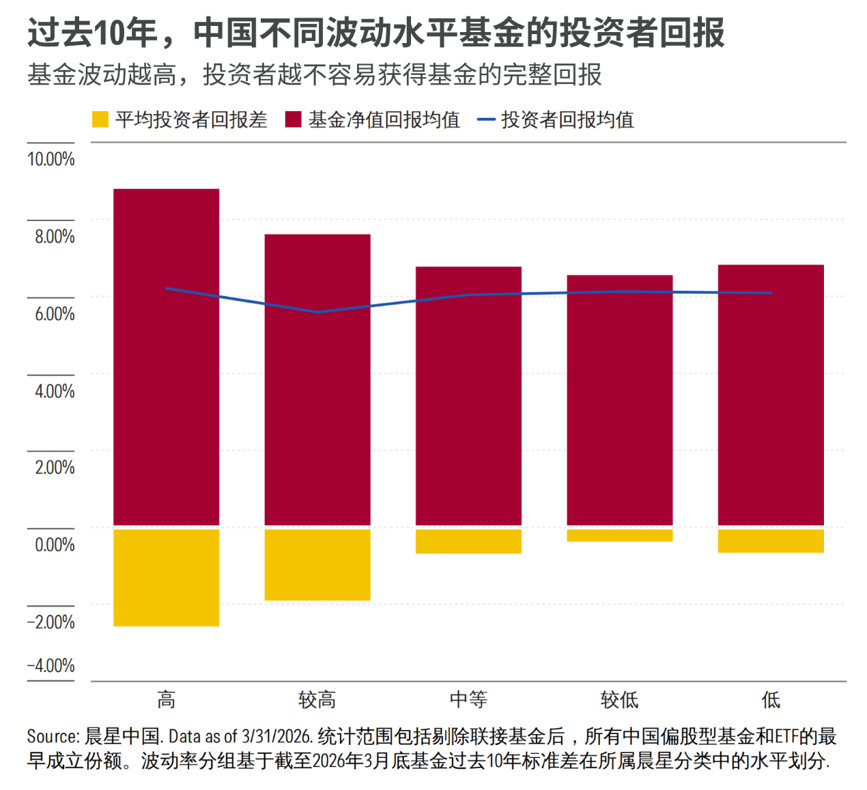
养老投资的关键,不只是鼓励投资者把钱投入账户,更是帮助他们在漫长的投资周期中坚持下来。账户制度如何设计,产品是否低成本、分散化、适合长期持有,都会影响投资者能否减少频繁择时和冲动交易。
04
帮助投资者做出更理性的选择
由此可见,过去20多年,美国普通投资者的投资条件和实际结果获得改善,离不开几类因素共同作用:基金费率下降,低成本投资产品发展,信息披露和产品可比性改善,以及投资者成本意识提升。
当前,中国市场也正在发生一些具有共性的变化:费率下降,低成本产品受到更多关注,第三支柱养老计划推出,投顾业务试点扩大,投资者回报成为监管和行业更加重视的讨论议题。
在给美国国会的证词中,晨星提出了几点政策建议,对中国市场同样具有参考意义:
保持信息和披露透明
公平的行业竞争环境
鼓励创新但坚守标准
将透明和可比的原则延伸到所有金融产品
一个真正有利于投资者的市场环境,离不开透明的费用、充分的信息披露、可比的产品,以及公平竞争和合理监管。
只有当投资者能够以合理成本获得清晰、可比较的选择,并理解自己承担的风险时,他们才更有可能把市场回报转化为自己的长期投资成果。
作者 | 屈辰晨
对晨星这份证词感兴趣的朋友,欢迎点击文末「阅读原文」查看全文。