主动管理型交易型开放式基金(主动 ETF)的正式落地,是 2026 年中国公募基金行业标志性的产品创新,也是全球 ETF 发展趋势在中国市场的延续。该品类融合了基金经理的主动管理能力、ETF 的场内交易、高透明度和低费用特点,推动国内 ETF 市场从纯被动指数时代迈入主动与被动融合的新阶段。
01
国内主动 ETF 的发展沿革
国内主动 ETF 的演进并非一蹴而就,而是经历了从指数化探索到纯主动管理突破的路径,背后是监管规则的持续推进与市场需求的逐步升级。在正式落地之前,国内市场经历了较长的探索期。早期的 ETF 规则框架下,ETF 产品本质上均为指数基金,以跟踪特定指数为核心目标,不具备主动管理的制度空间。行业对主动 ETF 的初步探索,以指数增强型 ETF 为起点。2021 年,国内首批指数增强 ETF 推出,该类产品以特定指数为跟踪基准,在控制跟踪误差的前提下,通过主动或量化手段追求一定的超额收益。但从本质上看,指数增强 ETF 仍隶属于指数投资范畴,底层始终绑定指数约束,与基金经理拥有充分选股与配置权限的纯主动管理 ETF 存在清晰边界。
此后数年间,伴随资本市场改革深化,公募基金产品创新提速。2026 年成为国内主动 ETF 的元年: 今年6月17日,证监会主席吴清在陆家嘴论坛上宣布支持在交易所推出主动ETF;同日,沪深交易所均发布主动管理交易型开放式证券投资基金业务指引,推进产品落地各项准备工作。10 月 19 日,证监会集中核发首批 18 只主动 ETF 的注册批文,标志着该品类正式进入发行阶段。从指数增强的初步尝试到纯主动产品的全面开闸,主动 ETF 的发展路径折射出中国公募基金市场工具化与主动化融合的发展趋势,也体现了监管层丰富场内投资工具的改革方向。
首批主动 ETF 的集中落地,有着深刻的需求端背景。近年来,A 股市场场内交易占比持续提升,ETF 投资者数量快速增长,投资者对场内工具的需求已从单纯的指数贝塔暴露,转向多元化、精细化的收益目标。传统被动 ETF 只能提供市场贝塔收益,无法满足投资者对超额收益的需求;而传统主动基金申赎效率低、资金灵活性不足,难以适配场内投资者的交易习惯。主动 ETF 的推出,恰好填补了这一空白,契合了场内投资者对主动管理工具的迫切需求。
图表1:首批发行的18只主动ETF产品
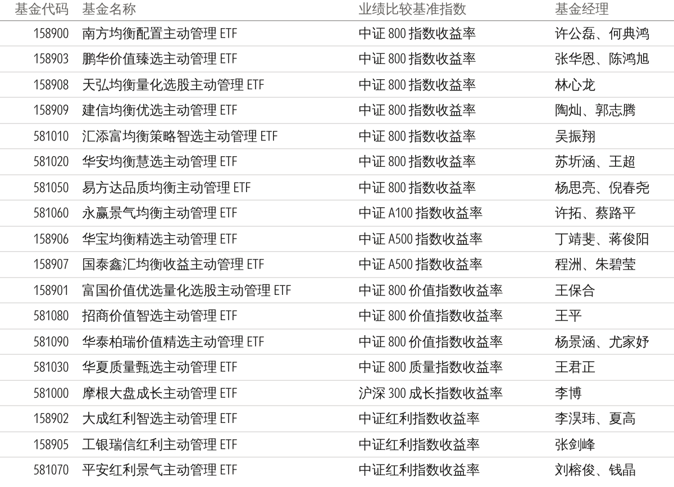
数据来源:基金招募说明书;
数据截至日期:2026年10月20日
02
首批主动 ETF 的产品形态与机制差异
首批主动 ETF 虽同属主动管理的股票型基金范畴,且都要求股票仓位在80%以上,其投资目标多为在控制风险的前提下,力争获取超越业绩比较基准的收益,但在投资风格维度存在分化,形成了清晰的产品分层,不同形态的产品适配不同的投资者需求。从大类划分来看,首批产品主要呈现两类形态,各自具备鲜明的定位特征。
第一类是全市场权益型主动 ETF,基金经理可在全市场范围内进行个股精选与行业配置,追求超越宽基基准的超额收益。其业绩比较基准多选取沪深 300、中证 800、中证A500 等全市场宽基指数。这类产品的风险收益特征与传统全市场主动权益基金接近,适合具备长期权益配置需求、风险承受能力较强的投资者。第二类是风格策略型主动 ETF。这类产品聚焦特定的投资风格因子,比如价值风格、成长风格、红利策略等,在既定风格框架内进行主动选股与组合优化,追求相对对应风格基准的超额收益。这类产品的定位更精细化,适合有明确风格偏好、希望进行风格配置的投资者。
03
主动 ETF 的机制性比较优势和局限
主动 ETF 的核心价值,在于同时兼具主动管理与 ETF 的交易机制,形成了对传统开放式主动基金和被动指数 ETF 的双重差异化补充,是两类传统产品优势融合的创新产物。
相较于传统开放式主动基金,主动 ETF 的优势首先是交易效率与资金灵活性的提升,投资者可通过证券账户在二级市场实时交易,能够满足投资者波段操作、战术资产配置的需求,解决了传统主动基金申赎确认周期长、资金到账慢、流动性不足的痛点。其次是运作成本的优势,主动 ETF 的管理费率与托管费率通常低于同类型传统开放式主动股票基金,同时场内交易的佣金成本远低于场外申购赎回费用,对于交易频次较高的投资者而言,综合成本优势更为明显。以当前18只主动ETF为例,管理费均为1%,低于传统主动型股票基金普遍的1.2%。第三是透明度更高,主动ETF按日度披露持仓,持仓披露频率远高于传统主动基金的季度披露,投资者能够更及时地了解组合持仓结构,减少信息不对称。
图表2:首批发行的主动ETF费用一览
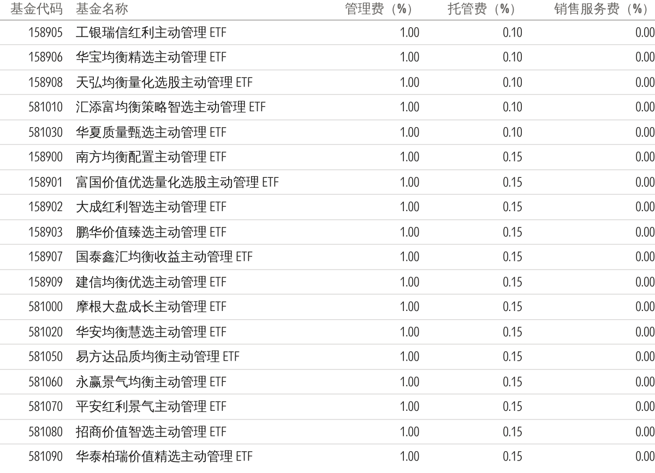
数据来源:基金招募说明书;
数据截至日期:2026年10月20日
相较于被动指数 ETF,主动 ETF 的核心优势在于突破了指数的刚性约束,具备与传统主动权益基金接近的创造超额收益的潜力。被动 ETF 必须严格跟踪指数,成分股调整只能被动跟随,而主动 ETF 的基金经理可基于深度基本面研究,主动选股、动态调整行业配置,提前布局基本面改善的标的,规避基本面恶化的资产,追求超越市场基准的阿尔法收益。同时,主动 ETF的仓位具备一定灵活度,而被动 ETF 通常趋向满仓状态,无法应对系统性的估值风险。总体而言,主动 ETF 填补了场内工具缺乏主动阿尔法收益的空白,为场内投资者提供了超越指数收益的可能。
但同时,对比传统开放式主动基金,主动管理 ETF 的运作机制存在一定限制。国内试点阶段的主动 ETF 受到明确的监管规则约束,在组合分散度与持仓流动性上设置了硬性门槛。根据交易所业务规则,主动 ETF 持仓股票数量不得低于 30 只,前十大重仓股合计占基金资产净值的比例不得超过 60%,这一分散化要求与传统主动基金可集中重仓少数个股的运作模式形成鲜明差异。对部分主动管理者而言,集中持仓是获取超额收益的重要路径,而主动 ETF 必须维持更高的组合分散度。此外,主动ETF一级市场申赎以数十万至百万元级的创设单位为门槛,仅向机构与大额合格投资者开放,普通个人投资者无法按净值申赎,只能通过二级市场交易,而在二级市场端,个人投资者除承担底层资产波动风险外,还需承受二级市场特有的流动性风险。而且主动 ETF 费率高于传统被动 ETF,投资者在获取主动管理服务的同时,也需要承担更高的成本。
04
投资者筛选主动 ETF 的实践框架
主动 ETF 并非普适性投资工具,也不是所有产品都能持续创造超额收益。投资者需要建立多维度的评估框架,匹配自身需求与产品特征,才能充分发挥该类产品的配置价值,避免盲目投资。
首先是投资目标与风险偏好的匹配度。投资者应首先明确自身的投资周期、风险承受能力和配置需求,再选择对应类型的产品。对于希望分散投资于权益资产的投资者,可优先选择全市场权益型主动 ETF;对于有明确风格偏好的投资者,可选择对应风格策略的产品。
其次是基金经理的主动管理能力,这是主动 ETF 的核心价值支撑。投资者应考察基金经理穿越完整牛熊周期的长期业绩表现,重点关注超额收益的持续性、风险调整后收益指标如夏普比率、历史最大回撤水平,而非追逐短期收益排名。同时,需要深入分析超额收益的来源,判断其是来自稳定的选股能力、行业配置能力还是择时能力,评估投资风格是否清晰稳定,是否存在频繁的风格漂移现象。第三是二级市场流动性。需关注产品的日均成交额、买卖盘价差、折溢价率的历史运行水平。流动性充足的产品,交易冲击成本更低,折溢价波动更小,能够更好地保障交易的执行效率。
05
主动 ETF 赛道的竞争格局和发展趋势前瞻
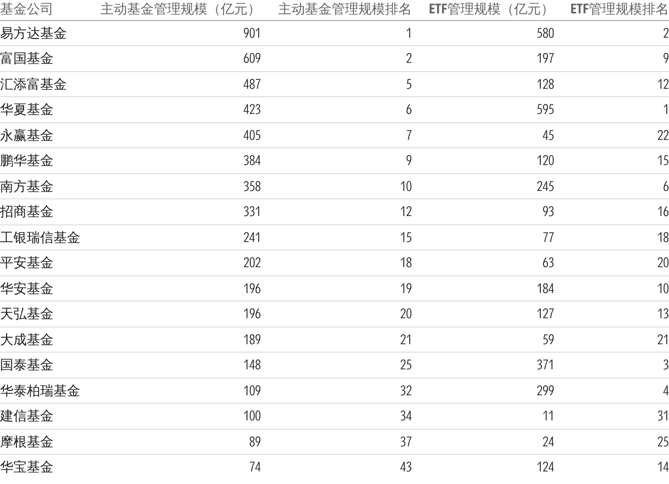
主动 ETF 对基金公司的综合能力提出了更高要求,赛道竞争并非单一维度的比拼,而是 “主动投研能力 + ETF 运营能力” 的双重较量。具备复合优势的机构更易在该赛道脱颖而出,建立长期竞争壁垒。
图表3:主动ETF首发基金公司管理规模一览
数据来源:Morningstar Direct;
数据截至日期:2026年6月30日
不含货币基金、FOF、联接基金
长期在主动权益领域业绩优异、投研体系完善、人才梯队完备的基金公司,能够为主动 ETF 提供坚实的研究支持与投资能力输出。此外ETF 的运作是一项系统性工程,拥有多年被动 ETF 管理经验、ETF 产品矩阵完善、运营体系成熟的基金公司,能够更高效地保障主动 ETF 的日常运作。
总体而言,主动 ETF 的推出是中国公募基金行业产品创新的重要里程碑,不仅丰富了场内投资工具体系,也推动主动管理行业向工具化、透明化方向发展。随着市场的逐步成熟,未来主动 ETF 的产品类型有望更加丰富,覆盖更多资产类别、投资策略与细分赛道。
Morningstar旗下账号