进入晨星小程序,轻松掌握更多基金信息!
焦点基金 ——
招商安本增利债券基金
基金代码:
014775
基金类型:
债券型
基准指数:
三年期银行定期存款税后利率+20bp
报告日期:2026-10-29
基本资料
成立日期:
2022-01-06
基金规模(亿元):
275.88
基金规模日期:
2026-06-30
晨星三年评级:

基金经理:
滕越、王娟娟
招商安本增利债券基金由两位经验丰富且任职稳定的基金经理在股票、可转债和纯债领域分工合作管理。该基金定位为中高波“固收+”产品,主要通过股票、可转债和纯债等大类资产的灵活配置,力争在获得绝对收益的基础上争取较高的相对收益。股票投资方面,基金经理主要从科技成长、周期制造和医药消费三个方向对行业进行相对均衡的配置,具体权重根据市场环境动态调整;投资上坚持自下而上精选个股的策略,重点筛选具有良好治理结构、产品竞争力强、存在一定预期差的公司,挖掘估值与成长性匹配度较好的个股。可转债投资方面,主要以正股研究为核心,通过精选优质正股对应的可转债标的获取收益,持仓以偏股型和平衡型转债为主。纯债投资方面,组合以信用债为底仓,辅以利率债波段操作。信用债平均仓位60%左右,主要配置中高等级的金融债、产业债,不做信用下沉。截至2026年9月30日,基金在基金经理滕越的任期内获取了5.03%的年化回报,在积极债券型基金中排名第23个百分位。该基金年度综合费率为0.74%,低于同类基金1.21%的平均年度综合费率。
晨星观点
招商安本增利债券基金由两位经验丰富且任职稳定的基金经理在股票、可转债和纯债领域分工合作管理,依托公司研究团队提供的较好支持,凭借基金经理出色的股票和债券投资能力,持续为投资者创造有竞争力的中长期回报与风险调整后收益。
风险提示:基金经理不追逐市场热点,倾向于逆向布局,当市场热度过高时主动降低组合弹性和股票仓位,当市场下跌时则适度增加组合弹性和股票仓位,整体坚持偏左侧的操作思路。在市场风格高度集中、少数热门板块主导收益的阶段,组合整体业绩可能会阶段性表现落后。
主基金经理滕越女士自2017年7月起管理该基金,她拥有17年的证券从业经验,公募基金管理经验超过9年。加入招商基金之前,滕越先后在民生证券、华创证券担任高级分析师,从事机械、有色、煤炭、钢铁等行业研究及可转债领域的研究工作,积累了扎实的周期行业与可转债研究功底。2016年3月加入招商基金固定收益投资部后,从事固定收益类产品研究及投资组合辅助管理相关工作,并自2017年开始担任基金经理。凭借较强的跨资产投研背景,其历史管理经验覆盖纯债、含权债基以及混合型产品等多类策略。2022年初,公司从提高组合运作效率的角度出发,为该基金增配基金经理王娟娟,负责管理组合纯债部分,滕越可以将更多的精力用在股票和可转债的投资方面。王娟娟拥有18年的证券从业经验和14年的产品管理经验,其中公募管理经验超4年,属于行业内经验丰富的固收基金经理。王娟娟一直专注于债券相关的研究与投资工作,于2015年5月加入招商基金,与滕越共事多年,现任固定收益投资部专业总监。截至2026年6月末,滕越和王娟娟的管理规模分别为694亿元和474亿元。虽然两位基金经理目前管理规模均处于较高水平,但管理重点划分清晰,分别聚焦于含权类资产和债券。除管理组合以外,滕越和王娟娟作为固收投资部资深的基金经理,还分别承担固收+和专户养老金业务的牵头管理职责,但相关管理工作对其日常投资管理精力的占用相对有限。整体来看,两位基金经理经验丰富、配合默契,目前工作负荷均处于可控范围。
在研究支持方面,固收团队过去一年团队规模进行了扩充,现有信用研究员专注于产业债、城投债等领域的覆盖和研究,与团队以产业债为核心的投资风格高度契合,此外还配有可转债研究员。股票研究方面,公司平台行业研究员组成的股票研究团队可以为基金经理在个股的投资方面提供相应的研究支持,研究员分成多个产业链小组,由经验丰富的基金经理担任产业链小组的组长,带领小组研究员对投资机会相对比较大的细分领域做深度研究,并分享行业观点、提出行业配置建议,同时指导小组研究员推荐个股,最终形成深度研究报告。整体来看,基金的研究支持资源较为充足,能够为基金经理提供较好的投资支持。
图表1 基金经理近五年/近一年风险回报
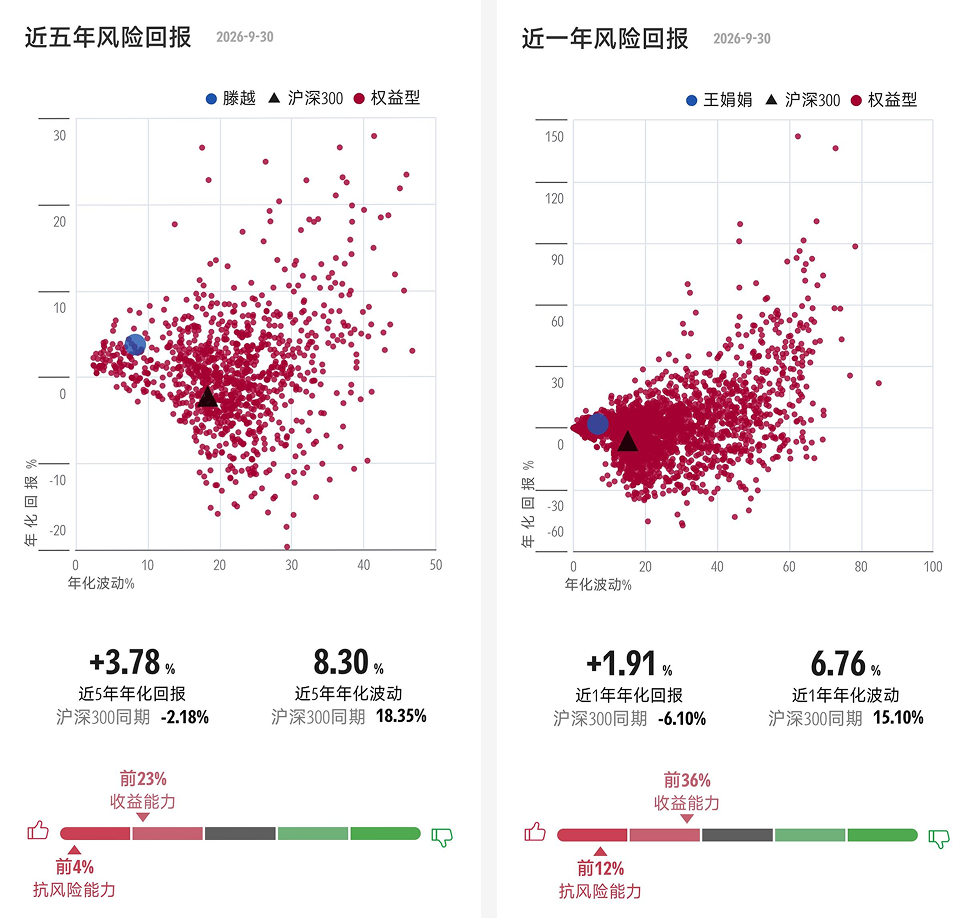
数据截止日期:2026年9月30日
数据来源:晨星基金小程序
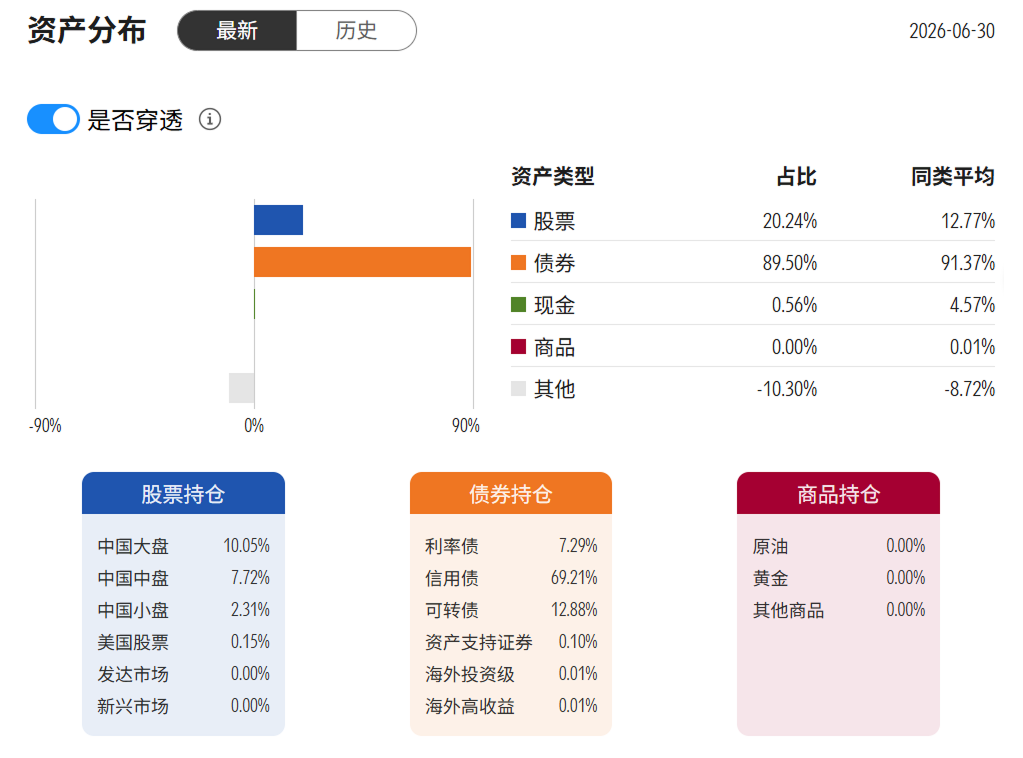
该基金定位为中高波“固收+”产品,主要通过股票、可转债和纯债等大类资产的灵活配置,力争在获得绝对收益的基础上争取较高的相对收益。自2019年组合投资框架稳定以来,股票仓位在10-20%之间调整,可转债和纯债的合计投资占比为80-100%。其中,可转债作为组合增加弹性的重要手段,基金经理会根据各类资产的估值水平比较其性价比,对可转债仓位进行灵活调整。历史来看,可转债仓位区间处于2%-42%,纯债仓位区间处于43%-95%。
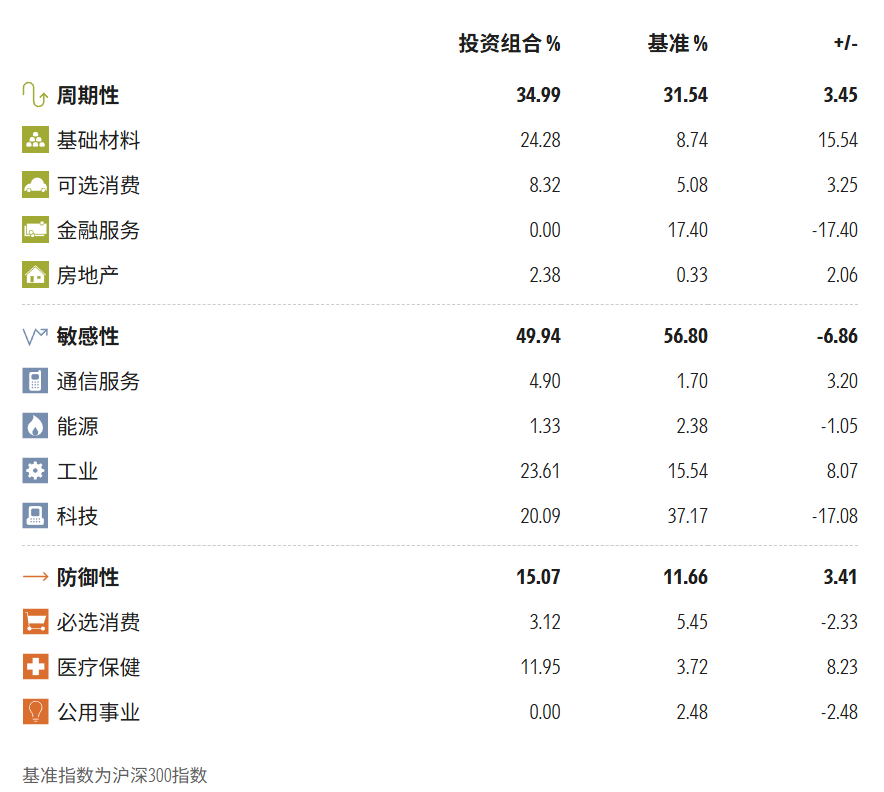
股票投资方面,基金经理主要从科技成长、周期制造和医药消费三个方向对行业进行相对均衡的配置,具体权重根据市场环境动态调整;投资上坚持自下而上精选个股的策略,重点筛选具有良好治理结构、产品竞争力强、存在一定预期差的公司,挖掘估值与成长性匹配度较好的个股。基金经理不追逐市场热点,倾向于逆向布局,当市场热度过高时主动降低组合弹性和股票仓位,当市场下跌时则适度增加组合弹性和股票仓位,整体坚持偏左侧的操作思路。股票持仓保持适度分散,单一行业占比通常不超过30%,行业前三大占比约40%-60%,前十大重仓股占比30%-50%,持仓个股数量维持在30-70只,整体呈现均衡偏成长风格,换手率通常低于同类平均水平。可转债投资方面,主要以正股研究为核心,通过精选优质正股对应的可转债标的获取收益,持仓以偏股型和平衡型转债为主。可转债历史配置主要集中在电力设备、电子、有色、国防军工、医药生物等行业,持仓转债个券数量一般为10-50只。自市场经历2022年股债双杀、2023年估值处于历史低位后,组合从2023年三季度开始将股票仓位提升至近20%的上限水平,同时开始逐步加仓可转债,直至2025年二季度末,可转债仓位达到了42%的历史高位,充分捕捉了市场的上涨机会,为组合带来了丰厚收益。随着2025年下半年可转债市场估值不断抬升至历史高位、市场存量规模持续减少,目前组合可转债占比已逐步降至10%左右。纯债投资方面,组合以信用债为底仓,辅以利率债波段操作。信用债平均仓位60%左右,主要配置中高等级的金融债、产业债,不做信用下沉。过去一年,随着基金规模扩大和信用利差的收缩,组合逐渐向流动性更强、信用资质较高的二永债倾斜。利率债仓位处于5-30%,久期可在2-5年之间灵活调整,组合杠杆策略稳健,在100-120%之间动态调整。
2025年三季度以来,该基金规模迅速扩张,从2025年二季度末的25亿元增长至2026年二季度末的276亿元。面对规模的快速增长,管理人实施了大额限购。我们观察到,在2026年上半年规模增长较快的阶段,组合的资产配置和持仓结构并未出现明显变化,投资框架保持稳定。考虑到该基金持仓以配置型思路为主,并非交易驱动型策略,同时结合基金经理当前整体管理规模以及产品过往运作情况,目前尚未观察到规模增长对组合管理形成明显约束。横向比较来看,该基金已属于同类积极债券基金中规模较大的产品,但市场已有部分同类产品规模超过500亿元且运作平稳。未来我们将持续关注基金规模变化及其对组合管理灵活性、资产配置效率和投资运作的潜在影响。
图表2 资产分布
数据截止日期:2026年6月30日
数据来源:晨星中国官网
图表3 股票行业分布
数据截止日期:2026年6月30日
数据来源:晨星中国官网
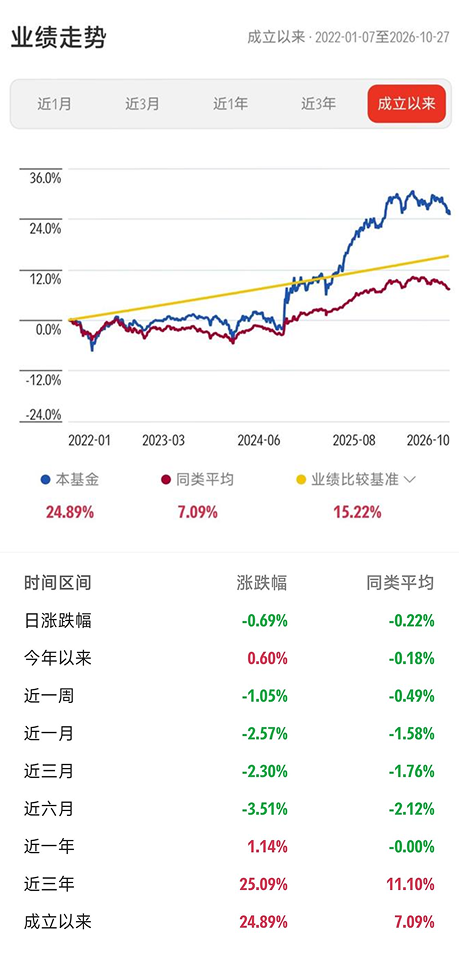
该基金在滕越的管理期内取得了具有竞争力的业绩。截至2026年9月30日,基金在其任期内获取了5.03%的年化回报,在积极债券型基金中排名第23个百分位。基金经理具备较强的个股挖掘能力,并通过股票和可转债仓位的灵活调整增强收益。回顾过往表现,组合在不同市场环境下均展现出一定的适应能力,例如在2023和2024年的权益震荡市场以及2025年的权益牛市环境下,组合年度收益率均排在同类前四分之一;在2022年权益市场表现较弱的环境下,组合仍跑赢同类平均水平。不过,在市场风格高度集中、少数热门板块主导收益的阶段,例如2020年的核心资产行情中,由于组合未显著向热门赛道集中配置,组合整体业绩出现小幅落后于同类平均水平。从风险收益特征来看,组合在基金经理管理期内的业绩波动性(以标准差衡量)略高于同类平均,这与其较为灵活的权益类仓位调整有关。但自2019年组合投资框架稳定以来,基金经理较好地控制了组合的下行风险,基金历史回撤处于同类中等水平,风险调整后收益(以夏普比率衡量)表现出色,位列同类第9个百分位。
图表4 业绩走势
数据截至日期:2026年10月27日
数据来源:晨星基金小程序
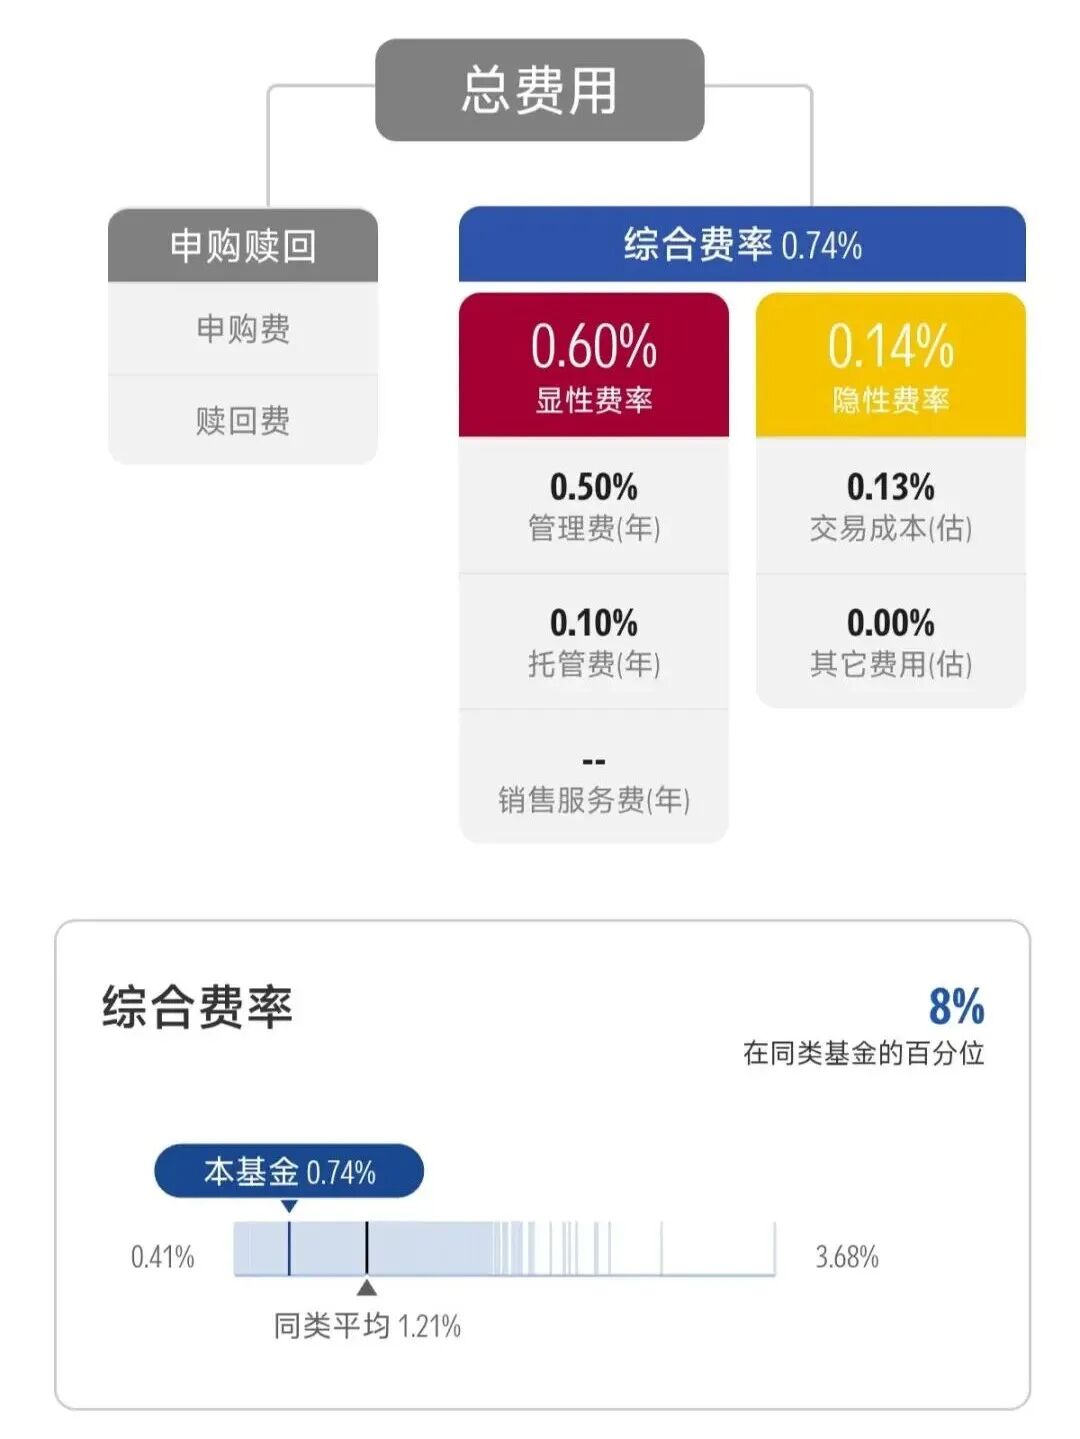
另外,费用方面,该基金年度综合费率为0.74%,包括0.60%的年度运作费用和0.14%的年度交易及其他费用。与同类基金平均年度综合费率1.21%相比,该基金的费率偏低。这主要归因于基金的管理费率、托管费率和交易费率均为投资者节约了成本。
图表5 费率与成本
数据截止日期:2026年6月30日
数据来源:晨星基金小程序。其中,管理费、托管费以及销售服务费直接从最新的基金公告所披露的管理费、托管费以及销售服务费获取,隐性费率是晨星根据基金公司披露数据所测算的2026年上半年的区间数据,并进行年化处理。
Morningstar晨星旗下账号