过去三年,人工智能一直是推动全球股市上涨的重要力量。
就在本周一,引领这场热潮的主要玩家之一Anthropic提交了上市申请。
然而,这场可能跻身史上最大规模之列的 IPO,恰逢投资者重新审视AI股票估值之时。这家AI巨头是能否持续创造足够的收入,支撑其庞大的投入和长期盈利增长承诺?
要回答这个问题,仅评估其眼下的增长速度是不够的,我们还需要审视它的“经济护城河”。
01
经济护城河是什么?
当我们买入一只股票,就意味着拥有了一家公司的部分股权。对于长期投资者而言,寻找拥有持久竞争优势的企业,有助于提高获得长期回报的机会。
"经济护城河"(Economic Moat)这一概念最早来自巴菲特。
他用护城河来比喻一家企业抵御竞争的能力——就像环绕城堡的护城河,可以在长期帮助它抵御竞争者的冲击,保护其定价权、盈利能力和资本回报。
晨星在此基础上,将经济护城河发展为一套系统的股票分析框架,用于评估企业在长期的可持续竞争优势。
在我们看来,一家企业的“经济护城河”主要来自于5个方面:
转换成本:当客户更换产品或服务提供商时,若需承担较高的时间、金钱或心理成本,就会维持现有选择,转向竞争对手产品的概率也会降低。
无形资产:专利、政府许可证以及品牌形象等无形资产能让一家企业在竞争中脱颖而出,有效抵御对手冲击。
网络效应:随着使用某产品或服务的用户数量不断增多,其价值也会随之提升。一旦企业在用户规模上领先,有机会形成“赢者通吃”局面。
成本优势:具备成本优势的企业,能低成本生产产品或服务,借此抢占市场份额或提升利润率。
有效规模:在规模有限的市场中,市场如果被少数企业高效占领,新进入者往往难以立足,现有企业可以凭借“有效规模”维持竞争优势。
那么,Anthropic是否具有经济护城河?其长期的主要竞争优势又来自哪里?
02
网络效应:更好的模型,带来更多使用和更快迭代
晨星研究团队认为,Anthropic 这类前沿 AI 实验室的业务天然具备形成网络效应的条件。
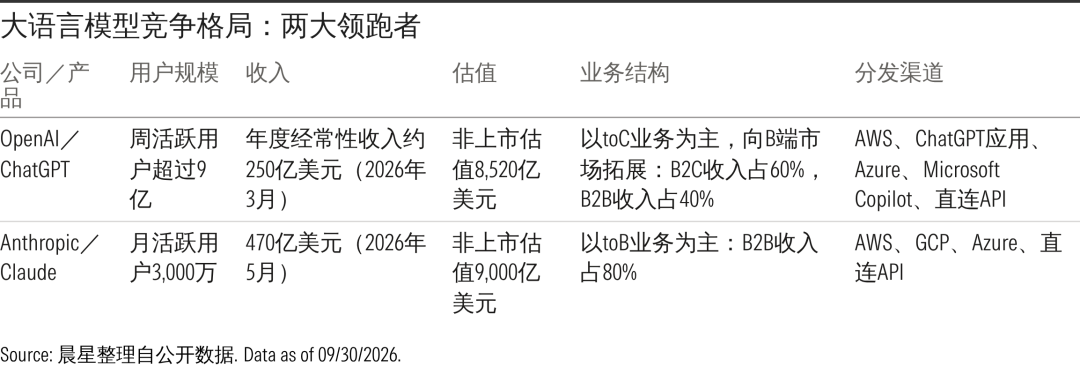
随着更多用户与模型互动,企业可以利用相关反馈持续改进模型;模型能力提升,又会吸引更多使用,进而产生更多数据与反馈。
编程工具的普及,清楚地展示了这一机制。
更强的模型推动 Claude Code 等工具的使用增长,而更多使用又帮助 Anthropic 识别需求、改进产品,并在协议允许的范围内收集数据,以改善模型在特定场景下的表现。
与此同时,实验室还可以根据使用中发现的需求,开发新的工具和产品(例如设计工具、金融与法律研究插件、Office 加载项),进一步拓展模型的用途。
由此,一个相互强化的循环得以形成:
模型能力提升 → 使用量增加 → 数据和反馈增多 → 模型持续改进、催生新工具与新产品 → 留住现有用户并吸引新用户 → 使用量进一步增加
随着 AI 应用超越最初的软件开发场景,晨星认为这一机制也将向其他用途和用户群体扩展。
不过,Anthropic的这种网络效应也不同于传统社交平台。
在社交平台上,每增加一位用户,都可能直接提升产品对其他用户的价值;而在 Anthropic 身上,我们看到的是围绕模型业务形成的“数据—产品飞轮”。这是一种升级的网络效应——它通过反馈循环,让企业在模型和工具两条线上都迭代得更快。
Anthropic近几个月产品迭代速度的加快也表明,更好的产品和更多的使用正在相互促进。
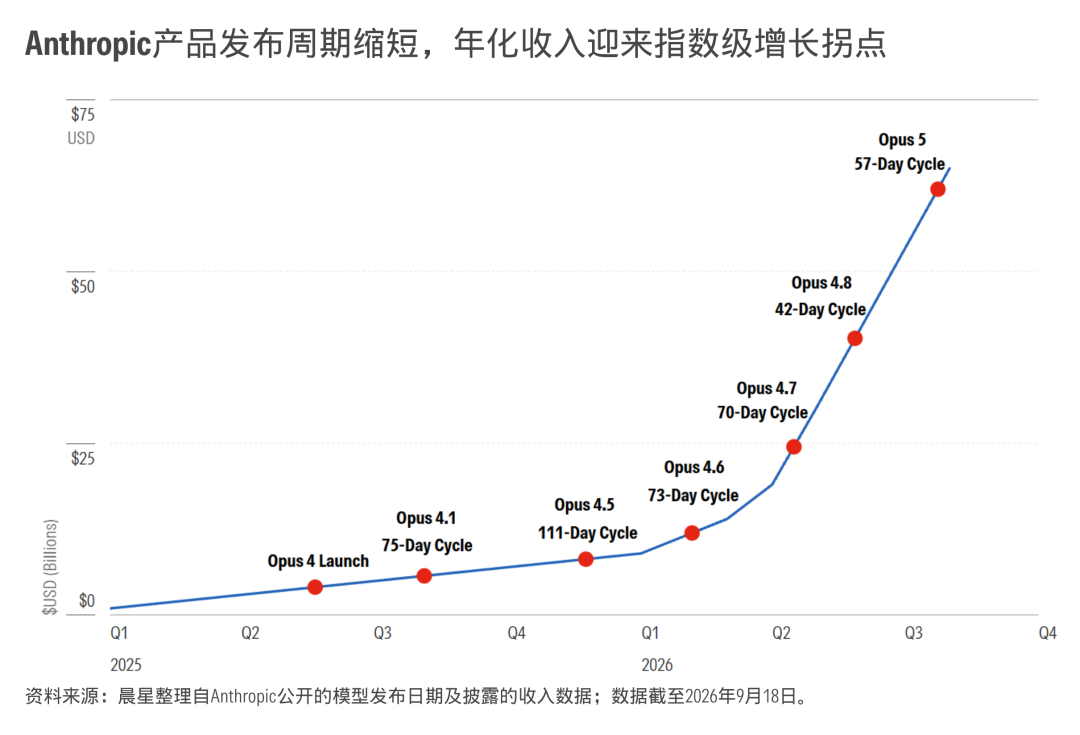
在晨星看来,这种加速部分反映了实验室正越来越多地使用自家模型来编写代码和开展研究。这是“自我改进”的早期苗头,而这种优势会朝着“当下拥有最好模型”的一方复利式倾斜。
净留存率——衡量现有客户在平台上额外多花了多少钱——也很好地说明了这一点。Anthropic 当前的净留存率超过 500%,远超传统软件行业黄金标准的120%–140%。
03
成本优势:规模越大,单位成本可能越低
Anthropic经济护城河的另一个来源,是成本优势。
开发和运行大语言模型需要巨额投入,这也就意味着,大型企业相对规模更小的同行和潜在新进入者,在成本优势上更占优。
当前,我们看到Anthropic 正在用算法进步、自研芯片和多年期算力合约,从数量上压低提供大模型服务的成本,从而对其它公司形成明显的成本优势。
晨星研究团队认为,这个优势由四条互相强化的通道搭成。
第一,训练投入与经验积累抬高进入门槛。
模型训练成本随着代际更新而显著上升。新进入者不仅要承担高额投入,还必须有一套新颖的方法,去追赶领先实验室在模型架构、训练方法和后训练流程上的积累。这也是为什么在2023 年还有数十家自称处于“前沿”的模型公司,但到 2026 年真正留在前沿的仅剩少数几家。
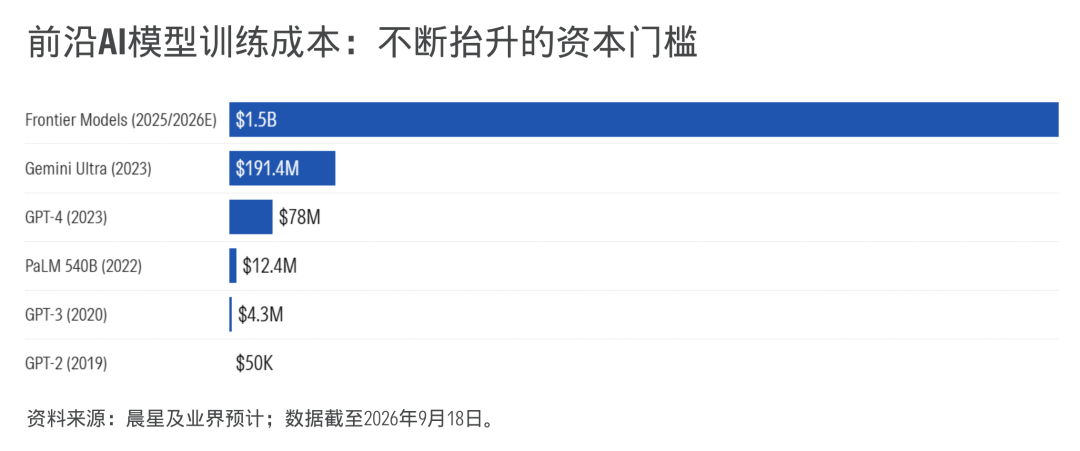
第二,大规模、长期算力采购带来价格优势。
领先实验室能够作出多年期、大规模的采购承诺,从而获得规模较小的竞争者难以取得的算力价格。采购规模与承诺期限,共同构成了它们的议价能力。
第三,人力成本也提高了新进入者的追赶难度。
AI研发具有明显的“明星人才效应”。AI 的很多进展取决于能否开发出有效的训练与后训练流程,而这需要极其出色的研究者——他们对人才的边际回报高得异常。Meta 为搭建研究团队而大举招人是一个好例子,有研究者拿到了数千万美元的薪酬总包。这些顶尖研究者仅在少数几家顶尖的实验室之间流动,小实验室越来越难以吸引他们。
第四,定制芯片与系统优化降低单位服务成本。
定制AI加速器可以提高训练和推理效率;与此同时,提高算力利用率、优化批处理和有效计算产出,也能够进一步降低每个token的成本。部分优化还会随着算力集群扩大而增强,使规模优势进一步加深。
04
护城河能否转化为持续盈利能力?
在晨星看来,当前包括 Anthropic 和 OpenAI 在内的领先 AI 实验室正在构筑经济护城河,其潜在来源主要是网络效应和成本优势。
但这些是否真正转化为了财务上的竞争力?
从 Anthropic 最新提交的 S-1 文件中,我们可以找到初步答案。
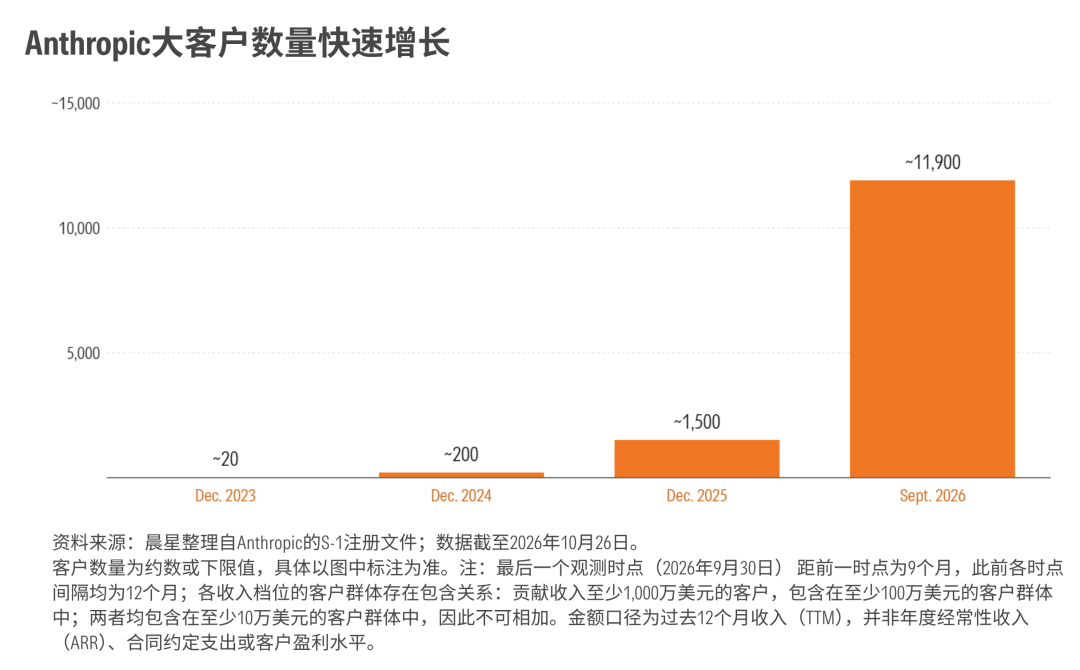
首先,网络效应正在转化为真实的客户黏性与扩张。 截至 9 月 30 日,Anthropic 拥有超过 11,900 家企业客户,这些客户过去 12 个月的收入贡献在 10 万美元及以上,而一年前这一数字是 950 多家。
其次,成本优势开始体现在利润表上。 S-1 显示,Anthropic 在第二季度实现了 GAAP 口径的营业利润,尽管整个上半年合计仍为营业亏损。按调整后口径计算,第二季度调整后营业利润率为 19%。而且从自由现金流来看,公司迄今已募集了约 1400 亿美元,到目前为止只烧掉了约 90 亿美元。
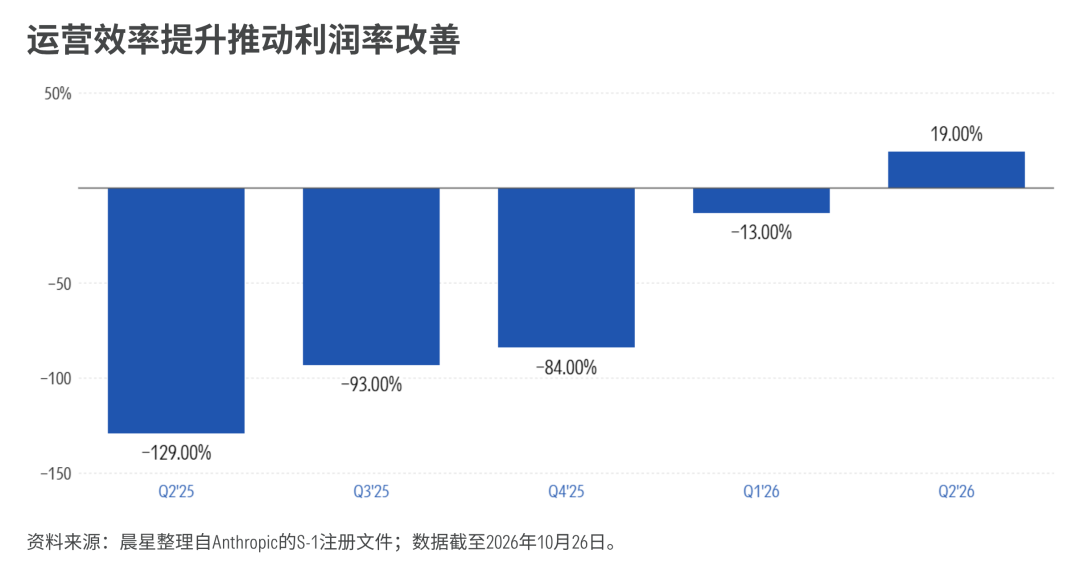
从当前 S-1 披露的数据来看,Anthropic 的收入增速、算力效率,以及以人均收入衡量的运营效率都非常可观。
然而,在 AI 这场马拉松中,它是否能在激烈的竞争中持续领跑,仍面临两个重大考验:
一是收入能否跟上逐步兑现的算力成本。
Anthropic部分已经签约的算力尚未投入使用,相应费用也尚未完整体现。公司与谷歌、亚马逊和博通等企业签有多年期协议,未来仍需履行相关支付义务。如果新增算力投入使用后,收入增长却不及预期,Anthropic仍需要承担相应成本,并可能重新陷入营业亏损。
另一个需要特别关注的点是,部分高价值的后训练数据和评测环境来自第三方“AI训练馆”。
这些机构为实验室提供任务数据和评测环境,说明高价值的企业级训练资源,并不完全掌握在模型公司内部。如果最有价值的后训练数据最终由第三方控制,并同时出售给多家实验室,那么网络效应优势也会有所减弱。
关于全球独角兽市场的更多数据和观察,欢迎点击下方「阅读原文」,下载阅读晨星《2026Q2全球独角兽观察报告》。
作者 | Malik Ahmed Khan, Tucker Hawthorne, and Dhruv Kothari
编译 | 屈辰晨