上周,中国基金业协会发布了《关于做好公开募集证券投资基金投资顾问份额设立工作的通知》。明年,公募基金将正式迎来基金投顾渠道的专属份额——“T份额”。
和此前面向个人养老金渠道设立的“Y份额”类似,T份额是面向基金投顾渠道设立的基金份额类别。
购买T份额,不仅不需要支付申购费,管理费也比普通渠道可以买到的A、C份额要便宜40%。除此之外,监管还明确规定,这类份额不得设置客户维护费。
这么看来,T份额不仅费率更低,从费率结构上看,对投资者来说也是利益冲突更少、更友好的选择。
与此同时,监管还鼓励以后基金公司都为旗下除货币以外的基金设置T份额。未来同一只基金设有T份额时,基金投顾应遵循最优价格执行原则,优先在投顾组合中使用T类份额。
在海外,投顾渠道使用这类费率更低、利益冲突更少的“清洁份额”为投资者构建组合,是晨星近年来观察到的一大趋势。
今天,我们就来一起看看基金的各种“份额”是怎么发展出来的?它们的收费方式究竟有什么区别?这些区别对我们来说又意味着什么?
01
A份额:申购费与频繁交易
在基金这种资产管理产品诞生之初,大多数基金只设有A类一种份额。
无论是在美国还是中国,大多数A类份额采用的都是前端收费模式,也就是在买入时,投资者要先支付一笔一次性的申购费。
申购费是投资者在申购基金时支付给销售机构的费用,主要用于覆盖渠道提供账户交易、结算、维护、系统支持及投资咨询等服务的成本。
这种在前端一次性收费的模式有它的优势。
首先,这类份额后续收取的持续性费用通常较低。买入时虽然要付一笔一次性费用,但对于那些以三年、五年而不是一年为单位思考的长期投资者,这其实是个更实惠的选择。
其次,申购费率通常会随着投资金额增加而递减。在中国现在也是这样,对于很多A类份额,在投资金额超过100万之后就会递减,而当申购金额超过 500 万或者1000万元时,申购费会从按比例收取变成一笔固定的费用。
不过,这种收费模式的缺陷也同样显而易见:
卖基金的人,只有在投资者发生交易时才能获得报酬,这就可能让销售渠道提供的建议,与投资者的利益不完全一致。
在大多数时候,投资者最该做的事,是继续持有已经买到手的东西。但销售渠道却希望他们不断采取行动,因为只有这么做,才能给他们带来新收入。
几年前,国内一些银行或券商渠道曾鼓励投资者在基金上涨10%后就卖出,再把钱投到其他产品里。这种让投资者频繁切换产品、“赎旧买新”的建议,很大程度上就是受到申购费激励机制的影响。
02
B、C份额:持续销售服务费
在上世纪80年代前后,一些美国投资者开始关注A类份额背后的利益冲突。
当时,美国基金行业用两种方式作出了回应。
第一种方式,是降低申购时的一次性收费。但与此同时,渠道开始每年从基金资产中收取0.25%的持续性销售服务费,也就是所谓的“12b-1费”,以弥补申购费收入的减少。
只要投资者继续持有基金,渠道就能持续获得这笔费用。行业当时设想,有了这笔可以按资产规模持续提取的服务费,渠道就不会再有动力折腾客户账户。
但这终究只是设想。现实是,25个基点的费用也不足以支撑渠道的销售业务,这么做并没有完全解决渠道鼓吹频繁交易的行为。
不过,许多投资者确实更喜欢这种新结构。对大多数人来说,最直观的变化是买入时付的钱少了;至于之后持续发生的费用,则不太容易被感受到。因此,这种新版A类份额很快在美国普及,并取代了旧版。
除此之外,业界的另一种回应,是把降低前端收费的思路推向极致——不再只是少收“门票”,而是全免。
于是,B份额和C份额出现了。
这两类份额在投资者购买当天确实是完全免费,但在那之后就不是了。
美国典型的B份额,会在费率中加上整整1%的12b-1费用,把当时很多基金原本只有0.75%的年度费用直接推高到1.75%。
而且如果你持有不满5年就想卖出,还需要缴纳一笔昂贵的赎回费(所以B类份额也被叫做后端份额)。不过,持有约六年后,它通常会自动转换为持续性销售费用更低的A类份额。
然后到了在80年代末,针对那些既不想持有七八年那么长,也不想一进场就被收取申购费的投资者,美国的基金公司推出了C份额。
和B份额相比,C份额通常没有长期的赎回费锁定,也没有自动转换机制;但相应地,无论持有多久,投资者都要持续承担较高的销售服务费。
中国现在的C份额采用的也是类似的收费逻辑:渠道会根据该份额的每天资产净值,按照约定费率从中计提销售服务费。这也是同一只基金的C份额净值通常略低于A份额的主要原因。
对长期投资者来说,这种持续收费的模式并不划算。很多投资者一开始以为自己躲过了申购费,实际上并没有。而且由于现在这笔费用并非直接收取,而是每日从基金资产中计提,投资者往往不容易感知,也很难去计算。
几年前,为了迎合市场短线炒作的热度,中国许多渠道和基金公司也开始集中推广C份额。
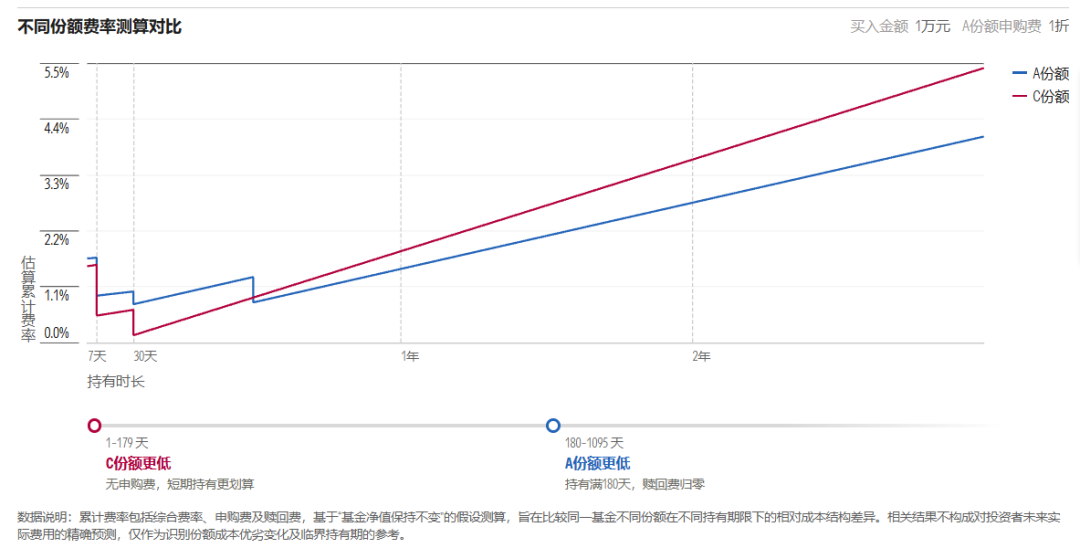
但随着市场进入调整期,一些在高位买入被套牢的投资者会发现,原本以为更便宜的C份额,可能因为每年被扣除0.4%的销售服务费,导致累计持有成本远超A份额的一次性申购费。
👉晨星近日在中国官网上线了不同份额费率测算对比的功能,可以帮助大家比较同一基金不同份额在不同持有期限下的相对成本结构差异,💻欢迎访问查询。
资料来源:晨星中国官网 www.morningstar.cn
03
利益共享机制
除了长期费率可能不划算,B份额和C份额的出现,也让基金公司和销售渠道与投资者之间的利益冲突变得更加复杂。
在只收取申购费的时候,渠道虽然更有动机鼓励客户频繁交易,但报酬来源相对清晰、透明。
渠道也没有理由站在基金公司一边,因为它的报酬来自投资者支付的一次性佣金,而不是基金公司持续、间接的分成。
因此,在一些问题上,渠道仍有可能和客户站在同一边。比如向投资者推荐基金时,在其他条件相同的情况下,渠道很大程度上会倾向于推荐质量更好、费率更低的产品。
但当渠道的收入主要来自基金持续产生的费用时,游戏规则就变了。
这种收费模式逐渐让渠道成为自己所售基金的利害相关方,这也是渠道和基金公司之间开始出现利益共享(revenue sharing)的开端。
在上世纪80年代中后期,美国基金公司之间的竞争进入白热化阶段。它们不仅要把12b-1费全额支付给渠道,还要从自己的管理费收入中再拿出一部分,以换取在平台上更显眼的位置,或获得销售推荐。
这个问题在中国现在也普遍存在,大家可以在基金年报中看到一笔叫做“客户维护费”的费用,这就是基金公司每年支付给渠道的佣金。
当然,与销售服务费不同,这笔费用通常由基金公司从自己的收入中支付,而不是直接从基金每日的资产净值中扣除。尽管这对投资者来说并不是一笔额外支出——基金公司的利润来源,本质上还是基金持有人支付的管理费。
而且投资者通常无法了解基金公司与渠道之间具体的分成方式,这种机制本身也是反消费者的。
这种感觉就像你走进一家体育用品店,想了解一款网球拍,结果被推销了一个并不适合你、但销售人员能拿到最高回扣的牌子。或者说当你去看病,明明没有什么大问题,医生却说服你接受治疗,因为每成功说服一个人做这个项目,他就能拿到200元提成。
04
T份额:更透明的收费模式
由此可见,带有利益分成机制的份额,对绝大多数投资者来说并不是理想的解决方案。
尽管大多数美国投资者花了将近25年,才逐渐看清这种机制背后的弊端。
这一次,行业给出的回应,是设计更透明、费率结构更清晰的“清洁份额”。
在晨星的定义中,这是一种“非捆绑式”的收费形式。投资者只需支付基金管理费和运营费,不再承担申购费、尾随佣金等与基金公司和其他机构利益共享相关的费用。
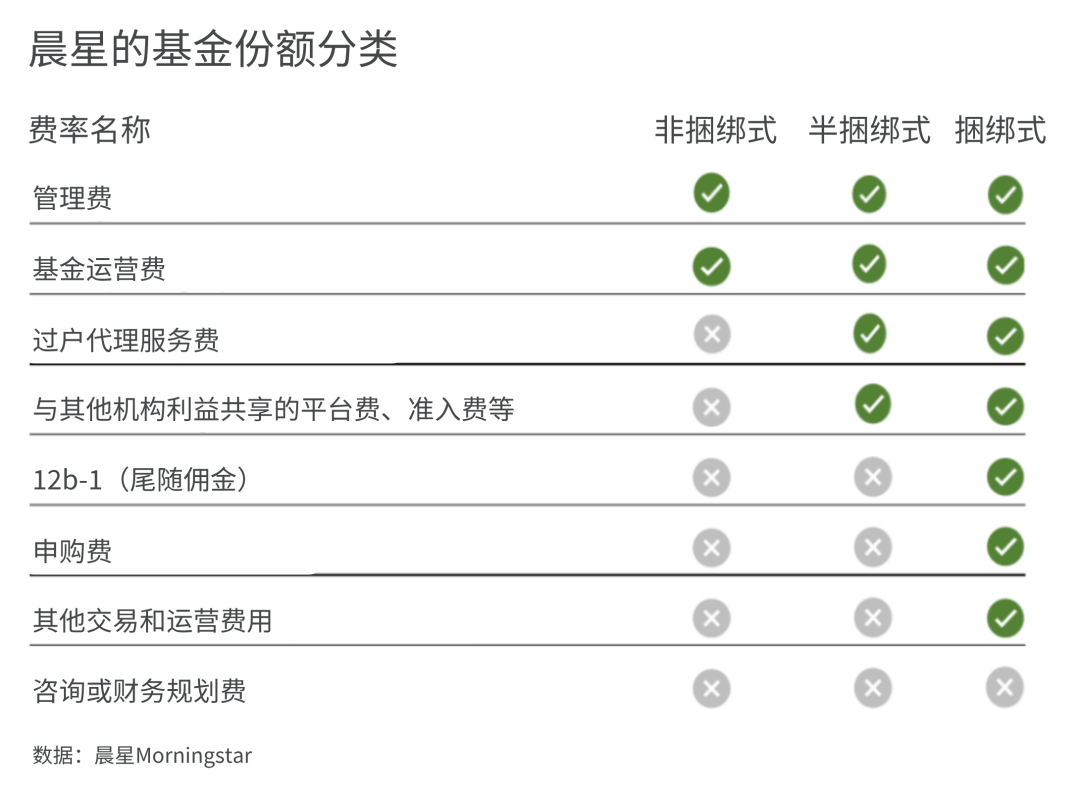
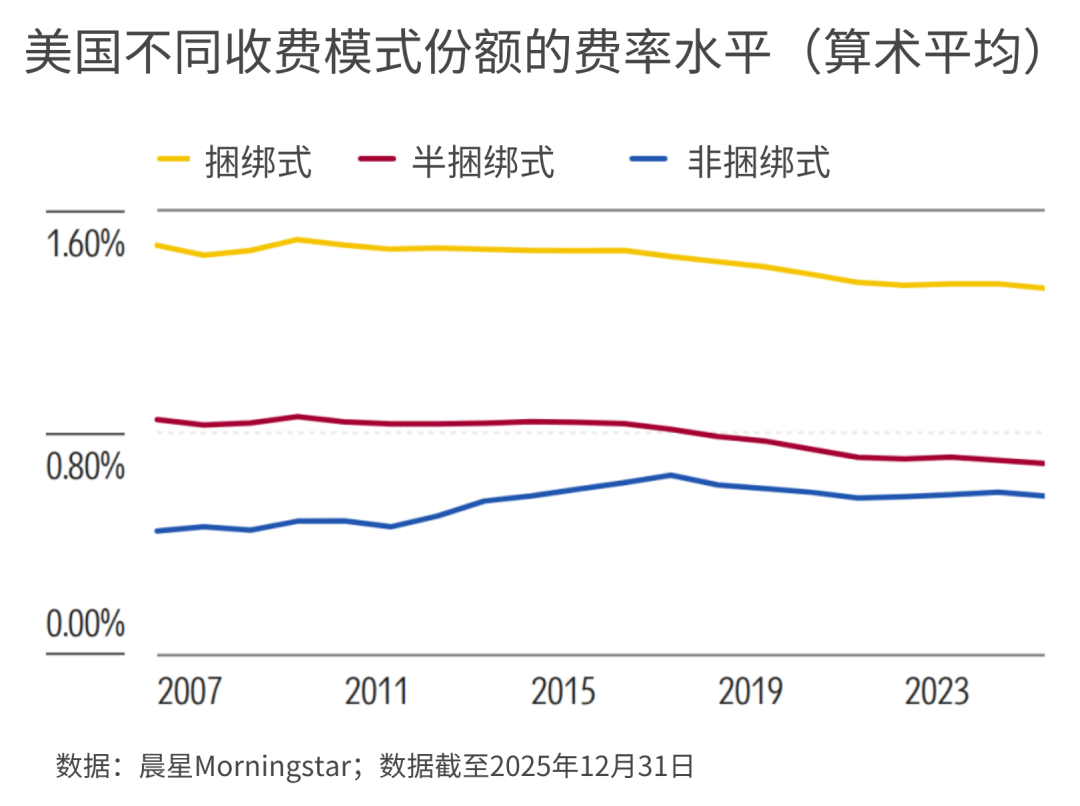
由于剥离了其他费用,这类份额的整体费率也相对较低。从美国2025年的数据来看,这种非捆绑式份额的投资成本是最低,其次是半捆绑式份额。
由此,现在更标准做法是,基金投顾按照管理资产规模的一定比例,直接向客户收取投顾费,作为投资咨询服务的费用;再将客户资金投入尽可能便宜、非捆绑式的“清洁份额”。
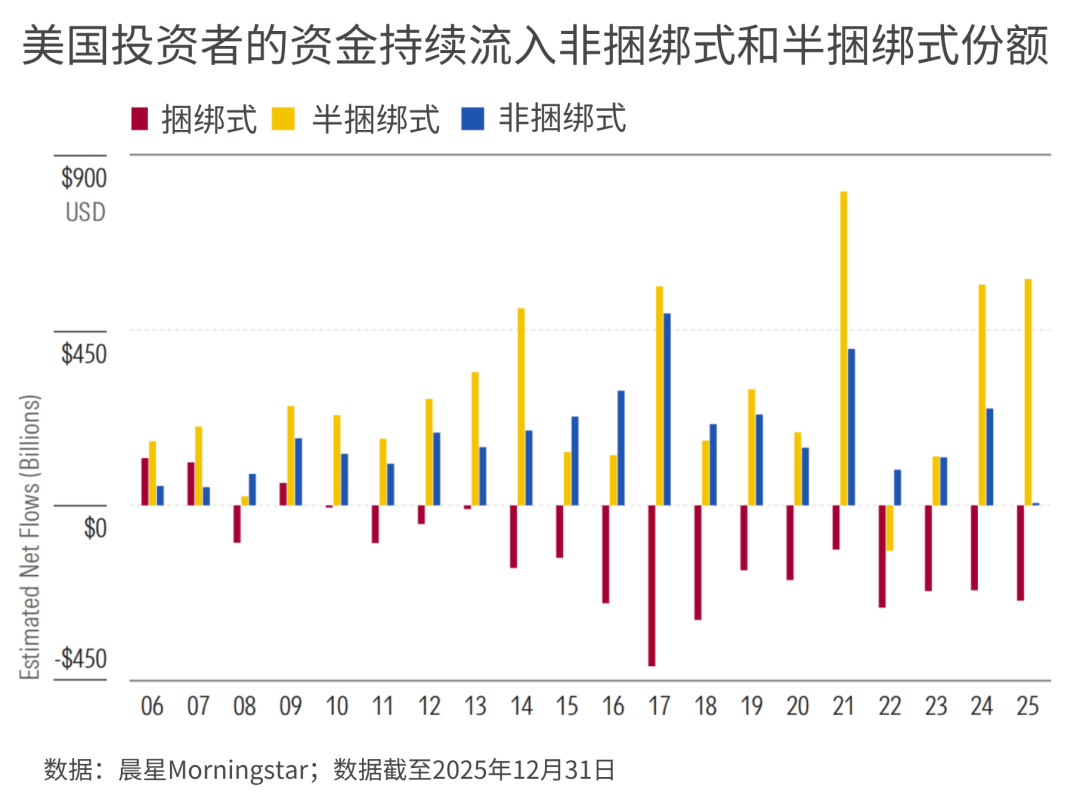
相比当年设计出B类份额时的做法,这种“清洁份额”明显更有利于投资者。
在这种收费模式下,基金费用、销售费用、和投资建议都是明码标价,而且脱钩了。
投资者可以更清楚地了解自己为各项服务支付了多少费用,更透明的收费模式也在很大程度上减轻了利益冲突的问题。
中国目前我们也在朝着这个方向发展,T类份额也是中国的“清洁份额”。
近年来,中国监管围绕公募基金费率改革持续推进:从降低基金管理费、托管费,到规范销售费率、限制客户维护费,再到推动设立投顾专属份额。
监管的大方向其实也很明确:不仅要降低投资者的投资成本,也要尽可能减少收费机制中那些容易让服务偏离客户利益的安排。
不过,还有一个问题没有解决。
即便使用费率更低、利益冲突更少的投顾份额来构建组合,让投资者频繁交易的诱因依然存在,只是理由变了。
虽然基金投顾按资产规模收费、并不靠交易挣钱,但在现实中,建议客户“什么都不做” 仍然是一件很难的事。
因为,客户可能会因此离开:如果不调整组合,怎么证明自己收取投顾费的价值?
但对于这个问题,解决办法其实也很简单:投顾必须重新定义自己的业务和价值。
投顾提供的,不应只是狭义的组合构建和调整,还应围绕客户整体财务状况与投资目标,提供财务规划,以及更广泛的投资行为指导和服务。
这样,无论有没有交易,客户都能获得价值。而且对于客户来说,这种价值往往比选一只基金或调一次仓更有意义。
从组合管理走向以客户为中心的全面财富管理,这不仅是晨星近10年来在美国投顾领域观察到的发展趋势,也将是未来中国买方投顾的必经之路。
作者 | 屈辰晨