01
宏观经济承压,
股冷债热依旧
10月,反映国内经济先行指标的制造业PMI录得49.3%,较9月的50.1%回落0.8个百分点,时隔1个月重回收缩区间。从分项来看,主要是受到生产指数和新订单指数环比下行的影响。物价方面,9月CPI同比上涨0.9%、PPI同比上涨5.0%。相较于8月CPI同比上涨0.8%、PPI同比上涨3.8%而言,汽油价格和服务价格的上涨带动CPI同比涨幅抬升;PPI同比涨幅扩大,主要受到生产资料价格抬升的拉动。
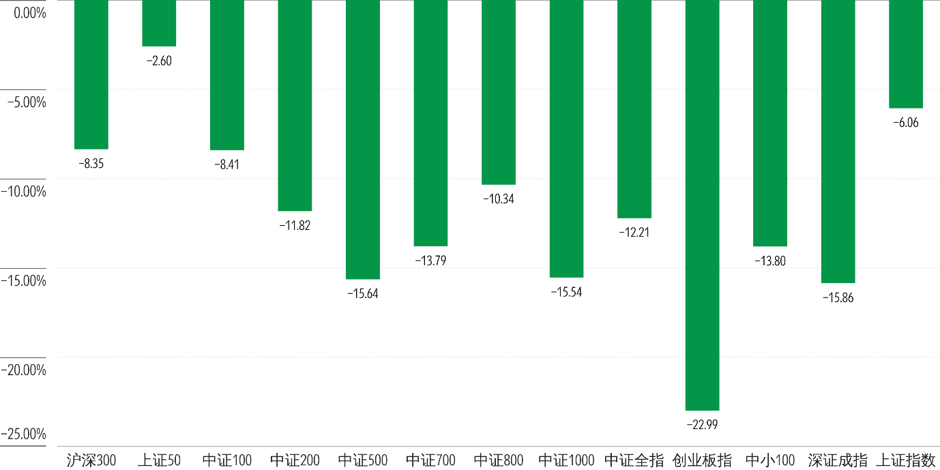
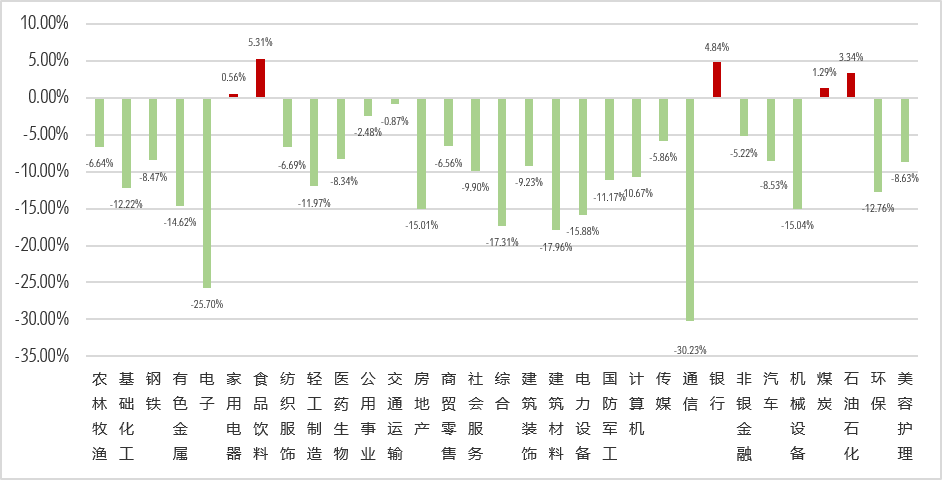
A股在10月延续上月的震荡调整、结构分化格局。上旬,美债收益率维持高位,叠加地缘政治冲突升级,全球风险偏好受到压制,市场配置主线由电子、通信等成长板块转向红利等防御性板块。月中以来,美国9月CPI和PPI数据超预期推升市场加息预期,同时投资者对AI资本开支回报和融资可持续性的担忧升温,成长板块持续承压。月末,在国内政策信号增多和宽基ETF净流入等因素带动下,市场出现边际修复,但并未扭转全月的偏弱格局。从投资端来看,主要股指在10月迎来普跌:上证指数和深证成指分别下跌6.06%和15.86%。代表大盘股、中盘股和小盘股的沪深300指数、中证500指数和中证1000指数分别录得8.35%、15.64%和15.54%的月度跌幅。从申万行业来看,31个申万行业中仅5个板块收涨,26个板块下跌。申万一级行业层面,食品饮料、银行和石油石化板块的涨幅均超过3%,而综合、建筑材料、电子和通信板块的跌幅均超过17%。具体来看,上市银行中期分红比例提升、房贷贴息政策实施,叠加金融街论坛年会释放提升分红回购、引入中长期资金等政策利好信号,对银行板块的良好表现形成支撑。食品饮料板块同样表现不俗,主要受益于扩内需政策预期升温,加之商务部等部门推动商品消费扩容升级。
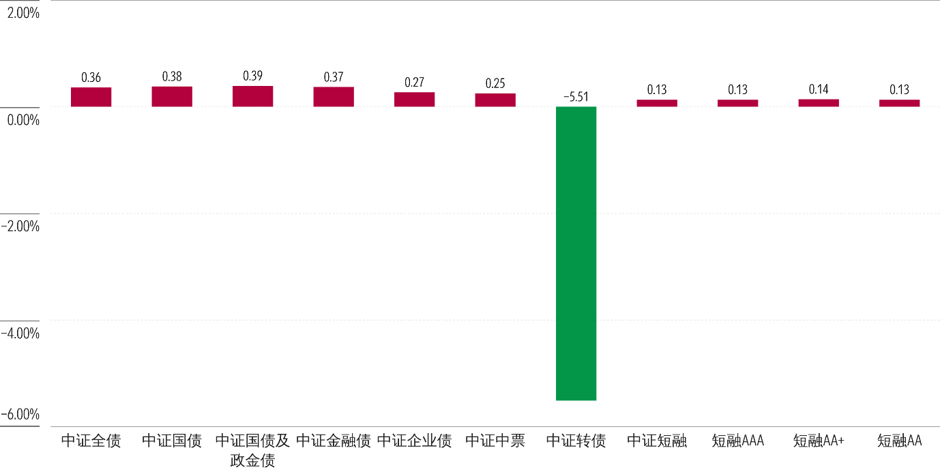
债市在10月整体延续上月的偏强走势。上旬,央行在国庆节后开展买断式逆回购加量续作,叠加股市同期表现偏弱,带动债市收益率下行。月中,金融街论坛宣布择机换锚,以及隔夜逆回购常态化等因素进一步提振债市情绪。随后,国债免税政策调整的消息虽对债市有所扰动,但影响相对有限。月底,华发信用风险舆情的发酵引发市场预防性赎回,债市出现阶段性调整,但在配置需求和资金面的支撑下,并未从根本上改变债市全月走势。各期限国债收益率在10月均有所下行:以1年期、5年期和10年期为代表的短端、中端和长端国债收益率分别较上月末下行4.83bps、5.58bps和3.22bps至1.17%、1.35%和1.65%。相比之下,受月底信用风险事件的扰动,信用债收益率有所上行,1年期AAA级信用债和AA级信用债分别上行1.33bps和2.33bps至1.51%和1.56%,5年期AAA级和AA级信用债收益率均上行1.18bps至1.67%和1.82%。10月,反映债券市场整体回报的中证全债指数上涨0.36%,其中利率债表现相对占优。中证国债及政金债指数录得0.39%的月度涨幅,高于同期中证企业债指数、中证中票指数和中证短融指数0.27%、0.25%和0.13%的收益率。中证转债指数受权益市场回调拖累,月内下跌5.51%,在主要债券细分指数中表现垫底。
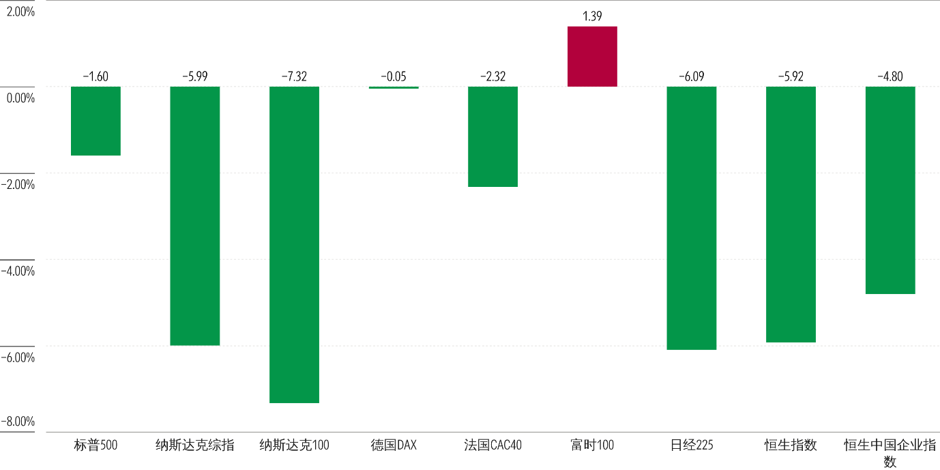
欧美经济体的景气度在10月有所回落,但仍处于扩张区间:美国Markit综合PMI录得57.6%,较9月的58.4%下跌0.8个百分点。同期,欧元区综合PMI录得51.9%,较上月的53.1%下降1.2个百分点。海外主要股指中,除富时100指数在月内录涨之外,德国DAX指数、标普500指数、法国CAC40、恒生指数和日经225指数表现偏弱,其跌幅分别为0.05%、1.60%、2.32%、5.92%和6.09%。布伦特原油现货价格在10月上涨15.86%,主要受到中东和红海地缘政治冲突升级的影响。同期,美国通胀数据超预期带动美联储加息预期升温,使得伦敦黄金价格下跌6.79%。
图表1:10月A股市场主要股指涨跌幅
数据来源:Morningstar Direct;
截至日期:2026年10月31日
图表2:31个申万一级行业指数10月涨跌幅
数据来源:Morningstar Direct、同花顺;
截至日期:2026年10月31日
图表3:债券主要指数10月涨跌幅
数据来源:Morningstar Direct;
截至日期:2026年10月31日
图表4:全球市场主要股指10月涨跌幅
数据来源:Morningstar Direct;
截至日期:2026年10月31日
02
价值风格表现占优,
固收类基金多数收涨
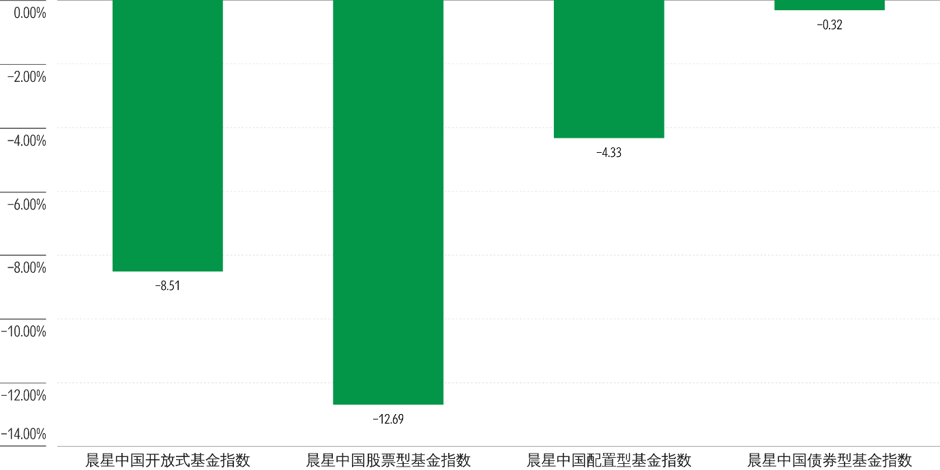
代表全部基金产品表现的晨星中国开放式基金指数在10月延续上月的偏弱走势,月内下跌8.51%。其中,晨星中国股票型基金指数、晨星中国配置型基金指数和晨星中国债券型基金指数的跌幅分别为12.69%、4.33%和0.32%。
图表5:晨星开放式基金指数10月涨跌幅
数据来源:Morningstar Direct;
截至日期:2026年10月31日
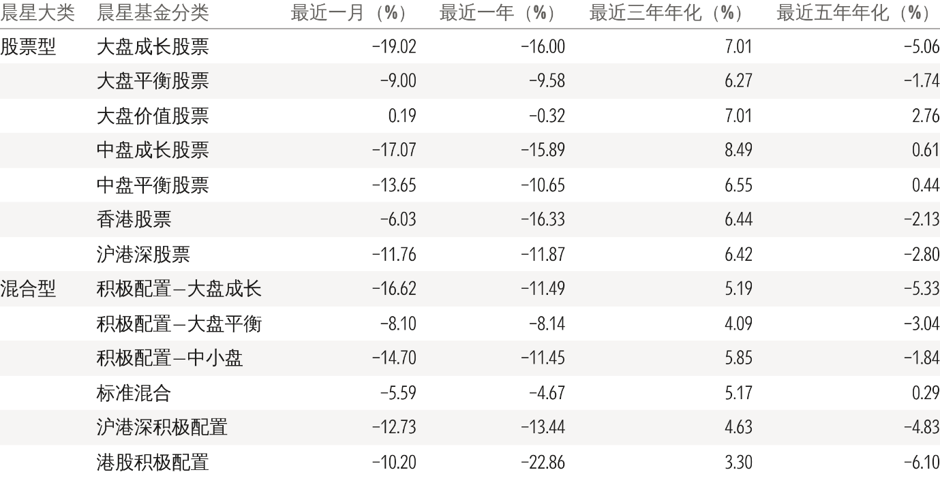
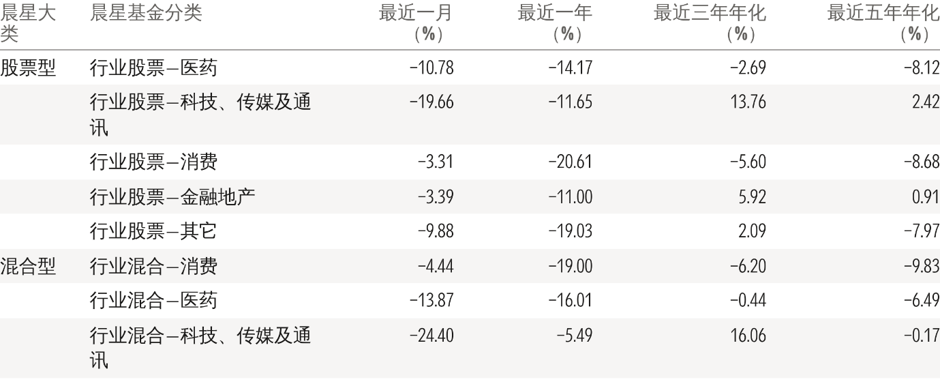
过半数偏股型基金在10月收跌,价值风格延续上月的相对优势,在市场风险偏好回落的行情下,较平衡和成长风格基金更为抗跌。大盘价值股票型基金以0.19%的月平均收益率,成为唯一录涨的偏股型基金分类。相比之下,中盘平衡股票型基金、积极配置—大盘成长混合型基金和大盘成长股票型基金表现靠后,分别录得-13.65%、-16.62%和-19.02%的月平均收益率。同期,行业基金普遍收跌。受中证内地消费主题指数和中证金融地产指数表现良好的带动,行业股票—消费基金、行业股票—金融地产基金以及行业混合—消费基金相对抗跌,月平均收益率分别为-3.31%、-3.39%和-4.44%。相比之下,跌幅最大的是行业股票—科技、传媒及通讯基金和行业混合—科技、传媒及通讯基金,主要受到中证信息技术指数表现欠佳的拖累。
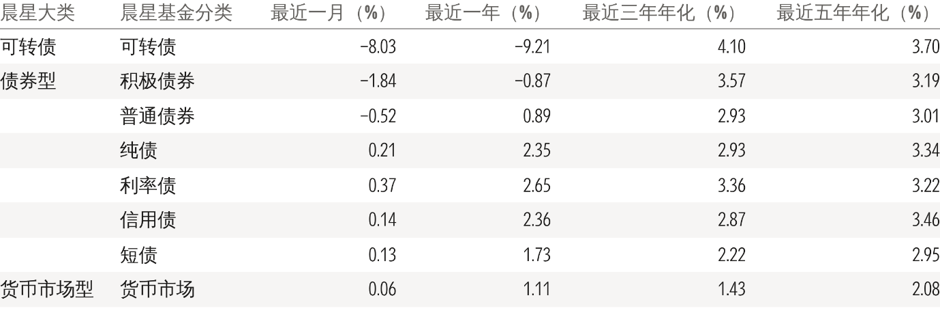
过半数固收类基金在10月收涨。得益于债市的良好表现,纯债类基金表现居前,其中带动利率债基金以0.37%的月平均涨幅领跑固收类基金。纯债基金和信用债基金表现次之,其月平均收益率分别为0.21%和0.14%。股票和可转债在月内表现承压拖累了含权债基的整体表现,普通债券基金、积极债券基金和可转债基金分别录得-0.52%、-1.84%和-8.03%的月平均收益。
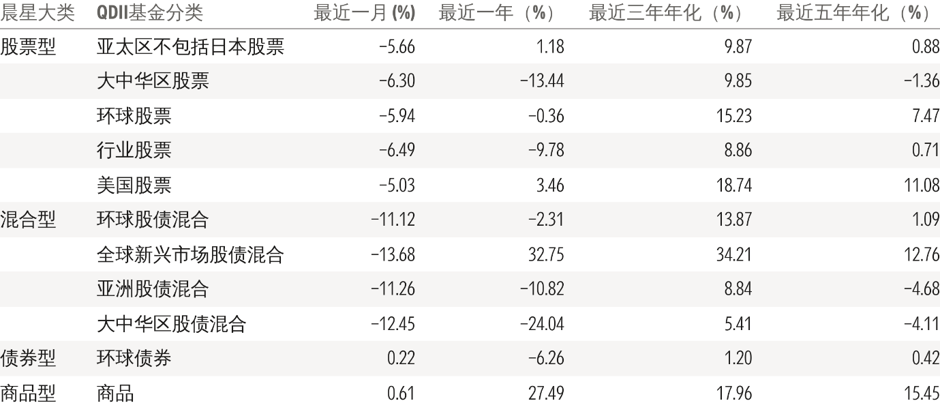
QDII基金在10月多数收跌。受原油价格上涨带动,商品基金以0.61%的月平均涨幅在QDII基金中表现领先。全球新兴市场股债混合基金和大中华区股债混合基金是整个QDII基金中跌幅最大的两个分类,主要是受到美股、港股和A股表现偏弱的影响。固收类基金方面,78只开放式环球债券型基金份额中,有56只在10月取得正收益,整体平均收益率为0.22%。
图表6:偏股型基金2026年10月平均业绩表现
注:统计剔除成立未满 6个月的次新基金;偏股型基金包括股票型基金和混合型基金(不包括行业基金)。
数据来源:Morningstar Direct;
截至日期:2026年10月31日
图表7:行业基金2026年10月平均业绩表现
注:统计剔除成立未满 6个月的次新基金。
数据来源:Morningstar Direct;
截至日期:2026年10月31日
图表8:可转债基金、债券基金和货币市场基金
2026年10月平均业绩表现
注:统计剔除成立未满 6个月的次新基金
数据来源:Morningstar Direct;
截至日期:2026年10月31日
图表9:QDII基金2026年10月平均业绩表现
注:统计剔除成立未满 6个月的次新基金
数据来源:Morningstar Direct;
截至日期:2026年10月31日
Morningstar晨星旗下账号