Claude模型的母公司Anthropic将于美国时间11月19日在纳斯达克挂牌上市。
作为首批上市的前沿AI模型公司之一,Anthropic的上市进程不仅将反映投资者如何对这门生意定价,也将为其他AI企业上市提供重要参照。
根据其向SEC提交的招股文件,公司拟按每股70至78美元的预计发行价发行 8.25 亿股。按区间估算,其市值预计将超过1万亿美元。
过去几年,谈到AI公司,市场关注的主要是技术层面的突破,而如今,随着Anthropic、OpenAI等公司推进上市,市场的目光也逐渐从技术突破延伸至商业回报。
面对二级市场的投资者,AI公司也需要更明确地回答几个问题:技术上的领先,能否转化为长期的竞争优势?庞大的算力投入,又将在何时转化为现金回报?
今天,就让我们就透过晨星的最新研究,看看Anthropic究竟靠什么赚钱,收入增长的空间在哪里,以及高增长背后有哪些不容忽视的风险。
01
Anthropic是一家什么样的公司?
Anthropic成立于2021年,总部位于旧金山,是一家以企业客户为重点的AI实验室,致力于开发可供大型组织部署的智能模型。
公司主要通过三类产品向客户提供服务:
面向开发者的Claude平台
面向软件开发的Claude Code
用于日常办公和对话的Claude Cowork与Claude.ai
这些产品的主要采用两种收费方式:一种是按使用量付费,客户调用得越多,支付的费用越高;另一种是订阅付费,用户支付固定费用,获得相应的功能和使用额度。
在晨星看来,Anthropic的经济护城河主要来自无形资产和成本优势。其商业模式的核心,是通过研发更强的模型,拓展AI能够完成的任务和应用场景,从而吸引更多客户付费,再将收入投入下一轮研发。
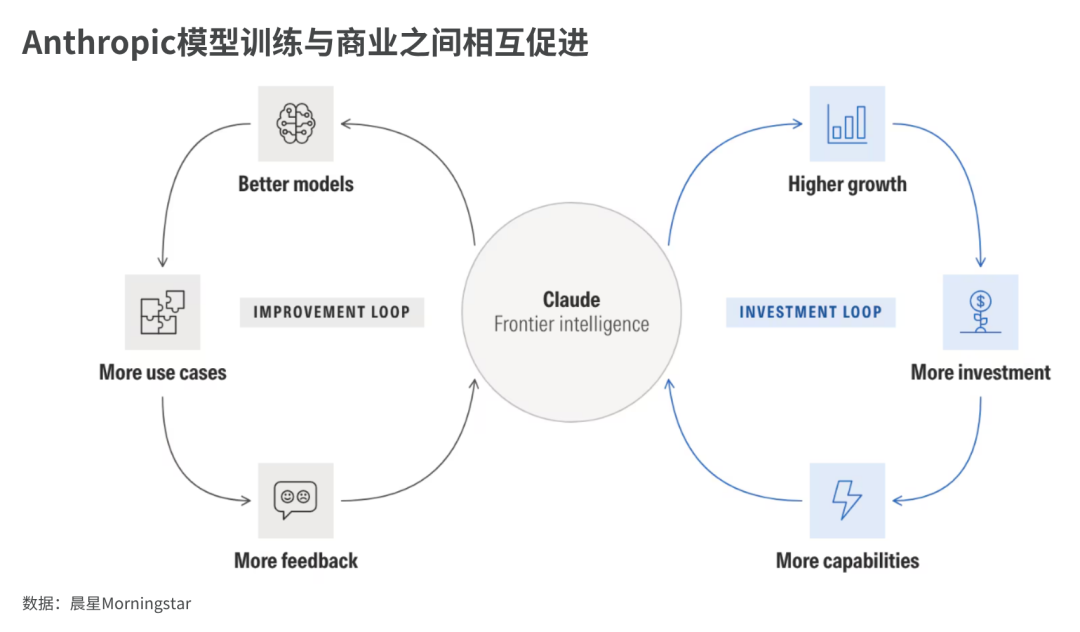
晨星研究团队认为,Anthropic未来主要有三条增长路径。
第一,提高现有客户的使用量和支出。
目前,Anthropic已有近1.2万家客户的年度支出超过10万美元,逾1900家客户的年度支出达到100万美元以上,还有超过250家客户每年投入逾1000万美元。但在每年向Anthropic支付超过10万美元的财富500强客户中,Claude支出占其总支出的比例仍不足0.1%。
一些企业目前可能只是使用Claude进行聊天、问答等调用量较低的任务,之后则可能将其接入AI智能体,让它承担更多自动化、需要持续运行的工作。随着Claude承担更多自动化、需要持续运行的工作,企业的使用量和支出也有望随之上升。
第二,继续拓展新客户。
虽然Anthropic已覆盖超过一半的财富500强企业,但反过来看,仍有近一半企业尚未使用其产品,或支出规模很小。这些企业中,许多仍处于全面AI普及的早期阶段,也是Anthropic未来潜在的增量市场。
第三,借助云平台扩大销售规模。
除了依靠自身的企业销售团队,Anthropic还通过与亚马逊云科技、谷歌云的战略分销合作触达客户。其模型已接入Amazon Bedrock和Google Cloud Vertex AI等平台,企业可以通过已有的云服务渠道使用Claude。这使Anthropic能够借助云平台的客户基础和销售渠道拓展业务,在不必同比例扩充销售团队的情况下,吸引更多客户、扩大收入规模。
02
Anthropic都在哪些领域“烧钱”?
除了增长前景之外,投资者还需要关注另一个问题:公司赚进来的钱,究竟花到了哪里?
根据最新披露的S-1文件,2026年上半年,Anthropic的营收达到163亿美元,但仍录得约6.5亿美元的经营亏损。这意味着,公司每获得1美元收入,就要承担约1.04美元的经营成本及费用。
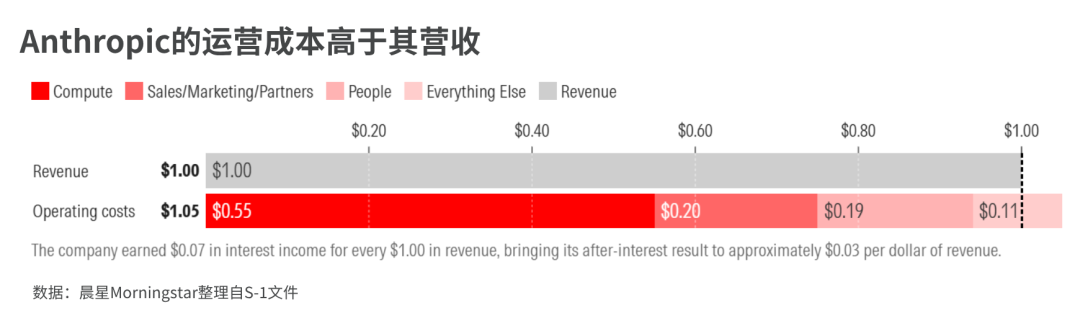
其中,一项主要支出就是算力。
对任何一家前沿AI实验室而言,算力既是提升模型能力的基础,也是提供服务所必需的资源。无论是模型的预训练、后训练,还是用户实际使用模型时的推理,都离不开算力支持。
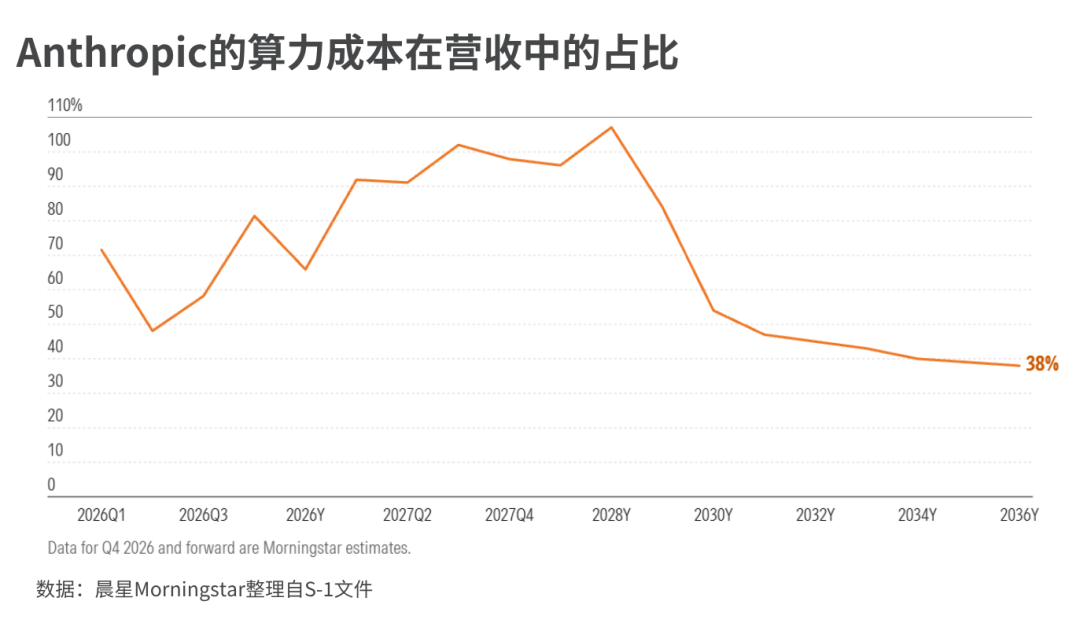
光是在2026 年上半年,Anthropic在算力和基础设施上花费了89亿美元,相当于同期收入的约55%。其中,24亿美元与创收业务相关,另外65亿美元用于模型训练、研究实验和免费使用额度。
不过,随着过去一年收入规模扩大,单位收入对应的算力成本已从2.01美元降至0.48美元。这既反映了现有算力资源利用率的提高,也得益于收入的快速增长。
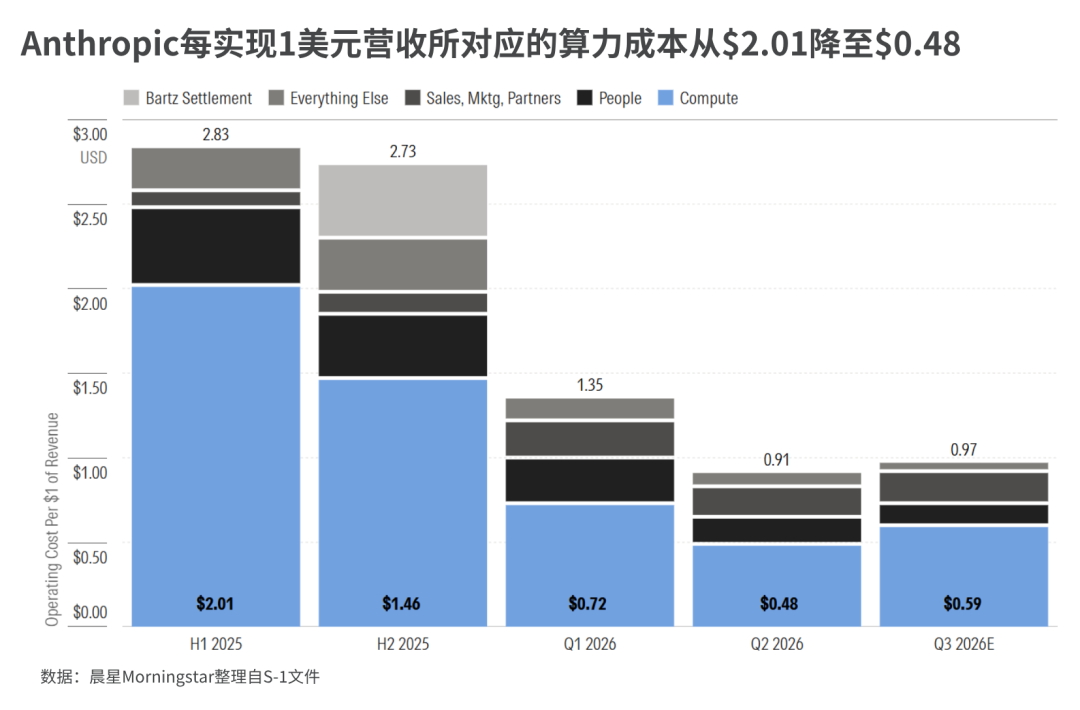
但当前成本占比的改善,并不意味着未来的成本压力会持续减轻。
当前Anthropic 的算力成本主要来自于训练和推理。
训练成本往往在新模型开始创造收入之前,就已经计入费用。随着Anthropic继续训练规模更大、能力更强的模型,相关成本可能先于收入增长,从而对短期盈利形成压力。
推理成本则更多伴随着客户使用而发生。客户调用模型,公司消耗算力,并获得相应收入。这部分业务能否留下利润,取决于收费水平、服务成本和使用规模之间的关系。
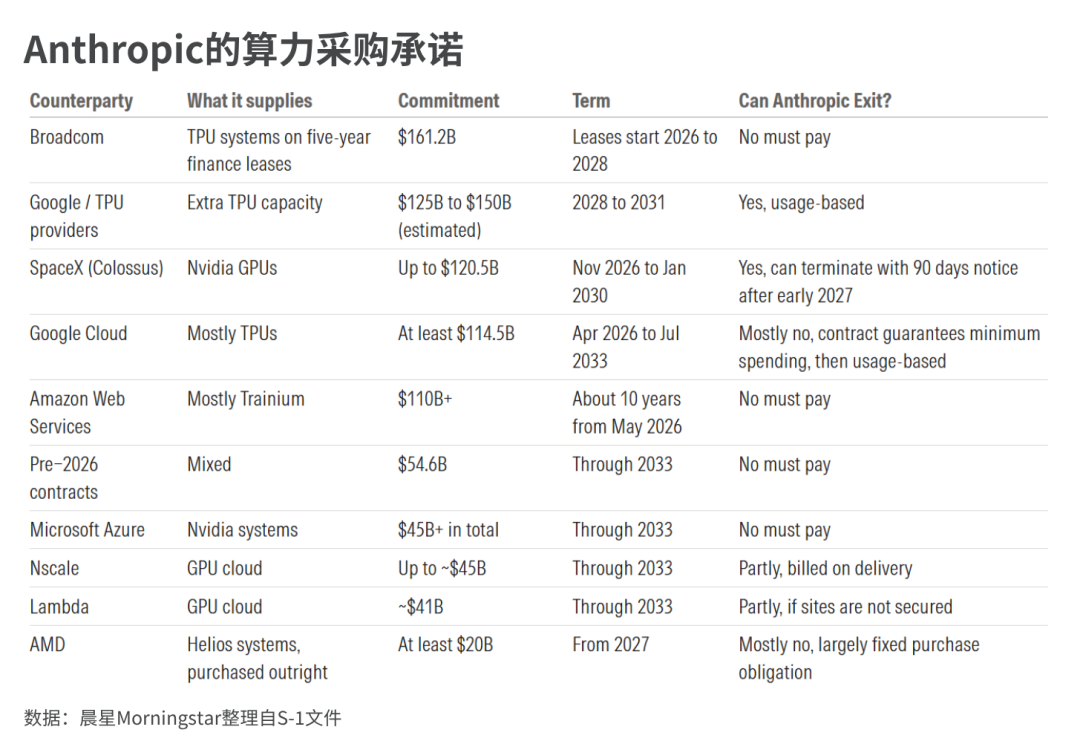
此外,为了满足快速增长的需求,Anthropic已经提前锁定了大量算力资源。
随着相关产能陆续投入使用,如果收入增长未能及时跟上成本增加的步伐,算力支出占收入的比例就可能回升,利润也会因此承压。
03
主要风险与不确定
晨星研究团队认为,Anthropic未来的财务表现,主要取决于两个因素。
第一个因素,是持续增加投入还能换来多少技术进步。
当前市场对Anthropic增长前景的判断,很大程度上建立在一个假设之上:训练规模更大、更复杂的模型,仍能持续提升其能力,尤其是在客户愿意付费的领域。
过去几年,增加训练数据和计算投入、改进后训练方法,以及让模型在回答问题时进行更多计算,确实推动了AI能力的提升。过去几年, Anthropic在这些方面的持续投入,让模型能够完成的任务越来越多,也展现出更高的商业价值。
但过去有效的路径在未来能否持续奏效,仍有不确定性。
如果模型能力的提升逐渐放缓,而研发和算力投入继续增加,公司吸引客户扩大支出的难度就可能上升。竞争对手也可能获得更多追赶的机会,进而影响Anthropic的定价能力和市场份额。
另一个关键变量,是企业拥抱AI的速度和进程。
技术具备可用性之后,还需要经历从试用到大规模部署的过程,而不同技术的普及速度可能相差很大。
历史上,收音机和洗衣机的普及就走出了不同的路径:前者迅速进入千家万户,后者则经历了更缓慢、渐进的过程。AI在企业之中的普及进程,也可能出现类似的差异。
乐观者常以云计算、社交媒体和移动互联网为例,认为AI也会经历一轮快速普及,推动大模型公司的收入和利润迅速增长。
但企业采纳AI的进程,也可能比预期慢得多。
要大规模部署AI,往往需要企业改造现有系统、调整工作流程,并验证实际应用效果,这些都需要时间。同时,现有软件厂商也在将AI融入产品、争取客户预算,这会增加AI实验室拓展业务的难度。
如果企业采用AI的速度较慢,AI公司的收入仍可能增长,最终也可能实现盈利,但兑现回报所需的时间会更长。
这两种路径带来的结果,差距可能相当大。根据晨星的估算,到2031年,在AI快速普及和缓慢普及两种情景下,前沿模型实验室的行业收入可能相差约5000亿美元。
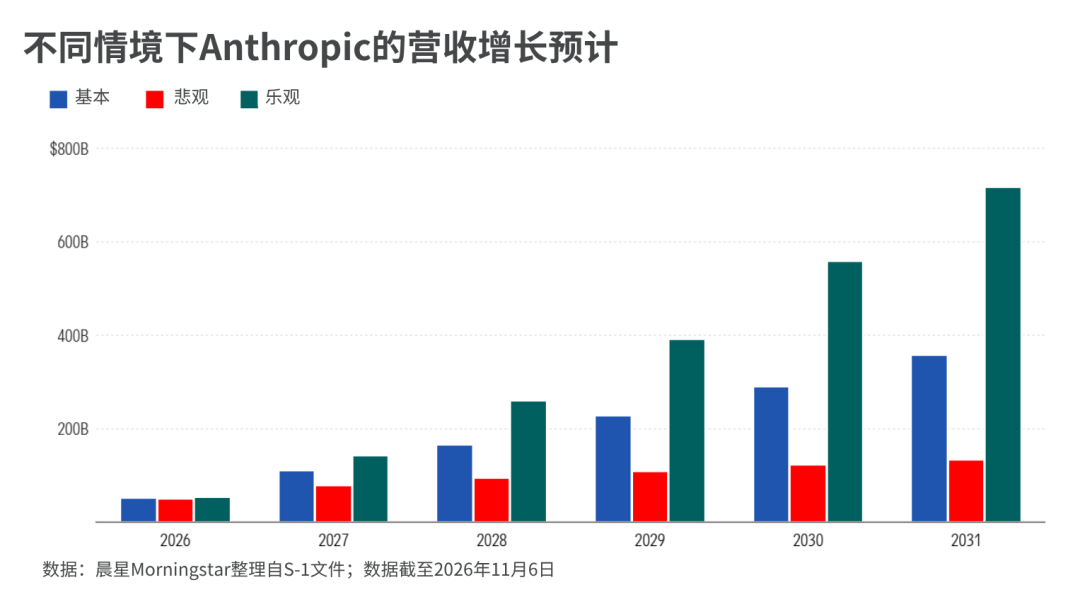
这意味着,技术能否继续进步、企业何时愿意大规模付费,共同决定着这门生意的前景。
而对投资者而言,除此之外同样重要的问题:即使这家公司最终能够持续赚钱,当前的价格和估值,又提前计入了多少对未来的期待?
即使看好AI的长期前景,也不能忽略买入的价格。如果估值已经充分反映了最乐观的情景,再好的前景也未必能在未来给我们带来理想的回报。
作者 | 屈辰晨