全球经济扩张持续放缓,全球风险资产涨少跌多
9月全球经济依然笼罩在疫情阴影之中,诸多国家处于封锁隔离状态,制造业和服务业均受到不同程度影响,不过得益于隔离措施和疫苗接种,9月全球防疫情况出现好转,很多国家也在9月最后一周先后宣布放宽禁严令。受疫情影响,欧美制造业/服务业PMI较前值均出现下行,美国9月Markit制造业PMI终值为60.7,低于前值61.2;服务业PMI终值录得54.9,低于前值55.2,均为2020年12月以来最低。欧元区9月Markit综合PMI录得56.1,连续两个月回落,其中制造业PMI录得58.6,近7个月来首次跌破60大关;服务业PMI录得56.3,连续两个月出现回落。国内方面,因为前期能耗超标,9月以来多地加强了对高能耗企业的调控力度,受生产端的拖累,9月制造业PMI为49.6%,环比回落了0.5个百分点,这也是自2020年3月以来,制造业PMI首次跌破荣枯线水平,其中生产指数较上月回落1.4个百分点至49.5%,而新订单指数较上月回落0.3个百分点至49.3%,两者均为疫情后最低,且均位于收缩区间。
市场流动性方面,全球各大央行在9月先后召开议息会议,全球货币政策逐渐迎来拐点。美联储9月议息会议后,鲍威尔暗示11月将公布Taper时间,并于2022年中结束,紧缩进程超出市场预期;而欧洲央行于9月议息会议明确将放缓PEPP购债速度。以美联储议息会议为转折点,美债收益率曲线会后开始拉升。整体来看,截止2021年9月底,美国1年期国债收益率上行2BP至0.09%,5年期国债收益率上行21BP至0.95%;10年期国债收益率上行22BP至1.52%;10年期和1年期国债期限利差为143BP,相对8月份走阔20BP。欧洲主要国家国债收益率均有所上行,法国、德国10年期国债收益率分别上行19BP、22BP至0.159%、-0.24%。日本10年期国债收益率也上行5BP至0.08%。
在全球经济扩张持续放缓以及流动性超预期紧缩的背景下,全球股市多数下跌。美国三大股票指数9月份出现较大幅度下跌,标普500指数下跌4.76%,纳斯达克综指和纳斯达克100指数也分别下跌5.31%和5.73%。从11个GICS行业板块的表现来看,9月份能源行业表现突出,涨幅达9.93%;除此之外,其他行业均出现不同程度的下跌,其中金融和可选消费行业9月份表现较为抗跌,跌幅均控制在3%以内。欧洲股市9月份也出现一定幅度下跌,德国DAX、法国CAC40指数分别下跌3.63%、2.40%。新兴市场股市则表现有些分化,其中印度市场延续8月份的上涨态势,印度Sensex30指数9月份继续上涨2.73%;台湾加权指数、韩国综指、恒生指数9月份则分别下跌3.18%、4.08%、5.04%;A股方面,上证指数和深证成指也出现分化,其中上证指数上涨0.68%,深证成指则下跌0.14%。
黄金方面,9月黄金价格先扬后抑,9月上旬非农数据不及预期使得黄金价格小幅走强;随后受美联储鹰派利率决议的影响,美元指数和美债收益率受加息提早影响而跳升,金价出现大幅下跌,但消费者信心连续下降以及股市大幅回调一定程度上也限制了金价的跌势。截止2021年9月30日,伦敦现货黄金价格收报于1732.82美元/盎司,较8月底下跌4.47%。上海黄金现货AU99.99较8月底也下跌3.68%。
原油方面,月初市场焦点集中在飓风IDA,飓风8月末登陆后对墨西哥湾原油生产设施造成持续性影响,但部分炼油产能同样下线,对油价影响偏中性,月初油价表现平淡。中旬开始交易逻辑重回供需。在管控措施逐步放松以及需求回升的推动下,油价持续上涨。此后,犹豫天然气市场供应短缺导致的恐慌情绪外溢至原油市场,市场预计冬季将有部分天然气需求被油品替代,油价进一步上涨。最终布伦特原油价格收报于78美元/桶,较8月底上涨7.98%。
QDII基金多数下跌,整体平均获得2.88%的负收益
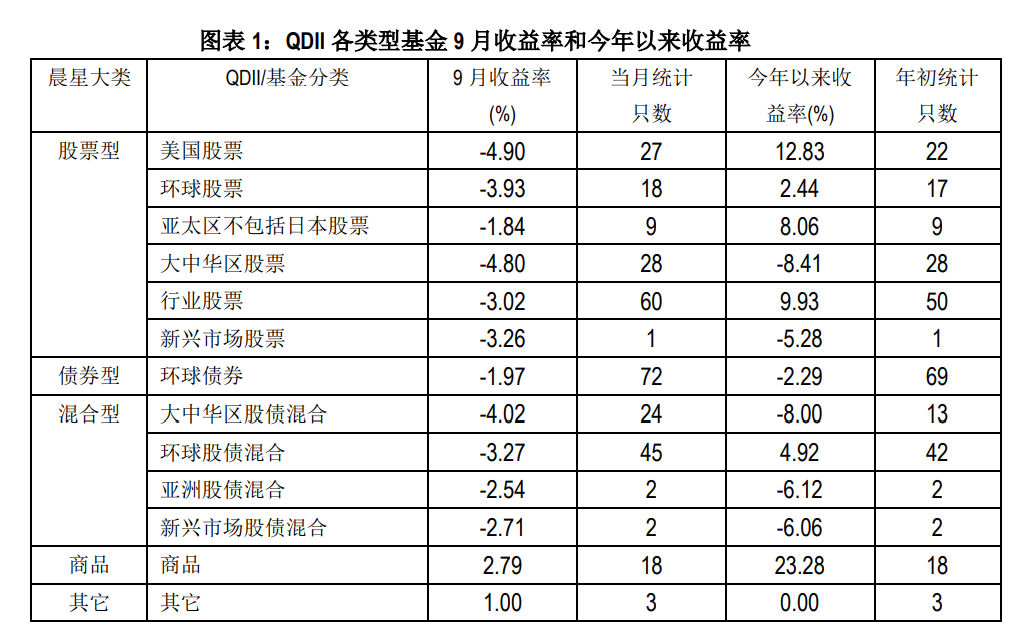
9月份QDII基金份额多数下跌,343个QDII基金份额有300个份额净值出现下跌,整体平均获得2.88%的负收益。受各类资产表现的影响,QDII基金各类型绝大多数获得负收益,其中商品基金表现相对较好,9月份平均涨幅为2.79%;而美国股票、大中华区股票表现相对落后,平均跌幅均接近5%。从单只基金来看,9月份原油基金业绩表现相对靠前,但主要投资香港市场可选消费和信息技术行业的基金业绩表现相对落后。另外,8月份美元相对人民币升值0.27%,一定程度上也稍稍提振了QDII各类型基金的业绩。
从偏股型各类基金来看,受全球股票市场多数下跌的影响,偏股型各类型基金全部下跌,其中亚太区不包括日本股票表现较为抗跌,该类型目前包括6只基金的9个份额,9月份平均净值跌幅1.84%,其中主要投资越南和印度市场的基金表现相对较好,基本均获得正收益;但主要投资香港市场而且行业配置相对集中在可选消费和信息技术行业的基金业绩表现相对落后。而美国股票型基金9月份平均获得4.9%的负收益,在QDII基金所有类型中表现垫底。该类型目前基本均为指数基金,主要跟踪标普500指数和纳斯达克100指数,受指数表现的影响,9月份该类型基金净值均出现下跌,其中跟踪标普500指数的基金业绩表现相对抗跌;而跟踪纳斯达克100指数的基金业绩表现相对落后,单只基金跌幅均超过5%。
债券型基金方面,在美债收益率上行的环境下,全球投资级和高收益级信用债均出现下跌,而且新兴市场信用债跌幅最大。9月份环球债券型基金72个份额仅6个份额净值均出现上涨,整体平均获得1.97%的负收益。从单只基金来看,组合整体超配投资级、久期相对较短的基金业绩表现相对靠前,而超配高收益级、久期相对较长的基金业绩表现相对落后。
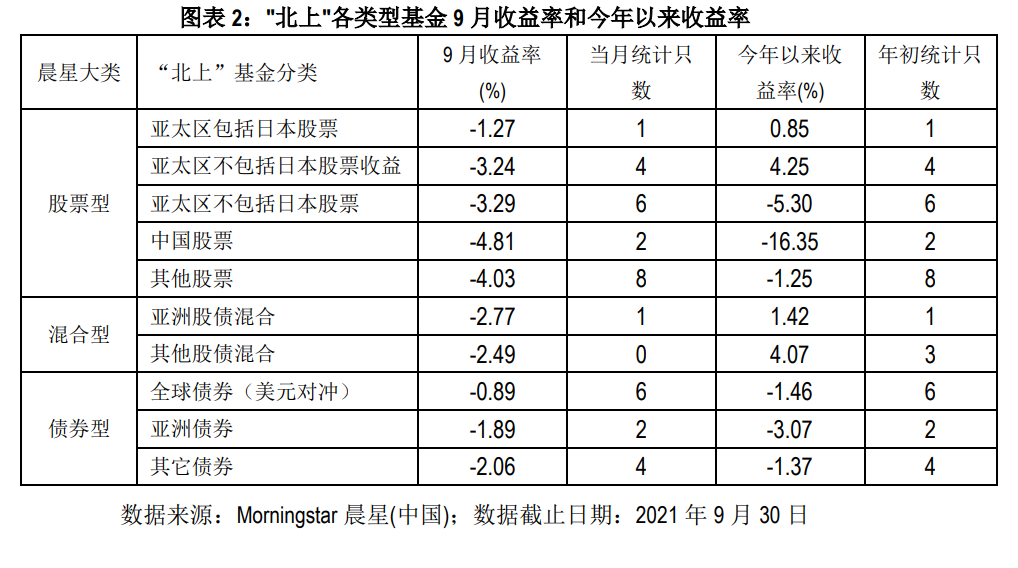
“北上”基金方面,9月份38个基金份额净值全部下跌,整体平均录得2.92%的负收益。偏股型各类型也均获得负收益,其中亚太区不包括日本股票型基金表现较为抗跌,9月份平均净值下跌1.27%;中国股票型基金则表现垫底,9月份平均净值下跌4.81%。债券型3个子类也均出现下跌,其中全球债券(美元对冲)平均获得0.89%的负收益,表现较为抗跌。
作者|晨星(中国) 代景霞
免责声明 :晨星(Morningstar)不保证信息的准确性、完整性和及时性,同时也不保证不会发生任何变更。此资料、数据、观点仅供参考,并不构成投资建议。在任何情况下,我公司不就本报告中的任何内容对任何投资行为做出任何形式的担保。本报告内容的版权归晨星资讯(深圳)有限公司所有,未获得书面授权许可,不得以任何形式复制或用于制作报告、文件等用途。