新型毒株的出现引发市场恐慌情绪,全球风险资产多数下跌
11月,新型变异毒株的出现导致南非新一轮疫情的爆发,目前已在多国发现该毒株感染病例。虽然变异毒株对病毒传染力和新冠疫苗的有效性的影响仍有待研究,但为防范其进一步扩散,多国近日对南非等非洲国家的航班和旅客实施入境限制,并升级防控措施。从11月宏观经济数据来看,欧美11月制造业PMI仍然维持强劲。美国11月IHS Markit制造业PMI终值为58.3,预期59.1,前值59.1。欧元区11月制造业PMI终值录得58.4,预期58.6,前值58.6。国内方面,11月电煤库存继续回升,电力供应能力提升,带动制造业PMI重回枯荣线之上。中国11月官方制造业PMI为50.1,比上月上升0.9个百分点,结束了连续两个月的收缩,重回扩张区间。非制造业PMI为52.3,比上月略降0.1个百分点;综合PMI产出指数为52.2,比上月上升1.4个百分点。三大指数均位于扩张区间,表明国内经济景气水平总体有所回升。
市场流动性方面,当地时间11月22日,美国总统拜登22日宣布提名杰罗姆•鲍威尔连任美国联邦储备委员会主席,同时提名现任美联储理事莱尔•布雷纳德出任下一届美联储副主席。鲍威尔的连任使市场预期美联储可能表现更为鹰派,货币政策转向或将加速,使得美债收益率大幅走高。但新冠新变异毒株奥密克戎引发市场避险情绪集中爆发,随后各期限美债收益率均出现大幅下行。综合来看,截止2021年11月底,美国1年期国债收益率上行9BP至0.24%,5年期国债收益率则下行4BP至1.14%;10年期国债收益率也下行12BP至1.43%;10年期和1年期国债期限利差为119BP,相对10月份继续收窄21BP。欧洲主要国家国债收益率均有所下行,法国、德国10年期国债收益率分别下行24BP、26BP至0.041%、-0.40%。日本10年期国债收益率也下行3BP至0.067%。
新型毒株的出现引发市场恐慌情绪,11月份全球股市多数下跌。美国三大股票指数11月份表现有些分化,标普500指数下跌0.83%,纳斯达克综指和纳斯达克100指数则分别上涨0.25和1.80%。从11个GICS行业板块的表现来看,11月份除了信息技术、可选消费行业分别上涨2.48%和0.72%以外,其他行业均出现不同程度的下跌,其中能源和金融行业下跌幅度较大,均超过5%;原材料行业则相对抗跌,11月份跌幅控制在1%以内。欧洲股市11月份也出现一定幅度下跌,德国DAX、法国CAC40指数分别下跌3.13%、1.60%。新兴市场股市表现有些分化,印度Sensex30指数、韩国综指、恒生指数分别下跌3.78%、4.43%、7.49%;台湾股市则出现一定幅度的上涨,台湾加权指数涨幅达2.59%;A股方面,上证指数和深证成指均出现上涨,其中上证指数微涨0.47%,深证成指上涨2.38%。
黄金方面,11月份先是市场预期美联储货币政策转向将加速,使得美元大幅上涨,黄金价格暴跌;但随着美国发现首个奥密克戎感染病例,黄金价格受避险需求提振。截止2021年11月30日,伦敦现货黄金价格收报于1782.98美元/盎司,较10月底下跌0.77%。上海黄金现货AU99.99较10月底也下跌了0.84%。
原油方面,OPEC+11月会议维持稳步增产举措、叠加OPEC产油国拒绝美国及其盟友的增产要求,国际油价在月初呈现震荡上行之势。但随着全球疫情的再度反弹,欧美成为疫情的震中,OPEC与IEA下调全球原油需求前景、EIA下调美国汽油价格预期、美国联合日本、韩国、印度进行抛储等因素的影响下,国际原油价格从高位震荡回落。最终布伦特原油价格收报于70美元/桶,较10月底下跌16.16%。
QDII基金多数下跌,整体平均获得2.55%的负收益
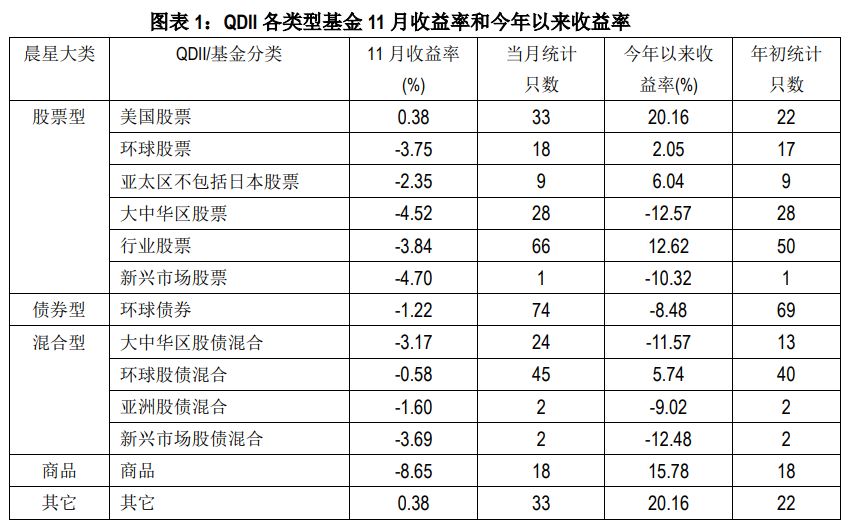
10月份QDII基金份额多数下跌,358个QDII基金份额有274个份额净值出现下跌,整体平均获得2.55%的负收益。受各类资产表现的影响,QDII基金各类型也多数下跌,12个分类中除了美国股票获得0.38%的正收益外,其他类型均获得负收益,其中环球股债混合相对抗跌,平均跌幅控制在1%以内;商品跌幅相对较大,11月平均跌幅为8.65%。从单只基金来看,11月份美股和港股中信息技术行业均表现相对较好,所以集中投资于这个行业的基金业绩表现相对突出,11月份基本均获得3%左右的正收益。另外,11月份美元相对人民币贬值0.18%,一定程度上也拖累了QDII各类型基金的业绩。
从偏股型各类基金来看,受全球股票市场多数下跌的影响,偏股型各类型基金除了美国股票外,其他类型基金均出现不同程度的下跌。美国股票型基金11月份平均获得0.38%的正收益,该类型目前基本均为指数基金,主要跟踪标普500指数和纳斯达克100指数,受指数表现的影响,11跟踪纳斯达克100指数的基金净值涨幅均超过1%,而跟踪标普500指数的基金净值均出现下跌,跌幅在1%左右。环球股债混合基金11月份表现也较为抗跌,45个基金份额平均跌幅为0.58%,其中有19个份额净值上涨,而且涨幅相对较高的是主要投资于美国和香港市场信息技术行业的基金;但同时这个类型中也有26个份额净值出现下跌,跌幅最高达5%左右,而跌幅比较大的基金是因为在能源行业暴露的头寸相对较大。
债券型基金方面,在短期美债收益率上行、中长期美债收益率下行的环境下,全球投资级和高收益级信用债均出现不同程度的下跌,高收益级相对投资级跌幅更大。环球债券型基金74个份额整体平均获得1.22%的负收益。从单只基金来看,组合整体超配投资级、久期相对较短的基金业绩表现相对靠前,而超配高收益级、久期相对较长的基金业绩表现相对落后。
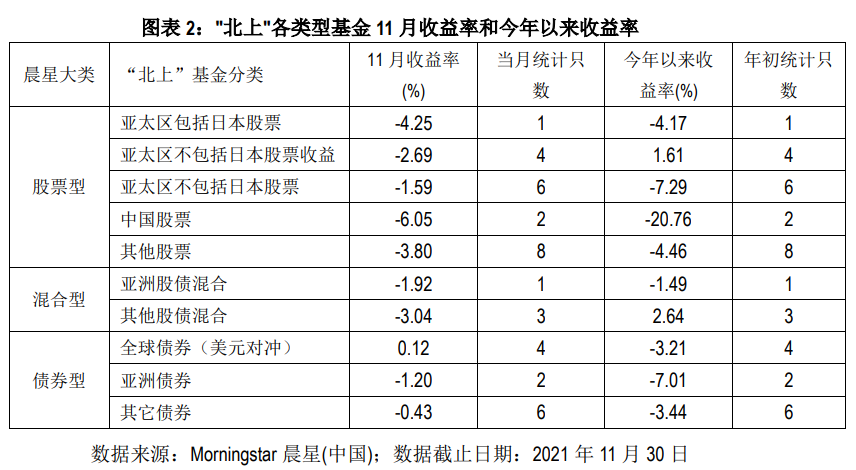
“北上”基金方面,11月份38个基金份额净值多数下跌,整体平均录得2.26%的负收益。偏股型各类型均获得负收益,其中亚太区不包括日本股票、亚洲股债混合表现相对抗跌,11月份平均跌幅均控制在2%以内。债券型3个子类则表现有些分化,全球债券(美元对冲)11月份平均获得0.12%的正收益,而亚洲债券、其他债券则平均分别获得1.2%和0.43%的负收益。
作者|晨星(中国) 代景霞
免责声明 :晨星(Morningstar)不保证信息的准确性、完整性和及时性,同时也不保证不会发生任何变更。此资料、数据、观点仅供参考,并不构成投资建议。在任何情况下,我公司不就本报告中的任何内容对任何投资行为做出任何形式的担保。本报告内容的版权归晨星资讯(深圳)有限公司所有,未获得书面授权许可,不得以任何形式复制或用于制作报告、文件等用途。