受美联储加息预期的扰动,全球风险资产出现分化
6月,欧美与新兴经济体之间疫情出现明显分化,欧美地区疫苗接种率的提升对抑制病毒传播起到了显著作用,但印度疫情仍在高速蔓延,同时东南亚和南美洲部分国家疫情也出现持续恶化,日新增病例创新高。经济方面,美国6月ISM制造业PMI为60.6%,虽较5月的61.2%下降0.6个百分点,但已连续13个月出现扩张。欧元区6月ISM制造业PMI终值录得63.4,继续创历史新高,预期值和初值均为63.1。其中德国和法国6月ISM制造业PMI终值分别录得65.1和59,均高于预期值和初值。我国经济延续稳步复苏的态势,6月中国制造业PMI为50.9%,虽略低于5月的51%,但经济韧性较强,结构也更加均衡,6月非制造业景气度依然较高,非制造业商务活动指数为53..5 %,虽较上月有所下滑,但仍维持较高值。
在全球经济持续复苏的背景下,全球股市多数上涨。美国三大股票指数6月份出现一致上涨,标普500指数上涨2.22%,纳斯达克综指和纳斯达克100指数也分别上涨5.49%和6.34%。从11个GICS行业板块的表现来看,6月份信息技术行业表现突出,涨幅达7.57%;其次为能源和可选消费行业,涨幅分别为5.43%和4.40%;原材料和金融行业则出现一定幅度的下跌,跌幅分别为4.02%和2.17%。欧洲股市6月份小幅上涨,表现相对一般,德国DAX、法国CAC40指数分别上涨0.71%、0.94%。新兴市场股市则出现一定的分化,韩国综指、台湾加权、印度Sensex30指数6月份收益率分别为2.90%、4.03%、1.05%;恒生指数则出现一定的下跌,跌幅为1.11%;A股方面,上证指数和深证成指也出现分化,其中上涨指数下跌0.67%,深圳成指则上涨1.10%。
随着美国疫情的逐步好转以及经济的逐步复苏,6月美联储议息会议虽维持利率和购债速度不变,但发出了较为明确的货币政策转向信号,影响了市场对缩减购债和加息的预期,使得6月美国短期国债利率出现抬升,但在对美国经济前景的乐观预期下,6月美国长期国债利率短线冲高后再度回落。从数据来看,截止2021年6月底,美国1年期国债收益率上行2BP至0.07%,5年期国债收益率上行8BP至0.87%;10年期国债收益率则下行13BP至1.45%;10年期和1年期国债期限利差为138BP,相对5月份进一步收窄15BP。欧洲主要国家国债收益率均有所下行,法国、德国10年期国债收益率分别下行1BP、6BP至0.16%、-0.23%。日本10年期国债收益率也下行1BP至0.07%。
黄金方面,受市场加息预期的影响,推动美元指数反弹,黄金价格迅速下探。此外,变异病毒的大流行增加了黄金的避险需求,但拜登和两党就缩水版基建计划达成一致,而且美国最近6月ADP就业数据好于预期,显示美国劳动力市场需求强劲,一定程度上也给金价带来压力。截止2021年6月30日,伦敦现货黄金价格收报于1762美元/盎司,较5月底下跌7.63%。上海黄金现货AU99.99较5月底也下跌了6.44%。
原油方面,夏季出行高峰提振燃油需求,欧美跨境管制持续放松,加之伊朗核问题谈判暂停、前景仍不明朗等,整体使得国际原油价格大幅上涨。最终布伦特原油价格收报于76美元/桶,较5月底上涨7.43%。
QDII基金多数上涨,整体平均获得2.72%的正收益
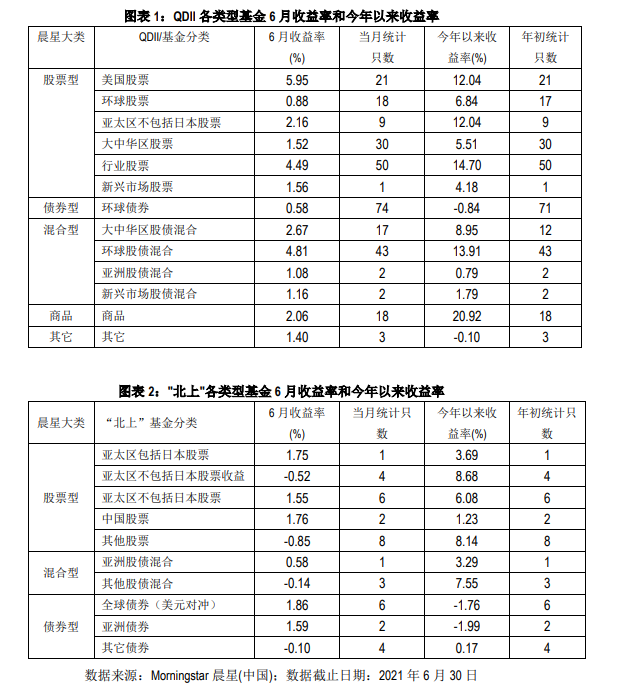
6月份QDII基金份额多数上涨,321个QDII基金份额有276个份额净值出现上涨,整体平均获得2.72%的正收益。受各类资产表现以及人民币贬值的影响,QDII基金各类型全部上涨,其中美国股票型基金整体表现突出,6月份平均涨幅为5.95%。另外,6月份人民币相对美元贬值1.34%,一定程度上提振了QDII各类型基金的业绩。
从偏股型各类基金来看,受全球股票市场多数上涨的影响,偏股型各类型基金全部上涨,但内部也呈现一定的分化。受益美国股票市场大幅上涨,美国股票型基金拔得头筹,该类型目前基本均为指数基金,主要跟踪标普500指数和纳斯达克100指数,受指数表现以及人民币贬值的影响,6月份该类型基金净值均出现上涨,其中跟踪纳斯达克100指数的基金业绩表现相对靠前,而跟踪标普500指数的基金业绩表现相对落后,整体涨幅基本处于3%至9%之间。其次为环球股债混合型基金,该类型43个份额6月份整体平均净值涨幅为4.81%。该类型基金中主要投资于美国市场,且行业配置侧重在医药、信息技术等行业的基金业绩表现相对靠前。环球股票型基金则表现垫底,6月份该类型18个份额表现喜忧参半,其中在美国股票市场暴露相对较多,且行业配置相对侧重在信息技术、可选消费行业的基金表现相对靠前,而跟踪富时100指数的基金业绩则表现相对落后,净值出现不同程度的下跌。
债券型基金方面,在美债收益率上行的环境下,6月份中资美元债投资级和高收益级出现分化,投资级相对高收益级表现相对要好。环球债券型基金目前共包括74个份额,6月份受市场行情以及人民币贬值的影响,有60个份额净值出现上涨,整体平均获得0.58%的正收益。从单只基金来看,组合整体超配投资级、久期相对较长的基金业绩表现靠前,而超配高收益债、久期相对较短的基金业绩表现相对落后。
“北上”基金方面,6月份38个基金份额有22个基金份额净值上涨,整体平均录得0.50%的正收益。偏股型各类型内部出现分化,其中中国股票表现相对靠前,6月份平均净值上涨1.76%;其次为亚太区包括日本股票和亚太区不包括日本股票,6月份平均净值涨幅分别为1.75%和1.55%;其他股票、亚太区不包括日本股票收益、其他股债混合则平均获得负收益。债券型3个子类也出现分化,其中全球债券(美元对冲)和亚洲债券则平均均获得1%以上的正收益,而其他债券整体平均获得0.10%的负收益。
作者|晨星(中国)代景霞
免责声明 :晨星(Morningstar)不保证信息的准确性、完整性和及时性,同时也不保证不会发生任何变更。此资料、数据、观点仅供参考,并不构成投资建议。在任何情况下,我公司不就本报告中的任何内容对任何投资行为做出任何形式的担保。本报告内容的版权归晨星资讯(深圳)有限公司所有,未获得书面授权许可,不得以任何形式复制或用于制作报告、文件等用途。