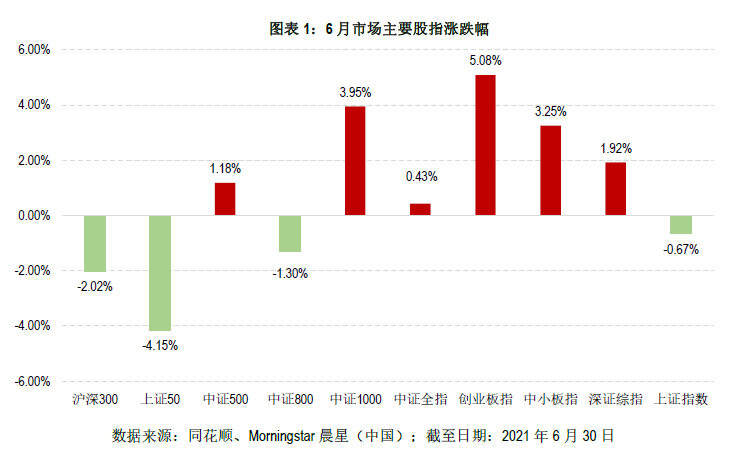
6月,A股整体呈现冲高回落后探底回升格局,三大股指涨跌不一。其中,表现强势的创业板在6月收涨5.08%,不仅在月内持续领涨宽基指数,还在6月30日收报3477.18点,创2015年6月以来的六年新高;而全月深证综指小幅录涨1.92%,上证综指则是下跌0.67%。中小盘的表现好于大盘,中证500指数在6月上涨1.18%,而沪深300指数和上证50指数则分别下跌2.02%和4.15%。创业板近期的强势表现一定程度上来自于机构资金的关注,一方面,宁德时代作为创业板第一权重股以及公募基金2021年一季度末第七重仓股,其强劲的股价表现刺激创业板指数节节攀升;另一方面,在经历了最近两年大市值白马股的强势行情以及今年一季度核心资产“杀估值”后,机构资金对中小市值的二线龙头的投资热情明显增高。
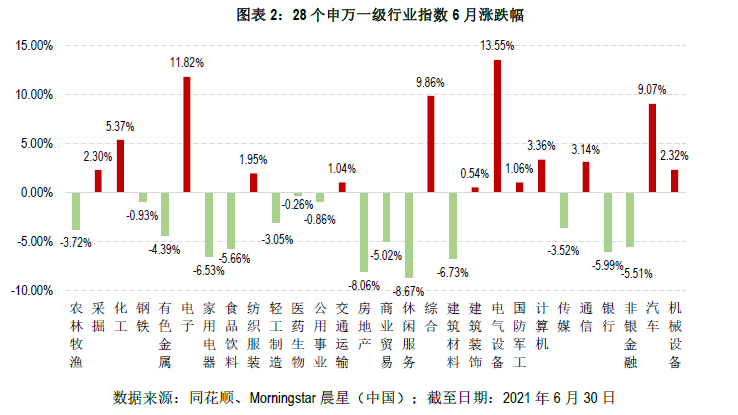
申万28个一级行业指数在6月涨跌互现。其中,包括电气设备和TMT在内的新兴成长板块涨幅排名靠前,而包括休闲服务、食品饮料和家用电器在内的消费板块以及金融地产板块的整体表现偏弱。6月涨幅排名位居前列的为电气设备、电子和汽车板块,分别录得13.55%、11.82%和9.07%的月涨幅。消息面上,6月11日,国家发
改委明确风电、光伏发电等新能源上网电价政策,受此影响,电气设备板块中的光伏、新能源、碳中和概念表现活跃。在芯片缺货潮下的供应链本土化以及涨价双重因素叠加下,市场对半导体企业业绩预增的投资热情高涨,再加上月末多家半导体芯片企业发布半年报业绩预告,业绩表现亮眼,带动电子板块在6月持续走高。另外,随着汽车行业芯片供应不足问题有望在三季度缓解,汽车板块盈利能力出现拐点,在整车板块强势上涨的带动下汽车板块在6月表现强劲。
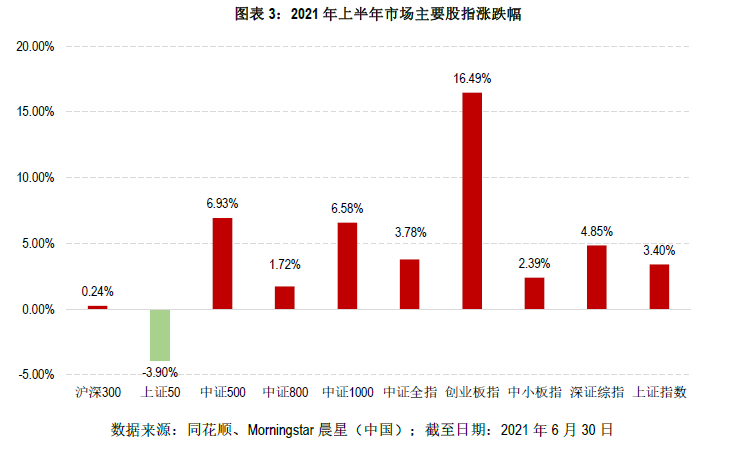
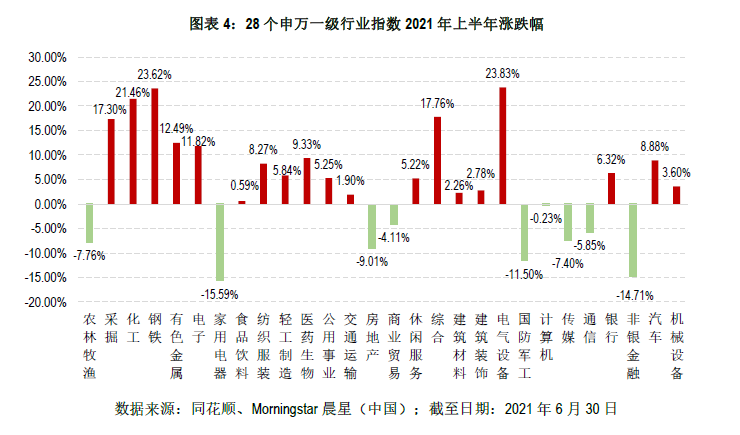
从2021年上半年主要股指的表现来看,创业板的表现也要明显优于主板,在上半年录涨16.49%,大幅跑赢上证指数和深证综指同期的3.4%和4.85%。市场风格在春节后也发生了明显转变,随着大盘蓝筹确定性溢价的回落、盈利预期下调,低估值、业绩弹性更佳的中小市值品种重新受到市场关注,表征中小盘股走势的中证500指数在上半年上涨6.93%,显著跑赢大盘蓝筹风格的沪深300和上证50指数。28个申万一级行业中,电气设备、钢铁和化工在上半年的涨幅超过20%,而同期家用电器、非银金融、国防军工等行业的跌幅超过10%。新能源和传统顺周期行业是市场做多的主线。其中,新能源是政策鼓励、市场主体积极参与的领域,碳达峰、碳中和在2021年全国两会上也被首次写入政府工作报告,以电气设备为代表的光伏和新能源在政策利好和产业景气度驱动下大放异彩,在2021年上半年录涨23.83%。此外,钢铁、化工、有色等顺周期板块在2021年上半年也成为了两市的亮点。受低估值和全球经济恢复的带动,顺周期板块在2021年上半年迎来业绩和估值的双升,钢铁、化工和采掘板块分别录得23.62%、21.46%和17.3%的涨幅。另一方面,家电板块在2021年上半年表现疲软,下跌15.59%,主要受累于原材料上涨对盈利带来的压力以及市场对于白电和厨电长期成长空间的担忧。非银金融同期的表现也不尽人意,在2021年上半年下跌14.17%。其中,保险板块对板块整体的拖累较大。虽然202
1年开门红数据给行业带来积极预期,但二季度行业保费销售再次陷入短期持续性衰退,叠加代理人数量持续减少,使得市场对行业长期成长性产生质疑。
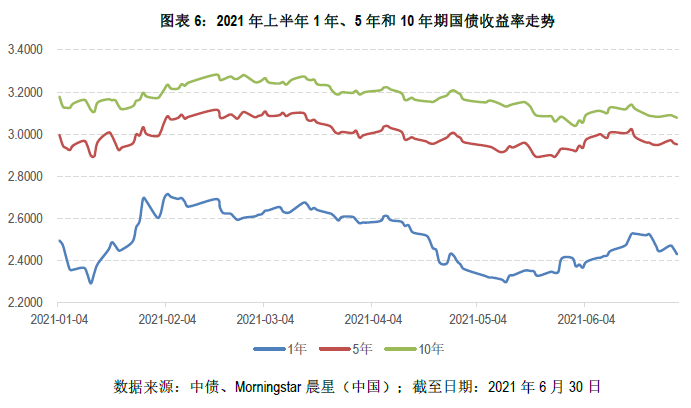
6月资金面整体保持平稳,但在当前稳健的货币政策下,国债利率继续下行遇阻。6月央行的公开市场操作继续释放维稳信号,市场对中长期宽松的预期降温。同时,在央行稳健的货币政策下,6月为平稳跨季投放的流动性也很有可能在后期收水,前期利率持续下行的资金面宽松基础也可能会有所动摇。受此影响,10年期国债收益率自6月1日下行至3.04%的年内低点后开始震荡上行。整体来看,长中短期国债利率在6月出现小幅上行。其中,10年期国债上行3.28bps至3.0778%,5年期国债利率上行2.71bps至2.9516%,1年期国债利率上行1.8bps至2.4293%。信用债利率方面,中债企业债AAA级和AA级10年期收益率分别较上月末小幅下行3.28bps和2.3bps至3.9267%和4.7564%;AAA级和AA级1年期则是分别上行3.23bps和0.23bps至2.9288%和3.4282%。信用利差方面,AAA级和AA级长端和AA级短端利差分别较上月收窄6.56bps、5.58bps和1.57bps;AAA级短端利差则是较上月微幅放宽1.43bps。
6月公开市场操作进一步明确了央行“精准滴灌”的中性态度,在月内21个工作日累计开展逆回购操作3100亿元,700亿的国库定存现金发行以及2000亿的MLF投放;同期有700亿国库定存现金到期、2000亿MLF回笼以及2100亿逆回购到期,累计实现1000亿元的净投放。其中,前16个工作日逆回购操作量均为100亿元,但为维持跨季资金稳定,自6月24日起的后5个交易日升至300亿元,另外还开展2000亿元MLF和700亿元国库现金定存操作。资金面局部在月末略现波动,但总体比较平稳,跨季过程中未出现明显紧张情况。银行间质押式回购利率R001和R007分别较上月末上行114.12bps和53.94bps至3.6481%和3.242%,6月R001和R007的利率中枢分别较上月提升9.89bps和25.19bps至2.1295%和2.4313%。
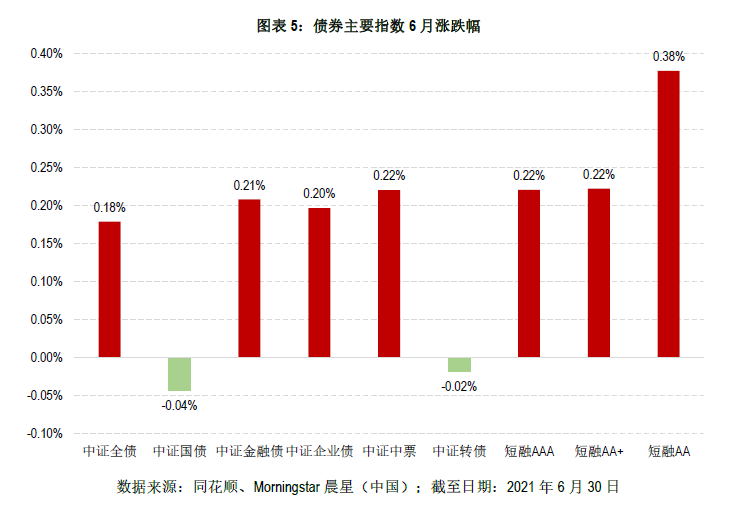
主要债券指数在6月多数录涨,中证全债指数在6月上涨0.18%。信用债指数的表现整体较好,其中短融AA的表现最为突出,在6月录得0.38%的月涨幅;中证企业债和中证中票则是在6月分别上涨0.2%和0.22%。受国债收益上行的影响,利率债在6月的表现稍逊,中证国债指数小幅下挫0.04%。此外,在6月权益市场分化的表现下,中证转债的表现也偏弱,在6月微幅录跌0.02%。
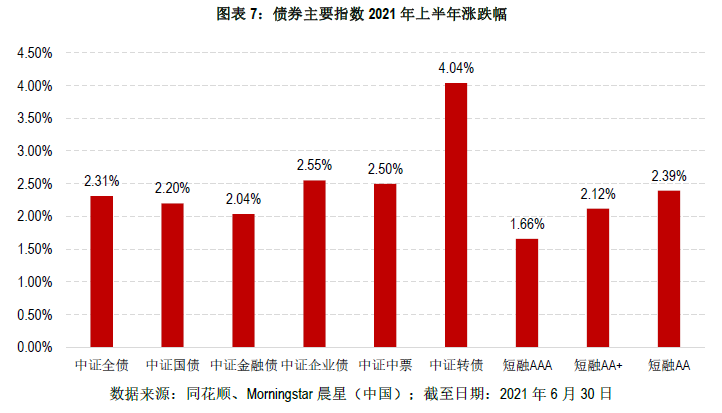
回顾2021年上半年,利率整体呈前高后低走势。在疫情得以控制、国内经济稳步恢复以及流动性较前期边际收紧的背景下,10年期国债收益率在2021年开年至春节前震荡走高,从2020年末的3.1429%上行至2月10日的3.24%。随着节后市场对经济和流动性等利空逻辑钝化、流动性平稳偏宽,10年期国债利率在2月18日触及3.2831%的上半年高点后逐步下行,并在6月初一度下探至3.04%。但在央行稳字当头的货币政策基调下,利率继续下行突破3%存在阻力,6月10年期国债收益率从低位逐步回升至3.1%左右水平维持窄幅震荡。整体来看,10年期国债和1年期国债分别较2020年末小幅下行5.76bps和1.75bps至3.0778%和2.4293%;5年期国债则是微幅上行0.67bps至2.9516%,基本回归至2020年末水平。信用债方面,在经历2020年高信用等级国企债券违约事件后,AAA级和AA级长、短端利率均较2020年有出现明显下行,其中10年期AAA级和AA级中债企业债分别较去年末下行16.15bps和19.18bps至3.9267%和4.7564%,1年期AAA级和AA级中债企业债分别下行18.37bps和33.43bps至2.9288%和3.4282%,AAA和AA级长、短端的信用利差均较2020年末出现明显收窄。违约方面,从首次违约的发行人数量来看,2021年上半年共有13家企业首次违约(包括展期),绝对水平较2020年上半年同期的20家略有降低;但从2021年上半年实际违约的金额来看,较2020年同期出现小幅提升。主要债券指数在2021年上半年悉数上涨,中证全债指数录得2.31%的涨幅。其中,中证转债指数的表现最佳,上涨4.04%。中证企业债和中证中票在上半年分别录涨2.55%和2.5%,表现略微好于中证国债指数同期的2.2%。
开放式基金点评:6月科技基金领跑,上半年偏股型基金表现分化
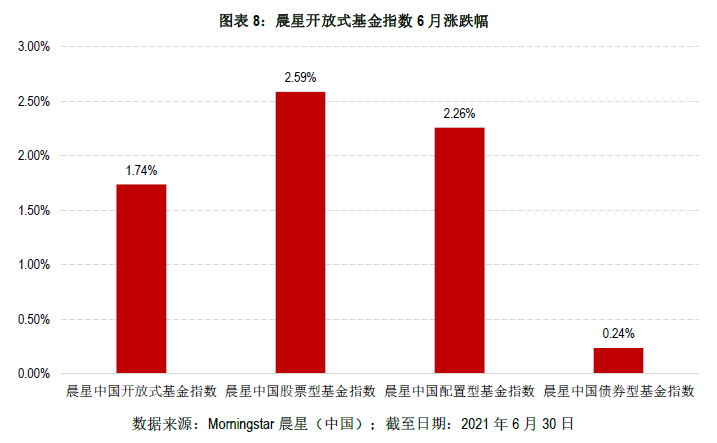
公募基金在6月整体录涨,晨星开放式基金指数上涨1.74%。
其中,晨星股票型基金指数、晨星配置型基金指数和晨星债券型基金指数分别上涨2.59%、2.26%和0.24%
。
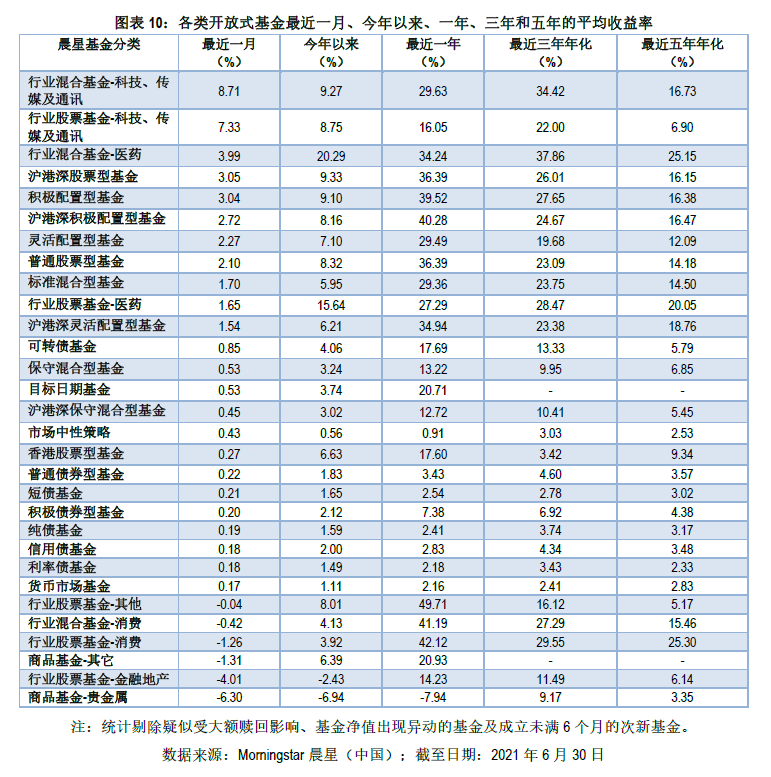
偏股型基金方面,剔除截至6月末成立时间未满6个月的次新基金,纳入统计的3239只(不同份额分开计算,下同)普通股票型基金、沪港深股票型基金、行业股票基金- 医药、行业股票基金- 科技、传媒及通讯、行业股票基金- 金融地产、积极配置型基金、沪港深积极配置型基金、标准混合型基金、行业混合基金- 医药和行业混合基金- 科技、传媒及通讯在6月平均上涨2.49%,整体表现略优于沪深300指数同期的-2.02%。其中,有211只基金在6月获得10%以上的月净值涨幅,多为科技行业基金以及重仓电气设备和电子板块的基金。从这些基金2021年一季度末的重仓持股来看,持仓相对集中的宁德时代、卓胜微、兆易创新等个股在6月均有15%以上的股价涨幅。另外,有390只基金在6月跑输沪深300指数,表现靠后的基金多为跟踪金融地产板块指数的被动基金和红利因子的SmartBeta产品。分类别来看,TMT行业混合和TMT行业股票基金也是6月表现最为出色的晨星基金类别,分别录涨8.71%和7.33%。医药行业混合和医药行业股票型基金也在6月分别以3.99%和1.65%的平均月涨幅跑赢申万一级医药行业指数同期0.26%的月跌幅。以全市场主动管理型基金占主的积极配置型基金在6月平均上涨3.04%,表现好于沪深300和中证800指数同期的-2.02%和-1.3%。另一方面,消费行业基金和金融地产行业基金在6月的表现在所有晨星基金类别中垫底,行业混合基金-消费、行业股票基金-消费和行业股票基金-金融地产在6月分别下挫0.42%、1.26%和4.01%。
固收类基金在6月表现出色,剔除截至6月末成立时间未满6个月的次新基金,纳入统计
的2545只积极债券型基金、普通债券型基金、利率债基金、信用债基金、纯债基金
、短债基金及
可转债基金中,有83%的基金在6月录得正收益。
其中,可转债基金的整体表现最佳,6月的平均净值涨幅为0.85%,大幅跑赢中证转债指数0.02%的跌幅;
普通债券型基金、短债基金和积极债券型基金亦有不错表现,月净值涨幅分别为0.22%、0.21%和0.2%。
利率债和信用债基金的整体表现相当,6月均录得0.18%平均净值涨幅。
截至2021年6月30日,七日年化收益的均值和中位数分别为2.28%和2.3%,较上月末的2.14%和2.2%有所回升。
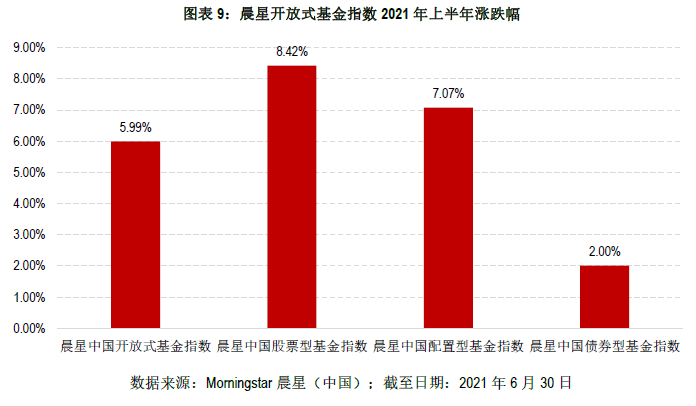
2021年上半年A股走势跌宕起伏,机构资金对大盘蓝筹白马股的偏好在春节后瓦解,市场风格也不断从大盘蓝筹向中小盘成长切换;债市则是在经济复苏、流动性收紧和通胀预期下窄幅震荡。在这样的震荡行情中,公募基金整体仍表现出了较强的赚钱效应,晨星中国开放式基金指数在2021年上半年录涨5.99%。
偏股型基金方面,晨星股票型基金指数和晨星配置型基金指数在2021年上半年分别上涨8.42%和7.07%的;剔除截至6月末成立时间未满6个月的次新基金,纳入统计的3239只普通股票型基金、沪港深股票型基金、行业股票基金- 医药、行业股票基金- 科技、传媒及通讯、行业股票基金- 金融地产、积极配置型基金、沪港深积极配置型基金、标准混合型基金、行业混合基金- 医药和行业混合基金- 科技、传媒及通讯在上半年录得8.5%的平均净值涨幅,大幅战胜沪深300和中证800指数同期的0.24%和1.72%。不过,不同投资风格和行业偏好基金之间的收益差距也出现较大分化。按照晨星2020年底基金投资风格箱的统计数据,中小盘基金的表现整体优于大盘基金,截至2021年6月末纳入统计的331只中小盘基金在上半年平均录涨11.01%,表现好于大盘基金同期8.27%的平均涨幅。在大盘基金中,大盘成长风格的整体表现仍强于大盘均衡和大盘价值,纳入统计的2109只大盘成长基金今年以来平均上涨9.45%,大幅跑赢大盘均衡和大盘价值的4.15%和4.35%。中盘成长、中盘均衡和中盘成长风格之间的表现没有明显分化,今年以来的平均净值涨幅分别为11.12%、10.9%和10.92%。行业偏好方面,重仓新能源产、医药和电子板块的基金在2021年上半年表现最好,行业混合基金-医药和行业股票基金-医药的表现不俗,分别录得20.29%和15.64%的平均涨幅,不仅大幅跑赢沪深300和中证800指数,也战胜了申万一级医药行业指数同期9.33%的涨幅。科技基金亦有出色表现,TMT行业混合和TMT行业股票基金年初以来分别上涨9.27%和8.75%。积极配置型基金整体也录得9.1%的净值涨幅,排名靠前的基金中不乏中小盘风格基金的身影,且大多规模都在50亿以下。另一方面,受底层行业表现影响,金融地产行业基金在2021年的表现不尽人意,平均录得2.43%的净值跌幅,也是2021年上半年唯一录跌的偏股型晨星基金类别。
固收基金方面,晨星中国债券型基金指数上涨2%,纳入统计的2506只基金几乎全数在2021年上半年录涨。从晨星基金类别来看,可转债基金是表现最好的固收基金类别,平均收涨4.06%;积极债券型基金整体也通过权益和转债投资取得了一定的增强效果,录得2.12%的平均涨幅。信用债基金在2021年上半年平均上涨2%,整体表现优于纯债和利率债的1.59%和1.49%。货币基金的七日年化收益率在2021年呈下行趋势,从年初的2.69%的平均水平回落至6月末的2.28%。
公募基金投顾扩容。
据中国基金报报道,包括博时、广发、招商、工银瑞信、兴证全球、汇添富、银华、华安、交银施罗德、富国、景顺长城、华泰柏瑞、万家、建信、申万菱信、民生加银等基金公司在内的34家证券公司在6月底、7月初相继获得投顾资格的备案函。自2019年10月证监会发布《关于做好公开募集证券投资基金投资顾问业务试点工作的通知》开启基金投顾试点业务以来,已有超50家基金公司、银行、券商、第三方销售机构拿到基金投顾资格。随着基金投顾试点的加速扩容,如何更好地理解投资者需求、为投资者提供优秀业绩的同时提升投资体验,成为各家机构开展投顾业务的重要抓手。
贝莱德获准开展中国公募基金业务。
据证券时报报道,全球最大资管机构贝莱德于6月11日获得证券会颁发的公募基金业务许可证,并且在时隔不到一个月时间内提交了其开业后的第一只国内公募基金的申请——贝莱德中国新视野混合型基金。除贝莱德外,自2020年4月1日国内取消外资对公募基金公司持股限制以来,已有多家外资机构向证监会提交了公募牌照的申请,目前还处于审批阶段的外资基金公司还包括富达、博迈、博联、施罗德等。
免责声明 :晨星(Morningstar)不保证信息的准确性、完整性和及时性,同时也不保证不会发生任何变更。此资料、数据、观点仅供参考,并不构成投资建议。在任何情况下,我公司不就本报告中的任何内容对任何投资行为做出任何形式的担保。本报告内容的版权归晨星资讯(深圳)有限公司所有,未获得书面授权许可,不得以任何形式复制或用于制作报告、文件等用途。