01
基础市场行情与市场动态回顾
股票市场:三大股指全线下挫 消费、医药板块大幅杀跌
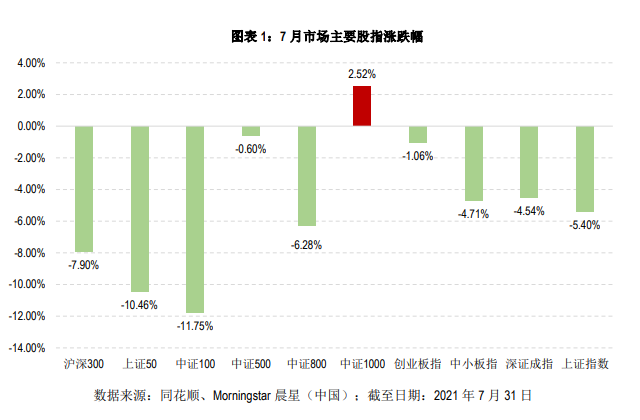
A股在7月宽幅震荡,前期资金抱团的消费、医药股出现瓦解迹象,多空双方分歧较大。临近月末,中办、国办印发的教育产业政策出台以及腾讯音乐反垄断监管的落锤引发海外教育和互联网股大幅杀跌,同时也引发了市场对于消费、医美、地产等行业遭遇政策利空的担忧,悲观情绪传导至A股,沪深两市放量下跌。随后,监管和官媒纷纷发声提振市场信心,A股在月末应声强势反弹。整体来看,三大股指全线下挫,上证指数、深证成指和创业板指在7月分别累计下跌5.4%、4.54%和 1.06%。中小盘的表现要好于大盘,代表小盘股资产的中证1000指数在7月上涨 2.52%,中盘股表征指数中证500在7月微跌0.6%,而沪深300、上证50和上证 100指数则是分别下跌7.9%、10.46%和11.75%。虽然7月A股市场的波动和分化剧烈,北上资金仍保持整体净流入状态,不过107.62亿的净流入规模较上月减少了46.23亿。
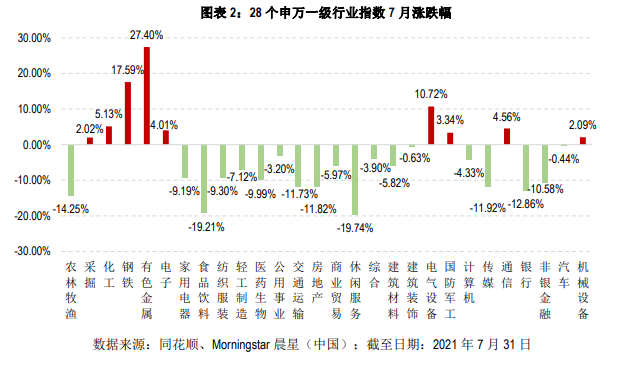
行业板块方面,7月总体呈现跌多涨少格局,28个申万一级行业指数中有19个出现下跌。投资者在7月主要追逐以新能源、光伏和半导体为代表的新兴成长板块,而在前期备受青睐的消费、医药等蓝筹股失血严重。在新能源和光伏产业链相关个股强势表现的推动下,有色金属和电气设备板块在7月分别录得27.4%和10.72%的喜人涨幅。半导体题材股票在7月也有吸睛表现,电子和通讯板块在7月分别上涨 4.56%和4.01%。此外,钢铁板块也在7月逆市大涨17.59%。另一方面,社会消费品零售总额数据不及预期带来市场对消费二次探底的担忧,再叠加市场对当前部分消费股估值的顾虑,食品饮料板块在7月大幅下挫,月跌幅达19.21%。在7月跌幅超19%的还有休闲服务板块,受南京疫情蔓延影响,免税和酒店均出现不同程度的回调。另外,医药板块在7月的整体表现低迷,市场对7月抗肿瘤创新药研发指导原则的解读为负面,受情绪面的影响,市场开始短期消化估值,同时也引发板块内高估值公司出现快速回调。
债券市场:债市情绪积极 各期国债收益率下行
在7月央行降准和资金宽松的影响下,债市情绪积极,各期限国债收益率均出现大幅下行。7月7日国常会提及降准以及央行在7月15日宣布万亿降准的消息超出市场预期,全面降准缓解了市场对政策收紧的担忧,债市做多情绪渐涨,利率债收益率普降。其中,短端的降幅大于长端,1年期、5年期和10年期国债收益率在7月分别下行29.47bps、26.44bps和24.15bps至2.1346%、2.6872%和 2.8363%。信用债利率也较上月末出现大幅下行,中债企业债AAA级和AA级的 10年期收益率分别下行29.59bps和23.61bps至3.6307%和4.5203%;AAA级和 AA级1年期收益率也分别下行25.05bps和29.07bps至2.6783%和3.1375%。信用利差方面,除了AAA级长端利差较上月小幅收窄5.44bps外,AAA级短端和 AA级长、短端利差分别较上月放宽0.54bps、4.42bps和0.4bps。
公开市场操作方面,央行在7月整体保持了每日100亿的逆回购操作量惯例,并为了维护月末流 动性平稳,在月末加大了公开市场操作资金的投放力度,将逆回购量增至300亿元,释放了确保市场流动性合理充裕的信号。此外,在月中全面降准释放1万亿长线资金的同时,央行也开展了1000亿元的MLF操作和100亿元的逆回购操作。总体来看,央行在7月内累计开展逆回购操作2600亿元、700亿的国库现金定存发行以及1000亿的MLF投放;同期有国库现金定存到期700亿元、4000亿 MLF回笼以及逆回购到期3200亿元,累计净回收资金3600亿元。从资金价格来看,银行间质押式回购利率R001和R007分别较上月末大幅下行135.65bps和82.85bps至 2.2916%和2.4135%,7月R001和R007的利率中枢页分别较上月下降8.66bps 和18.11bps至2.043%和2.2502%。
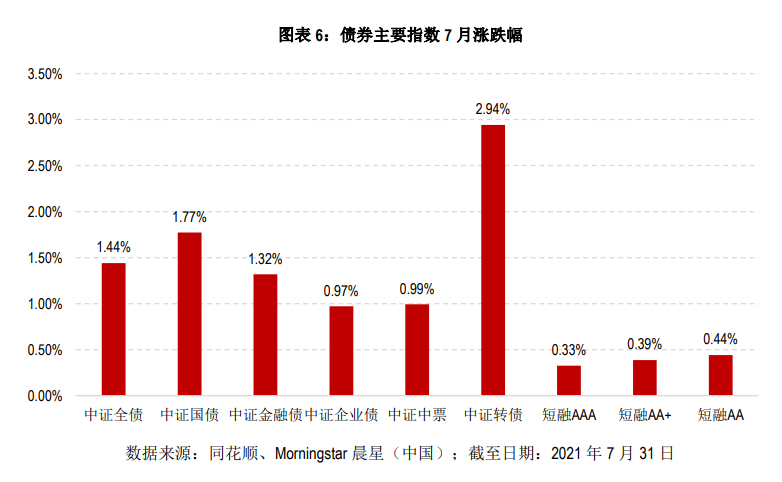
主要债券指数在7月均录得喜人涨幅,中证全债指数全月上涨1.44%。其中,中证转债指数在7月的表现最佳,月涨幅达 2.94%。在国债利率大幅下行的带动下,利率债在7月也有出色表现,中证国债指数全月录涨1.77%。信用债方面,中证企业债和中证中票在7月分别上涨0.97%和 0.99%,短融AA、 短融AA+以及短融AAA的分别累计上涨0.44%、0.39%和 0.33%。
02
开放式基金点评:偏股型基金表现分化
医药、消费基金落马
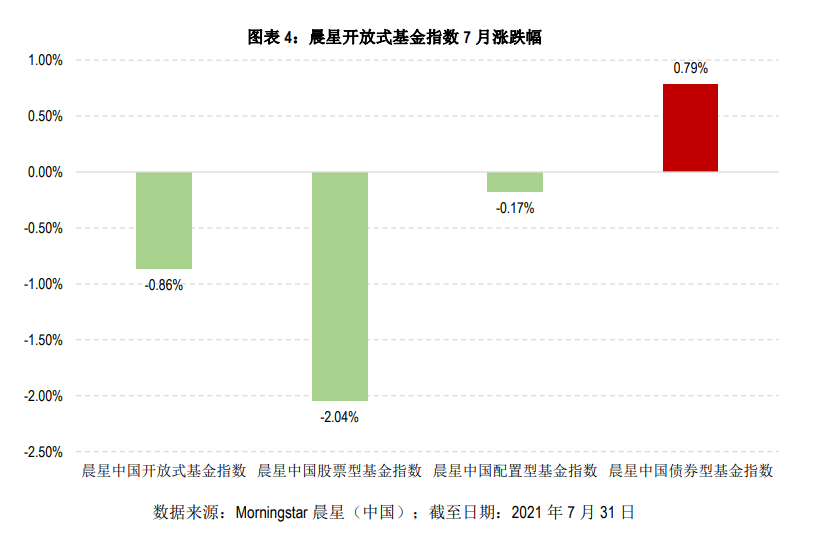
公募基金在7月整体收跌,晨星开放式基金指数下跌0.86%。其中,晨星股票型基金指数和晨星配置型基金指数分别录得-2.04%和-0.17%的跌幅;晨星债券型基金指数则是上涨 0.79%。
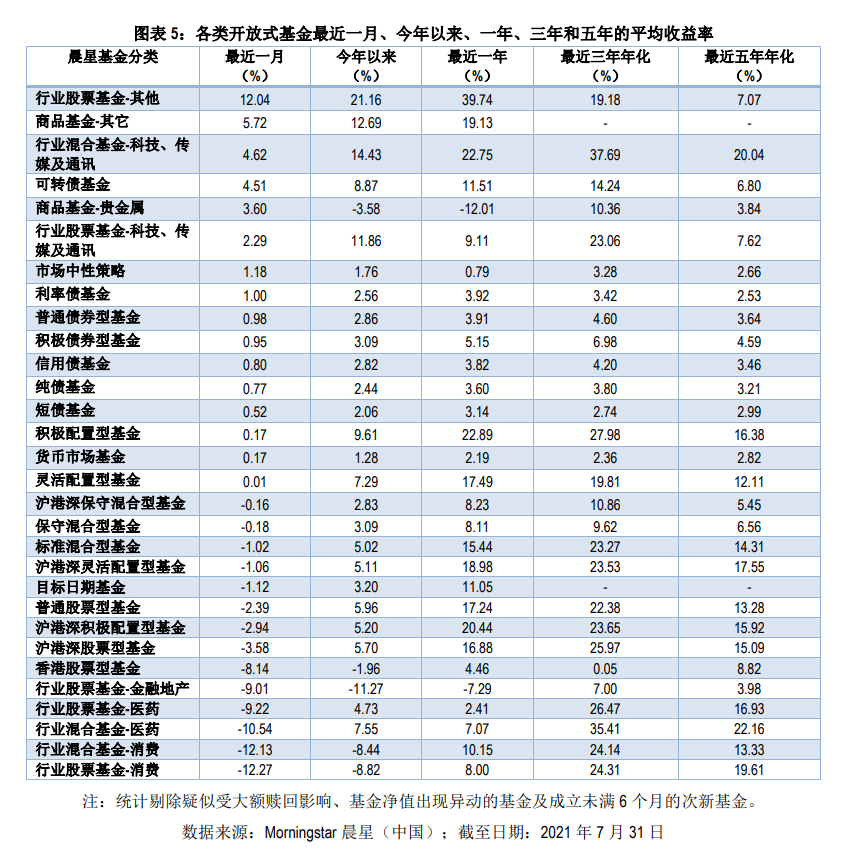
偏股型基金方面,剔除截至7月末成立时间未满6个月的次新基金,纳入统计的3363只(不同份额分开计算,下同)普通股票型基金、沪港深股票型基金、行业股票基金-医药、行业股票基金-科 技、传媒及通讯、行业股票基金-金融地产、积极配置型基金、沪港深积极配置型基金、标准混合型基金、行业混合基金-医药和行业混合基金-科技、传媒及通讯在7月的净值平均下跌 2.12%,不过跌幅小于沪深300指数同期的-7.9%,仅有三成偏股型基金录涨。这些收涨的基金中,有近三分之一的基金凭借着对电气设备、有色金属、电子和军工等板块的超配和选股,在7月斩获超过10%的净值涨幅。另一方面,有835只偏股型基金在7月跑输沪深300指数,表现靠后的多为重配医药、食品饮料和农林牧渔板块的基金。从晨星基金类别来看,7月表现最好的基金类别为行业股票基金-其他,平均净值涨幅达12.04%。该类别主要包括跟踪军工、有色、资源品、光伏等细分行业指数的被动管理型基金,在7月新能源、光伏和半导体为代表的新兴成长板块领涨的行情下,这些基金的底层指数均有亮眼表现。TMT行业基金在7月的整体表现出色,行业混合基金-科技、传媒及通讯和行业股票基金-科技、传媒及通讯分别平均收涨 4.62%和 2.29%。此外,以全市场主动管理型基金占主的积极配置型基金在7月也获得了0.17%的正收益,表现好于沪深300和中证500指数同期的-7.9%和-0.6%。另一方面,受港股动荡以及医药、消费和金融地产行业在7月低迷表现的拖累,香港股票型基金以及消费、医药和金融行业基金和金融地产行业基金在7月的表现在所有晨星基金类别中垫底。其中,行业混合基金-医药、行业混合基金-消费、和行业股票基金-消费在7月的平均净值跌幅均超10%。
固收类基金在 7月有出色表现,剔除截至7月末成立时间未满6个月的次新基金,纳入统计的 2550只积极债券型基金、普通债券型基金、利率债基金、信用债基金、纯债基金、短债基金及可转债基金中,有九成在7月录得正收益。其中,可转债基金在7月的平均净值涨幅为4.51%,大幅跑赢中证转债指数同期的2.94%。受益于国债利率在7月大幅下行,利率债基金在7月录得1%的净值涨幅,表现好于信用债基金的 0.8%。普通债券型基金和积极债券型基金亦有不错表现,月净值涨幅分别为 0.98%和0.95%。货币基金的七日年化收益在7月大幅走低,截至2021年7月31 日,货基七日年化收益的均值和中位数分别为2.09%和2.13%,较上月末的2.28%和2.3%出现较大回落。
作者|晨星(中国) 屈辰晨
免责声明 :晨星(Morningstar)不保证信息的准确性、完整性和及时性,同时也不保证不会发生任何变更。此资料、数据、观点仅供参考,并不构成投资建议。在任何情况下,我公司不就本报告中的任何内容对任何投资行为做出任何形式的担保。本报告内容的版权归晨星资讯(深圳)有限公司所有,未获得书面授权许可,不得以任何形式复制或用于制作报告、文件等用途。