一、基础市场行情与市场动态回顾
(一) 股票市场:A股全年再创新高
12月,沪深两市股指继续震荡攀升,北上资金持续涌入抢筹。上证指数在12月迎来开门红,在月初再度突破年内高点3450点,但随着热门板块轮番出现调整,沪指逐级走低,围绕3400点窄幅波动。进入月中,有关明年经济发展部署的政策消息频发,中央首提需求侧改革,扩大国内市场需求成为明年经济发展的重头戏;国常会明确提出提升险资最高权益资产比例可至总资产的45%、人社部发布将年金基金的权益资产投资比例上调至10%,2021年A股增量资金得到进一步保证。临近年末,A股出现拉升走势,三大指数在最后一个交易日齐创年内新高,上证指数、深证成指和创业板指分别收报3473点、14470点和2966点。北上资金在12月呈买多卖少局面,合计净流入572.39亿元。从主要股指的表现来看,创业板指在12月的表现最佳,在宁德时代等新能源汽车概念股大幅上涨的带动下,录得12.7%的月涨幅。代表大盘蓝筹风格的沪深300 指数在12月亦有不错表现,累计上涨5.06%,大幅跑赢中证500指数同期的0.73%。
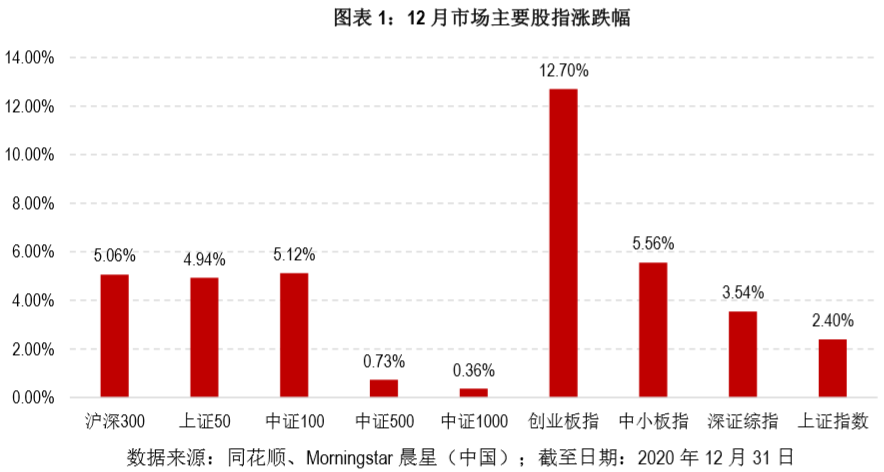
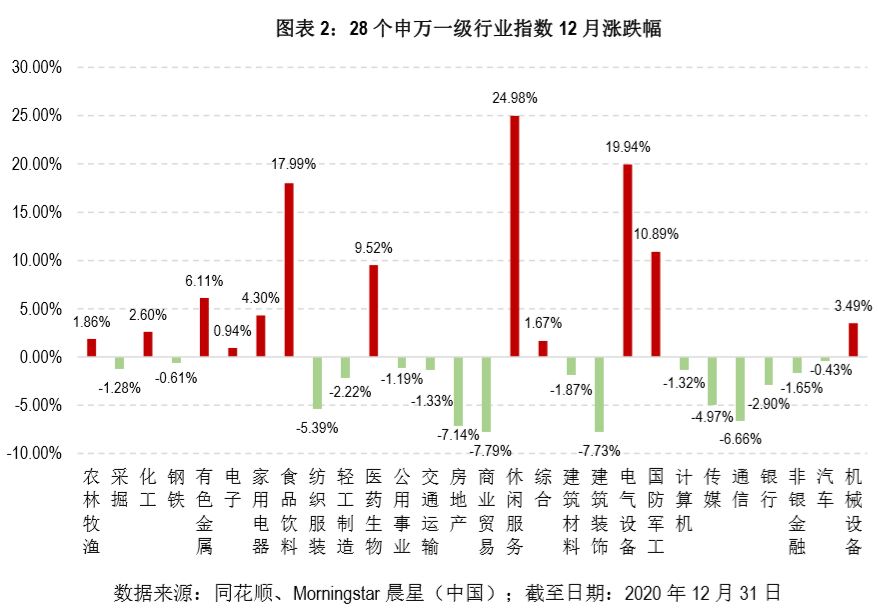
市场热点在12月加速轮动。上月表现强势的顺周期和金融板块热度退去,风口再度聚焦到以消费和科技为代表的成长性板块上。28个申万一级行业中,休闲服务、电气设备和食品饮料板块在12月的涨幅居前。休闲服务板块在12月累计上涨24.98%,主要是受到了元旦春节旅游旺季将至带动,市场对免税销售提速普遍抱有期待;再叠加新冠疫苗接种的逐步开展,餐饮,酒店,旅游有望持续稳步复苏。电气设备板块在新能源汽车景气度提升和光伏需求持续向好的加持下,在12月也走出亮眼行情,整体录涨19.84%。在12月政治局会议首提需求侧改革的背景下,市场对以内需为导向的消费领域的关注度提升,食品饮料板块在12月再度走强。另一方面,近期疫情在部分地区出现反复,线下零售的压力犹存,商业贸易板块是12月表现最差的行业板块之一,全月录得7.79%的跌幅。此外,建筑装饰和房地产板块在行业景气度长期下行的态势下持续走弱,在12月分别下跌7.73%和7.14%。
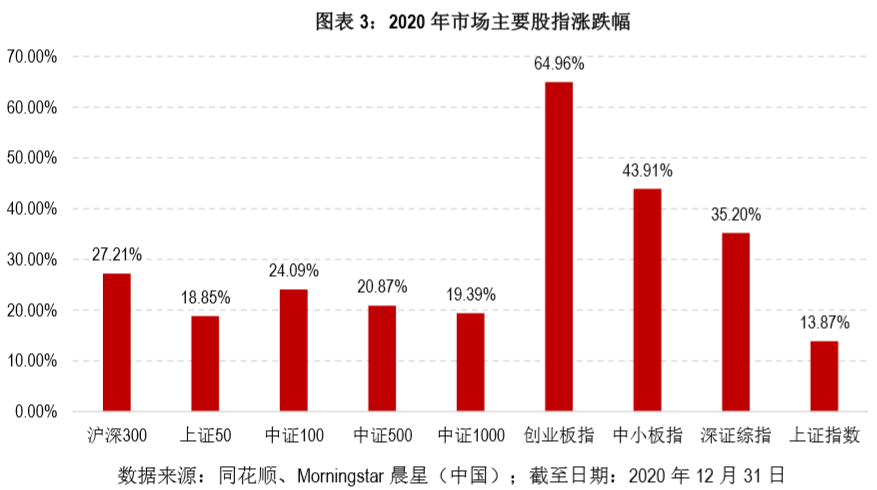
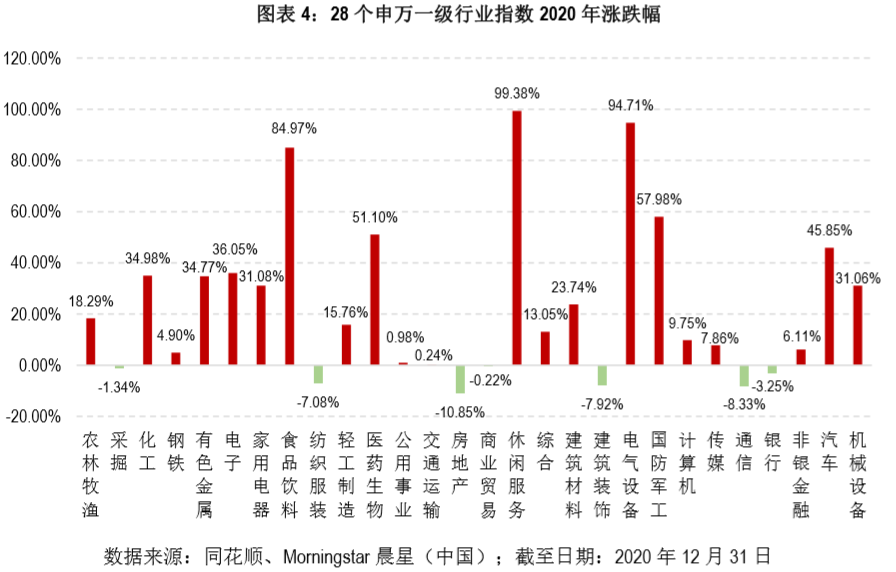
回顾2020年,虽然突如其来的新冠疫情为全球经济发展带来了不确定性,但A股仍在此背景下交出了靓丽的成绩单。上半年,投资者信心在新冠疫情和全球疫情蔓延的冲击下一度受挫,股市波动加剧,A股在2月春节后开市当日出现罕见的千股跌停。但随着3月全球流动性宽松、国内疫情逐渐得到有效控制,市场情绪逐步修复,A股也在经济企稳回升的带动下迎来反弹。整体来看,市场三大指数在2020年均实现不同程度的上涨,创业板指的全年表现最为亮眼,累计上涨65.59%;上证指数和深证成指年内分别上涨13.87%和38.73%。大盘蓝筹风格在2020年继续强势前行,沪深300指数在年内实现27.21%的涨幅。以中小盘风格为代表的中证500指数的表现逊于沪深300指数,不过仍在2020年收获20.87%的涨幅。行业板块方面,盈利相对稳定且赛道较长的板块在2020年大放异彩,白酒、医药、新能源车、光伏等热门板块轮番演绎。28个申万一级行业指数中,休闲服务和电气设备的表现最为亮眼,在2020年分别录得99.38%和94.71%的涨幅。紧随其后的是食品饮料板块,在白酒股强势上涨的助力下,以84.97%的年涨幅位居第三;此外,国防军工和医药生物板块在2020年也整体录得超50%的涨幅。在2020年录跌的7个行业中,房地产、通信和建筑装饰的表现最差,在全年分别下跌10.85%、8.33%和7.92%。
(二) 债券市场:流动性微调放松12月债市稍有回暖
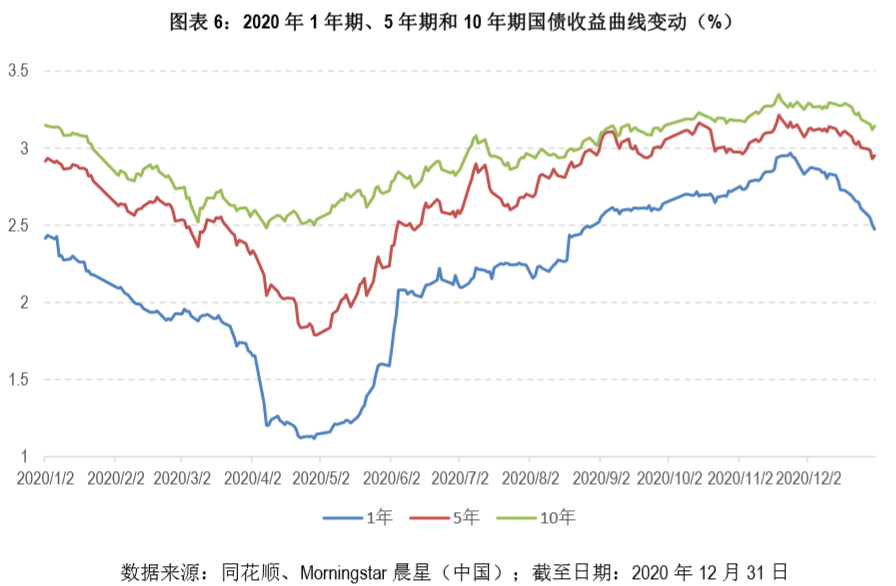
在经历了11月因信用违约引发的大跌后,债市情绪在12月出现明显改善,国债到期收益率下行。虽然国内经济整体仍处于平稳复苏中,但经济基本面的企稳已在前几个月的下跌中得到了充分的反应,对债市的利空影响有限。12月利率债的回温主要得益于央行相对积极的资金投放操作,减轻了市场对跨年流动性的担忧,充裕的跨年流动性对债市形成利好。此外,进入冬季,新冠变异病毒在海外持续蔓延、国内局部地区的疫情也出现反复,避险情绪的提升对债市上涨也形成一定支撑。整体来看,各期国债收益率在12月均呈下行走势,其中短端的下行幅度较大,1年期和5年期国债收益率分别较上月下行35.71bps和11.96bps至2.4739%和2.9512%;10年期国债也在12月走低,下行10.71bps至3.1429%。12月信用债收益率整体也以下行为主,以中债企业债到期收益率为例,1年期品种中AAA级和AA级收益率分别下行41.17bps和28.17bps;10年期AAA级和AA级分别下行24.64bps和14.64bps。信用利差方面,AAA级短端和长端利差分别较上月收窄5.46bps和13.93bps,AA级长端利差较上月小幅缩窄3.93bps,AA级短端利差则是较上月放宽了7.54bps。
公开市场操作方面,12月共有逆回购到期8400亿元、国库现金定存到期500亿元和6000亿元MLF回笼,但央行同期增量续作MLF 9500亿元、投放8600亿元逆回购,全月实现净投放流动性3200亿元。得益于央行在11月和12月连续两月相对宽松的操作,资金总量整体充沛。资金成本在月中大幅降低,但在月末因跨年出现正常反弹。质押式回购利率R001和R007分别较上月小幅上行19.8bps和11.82bps至1.4548%和2.5943%;隔夜SHIBOR下行2.2bps至1.093%;7日SHIBOR上行2.5bps至2.381%。
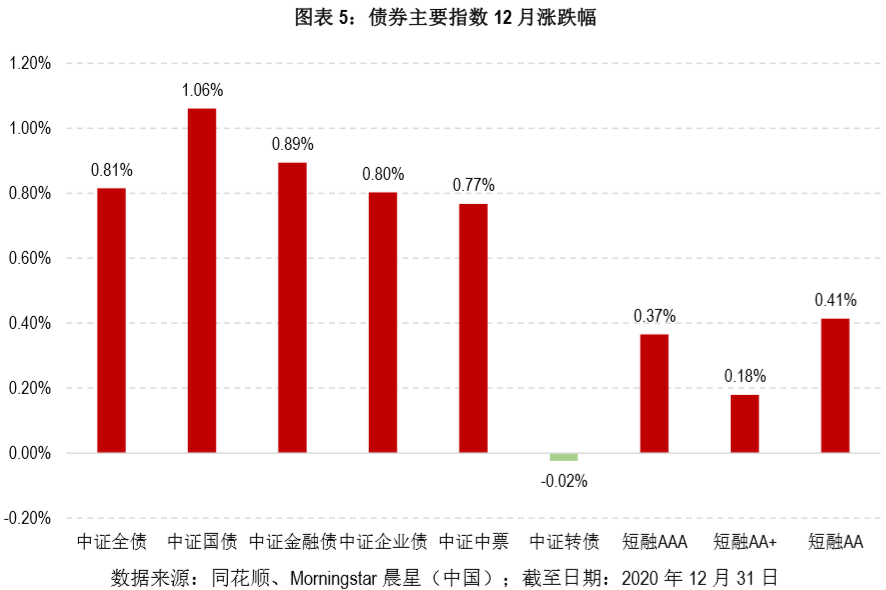
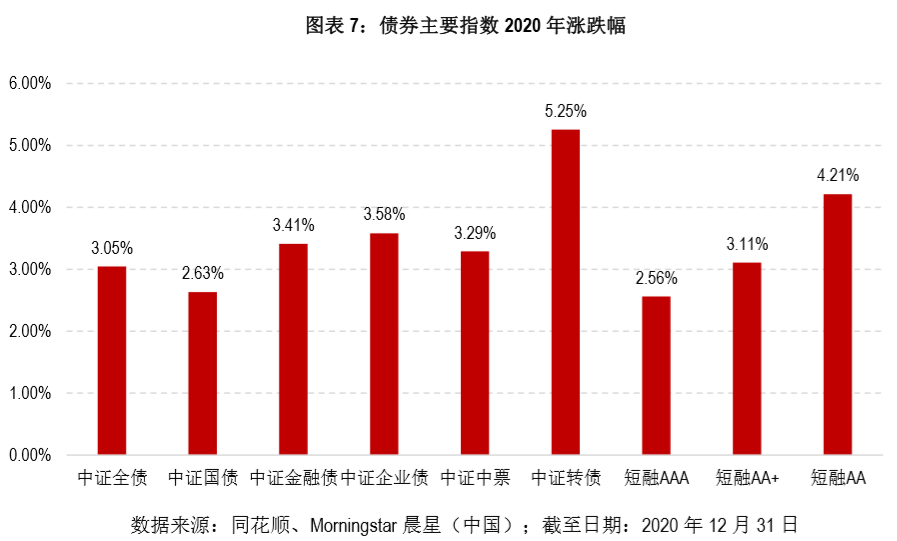
债券主要指数在12月普遍收涨,中证全债指数整体录得0.81%的月涨幅。在国债收益下行的推动下,中证国债指数在12月的表现最佳,累计上涨1.06%。信用债指数方面,中证企业债指数和中证中票指数在12月分别录涨0.8%和0.77%;短融AA、短融AAA和短融AA+分别录得0.41%、0.37%和0.18%的涨幅。中证转债指数在12月的表现相对较差,小幅下跌0.02%。
2020年,债市经历了由牛转熊的快速切换,整体波动加剧。央行在开年之际全面降准0.5%,推动10年期国债水平下行。为应对新冠疫情对市场的冲击,央行在2月和3月加大货币政策力度,市场对于宽松预期保持乐观,10年期国债收益率持续下行走势,并在4月8日跌破2.5%关口,创自2002年以来新低。但随着疫情得到有效的控制、经济在复工复产的推动下逐步复苏,货币政策开始出现边际收紧,债市自5月开始由牛转熊。进入三季度,在利率债供给压力增大、货币政策收紧、股债跷跷板等因素的影响下,利率收益走高。11月,永煤超预期的信用违约事件爆发,投资者对于地方国企还款意愿的担忧情绪上升,信用债市场情绪急转直下,利率债和转债也受流动性冲击遭到抛售,10年期国债利率随之也在11月19日升至3.3487%的年内高点。年末,在央行的流动性呵护下,银行间流动性充裕,利率走势再度回归下行通道。整体来看,1年、5年和10年期国债收益分别较年初小幅下行7.92bps、8.05bps和2.95bps至2.416%、2.9156%和3.1485%,几乎回归至年初水平。债券指数方面,受股市上涨的带动,中证转债指数在2020年的表现最为亮眼,全年录得5.25%的涨幅。短融AA、短融AA+和短融AAA在2020年分别上涨4.21%、3.11%和2.56%。中证企业债指数和中证中票指数在2020年分别录涨3.58%和3.29%,好于中证国债指数同期的2.63%。
二、开放式基金业绩点评:12月股债双收年内主动偏股型基金大幅跑赢指数
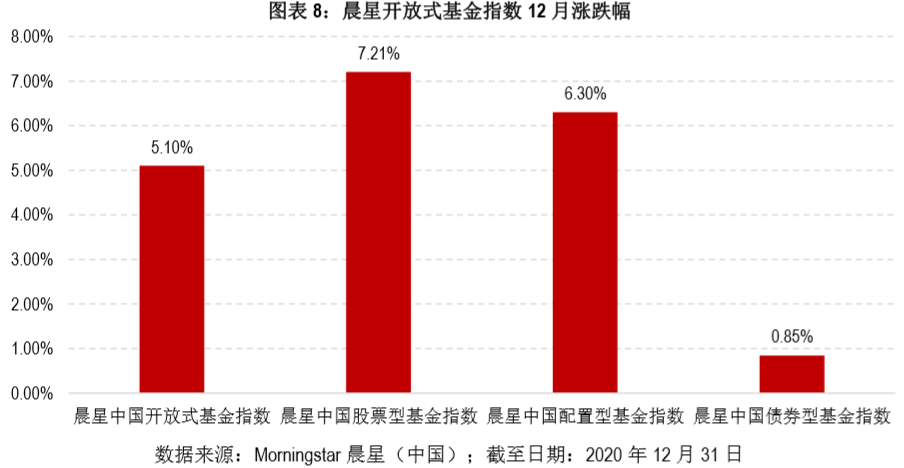
在12月股债双双走高行情下,公募基金整体表现出色,晨星开放式基金指数上涨5.1%。其中,晨星股票型基金指数和晨星配置型基金指数分别上涨7.21%和6.3%,超越沪深300指数同期的5.06%。晨星债券型基金指数录得0.85%的月涨幅,略好于中证全债指数的0.81%。
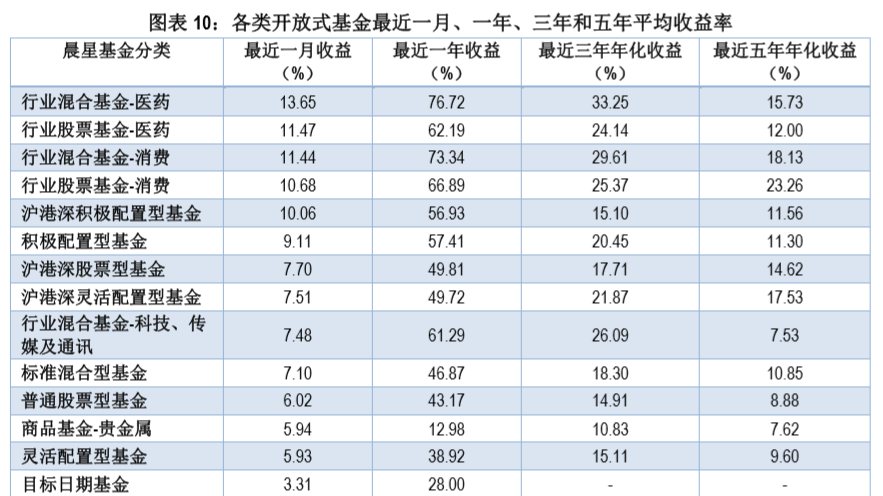
偏股型基金方面,剔除截至12月末成立时间未满6个月的次新基金,纳入统计的2710只普通股票型基金、沪港深股票型基金、行业股票基金- 医药、行业股票基金- 科技、传媒及通讯、行业股票基金- 金融地产、积极配置型基金、沪港深积极配置型基金、标准混合型基金、行业混合基金- 医药和行业混合基金- 科技、传媒及通讯中,有六成以上在12月战胜沪深300指数同期5.06%的涨幅,平均月净值涨幅达7.82%。具体从晨星基金分类来看,医药和消费行业基金是12月表现最为突出的基金类别,行业混合-医药和行业股票-医药两个类别在12月分别平均上涨13.65%和11.47%,整体表现均优于申万一级医药行业指数在当月9.52%的表现;行业混合-消费和行业股票-消费也分别以11.44%和10.68%的平均月涨幅在晨星基金分类中排名前列。沪港深积极配置型和积极配置型基金在12月的表现也较为突出,分别斩获了10.06%和9.11%的平均月涨幅,大幅跑赢沪深300指数和恒生指数5.06%和%的月收益率。从12月绩优偏股型基金的配置来看,多数排名靠前的基金在三季度末主要重仓持有新能源和光伏产业链股票,持仓相对集中的宁德时代、隆基股份和恩捷股份均在12月录得30%以上的股价涨幅。另一方面,在12月白酒板块强势上涨的带动下,跟踪白酒指数的基金在12月的净值表现也位居前列。上月表现突出的行业股票-金融地产基金受金融地产行业全月低迷表现的影响在12月平均下挫1.92%,为当月唯一收跌的基金类别;12月表现较差的偏股基金也多为投资于地产指数的被动基金。
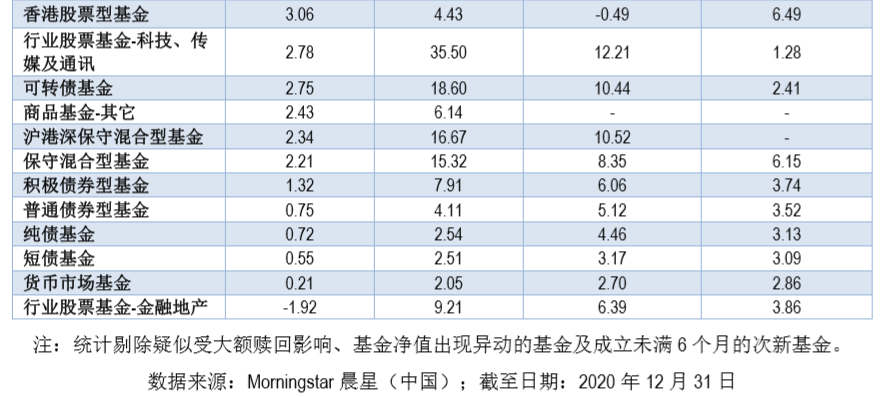
得益于债市回暖,所有固收基金类别均在12月录涨。剔除截至12月末成立时间未满6个月的次新基金,纳入统计的2359只积极债券型基金、普通债券型基金、纯债基金、短债基金及可转债基金中,有九成以上在12月录得正收益。其中,可转债基金在12月股市大幅上涨的带动下整体表现最为出色,平均录得2.75%的月净值涨幅。普通债券型基金、纯债基金和短债基金扭转了上月的跌势,在12月分别获得了0.72%、0.72%和0.55%的平均月净值涨幅。货币基金的七日年化收益在12月继续走高,半数以上货基的7日年化水平回到2.5%以上的水平,平均七日年化收益从11月末的2.4%升至12月末的2.69%。
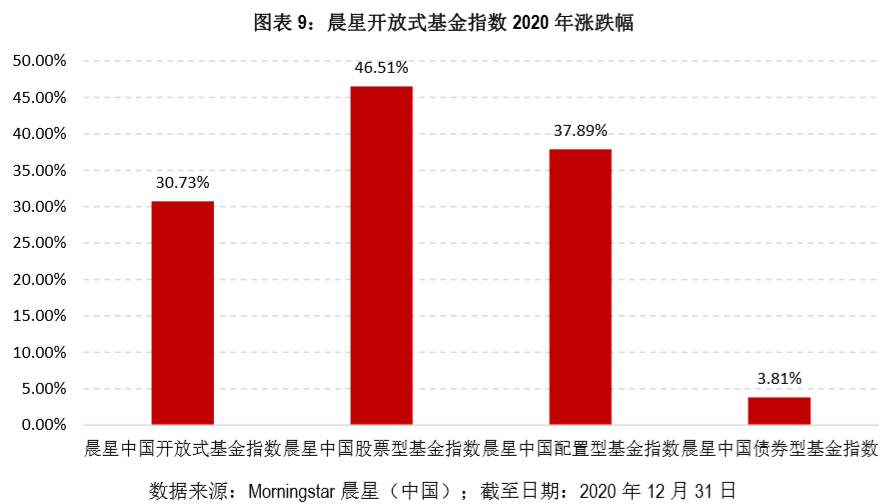
回望过去一年,公募基金整体表现优异,所有晨星基金类别均在2020年收涨。偏股型基金方面,晨星股票型基金指数和晨星配置型基金指数分别斩获46.51%和37.89%的年涨幅;剔除截至12月末成立时间未满6个月的次新基金,纳入统计的2349只普通股票型基金、沪港深股票型基金、行业股票基金- 医药、行业股票基金- 科技、传媒及通讯、行业股票基金- 金融地产、积极配置型基金、沪港深积极配置型基金、标准混合型基金、行业混合基金- 医药和行业混合基金- 科技、传媒及通讯以50.72%的平均年净值涨幅大幅战胜沪深300指数同期的27.21%%。
在2020年的结构性行情中,医药、消费和科技行业基金的表现最为突出。虽然医药板块自2020年下半年以来出现一定程度的调整,但医药行业基金仍是2020年业绩表现最好的基金类别,行业混合基金-医药和行业股票基金-医药全年分别上涨76.72%和62.19%;紧随其后的是消费行业基金,行业混合基金-消费和行业股票基金-消费在2020年分别录得73.34%和66.89%的年涨幅。科技行业基金在2020年亦有出色表现,以主动管理型基金为主的行业混合基金-科技、传媒及通讯基金全年平均上涨61.29%,但被动指数型产品居多的行业股票基金-科技、传媒及通讯基金在业绩表现上稍显逊色,仅录得35.5%的年涨幅。即便拉长时间维度来看,消费、医药和科技行业基金仍是过去三年和过去五年平均年化收益最高的基金品类。截至2020年末,行业混合基金-医药过去三年的平均年化收益达33.25%,是所有晨星类别中唯一一个三年年化收益超过30%的基金类别。行业股票基金- 医药、行业混合基金-消费、行业股票基金-消费以及行业混合基金-科技、传媒及通讯的三年年化收益水平也在所有晨星基金类别中位居前列,在过去三年均为投资者斩获了20%以上的年化收益。从过去五年的整体表现来看,行业股票基金-消费以23.26%的五年年化收益在所有晨星基金类别中位居第一;行业混合基金-消费和行业混合基金-医药整体的五年年化收益水平也在15%以上。
可投资于全市场的积极配置型基金在2020年的表现也可圈可点,净值平均上涨57.41%。除了重点布局医药、消费和科技的基金外,也有不少基金在2020年凭借着对光伏和新能源产业链机会的把握大放异彩。在2020年港股走弱的背景下,沪港深基金凭借着对A股较高的配置比例以及主动管理能力获取了优异业绩,沪港深积极配置型基金、沪港深股票型基金以及沪港深灵活配置型基金在2020年分别录涨56.93%、49.81%和49.72%。
尽管债市在2020年经历了大幅波动,固收类基金也整体收涨,晨星中国债券型基金指数上涨3.81%。纳入统计的2026只债券基金中,有九成以上在2020年录得正收益。其中,可转债基金和可投一定权益仓位的积极债券型基金在2020年表现最为亮眼,可转债基金以18.6%的平均年涨幅大幅战胜中证转债指数全年5.25%的涨幅;可投部分仓位于权益资产的积极债券型基金的净值也在2020年强势上涨7.91%。纯债基金和短债基金在2020年的整体表现相当,分别录得2.54%和2.51%的平均年净值涨幅。货币基金的平均7日年化收益在上半年一直处于下降通道,从2019年末平均2.73%的水平跌至5-6月接近1.5%的水平。但随着货币政策的边际收紧,资金利率抬升,货基整体的7日年化收益水平开始逐渐回升,在2020年末回升至2.5%左右的水平。
三、12月新基金发行市场回顾
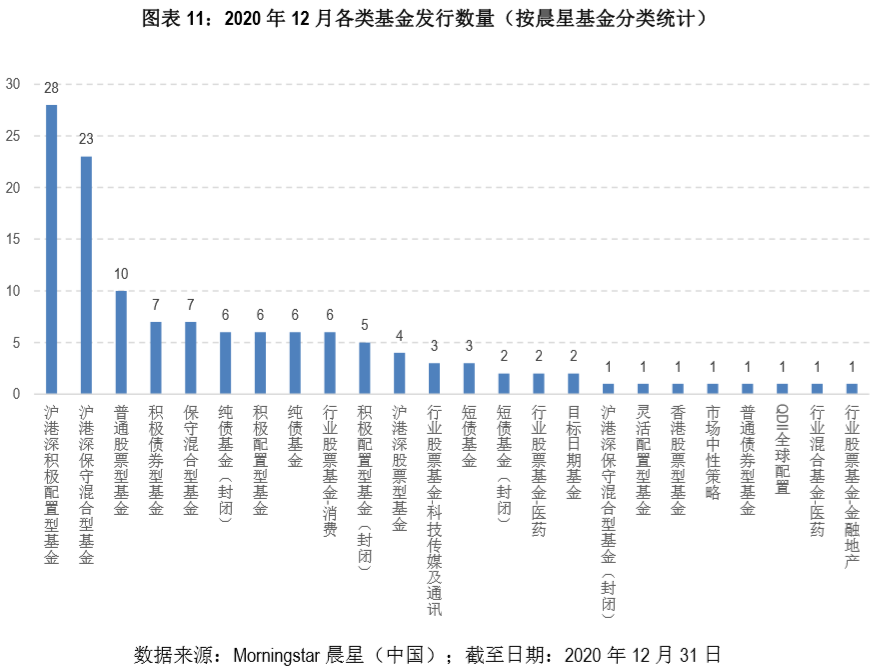
偏股型基金仍是12月新发市场的主力,在当月新发的128只基金(不同份额合并统计,下同)中,有近一半为股票仓位相对较高的沪港深积极配置型基金、沪港深股票型基金、普通股票型基金、积极配置型基金、行业股票和行业混合型基金。以保守混合型和积极债券型为主的“固收+”基金也是12月发行数量较多的品类,分别有31和7只。此外,随着2020年越来越多中国“新经济”企业回港上市,基金公司对沪港深类产品的布局意愿也相对较高,可以用不超过50%的股票资产投资于港股通标的沪港深基金几乎占据12月新发产品的半壁河山。
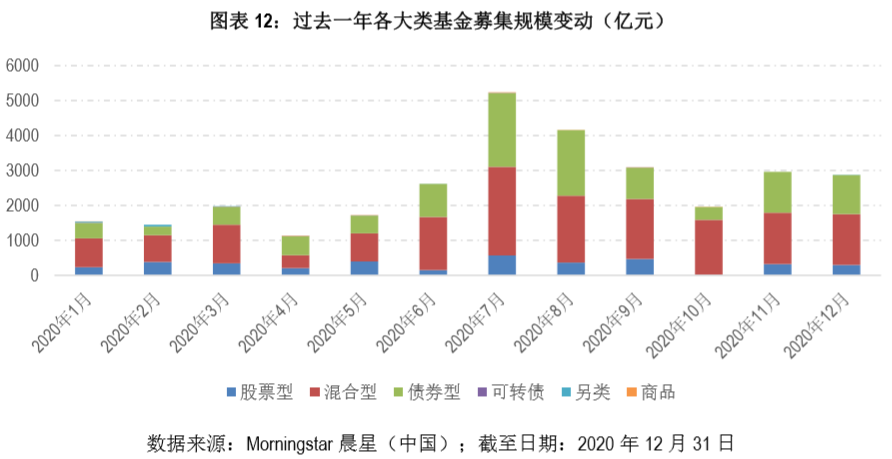
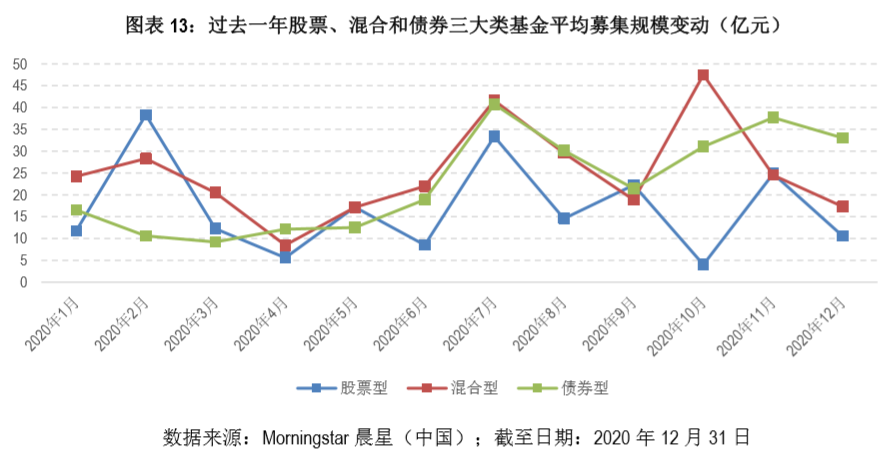
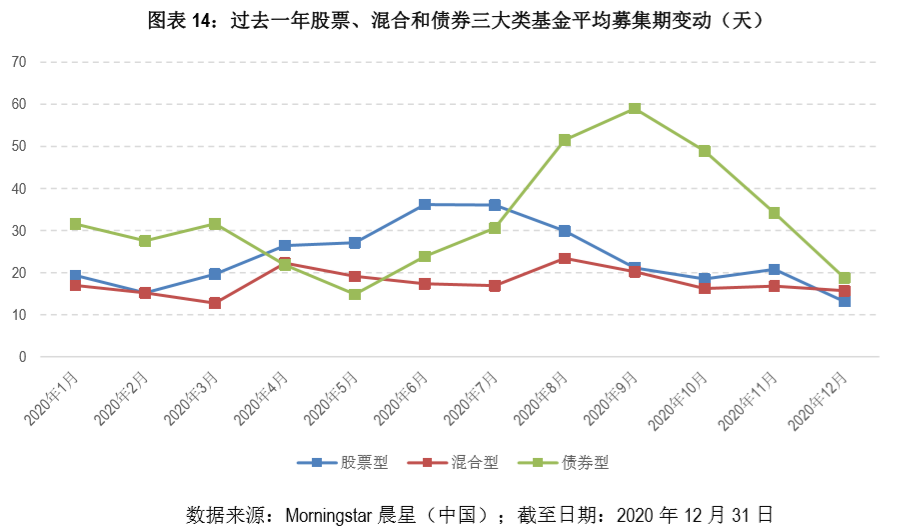
从新成立基金募集的整体情况来看,12月成立的147只基金合计募集了2874.67亿元,与11月的总募集规模相当。股票和混合型基金的平均募集规模分别为10.55亿和17.3亿,不及上月的24.82亿和24.5亿;债券型基金12月的平均募集规模为33.02亿,较前两月的变动不大。募集期方面,股票、混合和债券三大类新基金的平均募集期分别为13、15和18天,时间均较上月有所缩短。12月在发行当日结束募集的9只产品中,有6只为偏股型基金。
从单只基金的募集情况来看,12月募集规模排名前五的均为债券型基金,分别为华夏鼎清债券(106.42亿)、华安锦源0-7年金融债3个月定期开放债券(91.1亿)、中银中债1-5年期国开行债券指数(80亿)、国寿安保中债-3-5年政策性金融债指数(80亿)和永赢泰宁63个月定期开放债券(79.99亿)。但从这几只基金所披露的认购总户数来看,除积极债券型基金华夏鼎清债券外,其余四只纯债基金疑似为机构定制或拼单的机构版产品。首募规模在70亿的偏股型基金共有4只,包括三只沪港深基金招商产业精选股票(79.3亿)、嘉实价值长青混合(79.25亿)、景顺长城核心中景一年持有期混合(79.17亿),以及一只消费行业基金华安新兴消费混合(77.86亿)。
四、 业内要闻盘点
首批跨市场债券ETF上报 。据中国基金报报道,12月4日,博时基金、广发基金、汇添富基金、工银瑞信、华富基金等五家公司集体上报了债券ETF。这是自2019年中国证监会、中国人民银行联合发布《关于做好开放式债券指数证券投资基金创新试点工作的通知》拟推出跨市场债券ETF以来,首次有该类产品上报。跨市场债券ETF打通了原本割裂的银行间和交易所债券市场,市场容量和流动性都比过往单市场ETF会更好,有望成为更高效的跟踪全市场债券指数的投资工具。
证监会在12月对明年重点工作的部署时专门强调要促进居民储蓄向投资转化,继续大力发展权益类公募基金。自去年以来,公募基金赚钱效应越发凸显,也逐渐成为居民财富管理的主力军。在居民储蓄向投资转换的过程中,进一步加强投资者保护、增强投资者信心也是监管工作的重心;而公募基金而言,如何继续打磨自身投管能力,通过提升业绩、做好投教和产品研发等方式为投资者带来更好的体验,是进一步提升产品吸引力、促进行业长期有机发展的关键。
作者:Morningstar晨星(中国)研究中心 屈辰晨

免责声明
晨星(Morningstar)不保证信息的准确性、完整性和及时性,同时也不保证不会发生任何变更。此资料、数据、观点仅供参考,并不构成投资建议。在任何情况下,我公司不就本报告中的任何内容对任何投资行为做出任何形式的担保。本报告内容的版权归晨星资讯(深圳)有限公司所有,未获得书面授权许可,不得以任何形式复制或用于制作报告、文件等用途。