一、基础市场行情与市场动态回顾
(一)股票市场:行业风格分化行情延续
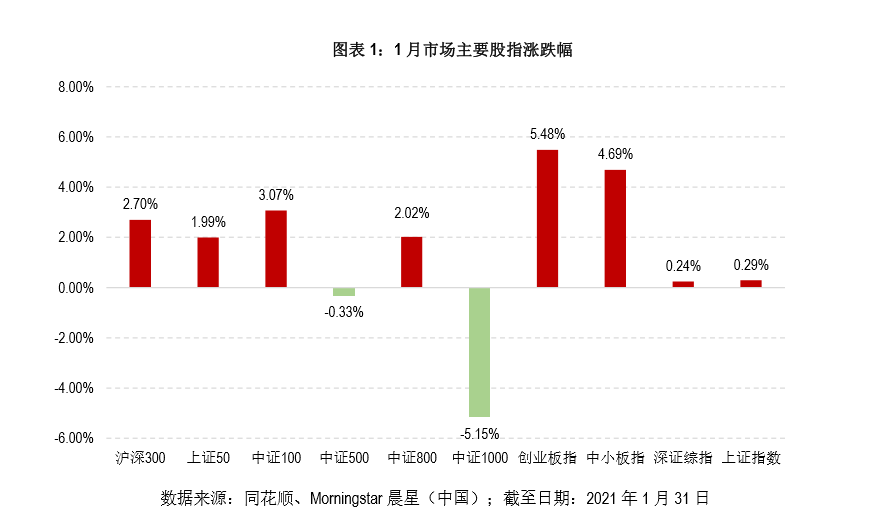
2021年开年以来市场情绪积极,A股在1月延续了上年的涨势,三大指数先扬后抑。A股在月初放量走升,沪指更是时隔五年在1月12日站上3600点。但随后,受月中央行量缩价升所带来的短端利率上行影响,市场原先的上涨节奏被打乱。前期涨势强劲的大盘白马股冲高回落,抱团行情有分化趋势。A股各指数在1月下旬震荡加剧,沪指在1月29日再度回到3500点下方。整体来看,创业板指和中小板指在1月的表现最为突出,分别录得5.48%和4.69%的涨幅。大小盘风格分化加剧,以大盘蓝筹为代表的沪深300指数和上证50指数分别上涨2.7%和1.99%,而代表中小盘股的中证500和中证1000指数则是在1月的分别录得0.33%和5.15%的跌幅。
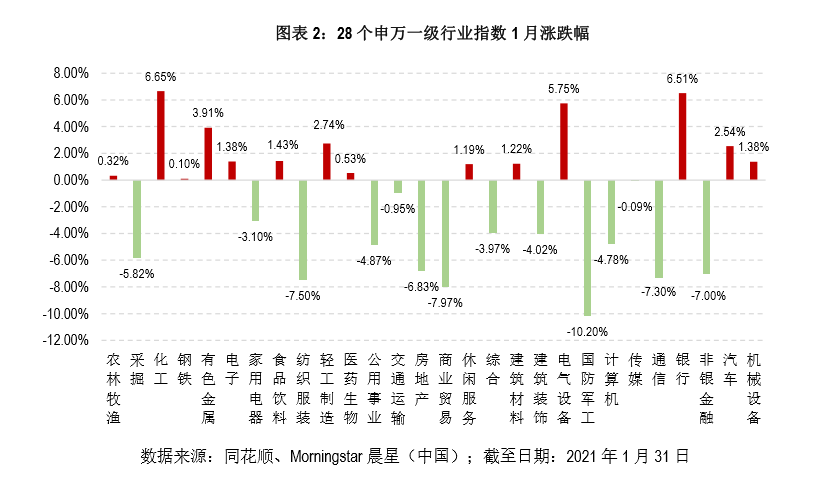
28个申万一级行业指数有半数在1月录涨,其中顺周期的表现相对活跃,化工和银行板块的涨幅靠前。受行业整体业绩改善、估值等因素的带动,化工板块在1月的表现不俗,以6.65%的涨幅高居28个申万一级行业指数首位。近期部分银行年报业绩表现超预期,叠加低估值因素,银行板块再度获得资金青睐,在1月上涨6.51%。此外,在新能源汽车行业景气度上行的支撑下,电气设备板块录得超5%的月涨幅。另一方面,受市场流动性预期变动的影响,国防军工板块大幅杀跌,在1月累计下跌10.2%,领跌28个申万一级行业指数。上月表现较差的商业贸易、纺织服装、通信和非银金融板块在1月继续跑输沪深300指数,在1月的月跌幅均超过7%,位居跌幅榜前列。
(二)债券市场:资金面紧张国债利率上行
1月债市走势震荡,国债利率整体上行。央行虽在2021年开年首周回收了大部分跨年流动性,但在月中一度加大净投放力度,1月上旬市场资金面短暂企稳,国债利率小幅下行。进入月中,央行公开市场的一系列“缩量”操作以及央行货币政策委员会委员马骏在月末的表态引发市场对货币政策转向的担忧,国债利率出现显著上行,其中与资金关系紧密的中短端利率出现的调整幅度较大。1年期、5年期和10年期国债收益率分别较上月上行20.6bps、4.94bps和3.57bps至2.6799%、3.0006%和3.1786%。信用债收益率在1月也整体呈上行走势,中债企业债1年期AAA级和AA级分别上行8.11bps和4.09bps,10年期AAA级和AA级分别上行3.73bps和0.73bps。信用利差方面,短端利差的变化幅度相对较大,AAA级和AA级短端利差分别较上月收窄12.49bps和16.51bps;AAA级长端利差则是较上月小幅放宽0.16bps,AA级长端利差较上月收窄2.84bps。
经过12月的持续宽松后,资金在1月开始逐渐收紧。1月的央行公开市场操作偏缩量对冲,月内共有逆回购到期12450亿元,3000亿元MLF和2405亿元TMLF回笼,央行同期缩量续作MLF 5000亿元、投放10690亿元逆回购,全月净回笼2165亿元。在央行流动性投放“变奏”的背景下,资金成本持续攀升。质押式回购利率R001和R007分别较上月上行513.35bps和179.87bps至6.5883%和4.393%;隔夜和7日SHIBOR分别较上月上行218.9bps和69bps至3.282%和3.071%。
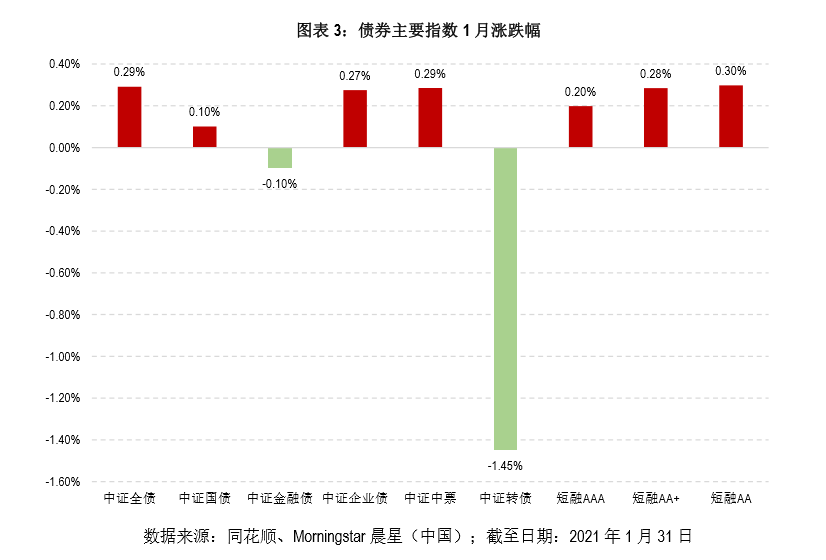
债券主要指数在1月整体录涨,中证全债指数累计上涨0.29%。受国债收益率上行影响,中证国债指数在1月的表现整体偏弱,仅录得0.1%的月涨幅。信用债指数的表现整体好于国债指数,中证企业债指数、中证中票、短融AA+和短融AA均录得0.25%以上的月涨幅。在1月中股债双双回调的影响下,可转债成为1月表现最差的品类,中证转债指数在1月收跌1.45%。
二、 开放式基金业绩点评:股债回调六成偏股型基金跑赢大盘
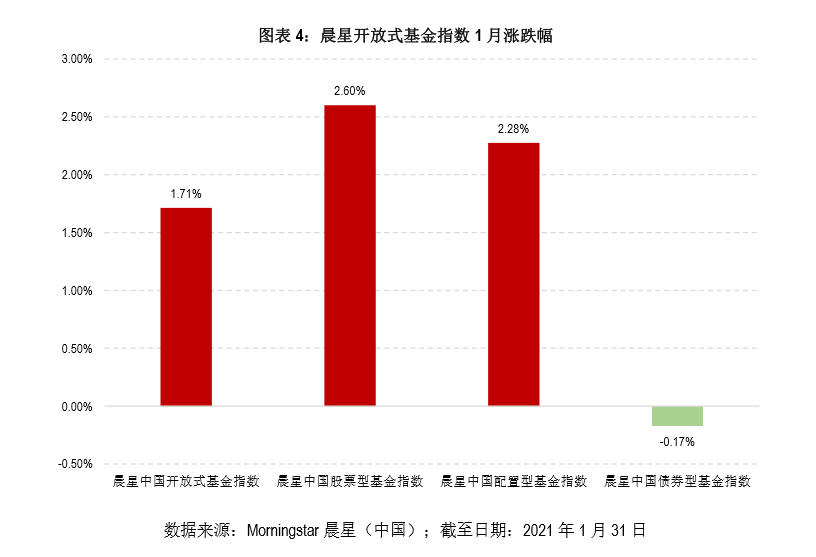
央行流动性投放减弱使得股市和债市在1月双双调整,公募基金整体的赚钱效应较上月也大打折扣。晨星开放式基金指数在1月上涨1.71%,其中,晨星股票型基金指数和晨星配置型基金指数分别上涨2.6%和2.28%,落后于沪深300指数同期的2.7%;晨星债券型基金指数则是录得0.17%的跌幅,不敌中证全债指数当月0.29%的涨幅。
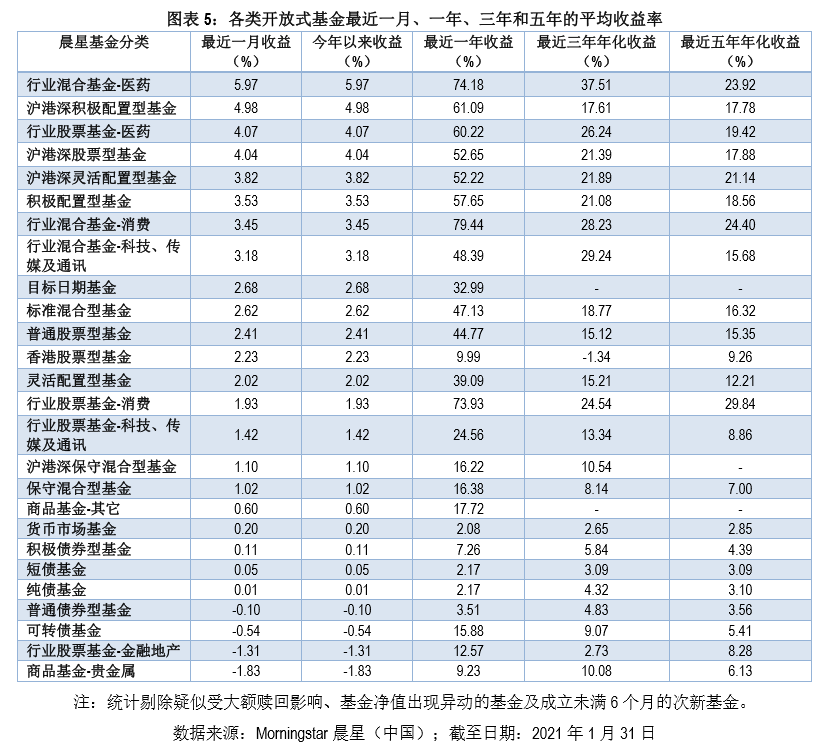
偏股型基金方面,剔除截至1月末成立时间未满6个月的次新基金,纳入统计的2804只普通股票型基金、沪港深股票型基金、行业股票基金- 医药、行业股票基金- 科技、传媒及通讯、行业股票基金- 金融地产、积极配置型基金、沪港深积极配置型基金、标准混合型基金、行业混合基金- 医药和行业混合基金- 科技、传媒及通讯中,有六成基金跑赢沪深300指数同期的2.7%,平均月净值涨幅达3.2%。具体从晨星基金分类来看,医药行业基金是1月表现最为突出的基金类别,行业混合-医药和行业股票-医药两个类别在1月分别平均上涨5.97%和4.07%,大幅跑赢申万一级医药生物行业指数同期的0.53%。此外,港股在1月的表现好于A股,恒生指数和恒生中国企业指数分别上涨3.87%和4.38%。在此带动下,沪港深基金的整体表现好于纯A股基金,沪港深积极配置型基金和沪港深股票型基金在1月分别平均上涨4.98%和4.04%,好于积极配置型基金和普通股票型基金同期的3.53%和2.41%。从绩优偏股型基金的持仓来看,多数1月净值涨幅排名靠前的基金在2019年末对医药、新能源和化工板块的配置比例较大,这些基金持仓相对集中的隆基股份、英科医疗、亿纬锂能、药明康德、阳光电源等个股在1月获得15%以上的股价涨幅。另一方面,行业股票-消费和行业股票-科技、传媒及通讯在1月的整体表现偏弱,分别录得1.93%和1.43%的平均净值涨幅。这两个基金类别主要由行业指数基金组成,行业股票-消费类别中跟踪家电和白酒指数的基金因基础市场调整承压录跌,而行业股票-科技、传媒及通讯基金则是有大多数跟踪半导体和通信技术指数的基金在1月翻绿。另外,受房地产和非银金融行业1月低迷表现的拖累,行业股票-金融地产基金在1月平均下跌1.31%,是1月唯一收跌的偏股型基金类别。
受债市调整影响,剔除截至1月末成立时间未满6个月的次新基金,纳入统计的2394只积极债券型基金、普通债券型基金、纯债基金、短债基金及可转债基金中,仅有五成在1月收涨。其中,积极债券型基金的整体表现最好,整体录得0.1%的涨幅。不过,积极债券型基金之间的业绩分化明显,部分基金凭借着较高的权益资产配比以及在医药、电气设备以及食品饮料板块内出色的选股能力,在1月获得了1%以上的净值涨幅,但也有基金因权益仓位较低且选股选券效果不理想,出现了2%以上的月净值跌幅。债性相对较纯的纯债基金和短债基金在1月的表现泛善可陈,分别在1月微幅录涨0.01%和0.05%。普通债券型基金和可转债基金则分别录得0.1%和0.54%的月净值跌幅,在所有固收类基金中表现垫底。货币基金的七日年化收益在1月出现小幅回落,不过仍有半数以上货基的7日年化水平在2.5%以上。总体来看,货基七日年化收益的均值和中位数分别为2.52%和2.53%,较2020年12月末的2.68%和2.73%有所降低。
本文作者:Morningstar 晨星(中国) 屈辰晨

免责声明
本报告的内容及观点仅供参考,本公司不保证信息的准确性、完整性和及时性,同时也不保证本公司做出的任何建议或评论不会发生任何变更。过往业绩不代表将来业绩。基金评价结果并不是对未来表现的预测,也不应视作投资基金的建议。市场有风险,投资须谨慎。投资者应当认真阅读基金合同、招募说明书、产品资料概要等文件,自主做出投资决策,自行承担投资风险。在任何情况下,本公司不就本报告中的任何内容对任何投资行为做出任何形式的担保,也不对任何人使用本报告内容而引致的任何损失承担责任。本报告内容的版权归晨星资讯(深圳)有限公司所有。