美国总统竞选结果逐步明朗以及疫苗利好消息公布,共同拉动全球风险资产上涨
11月份,备受关注的美国总统大选结果出炉,支持环境保护、新能源、主张和盟友加强协作的民主党候选人拜登最终当选美国下任总统。在竞选结果逐渐明朗后,拜登计划任命上一次金融危机期间支持大规模财政刺激计划的前美联储主席耶伦为候选财政部部长,市场对于换届后短期内政府出台新一轮财政刺激法案的预期强烈。当地时间11月9日,美国企业辉瑞制药宣布与德国生物科技公司BioNTech共同开发的新冠mRNA疫苗能有效阻止90%的新冠病毒感染,该利好消息的公布使得全球经济复苏预期进一步加强。另外,欧美疫情均再度恶化的背景下,欧美企业活动表现出分化,欧洲主要经济体采取新一轮的社交管控措施,企业活动特别是服务业企业活动受到较大的冲击,经济再度陷入衰退中;美国虽然第三次疫情愈发严重,日新增确诊人数达到了创纪录的20万,但是没有改变美国企业活动的强劲表现,而且疫苗利好消息对信心的提振作用非常大。从数据上看,11月份美国制造业和服务业均超预期,美国11月Markit制造业PMI终值录得56.7,高于预期值53和前值53.4,创2014年9月以来新高;Markit服务业PMI初值为57.7,高于预期值55.3和前值56.9。欧元区11月制造业和服务业均呈现下滑态势,11月制造业PMI从10月份的54.8下滑至53.6,服务业PMI从10月份的46.9降低至41.3。中国方面,11月制造业PMI环比上升0.7个百分点至52.1%,生产指数和新订单指数边际均有所抬高,分别达到54.7%和53.9%的年内新高,显示供需两端保持良好的修复态势,内外需求的加快修复对供给形成正向拉动。
随着美国大选尘埃落定以及疫苗利好消息的公布,全球主要市场股市全部上涨。美国三大股票指数11月份全部大幅上涨,标普500指数、纳斯达克综指和纳斯达克100指数分别上涨10.75%、11.80%和11.00%。但美股走势呈现一定的分化,周期股走势较为亮眼,科技股则相对较为疲软。从11个GICS行业板块的表现来看,11月份能源板块表现突出,涨幅达28.37%;其次为金融、工业,涨幅均超过15%;而前期表现较好的信息技术、医疗保健、可选消费和必需消费11月份涨幅均在15%以内。欧洲股市11月份也均出现大幅上涨,德国DAX、法国CAC40、富时100指数分别上涨15.01%、20.12%、12.35%。新兴市场股市虽然相对发达市场表现稍弱,但也有不俗表现,韩国综指、台湾加权、印度Sensex30、恒生指数11月份分别上涨14.30%、9.38%、11.45%;中国股市则表现相对疲软,上证指数和深证成指分别上涨5.19%和3.28%。
债市方面,11月份,受疫苗利好消息公布、新冠疫情反弹、美国总统选举的共同影响,美国国债收益率大幅波动。首先受疫苗实验结果向好的刺激,令10年期美国国债收益率一度上升至3月中以来的高位0.975%,但其后受美国日新增确诊人数创新高以及美国财长努钦让美联储在12月31日结束疫情紧急贷款计划的消息影响,纵使美国总统选举结果明朗化,10年期美债收益率也有所回落。但从整个11月来看,美国国债收益率曲线变化不大,其中美国1年期国债收益率下行2BP至0.11%,5年期国债收益率下行2BP至0.36%;10年期收益率下行4BP至0.84%;10年期和1年期国债期限利差为73BP,相对9月份收窄4BP。随着欧洲疫情出现缓解迹象并将逐步解除封锁,欧洲主要国家国债收益率则有所上行,英国、法国、德国10年期国债收益率分别上行10BP、1BP、4BP至0.37%、-0.34%和-0.59%。日本10年期国债收益率则下行1BP至0.034%。
黄金方面,随着新冠疫苗利好消息公布,市场重燃乐观情绪,金价受到打压。随后美国总务管理局称拜登的过渡进程可以正式开始,美国大选结果不确定性降低也进一步对金价构成打击。截止2020年11月30日,伦敦现货黄金价格收报于1775.3美元/盎司,较10月底下跌5.76%。上海黄金现货AU99.99较10月底也下跌了6.68%。
原油需求端方面,因全球疫苗进展良好,且美国经济刺激法案推出有望,参议院和众议院已达成2021年支出共识,且耶伦将就任财长,均对改善美国需求预期有所帮助;供给端方面,OPEC自11月初开始不断释放延长减产信息,需求和供给均对油价的持续反弹提供了助力,最终布伦特原油价格收报于47.65美元/桶,较10月底大幅上涨25.86%。
QDII基金整体平均收益率达5.12%
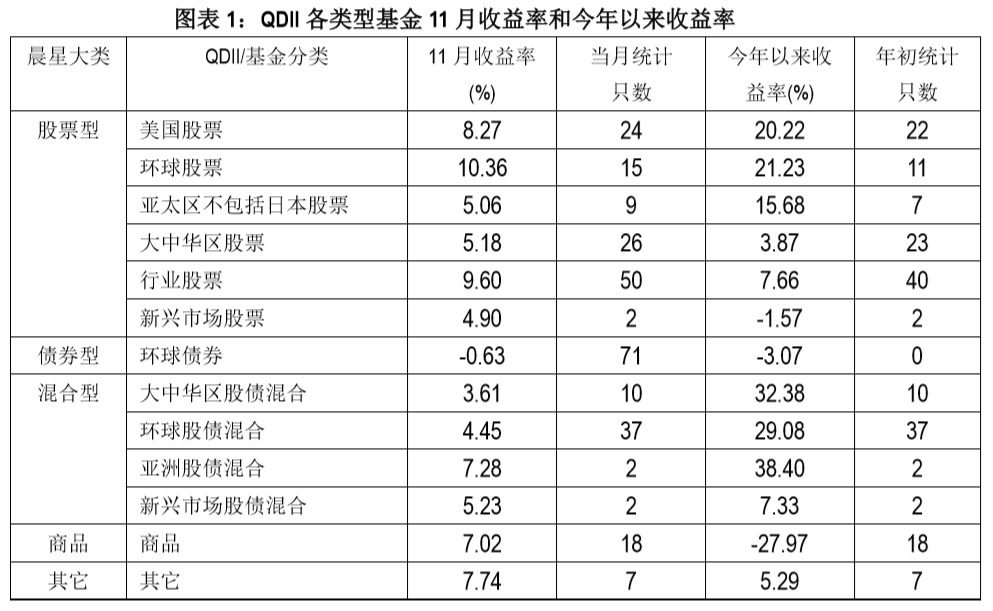
11月份QDII基金多数上涨,295个QDII基金份额有215个份额净值出现上涨,整体平均涨幅为5.12%。受各类资产表现的影响,QDII基金各类型多数上涨,其中环球股票型基金业绩表现突出,11月份平均涨幅为10.36%;其次为行业股票和美国股票,11月份平均涨幅均超过8%;但受人民币升值的影响,环球债券11月份平均录得负收益。
从偏股型各类基金来看,受全球主要市场股市全部上涨的影响,偏股型各类型基金全部获得正收益,环球股票拔得头筹,11月份平均净值上涨10.36%,该类型目前包括14只基金的17个份额,且多为主动管理型基金,其中主要投资法国、德国、英国等欧洲市场的基金业绩表现靠前,主要投资香港和美国市场的基金表现相对靠后;另外,由于阿里巴巴受蚂蚁集团暂缓上市的影响股价逆市大幅下跌,重仓阿里巴巴的基金业绩均受较大影响,业绩表现相对落后。行业股票基金整体业绩表现也相对出色,11月份平均净值涨幅为9.6%,该类型中跟踪石油指数的基金业绩表现大幅领先,涨幅均超过20%;而跟踪互联网指数的基金业绩表现较差,有部分基金甚至获得负收益。
债券型基金方面,最近在岸市场的违约事件打击离岸市场气氛,令部份投资级债受压。MarkitiBoxx中资美元高收益债指数跑赢投资级债。值得注意的是,高收益债总回报指数上升主要由中资高收益地产美元债上涨所带动。从单只基金来看,组合整体超配高收益级债券特别是高收益地产美元债的基金业绩表现靠前,而超配投资级债券的基金业绩表现相对落后。另外,11月份人民币相对美元升值1.73%,较大程度上拖累了该类型基金的业绩表现,使得该类型基金11月份整体平均获得0.63%的负收益。
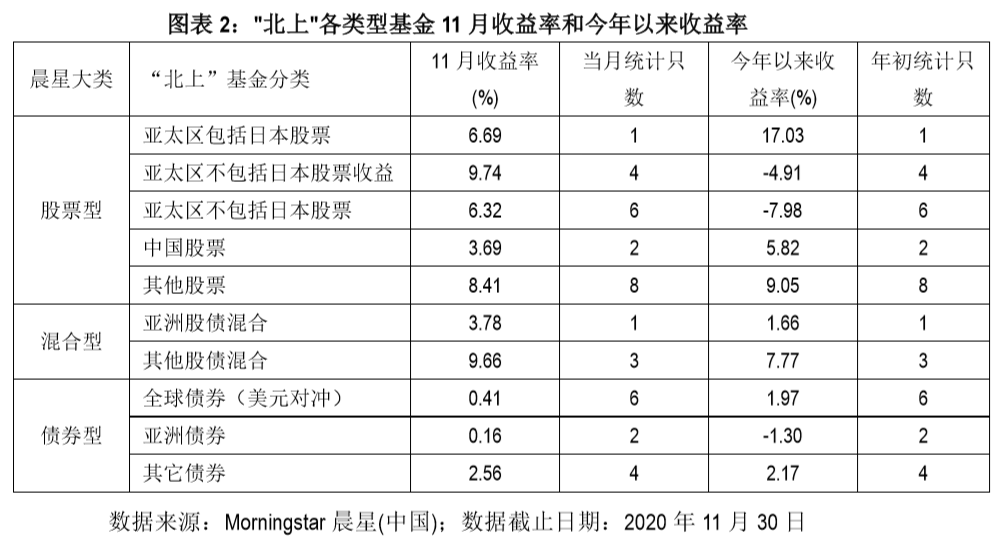
“北上”基金方面,11月份38个基金份额有34个基金份额净值上涨,整体平均录得5.41%的正收益。所有类型基金全部获得正收益,其中亚太区不包括日本股票和其他股票基金表现相对靠前,11月份平均净值涨幅分别为9.74%和8.41%;而环球债券(美元对冲)、亚洲债券基金业绩则表现相对落后,整体平均净值涨幅分别为0.41%和0.16%。
本文作者:Morningstar 晨星(中国)研究中心 代景霞

免责声明
晨星(Morningstar)不保证信息的准确性、完整性和及时性,同时也不保证不会发生任何变更。此资料、数据、观点仅供参考,并不构成投资建议。在任何情况下,我公司不就本报告中的任何内容对任何投资行为做出任何形式的担保。本报告内容的版权归晨星资讯(深圳)有限公司所有,未获得书面授权许可,不得以任何形式复制或用于制作报告、文件等用途。