全球疫情持续升级,但对经济冲击尚未明显显现
海外疫情反复超预期,欧洲各国第二波疫情仍未见缓和,法国尤为显著;美国第三轮疫情仍在发酵,每日新增确诊病例已经超过第二波的高点;其他主要国家则相对可控。但在美国疫情常态化的背景下,新一轮疫情对美国经济尚未产生冲击。美国10月Markit制造业PMI终值录得53.4,预期为53.4,前值为53.2,为2019年1月以来新高;Markit服务业PMI初值为56,预期为54.6,前值为54.6。受二次疫情冲击,欧元区制造业表现则相对稳健,但服务业进一步萎缩,高频数据也显示欧洲各国餐厅就餐、出行指数、计划航班数量进一步下滑。欧元区10月制造业PMI终值54.8,预期54.4,前值54.4;服务业PMI初值46.2,预期47,前值48。中国最新PMI数据依旧亮眼,10月官方制造业PMI为51.4,虽然受节假日较多导致该值较前值回落0.1个百分点,但高于预期值51,而且自3月份以来连续位于临界点以上;非制造业PMI 由前值 55.9升至56.2,高于预期值56,表明国内经济复苏势头持续向好。但欧美这波新冠疫情爆发势头较为迅猛,目前仍在攀升,德国、英国和法国等主要欧洲国家重新出台封锁措施,这令全球经济增长疑虑再现,中国经济也面临不确定性。
10月份由于欧美疫情再度恶化叠加美国新一轮财政刺激暂时未能落地,导致全球市场风险偏好有所降低,全球股市多数回调。美国三大股票指数10月份全部下跌,标普500指数、纳斯达克综指和纳斯达克100指数分别下跌2.77%、2.29%和3.20%。从11个GICS行业板块的表现来看,10月份公用事业继续表现靠前,逆市上涨3.47%;10月份表现较好的还有通讯业务行业,整体上涨2.43%;前期表现较好的医疗保健和必需消费10月份跌幅则相对较大,均超过3%。欧洲股市也均出现下跌,德国DAX、法国CAC40、富时100指数分别下跌9.44%、4.36%、4.92%。新兴市场方面,除韩国综指下跌2.61%以外,其他市场也均出现上涨,台湾加权、印度Sensex30、恒生指数10月份分别上涨0.25%、4.06%、2.76%;中国股市“十一”长假后也出现回暖,上证指数和深证成指分别上涨0.20%和2.55%。
债市方面,10月份由于美国公布的9月核心PCE物价指数高于前值,最新民调显示民主党总统候选人拜登赢得大选的概率较大,且市场预期出现民主党“蓝色浪潮”的可能性进一步增加,受此影响,10月份美国国债收益率震荡上行,其中美国1年期国债收益率上行1BP至0.13%,5年期国债收益率上行10BP至0.38%;10年期收益率则上行19BP至0.88%;10年期和1年期国债期限利差为75BP,相对9月份走阔18BP。欧洲方面,由于欧美疫情持续恶化,市场预期欧央行可能将在12月加码刺激措施,受此影响,欧洲主要国家国债收益率继续下行,英国、法国、德国10年期国债收益率分别下行1BP、11BP、7BP至0.27%、-0.35%和-0.63%。日本10年期国债收益率则上行1BP至0.041%。
黄金方面,经济有序恢复和美元触底反弹,整体使得黄金呈现调整的态势,但10月份疫情再度恶化叠加美国新一轮财政刺激暂时未能落地、英国强行脱欧、中东地缘政治、美国大选及内乱、中美关系走向等因素,使得黄金低位支撑相对较强。截止2020年10月31日,伦敦现货黄金价格收报
伦敦现货黄金价格收报于1883.9美元/盎司,较9月底下跌0.14%。上海黄金现货AU99.99较9月底也下跌了1.43%。
原油方面,一方面由于全球疫情加重,市场担忧经济活力受限而对原油的需求形成压制;另一方面因季节性淡季和利比亚原油产量超预期增加,最终布伦特原油价格收报于37.86美元/桶,较9月底下跌10.11%。
QDII基金各类型多数下跌
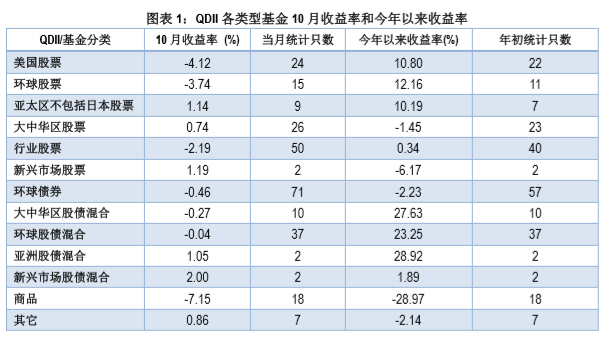
10月份QDII基金多数下跌,294个QDII基金份额中仅有95个份额净值出现上涨,整体平均跌幅为1.33%。受各类资产表现的影响,QDII基金各类型多数下跌,其中全球新兴市场股债混合基金业绩表现突出,10月份平均涨幅为2%;其次为新兴市场股票、亚太区不包括日本股票、亚洲股债混喝、大中华区股票,10月份平均获得正收益;商品基金则表现垫底,10月份平均跌幅较大,为7.15%。
从偏股型各类基金来看,受各个股票市场表现的影响,全球新兴市场股债混合拔得头筹,10月份平均净值上涨2%,该类型目前仅包括2只基金,虽然这2只基金在区域配置上均较多的配置了表现相对较差的美国和韩国市场,但凭借较好的选股在10月份均获得正收益。美国股票型基金则表现垫底,10月份平均净值跌幅为4.12%,该类型目前共包括15只基金的24个份额,而且基本均为指数基金,主要跟踪标普500指数和纳斯达克100指数,受指数表现的影响,10月份跟踪标普500指数的基金相对抗跌,跟踪纳斯达克100指数的基金跌幅相对较大。
债券型基金方面,随着美债收益率曲线整体上行以及长短端利差扩大,中资美元债市场持续9月份以来的回调,而且投资级表现弱于高收益级。从单只基金来看,组合整体超配高收益级债券的基金业绩表现相对抗跌。另外,10月份人民币相对美元升值0.21%,一定程度上也拖累了该类型基金业绩表现。
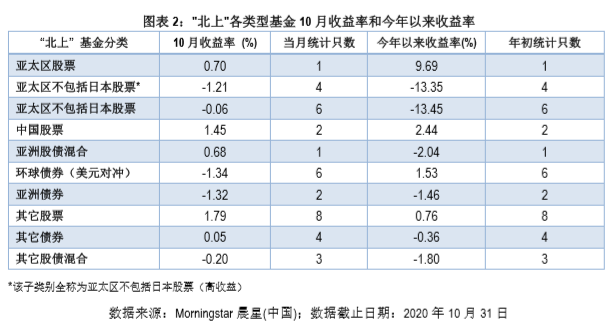
“北上”基金方面,10月份38个基金份额有16个基金份额净值上涨,整体平均录得0.07%的正收益。其中其他股票和中国股票基金表现相对靠前,10月份平均净值涨幅分别为1.79%和1.45%;而环球债券(美元对冲)、亚洲债券基金业绩则表现落后,整体平均净值跌幅分别为1.34%和1.32%。
本文作者:Morningstar 晨星(中国) 代景霞

免责声明
晨星(Morningstar)不保证信息的准确性、完整性和及时性,同时也不保证不会发生任何变更。此资料、数据、观点仅供参考,并不构成投资建议。在任何情况下,我公司不就本报告中的任何内容对任何投资行为做出任何形式的担保。本报告内容的版权归晨星资讯(深圳)有限公司所有,未获得书面授权许可,不得以任何形式复制或用于制作报告、文件等用途。