一、基础市场行情与市场动态回顾
(一)股票市场:主要股指整体表现平平 行业个股表现分化
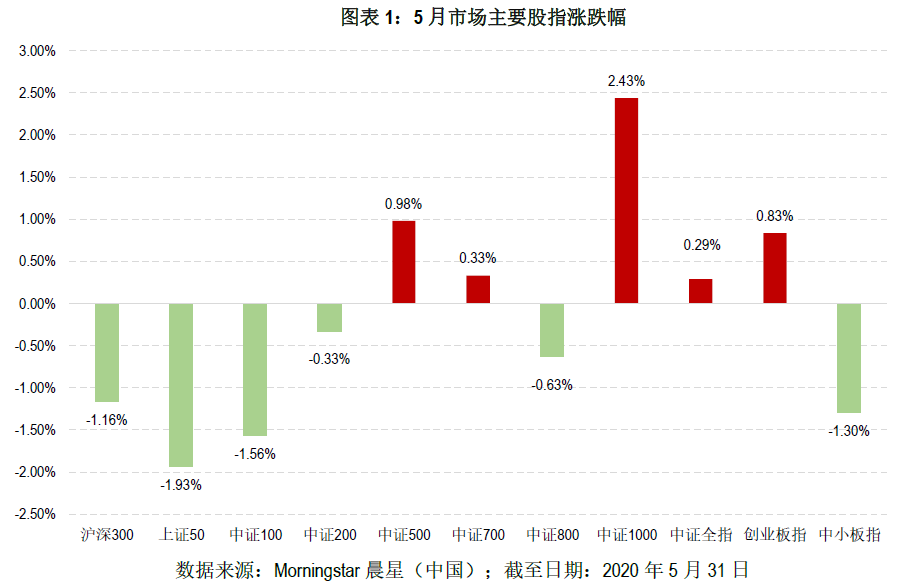
5月,A股逐步完成探底,并开始出现回升。在全球资金配置重启、基本面逐步恢复、流动性充裕等因素的共振下,A股在5月中上旬走出慢涨行情。但临近月末,受国内政策面、中美围绕高科技领域的博弈升级的影响,市场再现调整。5月21日,延迟多时的全国两会正式召开,政府工作报告延续了加强逆周期调节的政策基调,将财政政策放在了比货币政策更主要的位置,首次未设GDP增长目标。虽然市场此前对此已有预期,但真正落地对短期信心仍造成了一定冲击,再叠加5月中旬以来的中美大国博弈持续发酵,令市场情绪进一步降温。总体来看,主要股指在5月的表现平淡,以沪深300、上证50为代表的大盘指数虽在5月翻绿,但跌幅均在2%以内。中证1000、中证500和创业板指在5月则是小幅录涨,分别上涨2.43%、0.98%和0.83%。
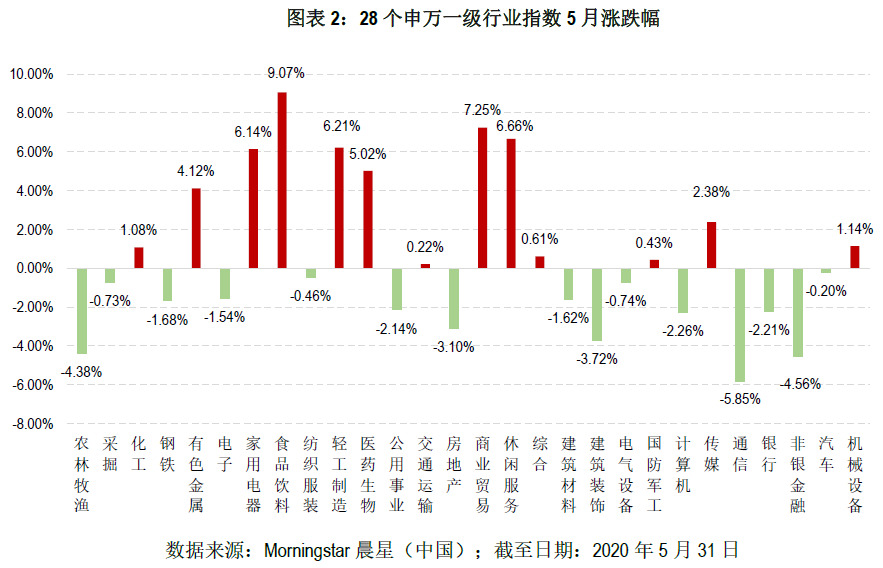
行业板块方面,28个申万一级行业指数涨跌互现。大消费板块的整体表现强劲,食品饮料、商业贸易、休闲服务和家用电器板块都录得5个点以上的涨幅。其中,食品饮料是5月表现最好的板块,在5月上涨9.07%。在当前的结构性行情下,消费依旧是市场中最热的投资主题,龙头消费股因业绩稳定性及品牌价值继续受到多路资金的追捧。在北上资金持续买入的加持下,消费白马股在5月异军突起,包括五粮液、青岛啤酒等消费个股股价创出历史新高。相比之下,通信、非银金融以及农林牧渔板块在5月的表现相对较弱,分别下跌5.85%、4.56%和4.38%。虽然两会期间释放了大量加强建设以5G为代表的新基建的政策信号,但美国对国内科技企业的施压政策继续加码对通信板块的投资信心造成了一定程度的搅扰。非银金融板块的基本面整体未出现较大变化,5月的下跌主要还是受到市场风险偏好的影响。此外,随着生猪供给端的恢复、调运的逐步通畅以及各地陆续加大储备肉投放,猪价环比下降,农林牧渔板块在5月也出现较大回调。
(二)债券市场:债市调整国债收益率全线上行
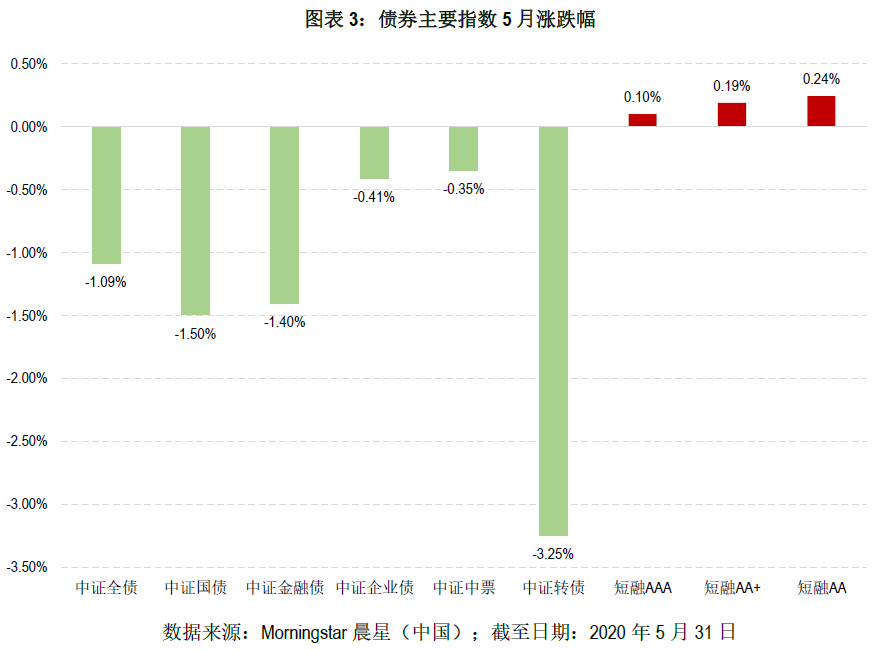
债市在5月结束了此前的震荡走高的行情,出现大幅调整,国债1年期、5年期和10年期收益率在5月分别上行45.45bps、43.55bps和16.73bps。此轮调整一方面是对前期市场对流动性、降息、降准预期过高的修正,另一方面也一定程度受到了利率债供给增加的影响。5月下旬两会召开,定调货币政策延续宽松基调,并首次在政府工作报告中提出降准、降息继续推进。虽消息面整体利好债市,但因为前期市场对政策宽松预期已较为充分,市场反应较为平淡。信用债利率在5月随利率债上行,但因调整幅度小于利率债,信用利差出现回落。AAA级长、短端利差分别较上期收窄8.49bps和20.13bps,AA级长、短端利差分别收窄9.49bps和30.13bps。
受企业缴税缴款、政府债券发行供给放量等因素的影响,5月资金面趋紧,隔夜和7天资金利率全线上行。银行间债券回购利率方面,隔夜和7天回购利率分别上行25.42bps和29.14bps至2.1264%和2.2211%;SHIBOR方面,隔夜和7天品种分别上行20.9bps和23.2bps至2.097%和2.151%。为应对近期市场流动性的收紧在连续37个工作日暂停逆回购操作后,央行于5月26日重启逆回购。央行在5月开展6700亿元的逆回购和1000亿元的MLF投放,同期MLF回笼2000亿元,实现5700亿元的净投放,净投放规模创2月以来新高,释放出流动性呵护信号。
二、开放式基金业绩点评:公募基金小幅录涨债基多数收跌
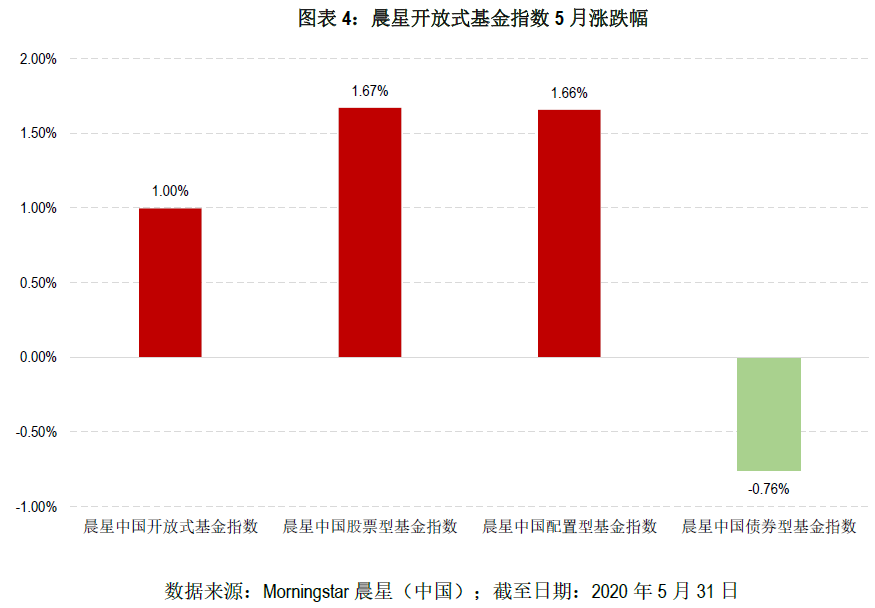
在5月股市微跌、债市快速调整的行情下,公募基金整体依旧小幅录涨,晨星开放式基金指数整体上涨1%。整体来看,股票型基金和混合型基金在5月的表现旗鼓相当,晨星股票型基金指数和晨星配置型基金指数分别录得1.67%和1.66%的月涨幅。受债市调整的影响,债券型基金在5月多数收跌,晨星中国债券型基金指数在5月下跌0.76%。
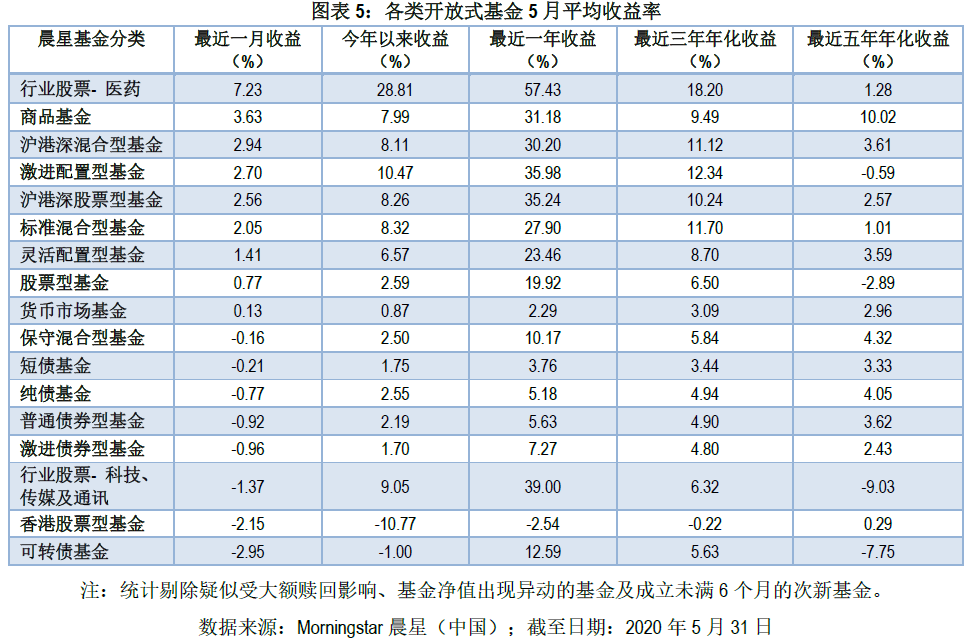
从晨星基金分类来看,医药行业基金在行业板块上涨的带动下,以7.23%超过市场和行业指数的业绩表现夺魁。5月平均收益率紧随其后的是商品基金,受贵金属价格走高带动,该类别在5月录得3.63%的平均净值涨幅。在5月港股和A股整体低迷的行情下,沪港深混合型基金和沪港深股票型基金两个类别均在5月逆市上涨,分别录得2.94%和2.56%的平均月涨幅。激进配置型基金在5月也体现出较为出色的主动管理能力,平均上涨2.7%。各类债券型基金在5月全数收跌,其中可转债基金平均下跌2.95%,不仅在所有债券型基金中排在最末,还是5月所有晨星基金类别中表现最差的类别。
偏股型基金方面,剔除截至5月末成立时间未满6个月的次新基金,纳入统计的1812只激进配置型基金和股票型基金有近七成录涨,平均上涨1.73%,整体表现强于大盘股指。从具体持仓来看,多数涨幅居前的基金在一季度重仓配置于消费和医药板块,持仓较为集中的食品饮料个股安井食品、恰恰食品、绝味食品在5月均有超20%的股价涨幅,在医药板块配置比较集中的长春高新和迈瑞医疗在5月的股价表现也好于行业。业绩表现逊于大盘指数、净值出现跌幅的基金多为配置于金融地产或者老基建领域的行业指数基金,主要受到所投行业当月表现较弱的拖累。
混合型基金方面,权益仓位水平整体较高的沪港深混合、灵活配置和标准混合型基金在5月收涨。沪港深混合是当月表现最佳的混合型基金类别,该类别因目前对A股的配置水平较高,在5月恒指跌幅逾6%的行情下仍录得2.94%的涨幅。灵活配置型基金和标准混合型基金的整体表现也优于股债两市指数表现,分别在5月录得1.41%和2.05%的涨幅。保守混合型基金因债券仓位相对较高,受债市调整影响较大,出现-0.16%的微幅下跌。
受到债市走弱影响,纳入统计的2057只债基中仅有不到两成在5月录得正收益。短债基金是5月表现最好的债基类别,平均下跌0.21%。在经历了前两月的上涨行情后,可转债市场在5月迅速降温并出现连续下跌。受此影响,可转债基金在5月平均下跌2.95%,在所有债基中垫底。虽然在5月净值收涨的债基多为可投资一定权益仓位的激进债券型基金,但该类别中的基金表现分化明显,激进债券型基金在5月平均下跌0.96%,整体业绩表现仅次于在当月失血最为惨重的可转债基金。货币市场基金的平均月收益率从上月的0.15%进一步下滑至0.13%。
三、业内要闻盘点
公募REITs开闸。五一假期前,中国证监会、国家发展改革委联合发布了《关于推进基础设施领域不动产投资信托基金(REITs)试点相关工作的通知》,证监会同时就《公开募集基础设施证券投资基金指引(试行)》(征求意见稿)公开征求意见,公募基建REITs即将登场。公募REITs基金意味着投资品种范围的扩展,也打开了基建资产通往资本市场的窗口。但值得注意的是,国内试点的公募REITs目前在底层资产上优先支持基础设施补短板行业,且有单一资产投资比例,与海外可投资于基建、房地产等多种资产的公募REITs仍存在差异。据证券时报报道,目前国内基金公司布局REITs的意愿较强,部分公司已经着手开始搭建投研团队。
ETF竞争加剧,监管或将指向指数层面。据证券时报报道,银华基金近期申请将多只ETF变更为主动型权益基金,这是今年以来继嘉实、方正富邦、招商后第4家积极转换赛道的公募。ETF的布局及运营都需要巨大投入,但ETF规模的壮大主要取决于布局的时点以及基金公司的渠道力量。随着ETF产品数量的增加,强者恒强的马太效应加剧,ETF追踪指数的能力、流动性、渠道能力等均弱于同类产品的话,ETF的迷你化不可避免。为确保ETF实现健康、可持续的长期发展,监管层近期也在制定一系列的应对措施。据证券时报报道,监管层正在向基金公司征求ETF指数编制规则方面的意见。一是指数成份股市值需超过A股流通市值一定比例;二是标的指数需发布一年,才能上报相关ETF产品;三是跟踪某一板块指数ETF总规模若超过该板块市值一定比例,或将影响新基金审批进度。
本文作者:Morningstar 晨星(中国) 屈辰晨

免责声明
晨星(Morningstar)不保证信息的准确性、完整性和及时性,同时也不保证不会发生任何变更。此资料、数据、观点仅供参考,并不构成投资建议。在任何情况下,我公司不就本报告中的任何内容对任何投资行为做出任何形式的担保。本报告内容的版权归晨星资讯(深圳)有限公司所有,未获得书面授权许可,不得以任何形式复制或用于制作报告、文件等用途。