一、基础市场行情与市场动态回顾
股票市场:疫情发展趋缓 A股反弹收官
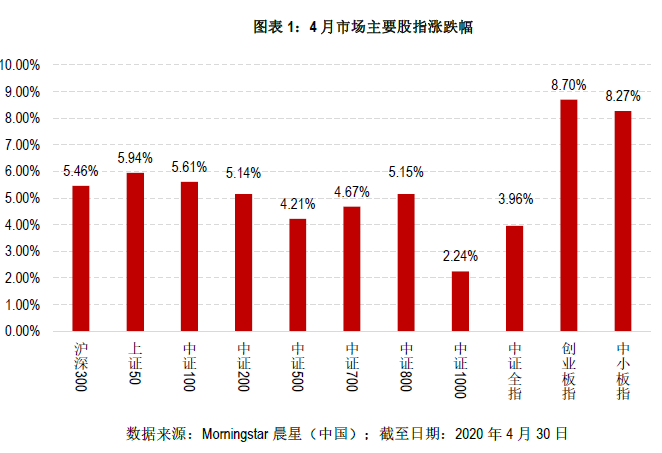
在国内疫情防控向好态势得到进一步巩固、企业复工复产加速的背景下,A股市场在4月出现反弹。上证指数月内在2800点附近窄幅震荡,一改前两月大起大落的过山车行情。主要股指在4月集体走强,其中创业板的月涨幅最大,累计上涨8.7%,月末创业板注册制的推进对科技类新兴企业的估值也起到一定正面的催化作用。大盘指数整体也有不俗表现,上证50、中证100和沪深300指数在4月分别上涨5.94%、5.61%和5.46%,收复大部分3月亏损。
4月上旬,国务院金融稳定发展委员会召开会议,定调资本市场枢纽作用,并在会议中首提“管制放松”,进一步提升市场活跃度。在后续政策有望持续发力的预期下,短期市场信心得以提振。国家统计局于月中发布经济数据,一季度GDP同比下降6.8%。但因这一降幅与市场预期基本相符,A股并未出现过大反应,继续延续了前期的震荡上行走势。此外,外资4月的恢复流入也为A股上涨形成有利支撑。随着全球疫情的逐步缓和以及各国经济刺激计划的相继出台,海外市场流动性好转,全球配置资金重启。北上资金在4月出现放量回流,月净流入规模达532亿元,为2020年初以来最高水平。
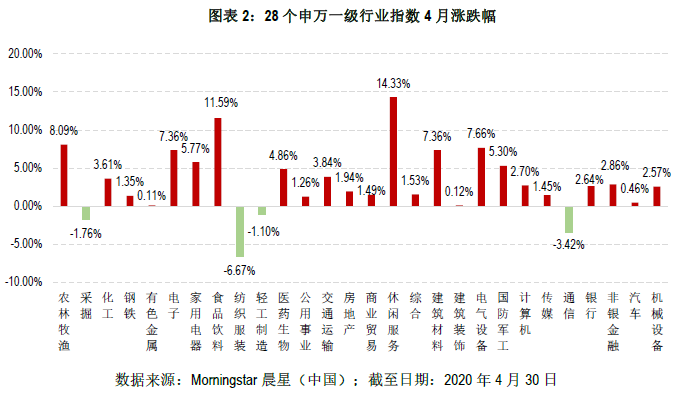
行业板块在4月大多数上涨,28个申万一级行业指数中仅有纺织服装、通信、采掘和轻工制造4个板块录跌。各上涨板块中,休闲服务、食品饮料和农林牧渔的涨幅最大,在4月分别累计上涨14.33%、11.59%和8.09%。虽在疫情的影响下,休闲服务板块内公司一季报业绩出现不同程度的下滑,但因疫情逐步得以控制、五一假期的临近以及政府促消费政策的出台,市场对板块内公司经营情况加速恢复的信心增强。食品饮料板块在4月继续走强,头部酒企亮眼的年报和一季报表现带动了白酒子板块的向上走势,市场对于白酒后期反弹抱有较高期待。受到猪价居高不下的带动,农林牧渔板块的景气度持续上行,一季度行业整体的营收和净利增速均超两位数,市场做多热情较高。下跌板块中,纺织服装行业是4月表现最差的板块,月跌幅达6.67%。虽然国内疫情防控初显成效,内需开始逐步恢复,但是行业整体在海外需求和纺服出口方面继续承压。通信板块的基本面未出现明显变化,但在移动互联网接入流量累计同比增速继续放缓的背景下,市场整体观望情绪浓厚,该板块在4月下跌3.42%。采掘板块则是在煤价、油价持续走低的影响下表现低迷,录得1.76%的月跌幅。
债券市场:利率持续走低
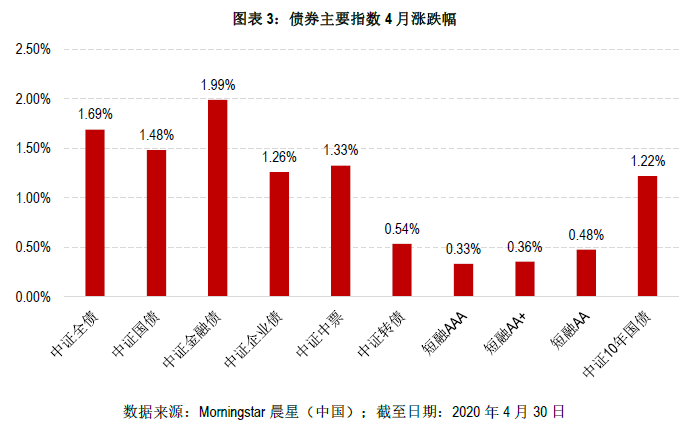
国债收益率在4月持续走低,利率债收益率陡峭化。4 月上旬,央行下调超额准备金率,为自2008年以来首次调降,央行商业银行的资金贷出意愿被动增强,带动债市利率下行。央行定向降准于4月7日落地,在对中小企业流动性形成合理补充的同时,也稳定了利率债市场的预期。月中政治局会议再提降息降准、4月20日1年期和5年期LPR如期双降,市场对货币宽松预期持续乐观,刺激利率进一步下行。具体来看,中短端收益率下行明显,国债1年期和5年期收益率在4月分别下行54.05bps、54.896bps至1.1465%、1.7886%。长端收益率虽也呈下行走势,但市场情绪略显纠结,国债10年期收益率小幅下行5.19bps至2.538%。
信用债方面,短端信用债利率跟随利率债下行,而长端信用债利率则是较上月出现小幅回升。整体而言,由于信用债利率的降幅小于利率债,信用利差被动走扩。除AAA级短端利差较上月收窄11.62bps外,AA长、短端利差以及AAA级长端利差分别较上月放宽9.49bps、5.49bps和9.38bps。
4月央行流动性供给减少,公开市场操作将再现净回笼。央行在4月共计开展了1000亿的MLF和561亿元的TMLF投放;同期逆回购到期700亿、MLF和TMLF回笼2000亿元和2674亿元,实现净回笼3818亿元。央行流动性投放收缩,但整体而言资金价格仍继续维持在低位。隔夜资金价格出现上涨,但7天期品种价格较上月仍有所回落。银行间债券回购利率方面,隔夜回购利率上行10.61bps至1.8722%,7天期回购利率下行56.55bps至1.9297%;SHIBOR方面,隔夜品种上行27.44bps至1.888%,7天期品种下行22.8bps至1.919%。
二、开放式基金业绩点评:公募基金整体录涨
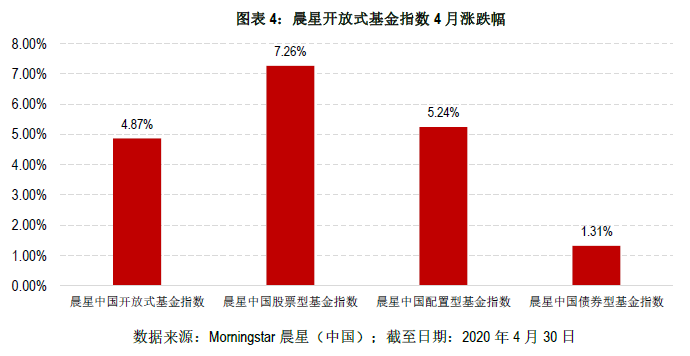
公募基金在4月股债双双走强的行情下为投资者获得不俗回报,晨星开放式基金指数整体上涨4.87%。其中,在股市反弹的带动下,晨星股票型基金指数和晨星配置型基金指数回升明显,分别录得7.26%和5.24%的月涨幅。晨星中国债券型基金指数在4月收涨1.31%,表现也大幅好于前期的0.21%,为今年以来涨幅最大的一个月。具体来看,所有晨星基金类别均在4月录得正收益。其中,科技行业基金和医药行业基金的表现最佳,分别录得9.49%和7.96%的月涨幅。激进配置型基金则以7.95%的月平均收益率紧随其后,沪港深基金也在港股、A股共振反弹的带动下斩获7%以上的平均月收益。债券型基金在4月几乎全数收涨,可转债基金和激进债券型基金得益于股市反弹表现最佳。尽管4月市场风险偏好得到持续改善,但贵金属仍保持上涨趋势。受此带动,商品基金在4月录得4.89%的月涨幅。
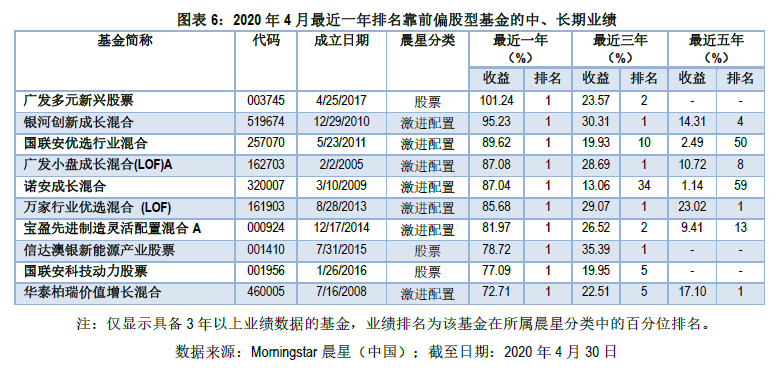
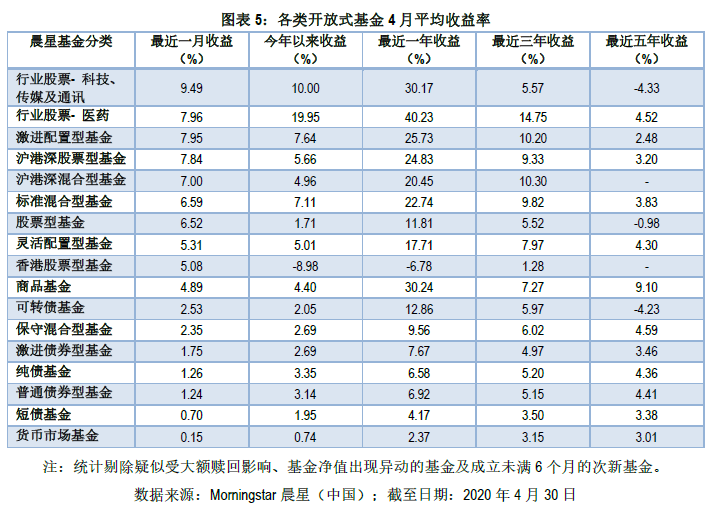 偏股型基金方面,剔除截至4月末成立时间未满6个月的次新基金,纳入统计的1765只激进配置型基金和股票型基金几乎全数录涨,平均月涨幅达7.23%。从具体持仓来看,多数涨幅居前的基金在一季度重仓配置于电子板块,持仓较为集中的电子股立讯精密、生益科技以及北方华创均在4月斩获20%以上的股价表现。此外,多数4月绩优基金在一季度还重仓持有了当月股价涨幅较大的新能源车概念股宁德时代和赣锋锂业。
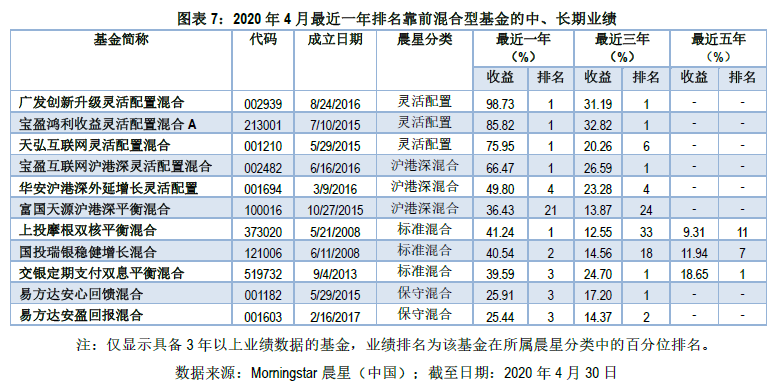
各类混合型基金均在4月收涨,其中标准混合型基金的整体涨幅最大,平均上涨6.59%。灵活配置型基金在4月也有不错表现,纳入统计的1500只基金的平均净值涨幅为5.31%。恒生指数在4月上涨4.41%,表现略逊于沪深300指数的5.46%,但沪港深混合型基金受到两市上涨的带动,平均上涨7%。其中,月涨幅排名靠前的基金在一季度均以A股电子板块配置为主。
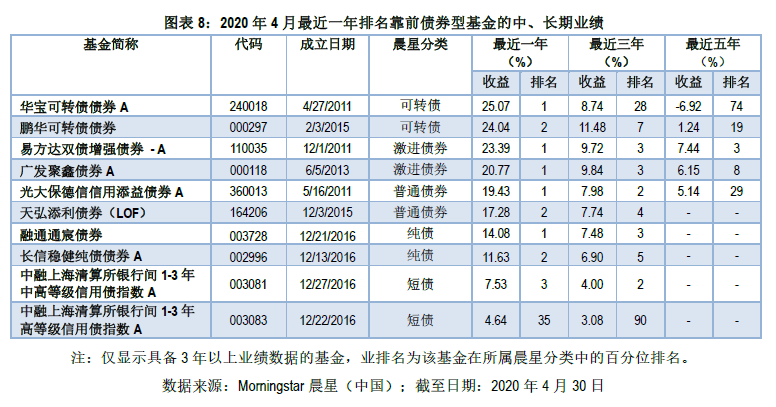
 债券型基金方面,纳入统计的2013只债基中仅有17只在4月出现净值下跌。可配置一部分权益资产的激进债券型基金和可转债基金的表现出色,在4月分别录得1.75%和2.53%的月均涨幅。纯债基金4月平均净值上涨1.26%,几乎为3月涨幅的两倍。短债基金平均上涨0.7%,超越前一个月涨幅29bps。货币市场基金的收益率继续走低,4月涨幅较上月提升4bps至0.15%。
三、业内要闻盘点
外资持股比例取消,公募行业将迎新活力。自2020年4月1日起,公募基金公司外资控股比限制取消。全球资管公司贝莱德、路博迈抢先发力,于限制取消当日提交了公募基金公司设立申请。除了希望以独资形式在中国开展公募业务的国际资管公司,部分合资基金公司的外方股东也在以寻求绝对控股权的方式切入中国市场。摩根资管继去年8月收购上投摩根额外2%股权成为相对控股方之后,于今年4月表示,与上海国际信托有限公司达成商业共识,拟将收购上投摩根100%股权成为绝对控股方。虽然较本土基金公司而言,外资基金公司在销售渠道和对本土市场的熟悉程度上不占优势,但外资拥有不同于本土公司的长期管理经验和投资理念,不仅是对国内资本市场的有益补充,也可以与国内基金公司形成良性竞争,变向促进行业发展,为投资者提供更加丰富多元的产品和服务。
基金规模披露监管趋严,引导行业弱化对规模排名的关注。据第一财经4月27日报道,监管层近日要求基金评价机构不得公开发布基金公司规模排名数据,基金公司、销售渠道以及信息披露媒体不得引用、发布不符合《证券投资基金评价业务管理暂行办法》规定机构提供的基金评价结果。监管此举在弱化行业对基金公司规模关注的同时,也有利于引导投资者认识到基金公司的管理规模大小并不与其投管能力划等号。由于基金公司的主要收入来源于管理费,对做大规模有天然的动力,但如果基金公司把股东的利益放在投资者的利益之前,将规模扩张作为最重要的追求和发展目标,例如在市场过热时发行大量热门基金以吸引资金流入,未必能为投资者带来好的业绩和投资体验。
本文作者:Morningstar 晨星(中国) 屈辰晨

免责声明
晨星(Morningstar)不保证信息的准确性、完整性和及时性,同时也不保证不会发生任何变更。此资料、数据、观点仅供参考,并不构成投资建议。在任何情况下,我公司不就本报告中的任何内容对任何投资行为做出任何形式的担保。本报告内容的版权归晨星资讯(深圳)有限公司所有,未获得书面授权许可,不得以任何形式复制或用于制作报告、文件等用途。