基础市场行情与市场动态回顾
股票市场:主板市场指数多数下跌,电子板块领涨市场
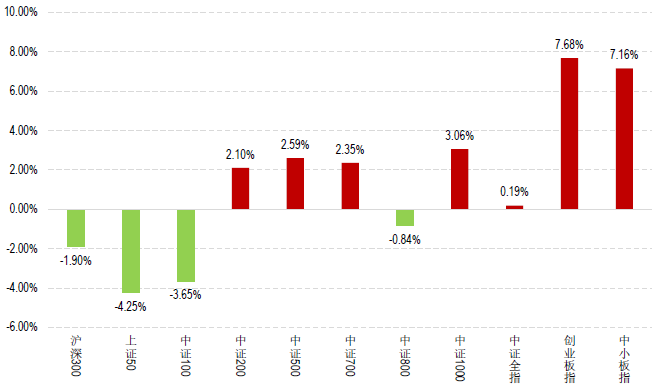
在经历了2019年的大幅上涨后,A股在2020年开年第一个月出现冲高回落。受到多路资金看好A股2020年走势的鼓舞,1月初沪深两市整体维持去年底震荡攀升的走势,做多气氛浓郁,沪指在月中一度站上3100点。临近月末,多家上市公司2019年业绩预亏搅动市场情绪,再叠加春节长假的临近以及新型冠状病毒肺炎疫情的持续升温,市场不确定因素增加,沪深两市开始震荡下探。A股在猪年的最后一个交易日回调明显,北上资金大笔流出,上证指数单日下跌2.75%失守3000点大关,深证成指和创业板指的单日跌幅也分别达3.52%和3.32%。从1月各股指的整体表现来看,沪深两市出现明显分化,主板市场遭遇较大下行压力,以大盘蓝筹股为代表的上证50、中证100和沪深300指数在1月分别报跌4.25%、3.65%和1.9%。中小板和创业板虽在节前最后一个交易日失血惨重,但得益于前期涨幅较大,在1月仍分别录得7.16%和7.68%的喜人涨幅。
图表1:1月市场主要股指涨跌幅
 数据来源:Morningstar晨星(中国);截至日期:2020年1月31日
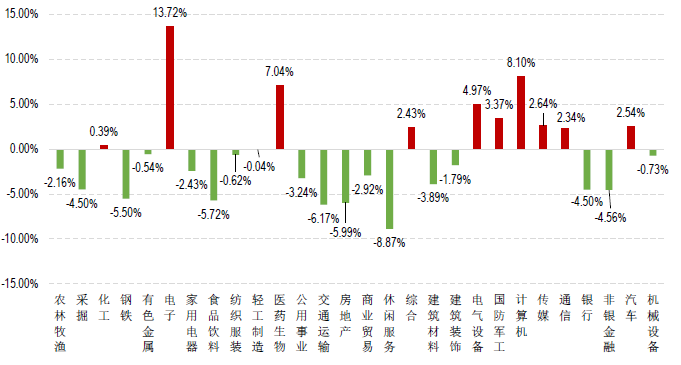
28个申万一级行业指数1月的表现分化,其中电子、计算机和医药生物板块的涨幅居前,分别录得13.72%、6.1%和7.04%的月涨幅。市场长期看好科技股的逻辑未发生改变,2020年5G网络和设备的普及预计将加速进行,半导体、消费电子的个股在1月整体录得较大涨幅。与之同时,随着对5G技术、物联网、人工智能等技术发展的做多情绪渐涨,市场对于计算机行业景气度提升的预期提高,该板块在1月也斩获亮眼涨幅。围绕新型肺炎的发展以及消息,医药板块也在1月飞涨。1月21日国家卫健委将新型冠状病毒感染的肺炎纳入《中华人民共和国传染病防治法》规定的乙类传染病,并将采取甲类传染病的预防控制措施,生物疫苗、基因检测等相关题材股票迎应声大涨。相较之下,景点、酒店等休闲服务板块以及交通运输板块受新型冠状病毒感染肺炎疫情影响失血惨重,在1月分别下挫8.87%和6.17%。春节前后为房地产市场的传统销售淡季,1月下旬以来各地新房销售基本停摆、市场整体成交数据不佳,房地产板块在1月的整体表现低迷,下跌5.99%。
图表2:28个申万一级行业指数1月涨跌幅
 数据来源:Morningstar晨星(中国);截至日期:2020年1月31日
债券市场:利率持续下行,资金面充裕
2020年1月利率债收益继续下行,债市看涨。1月6日全面降准落地,银行间资金面进一步放松,短端利率大幅下降;月中,随着新型冠状病毒疫情持续发酵,市场降息预期渐起,长端利率也大幅下行。1年期、5年期和10年期国债收益率在1月分别下行18.21bp、10.14bp、14.33bp至2.181%、2.7883%和2.9932%,10年期和1年期利差为81.22bp,较上月放宽3.88bp。信用债利差方面,AAA和AA级短端利差均较上月放宽3.95bp,而AAA和AA级长端利差均较上月分别放宽7.25bp。
公开市场方面,央行持续放水,市场资金面整体呈宽松态势。央行在当月累计开展11800亿的逆回购操作、6000亿的MLF投放和2405亿的TMLF投放;同期逆回购到期7000亿元,TMLF净回笼2575亿元,实现10630亿元的净投放。短端资金价格较上月小幅下降,隔夜银行间质押式回购利率下行12.9bp至2.3091%,隔夜SHIBOR下行66.2bp至1.694%;7天质押式回购利率则是上行38.36bp至3.0731%,7天SHIBOR上行13bp至2.737%。
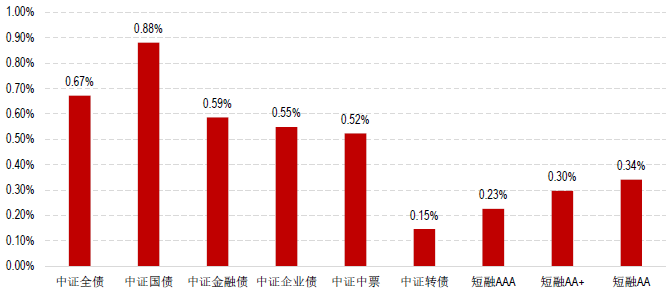
利率下行以及流动性充裕推动债市走强,主要债券指数在1月悉数上涨。其中,中证国债指数的表现最为亮眼,在1月上涨0.88%;而上月领涨的可转债在1月受到股市波动的冲击较大,在1月仅录得0.15%的涨幅。
图表3:债券主要指数1月涨跌幅
数据来源:Morningstar晨星(中国);截至日期:2020年1月31日
开放式基金业绩点评:市场风格切换,公募基金韧性依旧
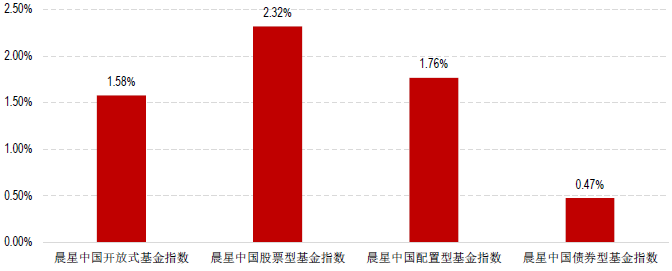
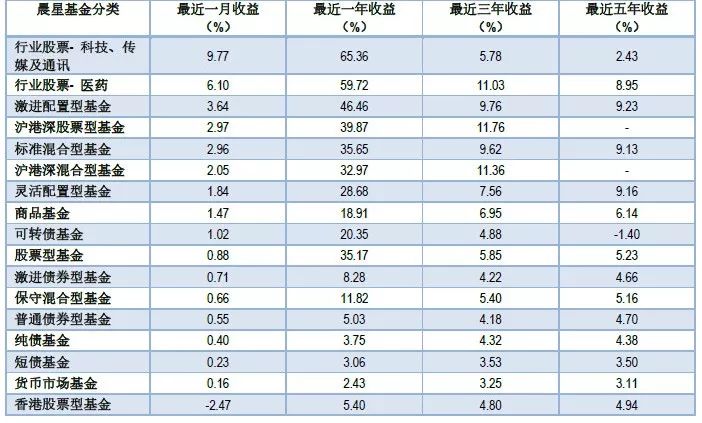
公募基金在1月整体录涨,晨星开放式基金指数上涨1.58%。股票型基金在1月市场风格切换以及指数表现出现分化的行情下表现出不错韧性,晨星股票型基金指数收涨2.32%,大幅领先于沪深300指数1.9%的跌幅;债券型基金的整体表现持续向上,晨星债券型基金指数整体上涨0.49%;混合型基金整体也在1月录得不错表现,晨星配置型基金指数上涨1.76%。具体从晨星基金分类来看,受电子和计算机板块上涨的带动,TMT行业基金延续了上月的强劲表现,1月的平均涨幅达9.77%,是当月表现最好的基金类别。医药行业基金在1月也获得不俗表现,平均录得6.1%的涨幅。可转债基金的整体表现也较为坚挺,以1.02%的平均涨幅领涨各类固收基金。商品基金方面,虽中美贸易协议在1月如期落地,但未能大幅缓解投资者对于贸易分歧的忧虑,贵金属价格小幅走高,商品基金整体录得1.47%的平均月涨幅。港股基金方面,受春节假期临近以及肺炎疫情蔓延的影响,香港股市承压,恒指在1月下跌6.66%。受市场整体表现拖累,香港股票型基金为1月唯一录跌的基金类别,平均下跌2.47%。
图表4:晨星开放式基金指数1月涨跌幅
 数据来源:Morningstar晨星(中国);截至日期:2020年1月31日
图表5:各类开放式基金1月收益表现
注:剔除疑似受大额赎回影响基金净值出现异动的基金及成立未满6个月的次新基金。
数据来源:Morningstar晨星(中国);截至日期:2020年1月31日
偏股型基金整体录涨,但业绩表现出现分化走势,剔除截至1月末成立时间未满6个月的次新基金,纳入统计的1700只激进配置型基金和股票型基金中有六成左右在1月收涨。余下四成亏损基金中,有半数基金的月收益不敌沪深300指数同期的1.9%的跌幅。1月业绩表现较好的偏股型基金大多偏好科技成长股,从基金披露的四季度持仓来看,这些基金的重仓股中不乏电子和计算机股的身影,持仓较为集中的兆易创新、北方华创、立讯精密、闻泰科技、汇顶科技等个股股价在1月皆有亮眼表现。
图表6:2020年1月最近一年排名靠前偏股型基金的中、长期业绩
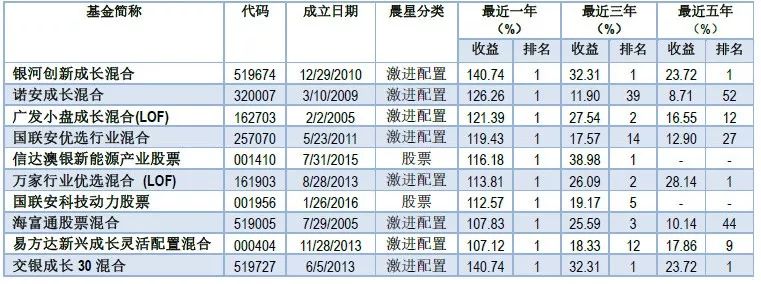
注:仅显示具备3年以上业绩数据的基金,业绩排名为该基金在所属晨星分类中的百分位排名。
数据来源:Morningstar晨星(中国);截至日期:2020年1月31日
混合型基金方面,标准混合型基金的整体表现最好,录得2.96%的平均月收益。灵活配置型基金的业绩表现分化明显,纳入统计的1475只灵活配置型基金在1月平均上涨1.84%,有近六成录得涨幅,多数高仓位运作、重配电子、计算机和医药板块的基金的业绩表现较好。港股市场1月的表现逊于A股,纳入统计的262沪港深混合型基金平均收益为2.05%,其中有近七成录得正收益,其中高配A股的基金表现靠前。保守混合型基金的整体表现稍显逊色,纳入统计的265只基金在1月平均上涨0.66%,不敌激进债券型基金的0.71%。
图表7:2020年1月最近一年排名靠前混合型基金的中、长期业绩
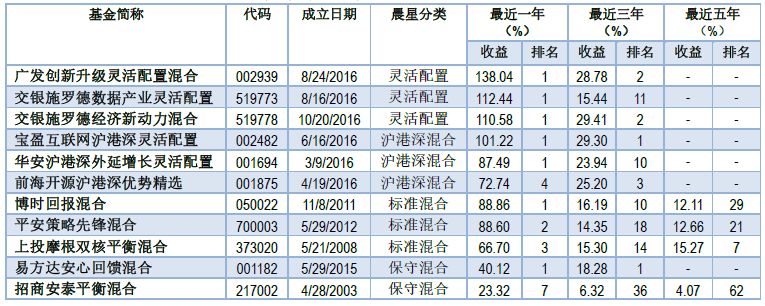
注:仅显示具备3年以上业绩数据的基金,业绩排名为该基金在所属晨星分类中的百分位排名。
数据来源:Morningstar晨星(中国);截至日期:2020年1月31日
债券型基金方面,纳入统计的1882只债基中有97%录得正收益,收益居前仍为兼具债性和股性的可转债基金以及可以配置一定比例股票的激进债券型基金,这两个类别的基金净值在1月分别平均上涨1.02%和0.71%。但受到股市波动影响,这两类基金的业绩表现也出现一定程度的分化,1月跌幅逾1%的债基多为可转债基金和激进债券型基金。纯债基金和短债基金的表现稳健,但是整体收益较去年12月有所收窄。纯债基金在1月平均上涨0.4%,较上月回落10bps,短债基金1月0.23%的平均月收益较上月下降14bps。货币市场基金的整体收益水平也出现小幅下滑,在1月平均上涨0.16%,整体收益较上月收窄6bps。
图表8:2020年1月最近一年排名靠前债券型基金的中、长期业绩
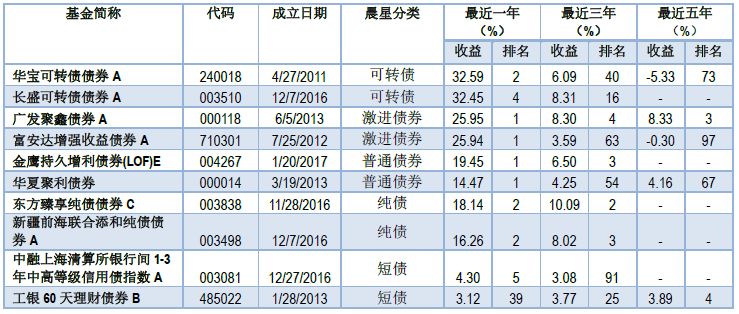
注:仅显示具备3年以上业绩数据的基金,业绩排名为该基金在所属晨星分类中的百分位排名。
数据来源:Morningstar晨星(中国);截至日期:2020年1月31日
业内要闻盘点
公募基金参投新三板征求意见稿出台。
1月3日,证监会起草了《公开募集证券投资基金投资全国中小企业股份转让系统挂牌股票指引(征求意见稿)》,并公开征求意见,对公募基金投资新三板挂牌股票的管理人要求、基金类型、投资范围、公允估值等方面均明确规范。根据指引,具有相当投研能力、投研人员配备充足的基金管理人可以参与新三板流动性良好的精选层股票投资,在投资过程中,如果股票价值存在重大不确定性且面临潜在大额赎回申请时可启用侧袋机制。除此之外,指引还要求基金公司在法定文件中揭示新三板投资的特有风险,并加强销售适当性管理和投资者教育,以确保投资者利益得到保障。新三板投资的开放无疑拓宽了公募基金的可投资范围,为公募基金产品进行创新提供了有利条件,但是从另一个角度而言,因新三板上市公司的质量参差不齐,且目前公募对于该板块的投研涉足不深,日后公募基金在该板块内的参与度和投管能力仍有待时间的验证。
摊余成本法债券基金发行受限。
据证券时报1月14日报道,不少基金公司在1月接到窗口指导,规定每家基金公司有两只摊余成本法债券基金额度,且每只发行规模上限为80亿;同时,每家基金基金公司旗下短期理财基金进行转型时,也只能保留一只采用摊余成本法估值的债基。自2019年摊余成本法债基面市以来,该类产品因摊余成本法计价可以平滑持仓债券在不同时期的损益,净值表现较为平稳,受到市场和资金的追捧,基金公司布局的热情高涨。但是从目前时点来看,该类产品的发行已较为拥挤且产品的同质化程度较高,监管在此时为该类产品“降温”也与其希望基金公司专注提升主动投研能力、产品创新以及发展权益类产品的监管思路保持一致。
新发基金市场火热,投资者“追星”需谨慎。
在2019年A股市场的大幅上涨以及公募基金赚钱效应凸显的带动下,权益基金投资的热情被点燃。2020年1月不少由“明星基金经理”挂帅的新基金频频出现“一日售罄”。新基金受到资金追捧主要原因一方面是受到市场因素的带动,市场整体乐观情绪高涨,无论是渠道、个人投资者还是基金行业从业者,都非常看好市场未来的发展,这也造成了只要是偏股型基金都非常好卖的盛况。另一方面,近期虽然“明星基金经理”吸金能力显著,但也不乏新基金发行失败的案例,这种冰火两重天的情形也说明了资金对于好的投管能力的重视和认可。虽然投资者的投资理念较过去而言略为成熟,更加重视基金经理的投管能力,但是投资者在“追星”的同时,也需要正确认识购买新基金的利与弊、结合多重因素慎重选择。
本文作者:Morningstar 晨星(中国) 屈辰晨

免责声明
晨星(Morningstar)不保证信息的准确性、完整性和及时性,同时也不保证不会发生任何变更。此资料、数据、观点仅供参考,并不构成投资建议。在任何情况下,我公司不就本报告中的任何内容对任何投资行为做出任何形式的担保。本报告内容的版权归晨星资讯(深圳)有限公司所有,未获得书面授权许可,不得以任何形式复制或用于制作报告、文件等用途。