2026年三季度,美股投资者经历了一段颇不平静的时光——美债收益率历史性攀升、美联储重启加息,国际油价也再度回到了每桶100美元上方。
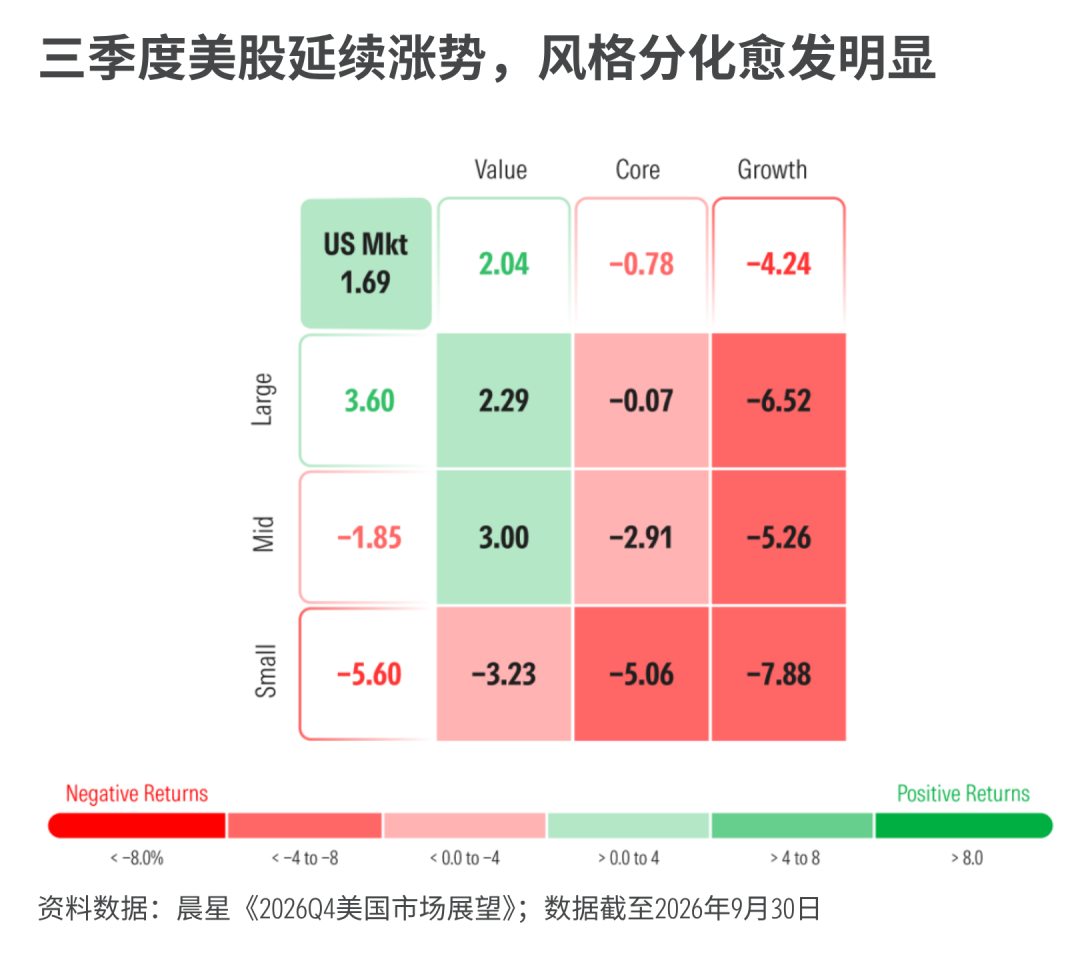
在多重宏观压力之下,市场一度忧虑美股会陷入艰难的处境。然而,美国的实际走势却出乎了很多投资者的意料,晨星美国市场指数在过去的一个季度仍录得了1.69%的涨幅。
在宏观逆风加大的背景下,究竟是什么力量在支撑美股继续上行?当前美国市场的估值水平如何?往后看,又有哪些风险需要重点关注?
今天,就让我们跟随晨星研究团队最新发布的《2026 年四季度美国市场展望》一探究竟。
01
美股“表面繁荣”之下的隐忧
尽管三季度美股整体录得上涨,但从风格和市值维度来看,市场分化已十分明显。
其中,大盘价值股在能源和医疗板块带动下表现相对强势;而成长股及中小盘股,则在利率走高以及AI相关收益更多向头部企业集中的双重压力下普遍承压。
如果将时间拉长来看,美股中价值、均衡和成长三种风格在今年轮番领跑、交替回落,现在来看不同风格的投资最终也是“殊途同归”。
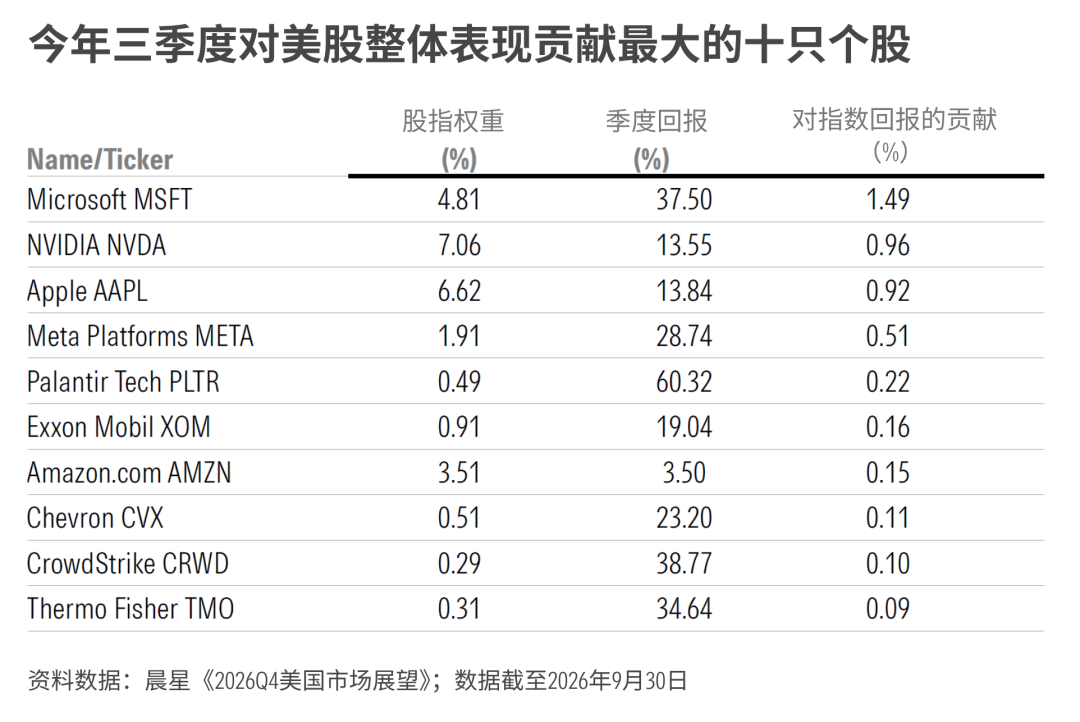
但从市值的角度来看,今年美股AI基础设施建设投资热潮中,最大受益者始终是大盘股。推动大盘股表现的前十大贡献者中,有8家是处于AI产业链前沿的企业。
相比之下,中盘股涨幅主要来自少数商品导向的科技硬件公司,而小盘股则在三季度明显承压:一方面利率上行对高杠杆小盘股更不友好,另一方面真正能分享到AI 投资浪潮红利的小盘公司并不多。
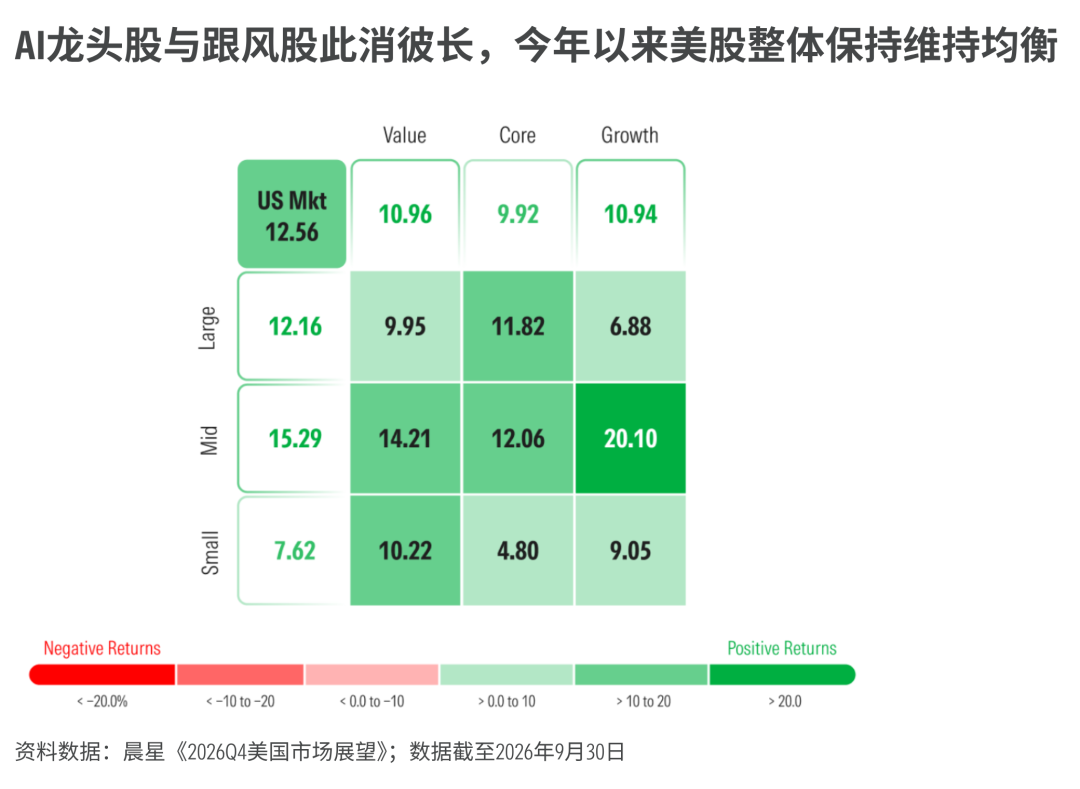
整体而言,美股指数虽然在今年屡创新高,但这更多是由超大市值的AI技术龙头持续上行所推动,并由此抬升了整体指数水平——而指数中相当数量的其他股票,实际上仍在艰难挣扎。
02
低估机会,仅集中在极少数个股身上
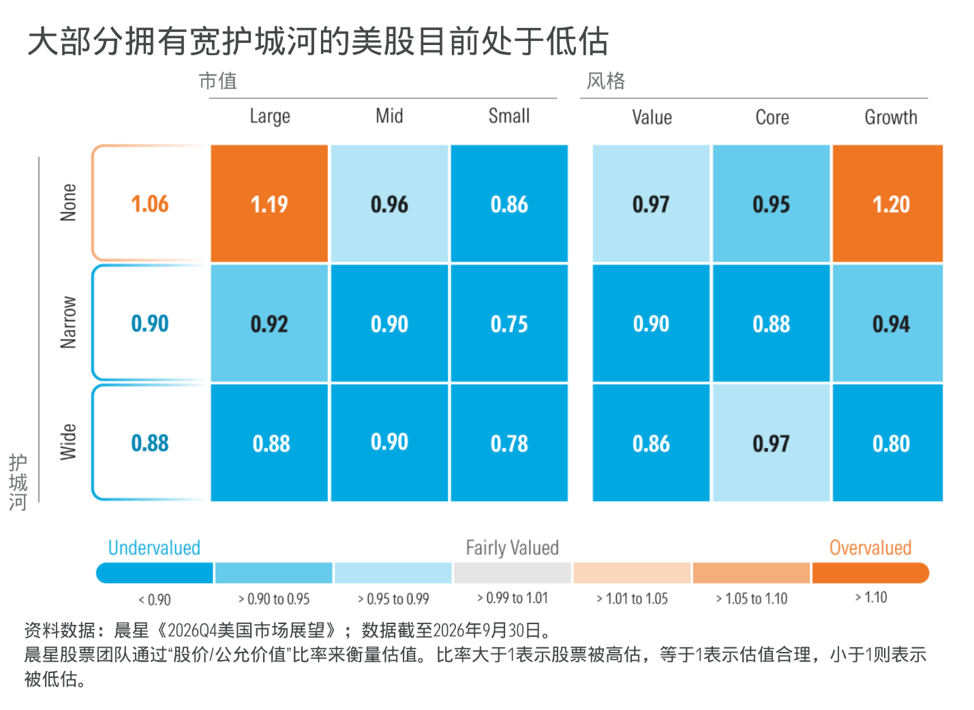
截至2026年9月30日,根据晨星研究团队当前对盖范围内美股的估值评估,美国股市整体交易价格较公允价值估计折价约10%。
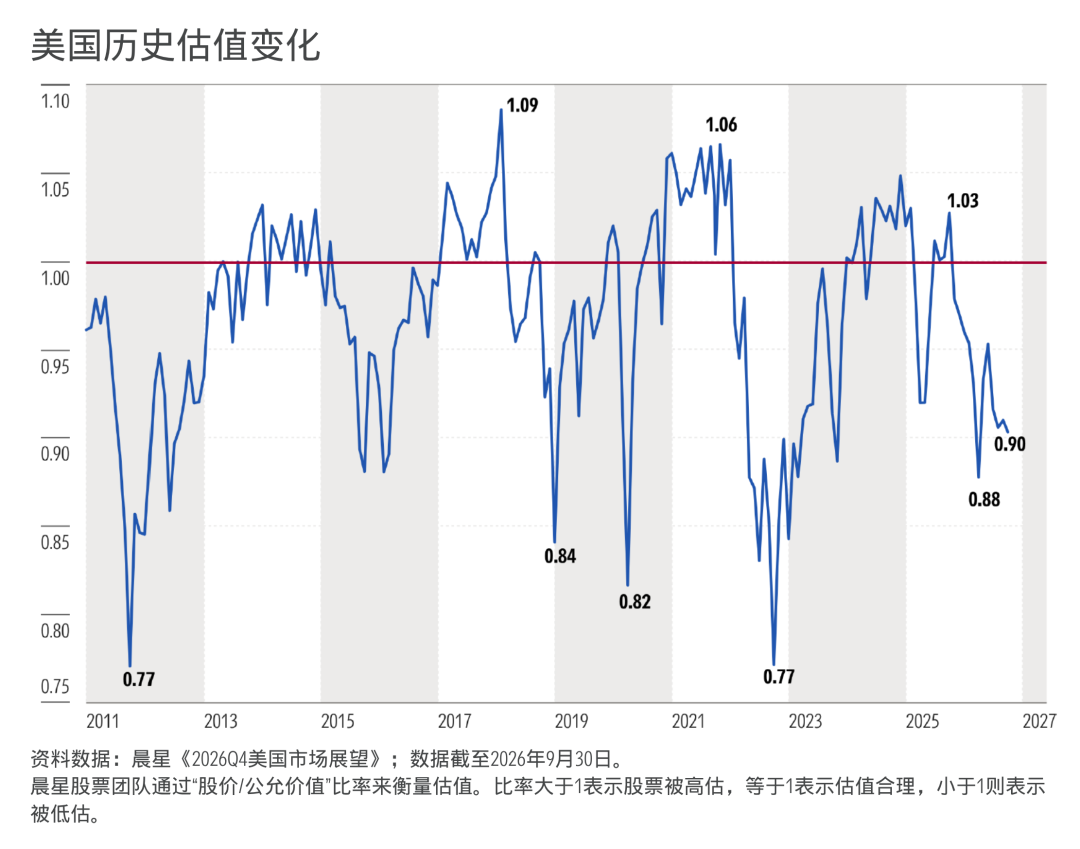
乍看之下,整体市场似乎处于颇具吸引力的安全边际之内。但晨星研究团队认为,美国股市正步入一个风险格外集中的阶段。
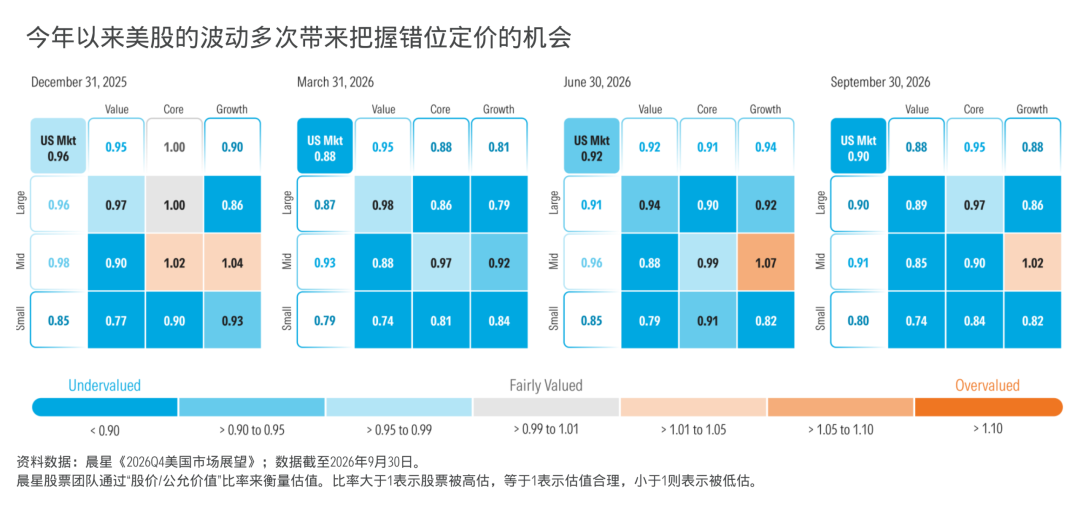
整个市场的低估机会,实际上仅主要集中在七只超大盘股票上:英伟达(Nvidia)、Alphabet、博通(Broadcom)、微软(Microsoft)、Meta Platforms、亚马逊(Amazon.com)和特斯拉(Tesla)。
这七家公司的投资逻辑,在很大程度上依赖于市场对人工智能基础设施支出持续增长的预期,以及AI最终能创造的长期经济价值。尽管当前市场定价已经反映了2027年和2028年的强劲短期增长预期,但晨星的研究团队认为,当前的价格还未未充分反映这些公司在随后的三到五年内可能释放出的盈利与现金流增长潜力。
但如果将这七只股票从估值计算中剔除,晨星美国市场指数中其余大部分股票并没有显著低估,基本处于按公允价值交易的状态。
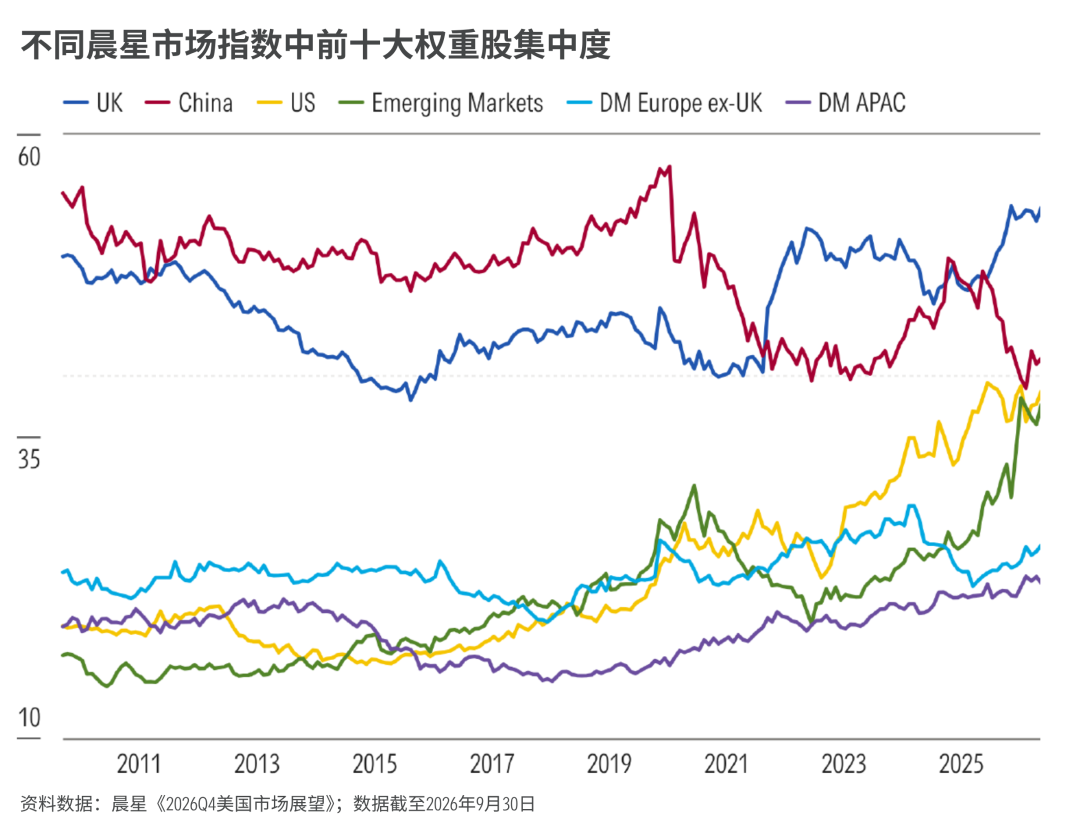
除此之外,对于美股投资者而言,市场集中度也正成为一个无法回避的问题。
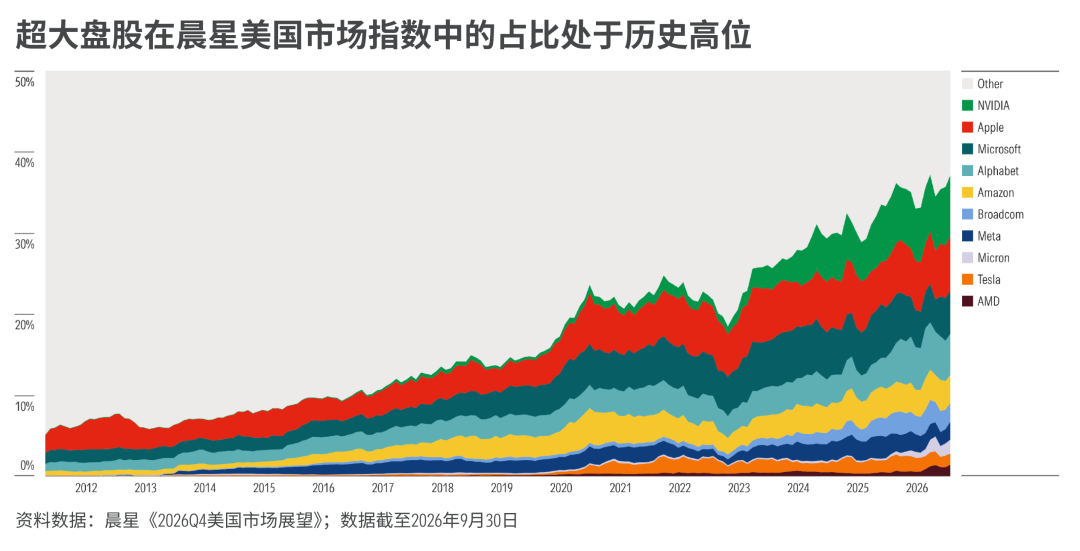
当前,美国市场的集中度已持续攀升至新高,尤其是在过去两年中,AI基础设施建设热潮将相关股票推升至历史高位。
随着市场持续奖励那些在AI基础设施建设上大举投入资本开支的公司,集中度风险不断上升。换言之,即便是看似分散化的指数投资组合,也正暴露于少数几只股票的超额风险之下。
03
多重宏观逆风来袭,选股重要性上升
市场集中度的提高无疑让美股投资者置于一个极具挑战性的环境,而现在宏观层面多个逆风因素的累积,又进一步放大了这一难度:
长期利率飙升:美国及全球主要市场的长期利率持续走高,达到数十年来罕见的水平。
美联储继续收紧:货币政策仍处于紧缩通道,预计年底前可能再次加息。
通胀居高不下:随着油价持续攀升,通胀或将在更长时间内维持高位。
美国经济增长对AI依赖度过高:美国经济增长在较大程度上依赖AI建设热潮所带来的高资本开支及其乘数效应。
国际经济疲软:欧洲等主要经济体增长相对停滞,日本国债利率上升及日元走弱所引发的系统性风险也在上升。
考虑到宏观环境的不确定性,以及高集中度对市场整体表现带来的扭曲,晨星研究团队认为,在当前的美股投资中,个股选择的重要性比以往任何时候都更加突出。
对于希望在这些超大型科技股之外寻找分散配置机会的投资者而言,具备以下特征的个股在当前环境下将尤其值得关注:
拥有持久竞争优势和定价权的公司,例如受益于高转换成本(客户切换到竞争产品成本过高)或拥有专利等无形资产的企业。
防御性板块的公司。这类公司通常对经济周期的敏感度较低,业绩韧性更强。
“短久期”股票,这类公司的估值仅反映了近期自由现金流,而非遥远未来的盈利预期,因此对利率上行的敏感度相对较低。
浮动利率债务很少或没有的公司,可以帮助组合减少利率上升对盈利的负面压力。
高股息收益率且有长期持续增加股息记录的股票,尤其是股息增速能够跑赢或至少跟上通胀的企业。
能够从通胀环境中受益的企业,特别是那些收入模式与交易价值挂钩,或定价机制能够随通胀自然上调的企业。
反之,在当前环境下,对以下类型的美股需要保持谨慎:
没有持久竞争优势的公司,尤其是那些缺乏定价权的公司——特别是在大宗商品化行业中充当价格接受者而非价格制定者的企业。
业务具有高度周期性、盈利严重依赖经济增长和消费者或企业融资活动的公司。
非技术领导者的长久期成长股,尤其是估值严重依赖于遥远未来盈利和现金流预期的股票。
有大量浮动利率债务敞口的公司。
负自由现金流、以及需要额外外部资本来支持运营或增长的公司。
作者 | Dave Sekera, Preston Caldwell
编译 | 屈辰晨