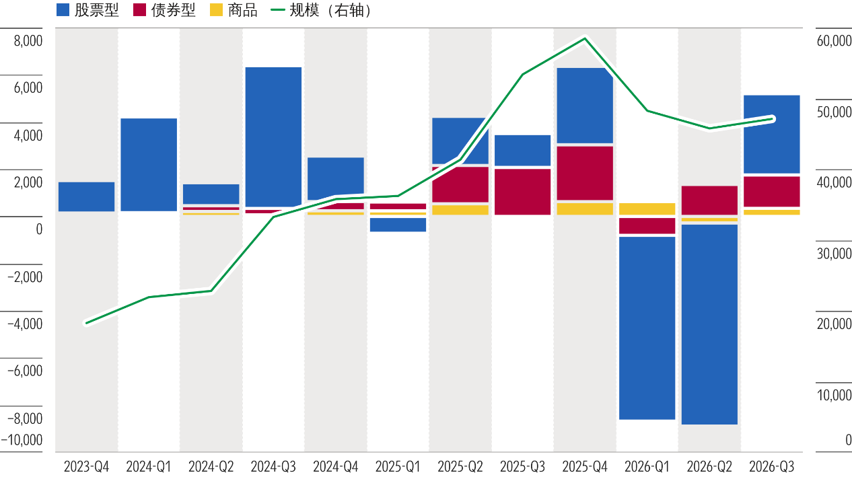
受中央汇金上半年大额赎回宽基ETF影响,国内ETF市场连续两个季度出现大规模资金净流出,进入三季度,国内ETF资金流由负转正,恢复了资金净流入的态势。根据晨星Direct数据显示,三季度ETF市场资金净流入高达5135亿元,ETF资产管理规模也止跌回升,从二季度末的4.58万亿元小幅攀升至三季度末的4.71万亿元,但仍较 2025年末的历史高点下降了约19%(本文规模和资金流数据不包括货币市场基金)。
图表1:近三年ETF季度资金流与资产管理规模(单位:亿元)
数据来源:Morningstar Direct, 同花顺;
数据截至日期:2026年9月30日
01
2026年三季度
国内ETF市场发展及产品新发概览
2026年三季度,国内A股呈现显著的结构性分化行情,上半年领涨的科创、创业板等科技成长指数大幅回调,红利、农业和医药等偏防御板块则逆势上涨。国内ETF市场整体实现了大幅资金净流入,总资产管理规模也出现缓慢回升。从各资产类别来看,股票型ETF由二季度的净流出8604亿元转为三季度的净流入3444亿元;债券型ETF(包括可转债ETF)延续了二季度强劲的资金流入态势,实现资金净流入1417亿元;商品ETF资金流则由负转正,吸引了273 亿元的资金净流入。
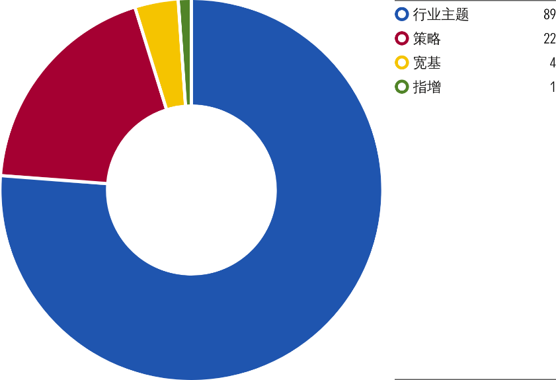
三季度新发116只ETF,全部为股票型ETF,共有2只股票型ETF清盘,截至三季度末,今年共计新发312只ETF,国内ETF产品总数量达到1682只,其中股票型ETF 1612只,债券型ETF 53只,商品ETF 17只。行业主题ETF依旧是新发产品的绝对主力,三季度共计发行89只,主要聚焦化工产业、金融科技、云计算、粮食产业、有色金属等细分赛道,其中共有10家基金管理人同步发行跟踪创业板算力基础设施指数的ETF,该指数也成为本季度竞争最为拥挤的赛道。此外,价值、红利质量、红利低波等策略ETF迎来一波发行热潮,在震荡的市场行情下,契合了防御性资金的配置需求。
图表2:2026 Q3新发ETF产品各类别的数量构成
数据来源:Morningstar Direct;
数据截至日期:2026年9月30日
02
按资产类别划分的
资产管理规模和资金流向
股票型ETF
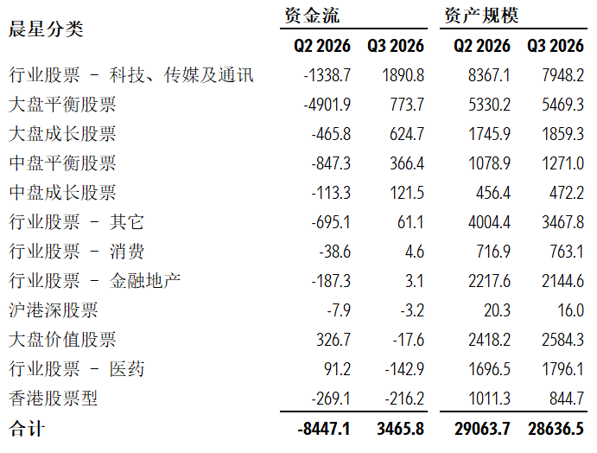
2026年三季度,宽基ETF结束了连续两个季度由中央汇金主导的巨额资金净流出,转为资金净流入,股票型ETF(非QDII)整体的资金流也由负转正,实现了3466亿元的资金净流入。从资金流结构来看,行业股票 - 科技、传媒及通讯成为本季度资金净流入最高的晨星分类,共吸引资金1891亿元。尽管科技板块在三季度出现了大幅回撤,科创50、创业板指三季度分别下跌约30.7%、27.8%,但资金并未同步撤离,反而在回调中持续流入科创板、半导体、芯片、人工智能等细分赛道ETF。该类别下16只跟踪上证科创板50指数的ETF在本季度合计吸引了约760亿元的资金流入,8只半导体材料设备主题ETF吸引了高达618亿元的资金流入。
除了科技板块ETF,宽基ETF在三季度也吸引了可观的资金净流入。大盘平衡股票、中盘平衡股票和大盘成长股票3个包括主流宽基ETF的晨星分类本季度合计资金流入1765亿元。其中易方达创业板ETF、华泰柏瑞沪深300ETF、南方中证1000ETF以及南方中证500ETF作为跟踪相应指数最大规模的旗舰产品,均实现了超过100亿元的资金净流入。
资金净流出方面,香港股票型是三季度资金净流出最多的晨星分类,在二季度净流出269亿元的基础上,本季度继续流出216亿元。其中,跟踪港股通科技指数的ETF是该分类出现资金净流出的最主要拖累,与AI硬件占比更高的A股科技板块不同,港股通科技指数成分股以互联网平台企业为主,15只跟踪港股通科技指数的 ETF在本季度合计净流出160 亿元,与之形成鲜明对比的是,主投A股科技板块的行业股票 – 科技、传媒及通讯分类本季度获得显著资金净流入。
此外,医药板块在上半年持续走弱的行情下,三季度出现强势反弹,部分投资者选择赎回相关ETF产品,因此,行业股票 – 医药分类本季度合计出现了143亿元的资金净流出,其中华宝中证医药ETF和易方达沪深300医药ETF两只产品均位列全市场资金净流出的前五。
图表3:按晨星分类划分的
股票型ETF(非QDII)的资金流和资产管理规模
(按2026 Q3资金流排序,单位:亿元)
数据来源:Morningstar Direct;
数据截至日期:2026年9月30日
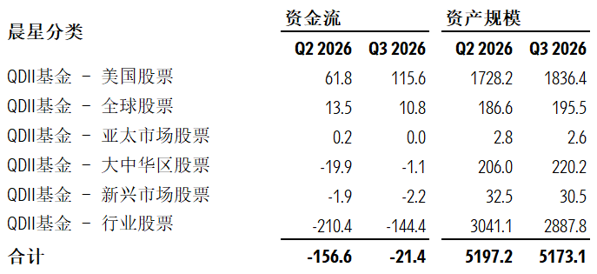
QDII基金 - 行业股票分类在三季度出现了144亿元的资金净流出,拖累 QDII 股票型ETF整体延续了资金流出的态势。其中投资港股创新药股票的广发中证香港创新药(QDII-ETF),本季度录得83亿元的资金净流出,位列全市场资金净流出榜单的第二位。与A股医药板块走势相似,香港医药股票自 2025年9月的近期高点后持续下跌数月,于三季度迎来反弹,部分投资者选择赎回持仓,因此QDII基金 - 行业股票分类下投资港股医药股票的ETF合计出现了约123亿元的资金净流出。三季度美国股市呈现指数高位震荡、结构分化的格局,QDII基金 – 美国股票分类持续吸引资金流入,该分类下的19只产品本季度全部实现资金净流入,合计流入约116亿元。
图表4:按晨星分类划分的
QDII股票型ETF的资金流和资产管理规模
(按2026 Q3资金流排序,单位:亿元)
数据来源:Morningstar Direct;
数据截至日期:2026年9月30日
债券型ETF
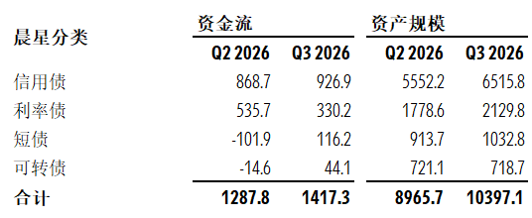
本季度债券型ETF延续了上一季度资金净流入的态势,资金流入量与资产管理规模均实现稳步增长。国内无风险利率持续低位运行,10年期国债收益率在三季度末进一步回落至1.68%,叠加三季度权益市场波动加剧,资金风险偏好明显回落,高等级信用债凭借较高的票息优势,继续吸引稳健型资金入场。继上季度净流入869亿元后,信用债ETF三季度继续获得资金净流入927亿元。其中,8只基准做市信用债ETF合计净流入467亿元,24只科创债ETF合计净流入427亿元,推动债券型ETF总规模超过一万亿元。
图表5:按晨星分类划分的
债券型ETF的资金流和资产管理规模
(按2026 Q3资金流排序,单位:亿元)
数据来源:Morningstar Direct;
数据截至日期:2026年9月30日
商品ETF
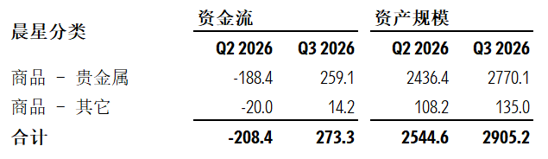
三季度商品ETF的资金流重回净流入的态势,资产管理规模也止跌回升。本季度黄金ETF吸引了259亿元的资金净流入,其中华安易富黄金ETF凭借138亿元的资金净流入,资产管理规模重回一千亿元以上,位列全市场第二位。
图表6:按晨星分类划分的
商品ETF的资金流和资产管理规模(单位:亿元)
数据来源:Morningstar Direct;
数据截至日期:2026年9月30日
03
ETF竞争格局
前10大ETF产品及ETF产品季度资金流排名
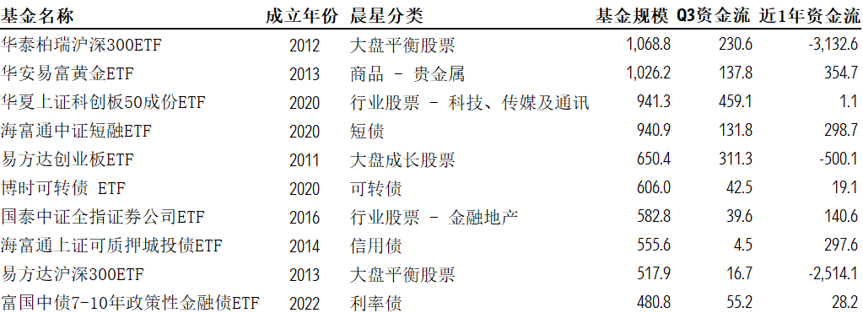
随着三季度ETF市场整体资金流的反转,规模突破一千亿元的产品再次出现,截至三季度末,全市场共有两只产品资产管理规模重回一千亿元以上。三季度市值排名前十的ETF中,除了2只跟踪沪深300指数的大盘平衡股票ETF外,其他产品分属不同的晨星分类,覆盖商品、行业股票、大盘成长宽基及各个债券细分类别,前十大产品列表呈现出多元化的特征。
图表7:前10大ETF产品(按资产管理规模排序)
(单位:亿元)
数据来源:Morningstar Direct;
数据截至日期:2026年9月30日
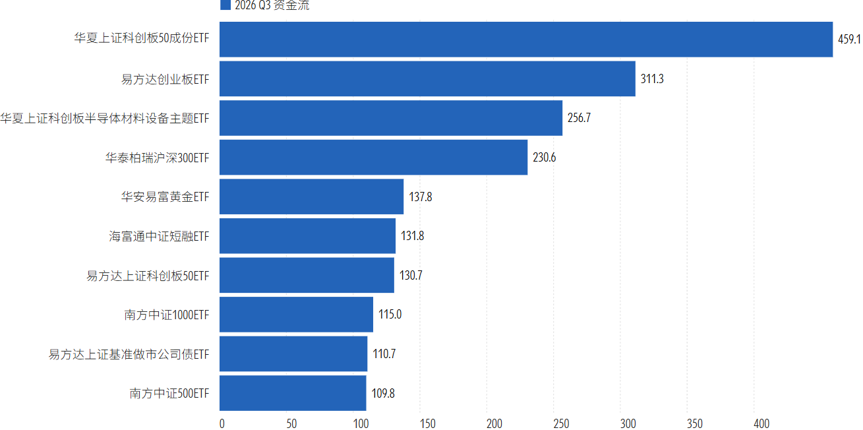
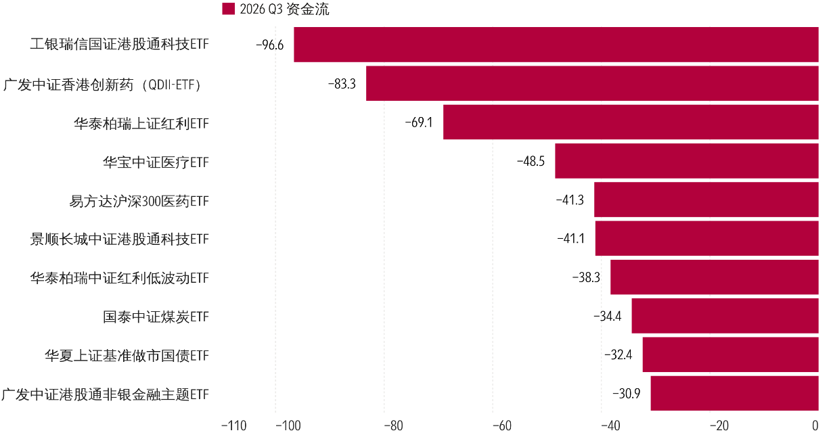
从全市场三季度资金流排名来看,科技行业ETF在资金净流入前十的产品列表中占据主导地位,三只科技行业ETF合计吸引资金高达847亿元。华夏上证科创板50成份ETF作为规模最大的科技行业股票ETF,本季度净流入459亿元,位居全市场资金流入第一位,规模则增长至941亿元。本季度宽基ETF也重新跻身资金净流入前十的产品列表,共计4只产品进入净流入前十。而资金净流出前十名的榜单则主要被港股ETF、行业主题ETF以及红利ETF占据。工银瑞信国证港股通科技ETF,作为规模最大的港股通科技ETF,本季度资金流出约97亿元,位列资金净流出的第一位。
图表8:资金净流入前10名ETF产品
(单位:亿元)
数据来源:Morningstar Direct;
数据截至日期:2026年9月30日
图表9:资金净流出前10名ETF产品
(单位:亿元)
数据来源:Morningstar Direct;
数据截至日期:2026年9月30日
前20大ETF提供商
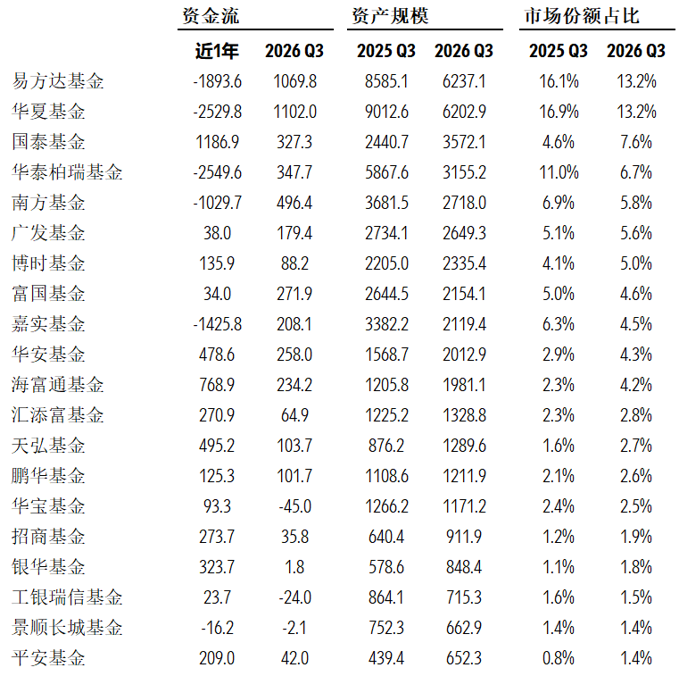
自2025年末起,易方达基金持续收窄与华夏基金1.4个百分点的市场份额差距,截至2026年三季度末,易方达基金凭借34亿元的微弱优势超越华夏基金,首次成为国内资产管理规模最大的ETF提供商。2026年以来国内ETF总规模显著收缩,华夏基金在沪深300、上证50等传统主流宽基上的集中度更高,近一年合计资金净流出高达2530亿元,相比之下,易方达基金同期资金净流出相对温和,合计1894亿元,整体受大额赎回的冲击更小。
作为国内最大的两家ETF提供商,易方达基金与华夏基金均在宽基、行业主题、红利、债券、商品等多条产品线实现广泛布局,截至三季度末,两家旗下各有140只ETF,产品数量并列全市场第一名。在市场风格与资金流向持续轮动的背景下,国内ETF行业龙头之间的竞争仍维持胶着格局。
三季度头部ETF提供商绝大多数都从上季度的资金净流出扭转为净流入态势。前20大ETF提供商中有17家实现了资金净流入,其余3家的资金净流出也明显收窄。国泰基金凭借旗下布局的众多行业主题ETF及黄金ETF在过去一年吸引了最高的资金流入总额,继续位列资产管理规模的第三名。
截至2026年三季度末,国内ETF市场头部集中度与上季度基本持平,较2025年同期大幅回落。前三大ETF提供商的合计市占率由2025年三季度末的44%降至34%,前十大ETF提供商的合计市占率由79%降至70%,而排名11至20的ETF提供商的合计市占率则由17%提升至23%。今年上半年,华泰柏瑞沪深300ETF、易方达沪深300ETF、华夏沪深300ETF、嘉实沪深300ETF以及华夏上证50ETF等头部宽基产品遭遇持续大额赎回,是相关ETF提供商的管理规模与市场份额发生明显变动的核心驱动因素,对比海外成熟ETF市场,其头部三家ETF提供商市占率普遍远超50%,市场集中度高,而国内ETF市场份额相对分散,行业竞争白热化。
图表10:前10大ETF产品(按资产管理规模排序)
(单位:亿元)
数据来源:Morningstar Direct;
数据截至日期:2026年9月30日
注释:文中资产规模数据包含新发基金的募集规模。
Morningstar旗下账号