风险评估,作为“了解你的客户”(KYC)的一部分,既是落实投资者适当性管理和风险匹配等监管要求的重要业务流程,也是基金销售机构或投顾为投资者匹配合适产品和服务的重要依据,其质量会直接影响投资者后续的满足感和获得感。
但问题在于,围绕"风险"的很多概念,在监管、学术研究和行业实践中经常被混用。不同机构使用的词可能相同,但指向的含义并不完全一致;有时同一个概念,也可能被用来描述不同层面的风险。
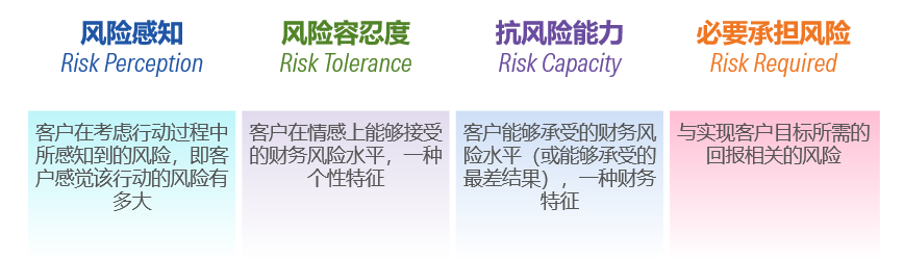
我们在此前的文章中已经介绍了抗风险能力(如何评估客户真正的抗风险能力?)。今天,我们来谈谈如何科学地衡量一个投资者的风险容忍度。
01
不要误把风险感知当成风险容忍度
风险容忍度是一种非常个性化的特质。它不仅会影响我们如何思考、如何感受、如何行动,也是投资者心理特征中的核心部分。
风险容忍度不是一个简单的“能不能承受风险”的问题,而是一条连续的光谱——从厌恶风险到偏好风险不等,反映的是人们如何面对不确定性,以及如何在风险和回报之间做取舍。
也正因为如此,风险容忍度很难通过一个简单的“是/否”问题来衡量。
但对个人来说,要在准确表达自己面对不确定性时的感受,是一件颇具挑战的事情。大多数投资者不会主动思考自己的风险容忍度,尤其是刚开始投资的人。更何况 ,投资者当下的回答还可能受到风险感知的影响。
例如,在市场持续上涨时,投资者可能低估波动和亏损的可能性,从而显得更愿意承担风险;而在市场大幅下跌之后,同样的人又可能表现得更保守。但这并不一定说明他的风险容忍度发生了根本变化,更多时候,只是市场环境改变了他对风险感知。
我们在投资中,最需要避免的,就是让决策被短期风险感知牵着走。所以对投顾而言,组合配置和产品匹配不能只依据投资者某一时点的市场感受,而应建立在其相对稳定的风险容忍度之上。
这也意味着,一套有效的风险测评工具,应当能够尽量识别相对稳定的风险容忍度,而不应让结果过多受到风险感知的扰动。否则,测评结果既无法帮助投顾真正理解投资者的风险态度,也可能给后续的产品匹配和持续服务带来困难。
02
并非所有风险评估工具都一样
在晨星风险评估工具中,投资者承担风险的意愿,是通过一套经过心理测量学验证的风险承受能力问卷来衡量的。
所谓心理测量学,指的是依据心理学理论和统计学的计量方法,对人的能力、人格、心理特征和行为倾向进行量化评估。
一套合格的风险评估问卷,不只是提出若干"看起来与风险有关"的问题,更要确保它是在测量一个清晰、稳定且可解释的心理特征。
很多传统风险偏好问卷的问题在于,会把风险容忍度、投资期限、过往投资经验、财务抗风险能力等因素混在一起打分。但从心理测量学角度看,这些因素并不属于同一个心理特征,也不应被简单合并为同一个测量得分。否则,问卷的问题看似全面,最终得出的结果可能缺乏可靠性和解释力。
晨星的风险评估问卷的可靠性验证,首先建立在“构念效度”之上。
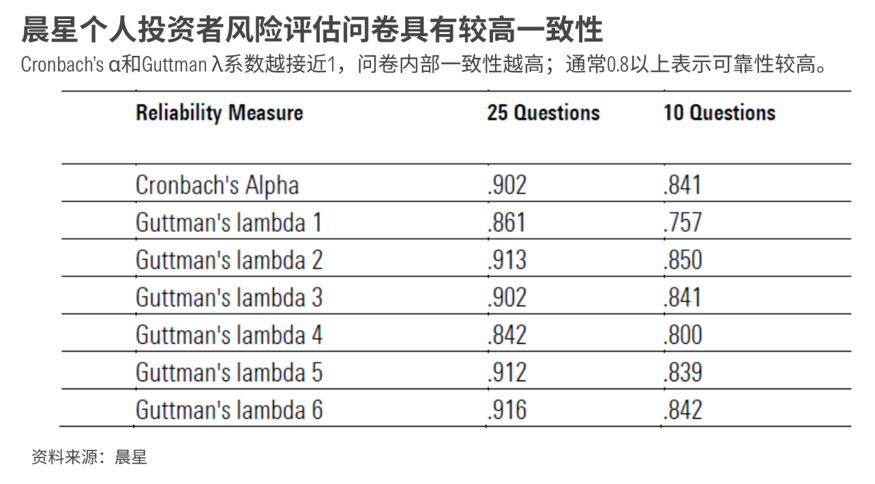
为此,晨星会检验问题之间的相关性,剔除或持续监测相关性过低的题目;同时通过因子分析确认,这些问题背后的信息能够有效归纳为一个共同因子。在此基础上,晨星还使用多种信度指标检验问卷的内部一致性,以确认各题之间具有较高一致性,能够作为一个整体稳定地测量风险容忍度。
衡量风险评估工具是否可靠,另一个重要标准是结果的稳定性。
风险容忍度是一种相对稳定的心理特质,通常不会因短期市场波动而大幅变化。因此,可靠的风险测评工具,其测试结果也不应随着市场环境变化而剧烈波动。
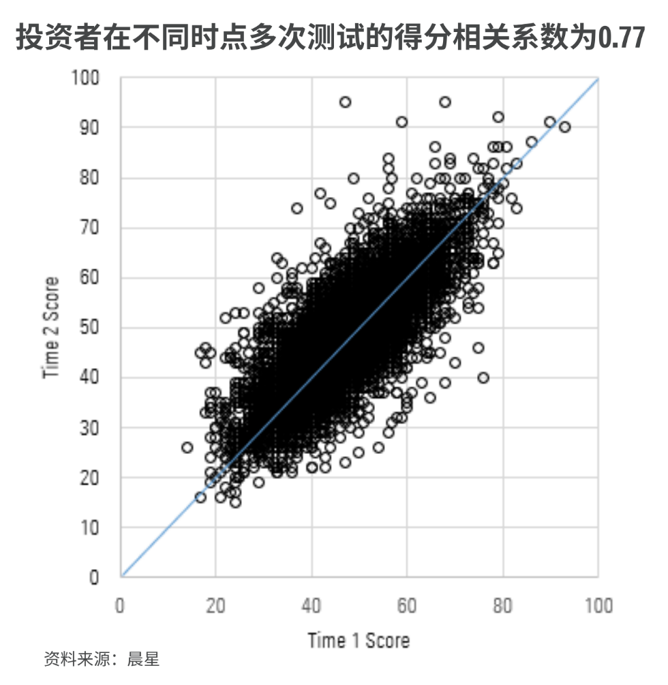
晨星在2018年重标定时审查了接近1000个案例,测试间隔最长达五年。结果显示,同一受试者在不同时间多次测试之间的分数相关系数为0.77。
晨星研究还显示,尽管自2008年以来全球市场经历了多轮动荡,不同地区投资者整体的风险承受能力评分并未出现明显起伏,而是始终维持在相对平稳的区间内。
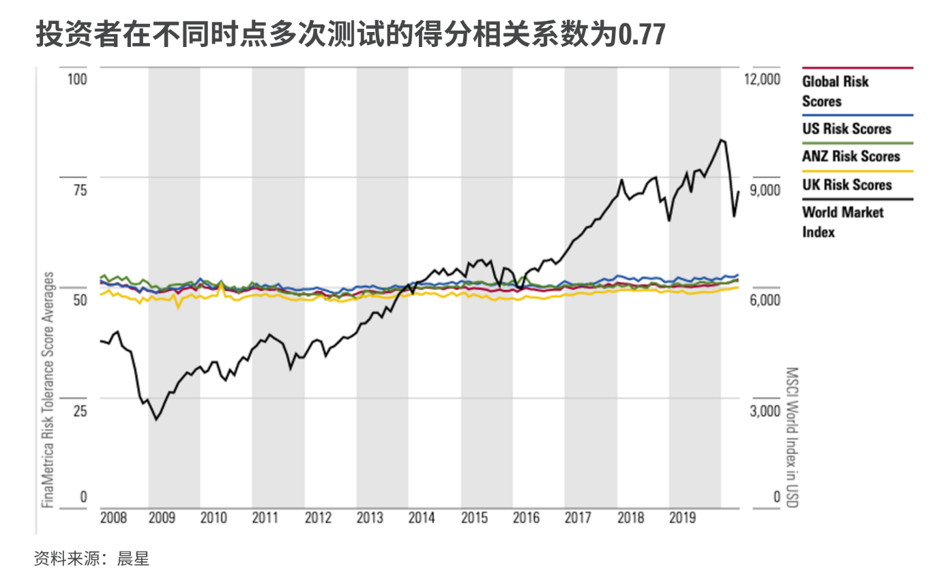
对于基金销售机构和投顾在进行风险匹配时,这一点尤为重要。稳定的测评结果有助于减少客户风险分类和投资策略匹配时的不必要调整,从而降低沟通混乱和合规上的挑战。
03
好的工具应帮助投顾更好地理解投资者
大量研究显示,一个人的风险容忍度通常由长期累积的人生经历塑造,变化往往是渐进的。那些只关注孤立情境下当前偏好的工具,容易忽略过往经历中的情绪深度,也可能误判客户真正的风险特质。
风险容忍度评估的意义,也不只是给客户贴上一个风险等级标签,而是帮助投顾理解客户在收益期待和亏损焦虑之间的平衡点。
一个好的风险评估工具,不仅应具有相应的方法论依据和验证依据,更应当能够支持更深入的客户沟通:客户真正担心的是短期波动,还是永久损失?他是否理解更高收益背后的回撤?如果市场下跌,他是否还能坚持原有投资计划?这些问题,往往比一个简单的风险等级更有价值。
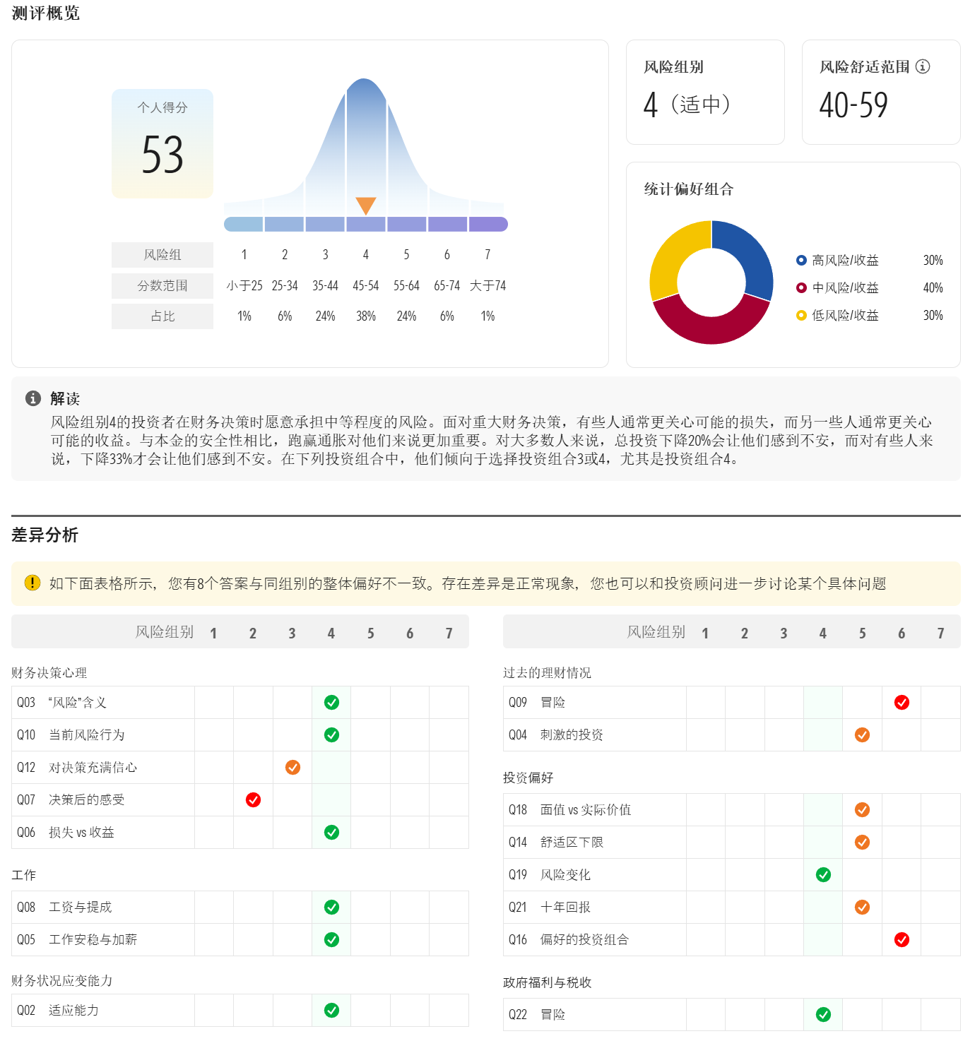
但理解客户只是第一步,更关键的是如何把这种理解转化为实际的产品和组合建议。
传统做法通常是将客户和产品分别划入几个固定的风险等级,并按照等级进行匹配。例如,客户如果被归为第3级,通常只能配置第1至第3级产品。这种方式简单直观,但问题在于,它会把原本连续的风险偏好和产品风险切割成几个静态区间。一个处于第3级上沿的客户,和一个刚刚进入第3级的客户,可能会被视为同一类人;而接近第4级低端的产品,也可能因为跨过等级边界而被完全排除在外。
相比之下,晨星风险容忍度问卷采用0到100的连续评分体系,并在此基础上为客户设定“风险舒适区间”。
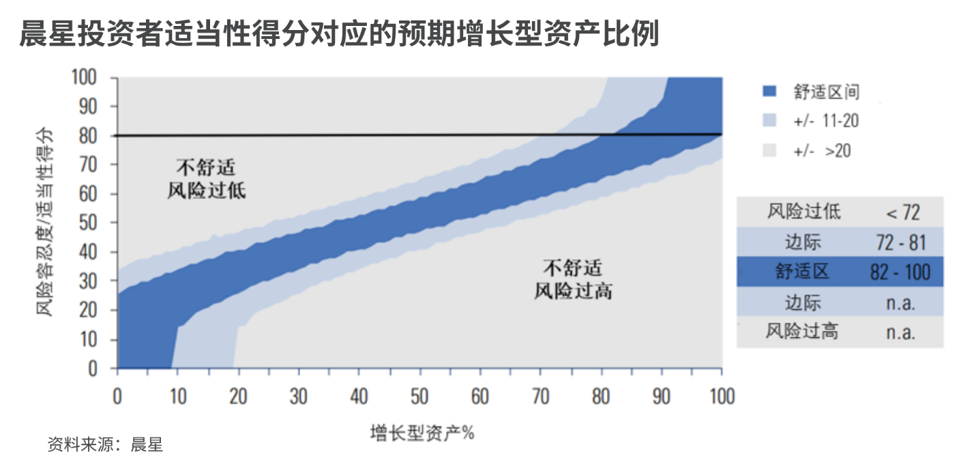
晨星进一步将投资者的风险舒适区间与可反映组合风险的晨星投资组合风险评分建立联系。这样一来,投顾可以用同一套语言比较"客户愿意承担的风险"和"组合实际承担的风险",判断某个产品或组合是否真正落在客户可接受的范围内。
这种方式提供了更精细、更个性化的风险匹配方法,也能帮助投顾在合规框架下,给出更灵活、更贴合客户实际情况的投资建议。
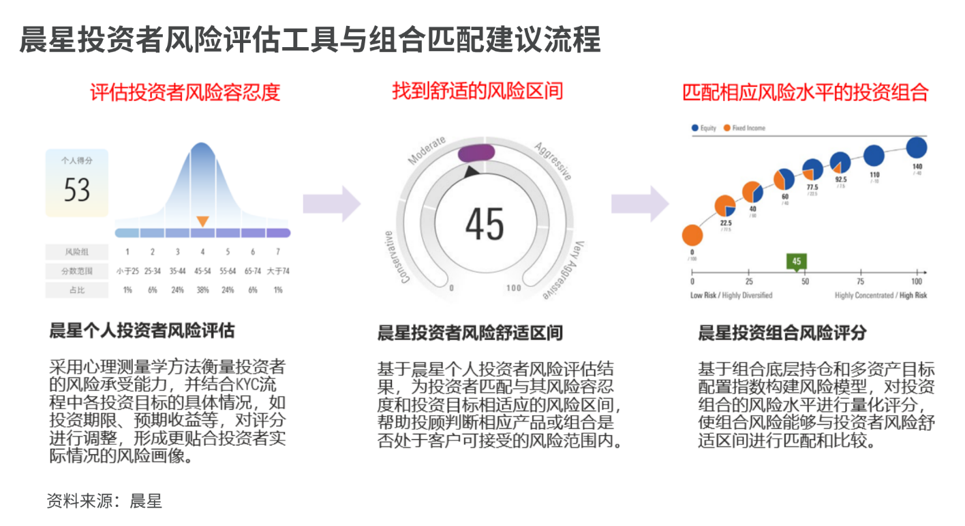
对于投顾来说,风险测评不能只是合规流程中的一道题,也不能停留在抽象练习上。它必须反映投资和财务决策中的真实情境,并帮助投顾与客户围绕风险、预期和长期目标展开更有效的对话。
在市场不确定性长期存在的环境中,科学地理解客户的风险容忍度,本身就是投顾服务中最重要的基础能力之一。
最好的风险评估工具不仅能帮助投资者更好地理解自己,从而评估投资中的风险并做出必要的取舍,同时也能帮助投顾将这种理解转化为更合适、更可坚持的投资方案。
晨星现推出财富规划平台相关功能,
欢迎扫描上方二维码了解详情或申请试用!
作者 | 晨星(中国)策略分析师、高级编辑 屈辰晨