如何为客户匹配或构建真正适合的投资组合?这是当前投顾业务普遍面临一个现实问题。
行业内目前有两种主流方法:一种是使用风险承受能力评分,将其作为投资者对波动性和损失预期情绪的粗略替代指标,并据此指导投资策略的匹配;另一种则几乎完全忽略投资者情绪,主要依靠投资组合优化、风险收益模型或有效前沿来制定策略。
在晨星看来,这两种做法均难以真正提升投资者的长期体验。前者可能让情绪主导长期投资决策,后者则可能低估真实投资过程中情绪和行为偏差对结果的影响。
投顾服务为投资者创造的价值并不只体现在收益上,更来自“投、顾、规划”的综合作用:既要通过资产配置和组合管理提高目标实现概率,也要在市场波动中提供陪伴和行为引导,还要把投资与养老、教育、购房、传承等具体人生目标连接起来。以目标为导向展开的投顾服务,可以把组合管理、行为陪伴和财富规划连接起来,让客户在投资过程中有更清晰的方向感、掌控感和获得感。
具体来看,帮助个人实现长期财务目标,实际上包含两个独立又相互影响的问题:一是明确投资者的财务目标,并制定一套有较高概率实现该目标的投资策略;二是帮助投资者在长期内坚持执行这套策略。若其中任何一个环节出现偏差,都可能会削弱投资者实现目标的可能性,最终影响投资者的体验。
基于这一思路,晨星构建了一套基于投资目标的风险评估框架,旨在同时管理投资风险与行为风险,并通过多步骤的财务规划流程,帮助投资者制定一份既更有可能实现目标、也更容易被理解、接受并长期坚持的投资计划。
01
基于风险问卷的KYC流程
在资管和财富管理业务中,风险承受能力问卷,即 Risk Tolerance Questionnaire,简称RTQ,是最常见的客户画像工具之一。它的核心思路,是量化客户对不确定性和财富变化的预期感受,并将这种感受以问卷得分的形式与资产配置相匹配。
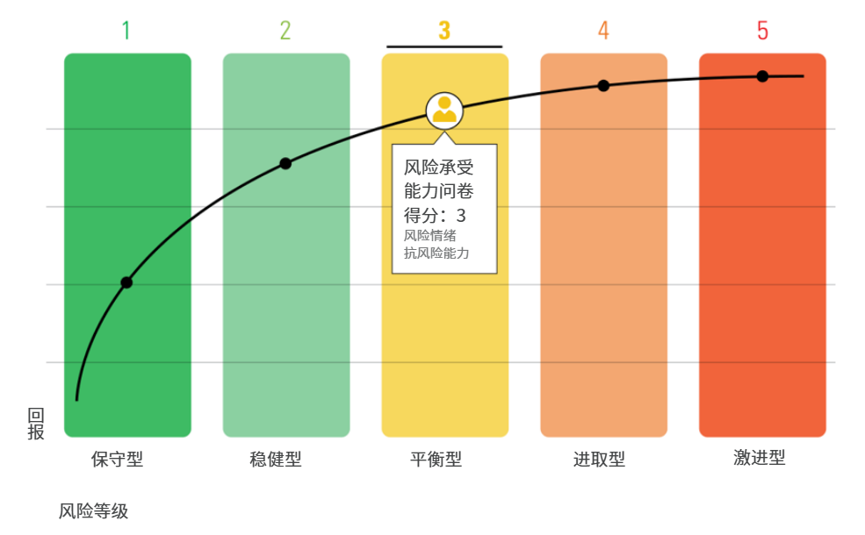
其典型流程是:让客户回答一系列关于风险、亏损、收益预期、投资期限和市场波动容忍度的问题,再将答案汇总为风险评分,最后映射到相应的投资组合。例如,风险评分较低的客户被匹配到保守型组合,评分居中的客户被匹配到平衡型组合,评分较高的客户被匹配到更为激进的组合。
图1:风险承受能力问卷如何将客户风险感受映射到投资组合
资料来源:Morningstar, Goals-Based Risk: A Better Way to Understand Client's Risk Preference in the Context of Investing Well, 2020
使用RTQ的优势在于标准化、易执行,也便于机构在规模化投顾服务中应用。但它的局限同样明显:不同机构问卷的题目、评分方式和风险等级定义并不统一,分数之间缺乏可比性。此外,不少问卷题目的表述也较为抽象。例如,“是否愿意接受较大幅度下跌以换取更高收益”这一类问题中,“较大幅度”和“更高收益”对不同客户可能意味着完全不同的数值。
从风险偏好的测量方式看,目前大体有两种类型的问题:一类是“显性偏好”型的问题,即让客户在确定收益和风险收益之间做选择,再根据选择反推出其风险偏好;另一类是“声明偏好”,即直接询问客户对风险和亏损的态度。
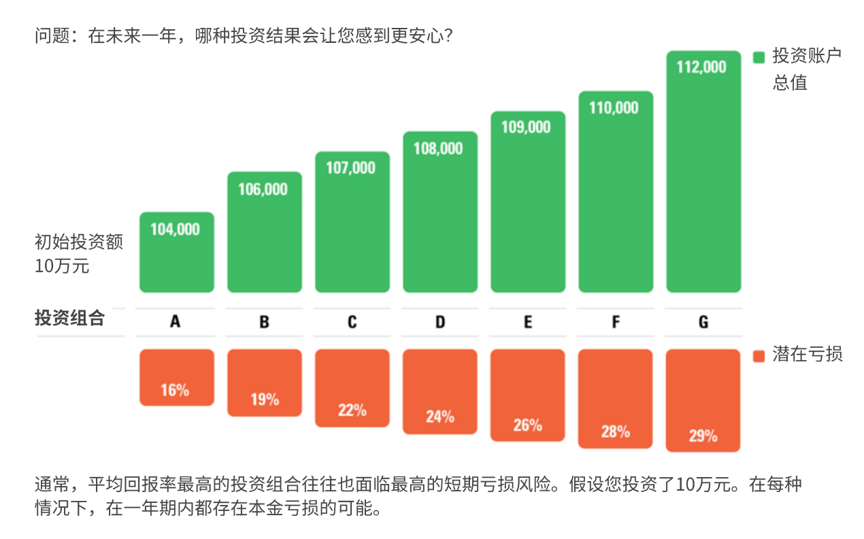
实际业务中,大多数RTQ更多采用的是声明偏好的方法。图2展示了一个声明偏好式风险问题:要求客户比较不同组合在一年内可能产生的期末价值和亏损概率来表明自己的偏好。
表面上看,这类问题比简单陈述更具体,但大量数字、概率和图形也可能造成客户理解上的负担。面对复杂选项时,很多客户可能并不是基于清晰判断做出选择,而是倾向于选择中间项。行为科学中将这种现象称为“中间偏好”或“居中偏差”。所以,最终得到的问卷结果也不一定能反应客户真实的偏好。
图2:声明偏好式风险承受能力问题示例
资料来源:Morningstar, Goals-Based Risk: A Better Way to Understand Client's Risk Preference in the Context of Investing Well, 2020。
02
从“能承受多少风险”转向“为了实现目标需要承担多少风险”
即便问卷能够较准确地测量客户对风险的感受,也不意味着这种感受就应直接决定长期投资策略。因为在大多数情形下,客户“感觉自己能承受多少风险”,并不等于“为了实现目标需要承担多少风险”。
如果一位客户因为对风险感到焦虑而被匹配到过于保守的组合,他的短期体验确实可能更平稳,但组合最终的长期收益或许不足以支持其养老、教育或财富积累目标。这样的计划虽然可能降低波动带来的不适感,但因为无法帮助其实现投资目标,客户也很有很好的体验和投资获得感。
反之,为了实现目标而完全忽略客户情绪的做法也不可取。如果一个组合从理论的角度上看起来很有效,但客户在真实市场下跌时无法坚持,频繁调仓、恐慌赎回或追逐短期收益,那么理论上的最优解也难以转化为实际投资结果。
因此,投顾业务真正需要解决的,不是在听从客户情绪和忽略客户情绪之间二选一,而是要重新界定了解客户风险偏好在整个投顾服务流程中作用。
这一思路的转换非常关键。因为从实际的投资场景来看,大多数投资者并不是为了获得某种风险体验而投资,而是为了实现养老、教育、购房、财富传承等具体目标。风险本身不是目的,而是实现目标过程中必须承担的代价。
传统RTQ通常试图回答是客户能接受多大波动,而在目标导向的框架下,更重要的问题是:
客户为了实现这些财务目标,需要承担怎样的投资风险?
当这些风险在真实市场中出现时,客户能否坚持计划?
由此,在基于目标的风险评估框架下,投资风险不再简单等同于组合波动率,而是指客户无法实现财务目标的可能性。
在这个过程中,投资风险并不是唯一需要关心和处理的问题。投顾还需要管理客户的行为风险,并尽可能降低规划风险。行为风险来自客户在波动中的错误反应,例如恐慌、贪婪、追涨杀跌或频繁交易;这些行为会让客户偏离原定计划,进而损害长期结果。规划风险则来自计划本身设计不当:要么计划让客户感觉舒服,却很难实现目标;要么计划在数学上可行,却超出了客户在真实市场中的心理承受能力。
03
基于投资目标的风险评估流程
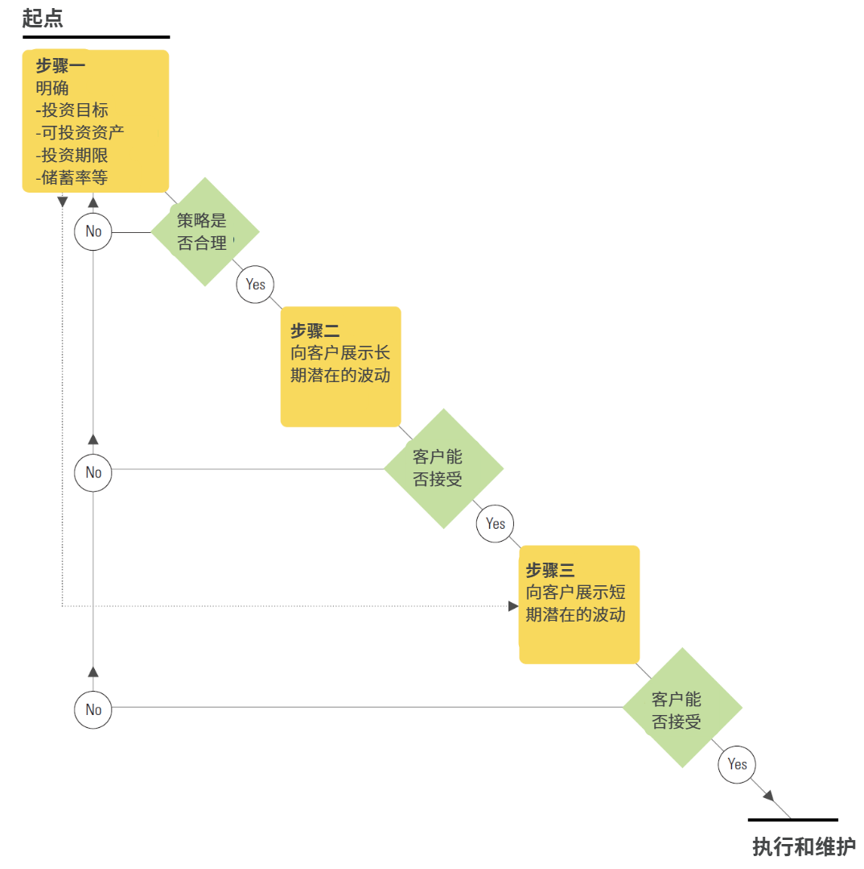
基于投资目标进行风险评估的目的不是给客户贴上“保守型”或“进取型”的标签,而是帮助顾问和客户共同找到一套既服务目标、又能够被长期执行的投资方案。所以,它并不能通过简单替换一份风险问卷来实现,而是需要建立一套循序渐进、可交互、可迭代的规划流程。
如图3所示,这一流程需要依次解决投资规划和行为管理中的不同问题,并将其整合为一套更有成功概率的财务计划。
图3:基于投资目标的风险评估流程
资料来源:Morningstar, Goals-Based Risk: A Better Way to Understand Client's Risk Preference in the Context of Investing Well, 2020。
要点一:识别客户目标以及了解达成目标所需的客观条件
基于投资目标的风险评估框架并不限定具体投资理念,也不规定组合应如何构建、包含哪些证券、如何再平衡。它最关注的问题是:在给定的客户目标和客观约束条件下,如何找到一个可量化长期预期收益及收益分布的投资路径,最终能以较高概率和客户可以接受的方式去实现目标。
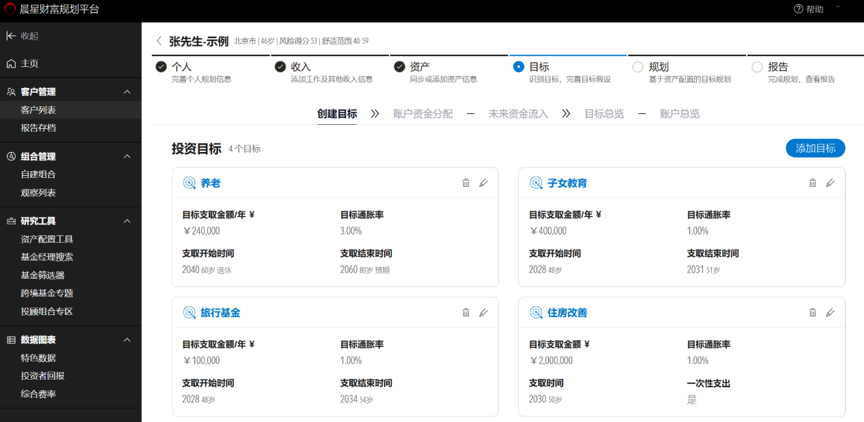
所以在这一框架下,投顾工作的起点并不是直接讨论风险偏好,而是先明确客户的目标和现实条件:客户希望实现什么目标?当前有多少可投资资产?距离资金使用或提取还有多久?未来能够持续投入多少?围绕这些问题,投顾需要向客户收集目标金额、当前可投资资产、投资期限以及未来可持续投入金额或储蓄率等信息。
在搜集完信息后,投顾便可以估算客户为了实现目标所需的投资组合表现。例如,某位客户希望在30年后实现特定养老目标,那么在当前资产和未来投入条件下,组合可能需要长期达到某一预期年化收益水平;这一收益要求,又会对应一定的资产配置、风险水平和波动体验。
图4:基于客户投资目标和客观财务状况制定投资计划
资料来源:晨星财富规划平台
如果客户目标与现实条件之间存在明显不匹配,投顾应当及时向客户展示并解释。例如,目标金额过高、投资期限过短、初始资产不足或储蓄率偏低,都可能导致目标难以实现。
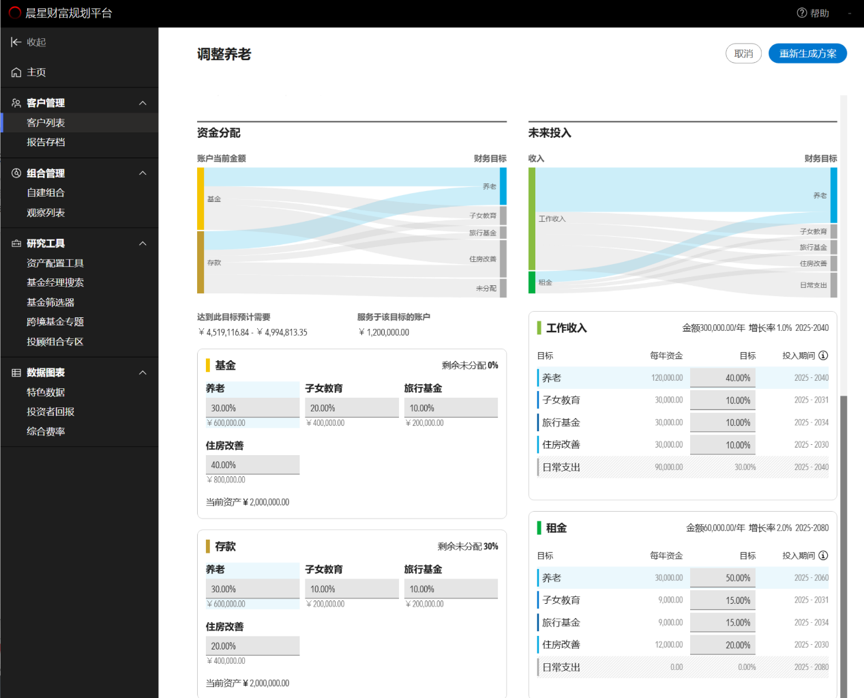
虽然无法控制市场未来的走势,但投顾和客户仍可以调整一些关键“旋钮”以提高目标实现的概率,例如适当延长投资期限、增加初始投入、提高后续储蓄或定投金额,或重新校准目标金额。这一流程的价值,也在于帮助客户理解投资中哪些因素真正可控,从而把注意力从短期择时和市场噪音,转向那些自己能够掌控、且会影响长期结果的关键变量。
图5:通过调整可控变量提高目标实现的概率
资料来源:晨星财富规划平台
要点二:展示实现目标所需策略的波动水平
当一套初步策略形成后,下一步并不是立即执行,而是让客户看到:如果按照这一计划投资,未来长期过程中可能会经历怎样的波动。
即便是一套结构合理、适合长期目标的投资策略,在几十年的投资周期中,也可能有相当比例的月份出现亏损。这一环节的目的,是帮助客户理解波动是长期投资中正常且可预期的一部分。这并不是组合设计失败,而是承担市场风险的正常结果。
相比简单询问“您是否能接受较大波动”,更有效的方式是结合客户自己的目标、期限和资产规模,展示未来可能出现的月度盈亏、亏损频率、最差月份表现和收益分布。按月展示是一个较为直观的方式,因为月度视角更贴近日常生活中人们理解金钱的方式,例如工资、房贷、车贷和其他现金流安排基本都是以月度的形式出现。通过这种方式,投顾可以更早识别客户偏好、市场预期和财务需求之间可能存在的错配,并在一定程度上提前管理行为风险。
比如,投顾可以向客户提出类似的问题:“按照目前这套计划,您实现目标的概率较高。但市场不可能每个月上涨。基于历史数据的测算,在未来30年的投资期中,组合可能约有35%的月份出现亏损。您对这样的波动感到多大程度上可以接受?”
如果客户表示可以接受,则说明目标、策略和主观感受之间没有较大的错配问题。换言之,客户为实现目标需要做的事、相应投资策略的特征,以及客户对预期波动的感受之间,形成了较好的适配。
如果客户对此表示难以接受,则说明“实现目标所需承担的风险”与“客户预计能够承受的风险”之间存在差距。此时,可以再次回到目标和现实条件本身,通过延长投资期限、增加初始投入、提高储蓄或定投金额,或适当降低目标金额等方式,寻找更可行的方案。经过反复调整,客户可以在目标、约束和风险体验之间做出必要权衡,直到找到既能服务财务目标、又更容易被自己坚持的投资路径。
这一过程也结合了显性偏好和声明偏好的思想:既观察客户在不同方案之间如何权衡,也询问客户对特定投资路径的主观感受。相比静态问卷,这种交互式过程能够更动态地帮助客户理解自己的偏好、目标以及不同选择之间的约束关系。
要点三:让客户提前体验市场波动
行为金融学中的“双加工理论”认为,人有两套决策系统:一套冷静、理性、善于计算,倾向于通过审慎推理解决问题;另一套则更快速、更情绪化、更本能。客户在制定投资计划时,往往是相对理性的;但在市场剧烈波动时,真正做决定的可能是那个更情绪化的自己。
一个好的财务规划必须同时可以回应这两种状态下的客户。所以,投顾在规划阶段,不仅要让客户知道波动会发生,还要让客户提前感受波动发生时可能带来的心理冲击。
这一流程可以通过模拟或游戏化方式完成。投顾可以根据客户的投资策略、资产规模和真实市场特征,模拟出一年中逐月的账户变化,也可以重复多个“年份”,让客户在不同市场环境和周期中获得更充分的体验。更重要的是,模拟结果不应只用百分比表达,而应转化为客户个人账户中的实际金额。相比“本月下跌5%”,一句“如果按照您的投资金额,本月账户可能减少5230元”更容易让客户形成真实感受。
在模拟过程中,客户对待风险的反应,例如是否频繁调整策略、是否因短期亏损而明显改变选择,可以帮助顾问识别其对于风险的敏感度。风险敏感度不同于传统风险厌恶或损失厌恶。它关注的不是客户此刻如何描述自己对风险的态度,而是当客户的财富发生变化、信息不断更新时,其风险偏好是否稳定,以及是否容易偏离原定计划。
对于投顾而言,真正重要的不只是客户现在如何看待波动,而是客户未来面对波动时可能会做什么。试图择时、追逐收益或在下跌中恐慌退出,都可能侵蚀长期财富积累。晨星大量研究也反复表明,频繁交易往往会拉大“投资回报”和“投资者实际获得回报”之间的差距。
因此,这一步其实具有三重作用:评估、教育和心理免疫。经历过模拟下跌的客户,更容易理解回撤是长期投资中的正常现象。当真实市场出现波动时,投顾也可以提醒客户:类似情景在规划阶段已经预演过,当前波动并不意味着计划失效。
要点四:帮助客户始终走在正确的轨道上
投资计划的效果最终取决于执行。在持续服务阶段,客户最常问的问题是:“我现在表现怎么样?”很多平台对于这个问题的解决方案是给出大量的数据,比如每日涨跌、产品收益、资产明细等等。但这些信息往往并不能真正回答客户是否接近长期目标,反而可能放大短期噪音,引发焦虑和不必要的交易。
投资目标是投顾规划的“北极星”,也应在客户的投资旅途中始终保持在最首要的位置。
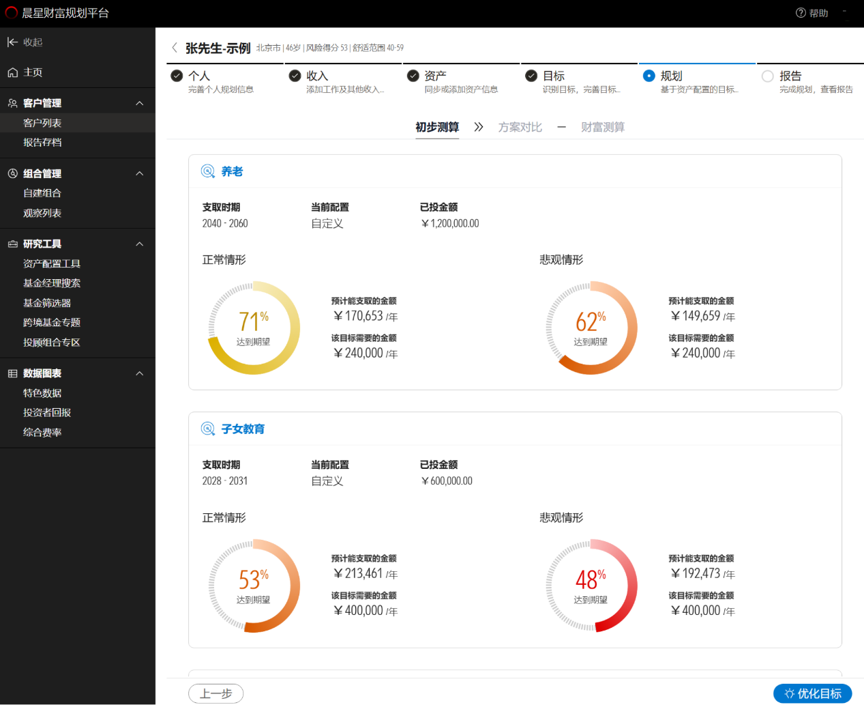
晨星认为,最好的反馈方式,是围绕一个核心数字展开:实现目标的最新概率。这个概率可以结合客户当前资产、投资策略、持续投入和市场环境动态更新。相较于每天展示账户涨跌,更有价值的做法是从客户个性化的长期时间范围出发,例如未来20年、30年,展示其实现目标的进展情况。这么做可以降低短期噪音的干扰,有助于减少客户频繁查看账户、过度交易的行为。
图6:以目标达成概率反馈长期规划进展
资料来源:晨星财富规划平台
了解哪些客户对波动更为敏感,对投顾而言极具价值。当市场剧烈波动时,投顾可以优先主动联系这类客户,提前鼓励他们保持冷静。在与焦虑客户沟通时,投顾可以通过带客户回顾前期的模拟体验来提醒他们:尽管当下可能感觉艰难,但在明智投资并坚持实现长期目标的过程中,市场波动完全正常且可以预期。
这类及时干预使顾问能够在客户恐慌之前提供行为指导,帮助客户理解当前波动与长期计划之间的关系,避免因短期情绪破坏长期安排。这也是投顾服务区别于简单产品销售的重要价值之一。
04
重新定义风险评估在投顾业务中的价值
基于投资目标的风险评估代表了一种更贴近真实客户行为的投顾服务思路。
它并不否定传统适当性问卷的价值,而是重新定义风险评估在投顾服务流程中的位置和作用:投资策略应首先服务于客户目标,风险偏好则用于判断客户能否坚持,以及顾问应如何提供陪伴和干预。
一个让客户感觉舒适但无法实现目标的计划,并不是好计划;一个理论上有效但客户无法坚持的计划,同样不是好计划。真正高质量的投顾服务,需要在财务可行性和心理可执行性之间取得平衡。
客户投资是为了实现人生目标,而不是为了迎合一时情绪。但情绪会影响行为,行为会影响结果。因此,投顾的价值不仅在于帮助客户选择组合,更在于帮助客户理解目标、接受必要波动,并在长期市场周期中坚持正确的计划。
基于投资目标的风险评估,正是将资产配置、行为金融和客户陪伴整合起来的一套更完整的方法。
晨星现推出财富规划平台相关功能,
欢迎扫描上方二维码了解详情或申请试用!
作者 | 晨星行为科学研究团队总监 Ryan Murphy
编译 | 屈辰晨