点击上方「蓝字」关注我们
基础市场行情与市场动态回顾
(一)股票市场:A股市场触底反弹,申万行业多数收涨
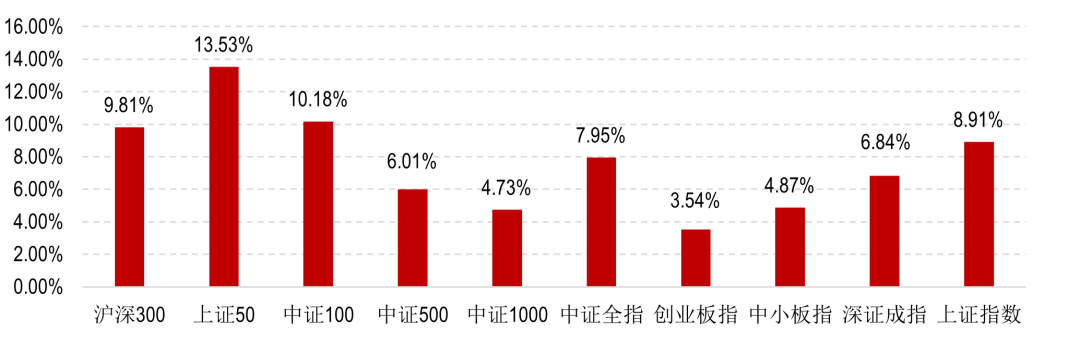
11月A股市场呈现触底反弹行情。尽管10月经济数据依旧疲软,但在疫情防控政策优化和地产支持政策出台的双重推动下,市场对经济修复预期增强,投资者风险偏好出现明显回升。外围方面,随着美国当月公布的通胀数据超预期回落,美联储加息力度有望缓解也对A股市场形成一定利好。在市场回暖和人民币汇率企稳背景下,当月北向资金大幅回流,单月净流入资金合计600.95亿元,创下6月以来月度净流入量的新高。整体来看,11月三大股指全线收涨,其中上证指数表现最佳,全月累计上涨8.91%,报收3151.34点;深证成指和创业板指分别上涨6.84%和3.54%,报收11108.49点和2345.31点。受益于稳增长政策再度发力,当月大盘价值风格明显占优,上证50、中证100和沪深300指数分别以13.53%、10.18%和9.81%的较好涨幅在主要股指中排名前三;而在“行情跷跷板”效应压制下,成长风格表现平平,中证500指数当月上涨6.01%。
图表1:11月市场主要股指涨跌幅
数据来源:同花顺、Morningstar晨星(中国)
截至日期:2022年11月30日
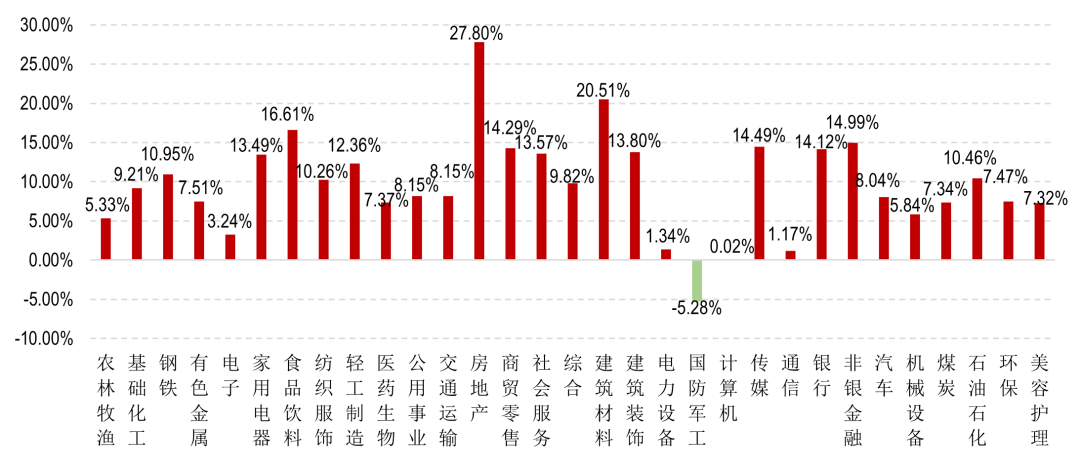
在市场情绪好转带动下,11月多数行业迎来上涨,31个申万一级行业指数仅国防军工板块出现下跌。当月地产支持政策密集出台,从月初“第二支箭”对于债券融资的放开,到月中国有大行落实“金融16条”,再到月末“第三只箭”重启股权融资概念的提出,房企融资困境显著改善,推动房地产行业大幅上涨27.80%,在所有申万行业中遥遥领先。受益于地产行业加速回暖,建筑材料、非银金融、银行、建筑装饰和家用电器板块11月也分别录得20.51%、14.99%、14.12%、13.80%和13.49%的较好涨幅。此外,食品饮料、传媒、商贸零售和社会服务等行业迎来大幅反弹,单月涨幅在14%至16%之间。相比之下,此前受疫情影响较小的军工行业当月表现逊色,以5.28%的月跌幅在所有行业中垫底。近年来军工行业盈利增速明显放缓,一定程度上拖累行业基本面改善。而从市场情绪来看,当月地产政策频出和疫情防控优化两个催化剂对军工行业均无明显利好,该板块表现低迷也情有可原。
图表2:31个申万一级行业指数11月涨跌幅
数据来源:同花顺、Morningstar晨星(中国)
截至日期:2022年11月30日
(二)债券市场:11月债市大幅调整,债券指数多数下跌
在“弱现实”与“强预期”交织背景下,11月债市出现大幅调整,收益率曲线走平。受疫情多发和感染人数快速上升影响,11月国内经济继续承压,生产和需求端再次回落。然而,当月宏观环境发生了明显的积极变化。随着地产支持政策和疫情放开政策的推出,市场对于未来经济修复预期向好,导致收益率整体上行。与此同时,市场快速调整引发短期理财的集中赎回,债券抛售行为进一步加剧了当月债券市场的波动。整体来看,11月利率债收益率大幅上行,其中短期上行幅度较中长期更为明显,1年期年期国债收益率较上月末上行40.36bps,5年期和10年期国债收益率分别较上月末上行26.73 bps和24.71 bps。信用债方面,以中债企业债到期收益率为例,各期限等级收益率均出现大幅上行,其中AAA品种和AA品种1年期收益率分别较上月末上行56.25bps和63.28bps至2.67%和3.09%;AAA品种和AA品种5年期收益率分别较上月末上行40.04 bps和35.98 bps至3.29%和3.90%。信用利差方面,各期限和等级品种利差集体走阔,其中短期信用利差扩张幅度较长期更为明显。具体来看,AAA和AA品种1年期信用利差分别扩张15.89bps和22.92bps ,AAA和AA品种5年期信用利差分别扩张13.31bps和9.25bps。
公开市场操作方面,月内MLF到期10000亿元,逆回购到期13940亿元;同时央行缩量平价续作MLF8500亿元,并通过开展逆回购投放8050亿元,累计实现净回笼资金7390亿元。11月资金面先紧后松,当月上旬,央行公开市场操作谨慎,资金利率中枢抬升;进入下旬,为应对集中赎回冲击,央行加大公开市场力度以呵护流动性平稳。截至11月30日,资金利率整体上行,其中R001和SHIBOR/N利率中枢分别上行12.39bps和12.19bps至1.58%和1.46%;R007和SHIBOR/W利率中枢分别上行12.73bps和10.87bps至1.93%和1.81%。
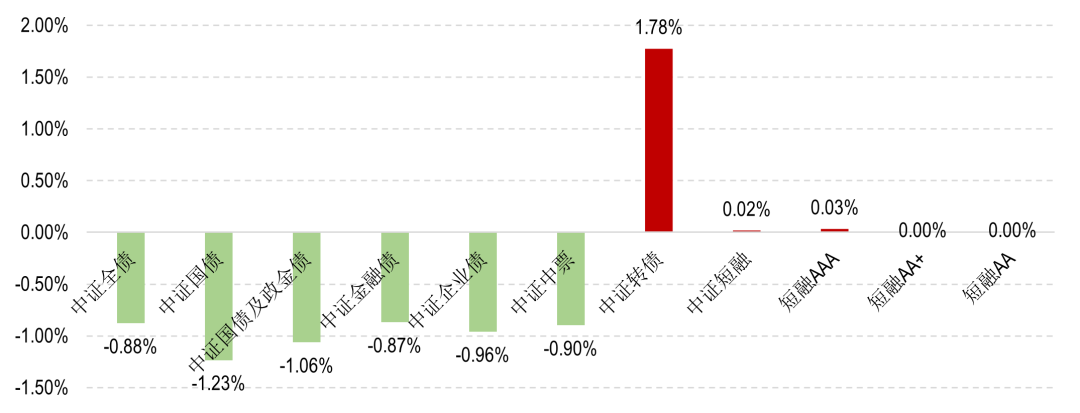
11月债券市场整体走弱,中证全债指数累计下跌0.88%。在A股回暖带动下,当月转债市场表现最佳,中证转债指数录得1.78%的较好涨幅。短融市场表现次之,短融AAA和中证短融指数分别上涨0.03%和0.02%。利率债和信用债均出现较大跌幅,其中中证国债和中证国债及政金债指数分别下跌1.23%和1.06%;中证企业债指数承压下跌0.96%。
图表3:债券主要指数11月涨跌幅
数据来源:同花顺、Morningstar晨星(中国)
截至日期:2022年11月30日
开放式基金业绩点评:偏股型基金多数收涨,港股基金表现亮眼
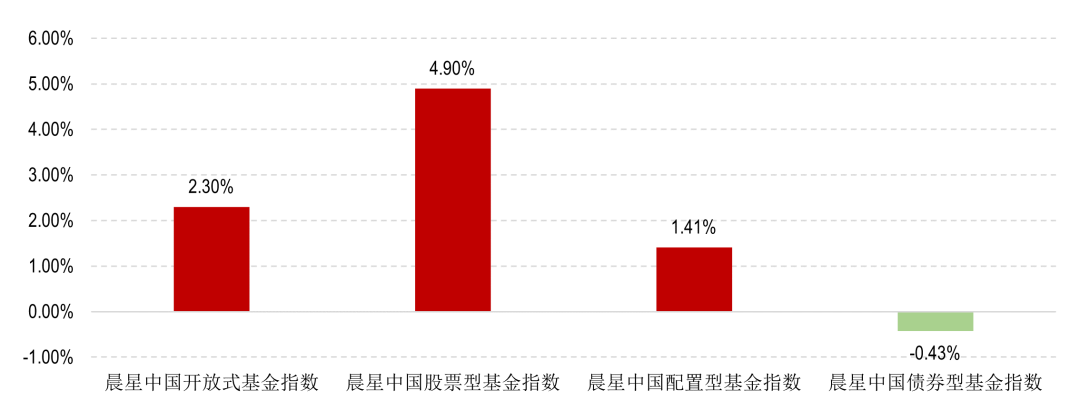
11月公募基金市场股强债弱,晨星开放式基金指数上涨2.30%。受益于权益市场强势反弹,晨星股票型基金和晨星配置型基金指数当月分别上涨4.90%和1.41%。而在收益率大幅上行背景下,债券型基金普遍出现负收益,晨星债券型基金指数下跌0.43%。
图表4:晨星开放式基金指数11月涨跌幅
数据来源:Morningstar晨星(中国)
截至日期:2022年11月30日
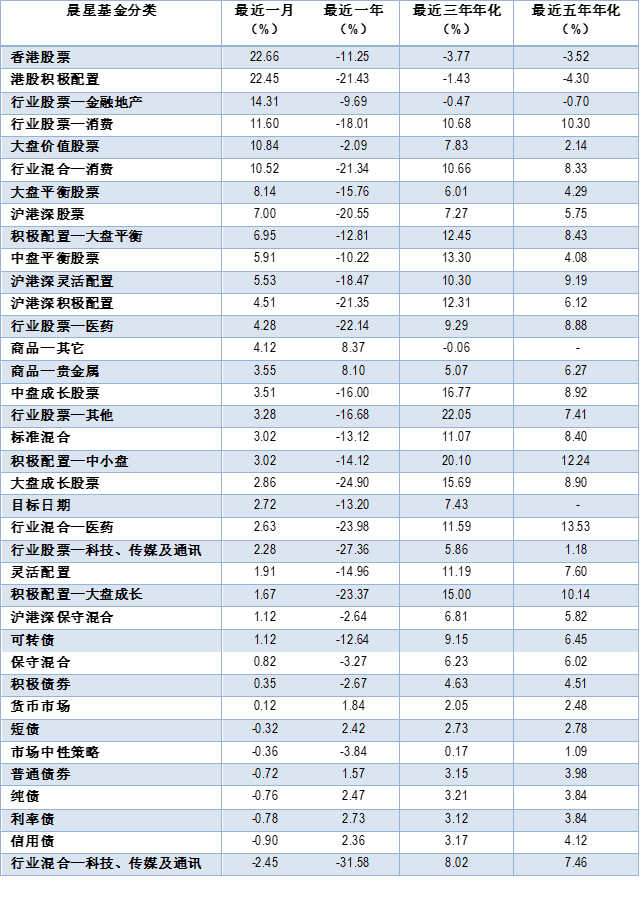
偏股型基金方面,剔除截至11月末成立时间未满6个月的次新基金,纳入统计的6067只(不同份额分开计算,下同)偏股型基金中约8成基金份额当月录得正收益,整体平均上涨4.83%,其中1186只基金份额跑赢沪深300指数同期9.81%的正收益。从单只基金来看,11月收益排名靠前的基金主要是组合中重配了港股和地产股的产品;而跌幅较大的基金几乎全部集中在重仓国防军工板块的产品。从基金类别来看,11月21个偏股型基金类别中仅TMT行业混合基金出现下跌,其余20个偏股型基金类别均录得不同程度的月平均涨幅。受益于国内稳增长政策落地和海外加息预期放缓,11月港股市场迎来大幅反弹,香港股票和港股积极配置基金全月分别平均上涨22.66%和22.45%,在所有偏股型基金类别中表现十分亮眼。风格方面,在当月价值股明显占优行情中,大盘价值股票录得10.84%的较好涨幅;中盘成长股票、大盘成长股票和大盘成长积极配置基金的涨幅均小于4%。行业方面,金融地产和消费基金涨幅居前,金融地产行业股票、消费行业股票和消费行业混合基金分别上涨14.31%、11.60%和10.52%;医药基金表现次之,医药行业股票和医药行业混合分别上涨4.28%和2.63%;TMT基金表现分化,TMT行业股票基金当月上涨2.28%,TMT行业混合基金则下跌2.45%。
[1] 偏股型基金包括晨星中国公募基金分类中的大盘成长股票、大盘平衡股票、大盘价值股票、中盘成长股票、中盘平衡股票、沪港深股票、行业股票—医药、行业股票—科技、传媒及通讯、行业股票—消费、行业股票—金融地产、行业股票—其他、积极配置—大盘成长、积极配置—大盘平衡、积极配置—中小盘、标准混合、沪港深积极配置、行业混合—消费、行业混合—科技、传媒及通讯、行业混合—医药。
固收型基金方面,剔除截至11月末成立时间未满6个月的次新基金,纳入统计的3313只积极债券、普通债券、利率债、信用债、纯债、短债及可转债基金中仅633只基金份额上涨,整体出现0.36%的平均负收益。具体来看,得益于组合中部分权益资产的配置,积极债券和可转债基金11月分别录得1.12%和0.35%的涨幅,其他固收型基金类别则全数下跌。其中短债基金表现最为抗跌,出现0.32%的平均负收益;普通债券、纯债和利率债基金跌幅相当,分别下跌0.72%、0.76%和0.78%;在集中赎回带来的信用债抛售冲击下,信用债基金承压下跌0.90%。11月货币基金七日年化收益先下后上。截至2022年11月30日,货基七日年化收益的均值和中位数均为1.63%,较上月末分别微幅上行1.4bps和0.4bps。
图表5:各类开放式基金最近一月、半年、一年、三年和五年的平均收益率
注:统计剔除疑似受大额赎回影响、基金净值出现异动的基金及成立未满6个月的次新基金。
数据来源:Morningstar晨星(中国)
截至日期:2022年11月30日
本文作者系晨星中国研究中心 吴雪艳
免责声明:晨星(Morningstar)不保证信息的准确性、完整性和及时性,同时也不保证不会发生任何变更。此资料、数据、观点仅供参考,并不构成投资建议。在任何情况下,我公司不就本报告中的任何内容对任何投资行为做出任何形式的担保。本报告内容的版权归晨星资讯(深圳)有限公司所有,未获得书面授权许可,不得以任何形式复制或用于制作报告、文件等用途。
试用晨星Direct产品请点击左下角“阅读原文”