点击上方「蓝字」关注我们
基础市场行情与市场动态回顾
(一)股票市场:大小盘指数表现分化,申万行业跌多涨少
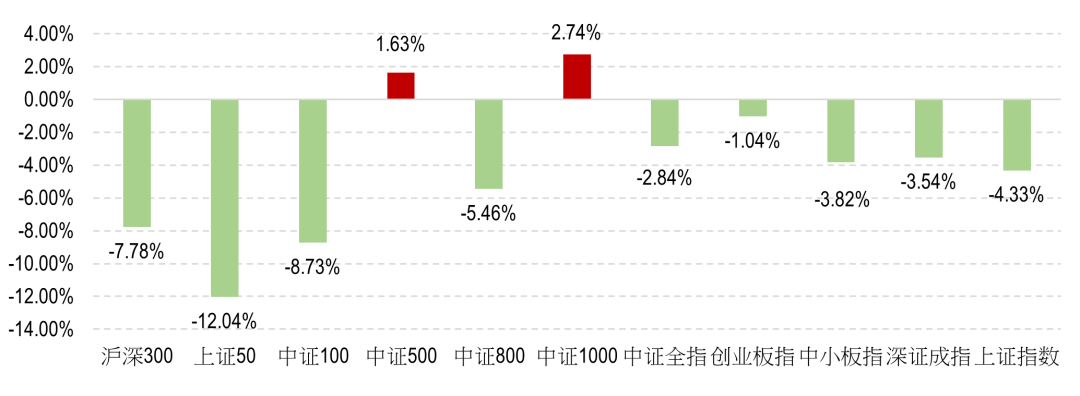
受国内局部疫情反复、三季报业绩不达预期和重大政治会议等因素影响,10月投资者情绪较为谨慎,A股市场延续上月的下跌态势。尽管月初公布的经济数据好转助力A股市场短暂反弹,进入下旬,市场再次走弱,大盘连续跌破3000点和2900点的重要关口。北向资金方面,10月合计流出规模超570亿元,创下2020年3月以来单月净卖出额的新高,无疑是当月股市下挫的一大推手。截至10月31日,10月三大股指全线收跌,其中创业板指累计下跌1.04%,表现好于深圳成指和上证指数同期3.54%和4.33%的跌幅。当月大小盘指数表现分化,在权重股的连续杀跌拖累下,上证50和中证100指数受到重挫,分别以12.04%和8.73%的跌幅在主要股指中垫底;而受政策暖风推动,部分代表国防安全和新经济动能的中小盘成长股估值反弹,带动中证500和中证1000指数分别上涨1.63%和2.74%。
图表1:10月市场主要股指涨跌幅
数据来源:同花顺、Morningstar晨星(中国)
截至日期:2022年10月31日
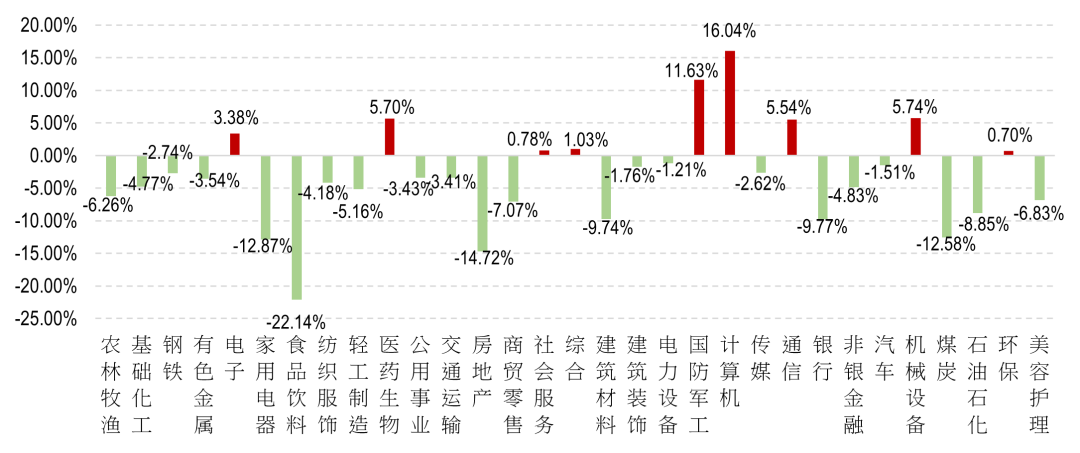
行业方面,10月整体呈现跌多涨少的格局,31个申万一级行业指数中有22个出现下跌。受政策利好推动,信创产业近期大涨,带动计算机板块当月录得16.04%的涨幅,在所有申万一级行业中排名第一。军工板块当月也有较好表现,在政策支持和业绩增长的影响下,军工行业景气度提升,于10月上涨11.63%。此外,机械设备、医药生物和通信板块当月均录得大于5%的较好涨幅;电子、社会服务和环保板块也分别上涨3.38%、0.78%和0.70%。受白酒和乳制品子板块重挫拖累,食品饮料板块在10月所有下跌行业表现最差,累计超跌22%。市场情绪和外资流出共同导致了食品饮料板块的大幅调整。疫情反复和消费疲软已经让投资者情绪低迷,当月外资大幅流出更是加剧了该板块的迅速下跌。此外,房地产、家用电器和煤炭板块也出现较大回撤,当月分别下跌14.72%、12.87%和12.85%。
图表2:31个申万一级行业指数10月涨跌幅
数据来源:同花顺、Morningstar晨星(中国)
截至日期:2022年10月31日
(二)债券市场:10月债市走强,债券指数整体收涨
10月债市在多重利好因素的共同作用下表现强劲。受国内疫情反复影响,10月产需双双回落,制造业PMI在连续两个月上行之后再度回落至收缩区间,经济景气下滑预期支撑当月债市走强。与此同时,跨季缴税后资金面的合理充裕、国内通胀预期转弱和权益市场大幅波动带来的避险需求进一步提振了市场情绪,推动债市上涨行情。整体来看,10月利率债收益率全面下行,1年期、5年期和10年期国债收益率分别较上月末下行12.30bps、15.64bps和11.68bps。信用债方面,以中债企业债到期收益率为例,AAA品种长短端收益率均出现下行,AA品种长短端收益率则出现分化:其中AAA品种1年期和5年期收益率分别较上月末下行4.94bps和9.93bps至2.1075%和2.8861%;AA品种5年期收益率也较上月末下行11.35bps至3.5425%;但AA品种1年期收益率则较上月末上行5.06bps至2.4584%。信用利差方面,各期限和等级品种利差集体走阔,其中短期信用利差扩张幅度较长期更为明显。具体来看,AAA和AA品种1年期信用利差分别扩张7.36bps和17.36bps ,AAA和AA品种5年期信用利差分别扩张5.71bps和4.29bps。
公开市场操作方面,10月央行等量平价续作MLF5000亿元,实现长期资金零回笼零投放,同时通过逆回购操作投放资金9590亿元,但当月有逆回购到期10170亿元,最终净回笼短期资金580亿元。10月资金利率在流动性宽松条件下继续低位运行,但较上月有所提升,其中R001和SHIBOR/N利率中枢分别上行7.71bps和3.47bps至1.4606%和1.3420%;R007和SHIBOR/W利率中枢分别上行8.95bps和6.95bps至1.8044%和1.7055%。
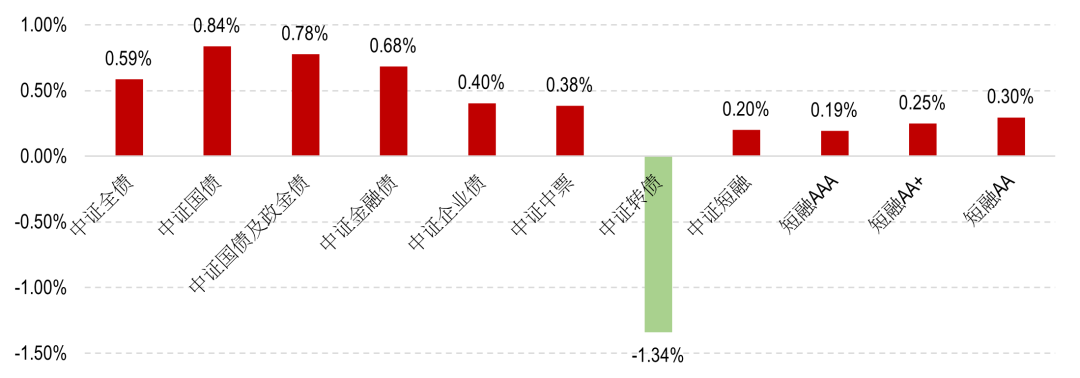
10月债券市场整体上行,中证全债指数累计上涨0.59%。当月利率债表现明显好于信用债,中证国债和中证国债及政金债指数分别录得0.84%和0.78%的涨幅,约为中证企业债和中证中票指数同期收益的两倍。受权益市场普跌拖累,中证转债指数当月承压下跌1.34%。
图表3:债券主要指数10月涨跌幅
数据来源:同花顺、Morningstar晨星(中国)
截至日期:2022年10月31日
开放式基金业绩点评:偏股型基金多数收跌,港股、消费行业基金表现垫底
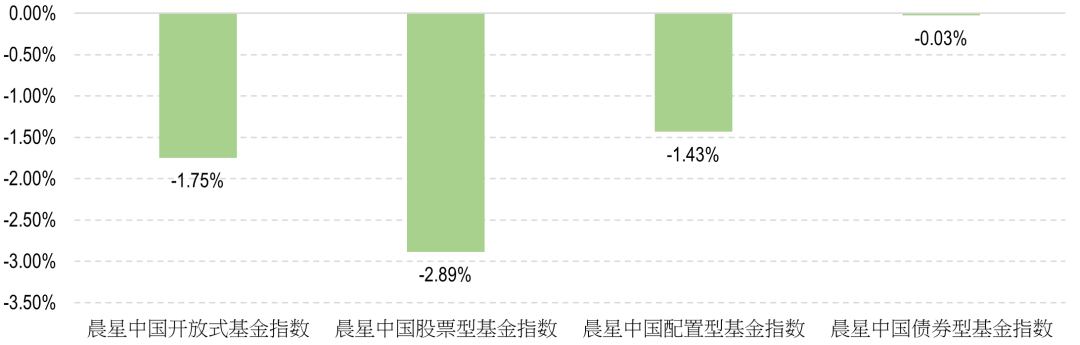
公募基金在10月再次收跌,晨星开放式基金指数下跌1.75%。在利率下行环境中,当月债券型基金表现最为抗跌,晨星债券型基金指数仅微幅下跌0.03%;晨星配置型基金和晨星股票型基金指数分别下跌1.43%和2.89%。
图表4:晨星开放式基金指数10月涨跌幅
数据来源:Morningstar晨星(中国)
截至日期:2022年10月31日
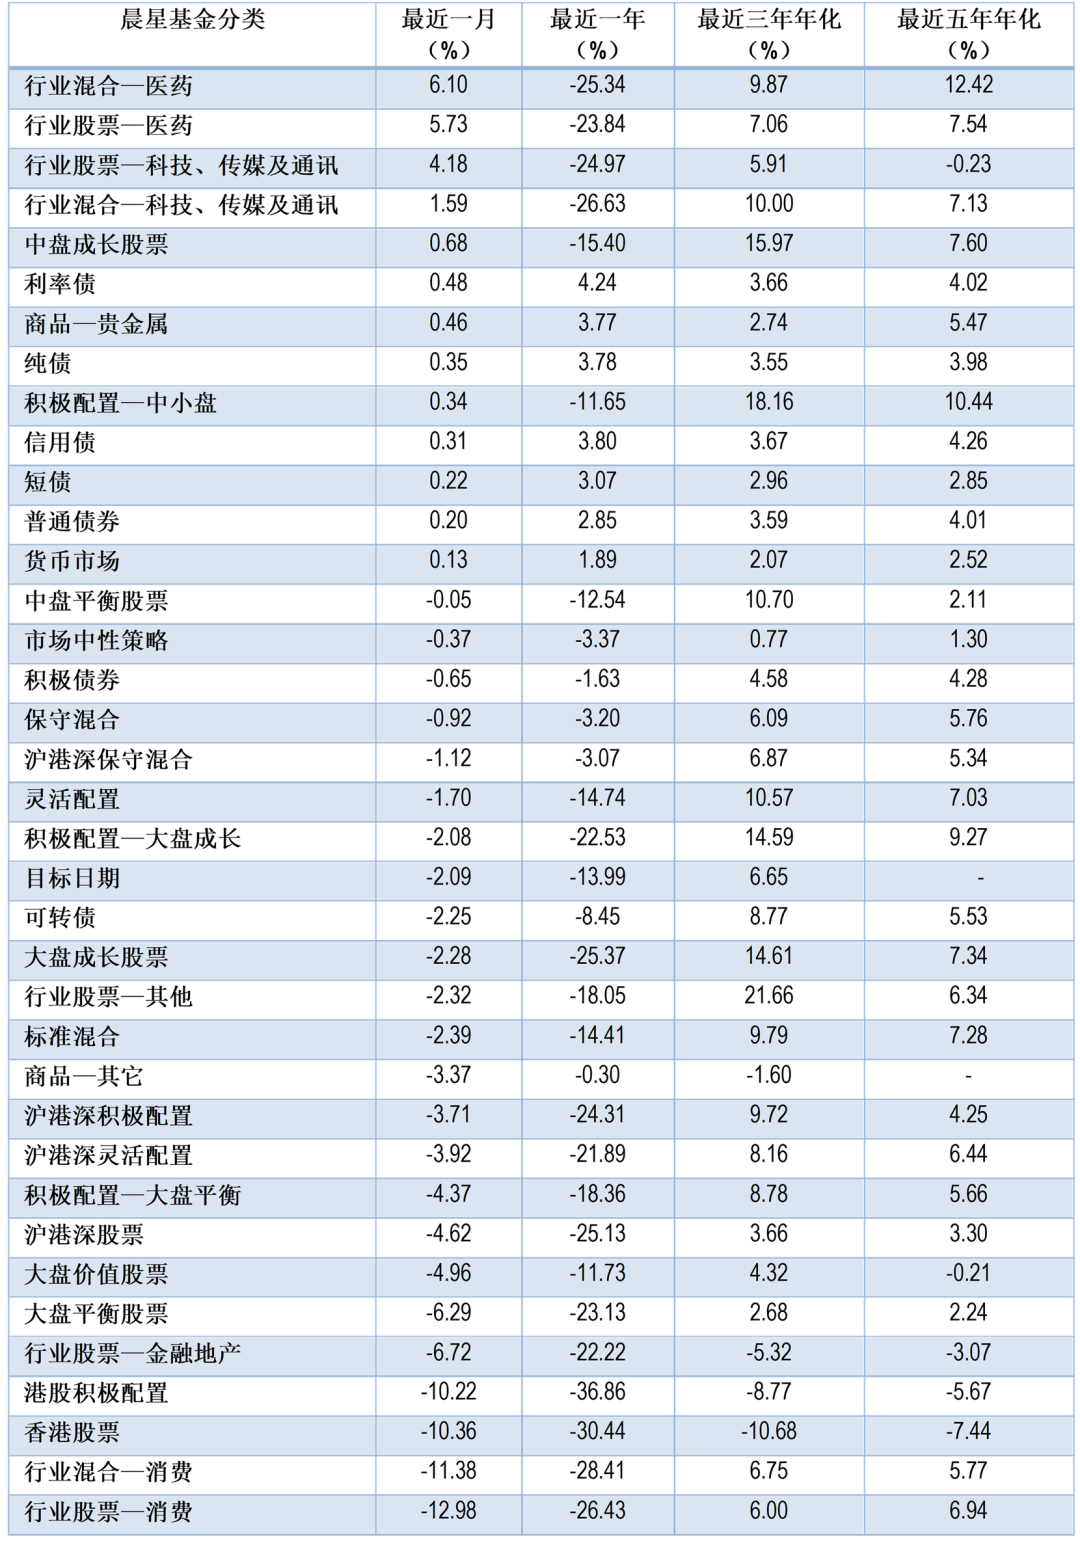
偏股型基金方面,剔除截至10月末成立时间未满6个月的次新基金,纳入统计的5975只(不同份额分开计算,下同)偏股型基金中约7成基金份额当月出现负收益,整体平均下跌2.93%。其中,超过80%的基金份额战胜了沪深300指数同期7.78%的跌幅。从单只基金来看,在相关板块带动下,10月收益排名靠前的基金主要是组合中重配了信创、军工、医药等行业的产品;而受食品饮料板块重挫影响,消费行业基金和部分重仓该板块的混合型基金跌幅较大。从基金类别来看,10月21个偏股型基金类别中仅医药行业混合、医药行业股票、TMT行业股票、TMT行业混合、中盘成长股票和中小盘积极配置型基金等6个类别录涨,其余15个基金类别均出现不同程度的下跌。在所有下跌类别中,中盘平衡股票基金表现最为抗跌,仅出现0.05%的平均月跌幅;大盘成长积极配置、大盘成长股票、大盘平衡积极配置、大盘价值股票和大盘平衡股票则分别下跌2.08%、2.28%、4.37%、4.96%和6.29%。在港股市场和食品饮料板块大幅调整背景下,港股积极配置、香港股票、消费行业混合和消费行业股票等基金以超跌10%的负收益在所有基金类别中垫底。
[1] 偏股型基金包括晨星中国公募基金分类中的大盘成长股票、大盘平衡股票、大盘价值股票、中盘成长股票、中盘平衡股票、沪港深股票、行业股票—医药、行业股票—科技、传媒及通讯、行业股票—消费、行业股票—金融地产、行业股票—其他、积极配置—大盘成长、积极配置—大盘平衡、积极配置—中小盘、标准混合、沪港深积极配置、行业混合—消费、行业混合—科技、传媒及通讯、行业混合—医药。
固收型基金方面,剔除截至10月末成立时间未满6个月的次新基金,纳入统计的3251只积极债券、普通债券、利率债、信用债、纯债、短债及可转债基金中有2493只基金份额上涨,但由于部分下跌基金净值回撤较大,平均仅上涨0.01%。具体来看,当月利率债基金表现最佳,以0.48%的平均收益领涨所有固收型基金类别;纯债和信用债基金表现相当,分别获得0.35%和0.31%的月平均涨幅;短债和普通债券分别上涨0.22%和0.20%;而受权益市场大幅下挫拖累,积极债券和可转债基金当月分别下跌0.65%和2.25%。10月货币基金七日年化收益先下后上。截至2022年10月31日,货基七日年化收益的均值和中位数为1.61%和1.63%,同时较上月末分别下行6.5bps和5.7bps。
图表5:各类开放式基金最近一月、半年、一年、三年和五年的平均收益率
注:统计剔除疑似受大额赎回影响、基金净值出现异动的基金及成立未满6个月的次新基金。
数据来源:Morningstar晨星(中国)
截至日期:2022年10月31日
本文作者系晨星中国研究中心 吴雪艳
免责声明 :晨星(Morningstar)不保证信息的准确性、完整性和及时性,同时也不保证不会发生任何变更。此资料、数据、观点仅供参考,并不构成投资建议。在任何情况下,我公司不就本报告中的任何内容对任何投资行为做出任何形式的担保。本报告内容的版权归晨星资讯(深圳)有限公司所有,未获得书面授权许可,不得以任何形式复制或用于制作报告、文件等用途。
互动有礼
10月晨星基金月报新鲜出炉!我们希望通过文章下方留言的形式,来听听大家对市场表现的看法,参与即有机会获得晨星送出的好礼。今后,晨星公众号还将不定期进行有奖互动活动,更多活动敬请多多关注后续相关推送!
互动话题
您对接下来的基金市场表现有什么期待或看法?
欢迎在本文下方评论区留言,我们将对评论区留言进行精选,精选留言点赞前三名将会获得晨星送出的书籍与文具好礼:
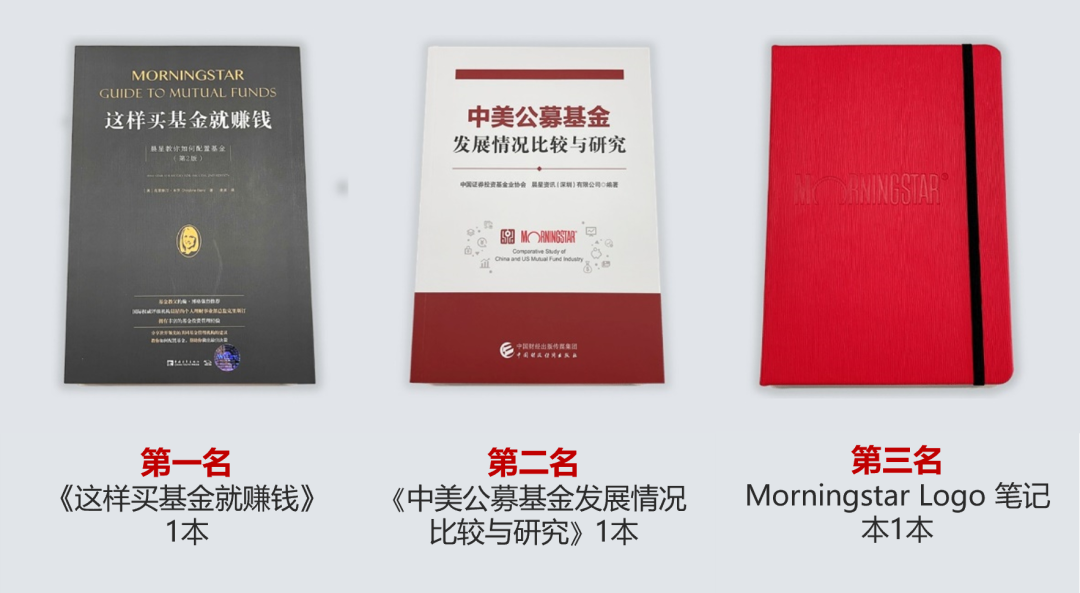
点赞排名截止时间:2022年11月13日22:00
我们将在评论区回复获奖者留言,届时请获奖者及时向本公众号后台填写发送联系方式,以寄出奖品。

免责声明:用户在本活动中发表的所有言论等仅为个人观点,不代表晨星(中国)立场,不构成任何投资建议。 本活动最终解释权归晨星资讯(深圳)有限公司所有。
Morningstar Direct
全球基金研究的首选平台
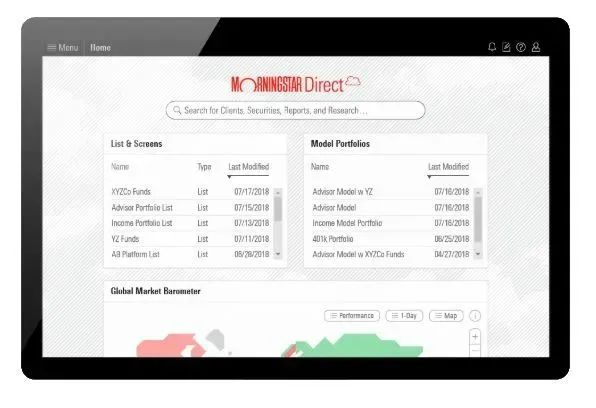
如试用晨星Direct请点击“阅读原文”