美国经济衰退暂缓,海外股市普遍收涨
10月27日,美国经济分析局公布三季度GDP环比增长2.6%,一改前两个季度连续下滑态势,市场普遍认为的经济衰退得到一定缓解。但从细分数据来看,美国三季度GDP主要由欧洲能源紧缺带来的净出口增长拉动,传统经济支柱仍出现不同程度下跌。与此同时,美国10月Markit制造业和服务业PMI均出现下行,其中Markit制造业PIM终值由前月的52.00降至50.4,好于初值的49.4;服务业PMI 终值由前月的49.30降至47.80。欧洲方面,制造业和服务业PMI在收缩区间继续下探,其中制造业PMI终值由前月的48.4跌至46.4;服务业PMI由前月的48.8跌至48.6。国内方面,在国庆长假和疫情扰动影响下,10月生产和需求双双回落,拖累景气指数再次跌破荣枯线,其中制造业PMI指数较前值下降0.9个百分点至49.20;非制造业商务活动PMI较前值下降1.9个百分点至48.7。
美国9月通胀数据高企,核心 PCE物价指数同比上行5.1%,虽低于预期值的5.2%,较前月仍呈现上行趋势。与此同时,10月初公布的9月非农就业数据表现坚挺,美国经济软着陆可能性增大。尽管当月多位美联储官员强调将放缓加息节奏,市场普遍预期11 月议息会议将再度加息 75 bps。英国央行则表示或在11月采取更激进的加息政策。欧洲央行于10月27日宣布再次加息75 bps,创下历史上最大幅度的两次连续加息,并表示未来会继续加息步伐。整体来看,当月各期限美债收益率纷纷上行,欧洲主要国家债券收益率涨跌互现:美国1年期、5年期和10年期国债收益率分别上行61bps、21bps和27bps至4.66%、4.27%和4.10%;英国和法国10年期国债收益率分别下行47bps和4bps至3.7%和2.69%;德国10年期国债收益率则上行7bps至2.19%。日本和中国央行仍然坚持相对宽松的货币政策,当月日本10年期国债收益率微幅下行2bps至0.25%,中国10年期国债收益率下行12bps至2.64%。
伴随着市场对美联储加息节奏放缓的预期抬升,10月美股市场触底反弹,三大指数全线收涨。其中道琼斯工业平均指数表现十分亮眼,以13.95%的月涨幅遥遥领先于其他两个股指,并创下1976年以来的最佳单月涨幅;标普500指数和纳斯达克综指分别录得7.99%和3.90%的涨幅。从行业来看,10月11个GICS板块均出现不同程度的上涨。受近期北溪管道泄露和OPEC会议宣布减产影响,全球能源危机加剧,美股能源板块当月强势上涨20.61%;工业板块和金融板块当月也分别录得12.79%和10.76的较好涨幅;公用事业、可选消费和通讯板块当月表现欠佳,分别以3.36%、2.05%和1.54%的涨幅在所有行业中垫底。欧洲主要国家股市同步上涨,其中法国CAC40和德国DAX指数分别大幅上涨8.45%和9.41%,英国富时100指数则小幅上涨2.91%。10月新兴市场涨跌不一,其中印度市场和韩国市场表现较好,Sensex30指数和韩国综指分别上涨5.78%和6.41%;台湾加权指数下跌3.54%;而受经济衰退预期和外围撤资影响,恒生指数当月大跌14.72%。A股市场10月也出现回撤,上证指数和深证成指分别下跌4.33%和3.54%。
10月黄金价格冲高回落。在短暂延续了前月末的反弹趋势以后,随着美国通胀和经济数据的公布,市场对美联储11月加息75bps的预期走强,黄金价格也承压下挫。直至美联储官员发言表态将放缓加息节奏,黄金价格再次开启小幅震荡。截止10月31日,伦敦现货黄金价格报收1633.30美元/盎司,较9月末下跌1.59%。
原油方面,10月价格维持箱体震荡。为应对油价下跌,OPEC成员国在10月初的会议中决定将在接下来2个月实施单日200万桶的减产措施。然而,在欧美通胀高企和全球经济衰退影响下,宏观环境并不支持油价大幅上行。截止10月31日,布伦特原油报收92.55美元/桶,较9月末上行8.40%。


全球股票市场分化,QDII基金涨跌互现
10月QDII基金涨跌互现,418只QDII基金份额中有205只基金份额上涨,整体出现1.32%的平均负收益。从单只基金来看,受美股能源板块大涨推动,主投油气及资源品的行业基金涨幅居前;而在港股大幅回调背景下,互联网主题产品和恒生科技指数产品再次垫底。
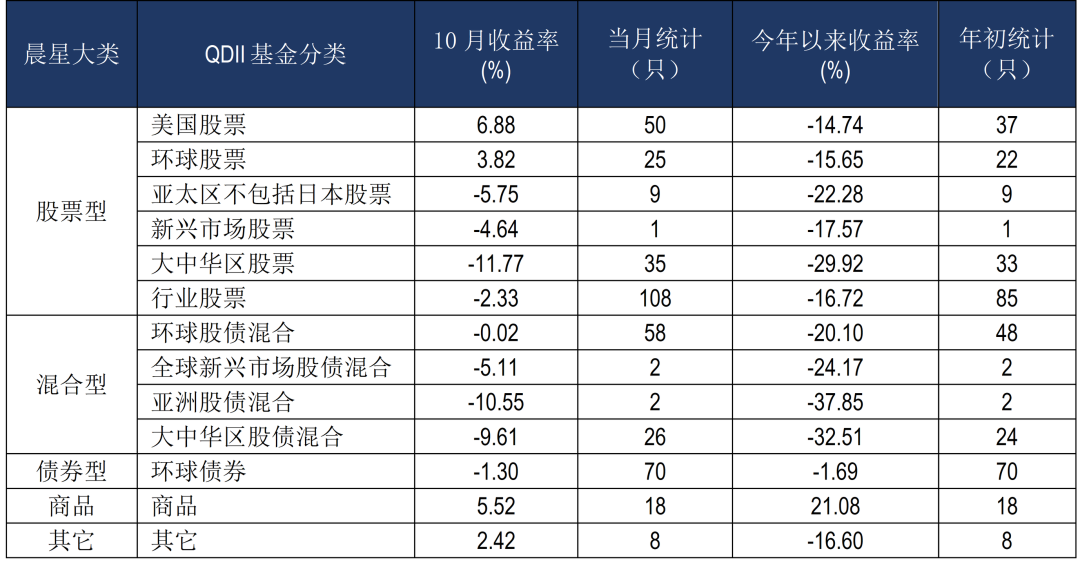
偏股型基金方面,10月美国股票基金表现最佳,以6.88%的平均涨幅领先其他QDII基金类别。其次是环球股票基金,当月录得3.82%的较好涨幅。受大中华区三大市场普跌拖累,大中华区股票和大中华区股债混合基金分别出现11.77%和9.61%的较大跌幅。新兴市场股票和新兴市场股债混合基也分别下跌4.64%和5.11%。债券型基金方面,10月70只开放式环球债券型基金份额仅28只基金录涨,整体出现1.30%的平均负收益。受益于原油价格上涨,10月商品基金表现优异,整体录得5.52%的平均正收益。
图表:QDII各类型基金10月收益率和今年以来收益率
数据来源:Morningstar晨星(中国)
数据截止日期:2022年10月31日


本文作者系晨星中国研究中心 吴雪艳
免责声明 :晨星(Morningstar)不保证信息的准确性、完整性和及时性,同时也不保证不会发生任何变更。此资料、数据、观点仅供参考,并不构成投资建议。在任何情况下,我公司不就本报告中的任何内容对任何投资行为做出任何形式的担保。本报告内容的版权归晨星资讯(深圳)有限公司所有,未获得书面授权许可,不得以任何形式复制或用于制作报告、文件等用途。
互动有奖
10月QDII月评新鲜出炉!我们希望通过文章下方留言的形式,来听听大家对市场表现的看法,参与即有机会获得晨星送出的好礼。今后,晨星公众号还将不定期进行有奖互动活动,更多活动敬请多多关注后续相关推送。

互动话题
请问您对美股基金的看法是怎样的?
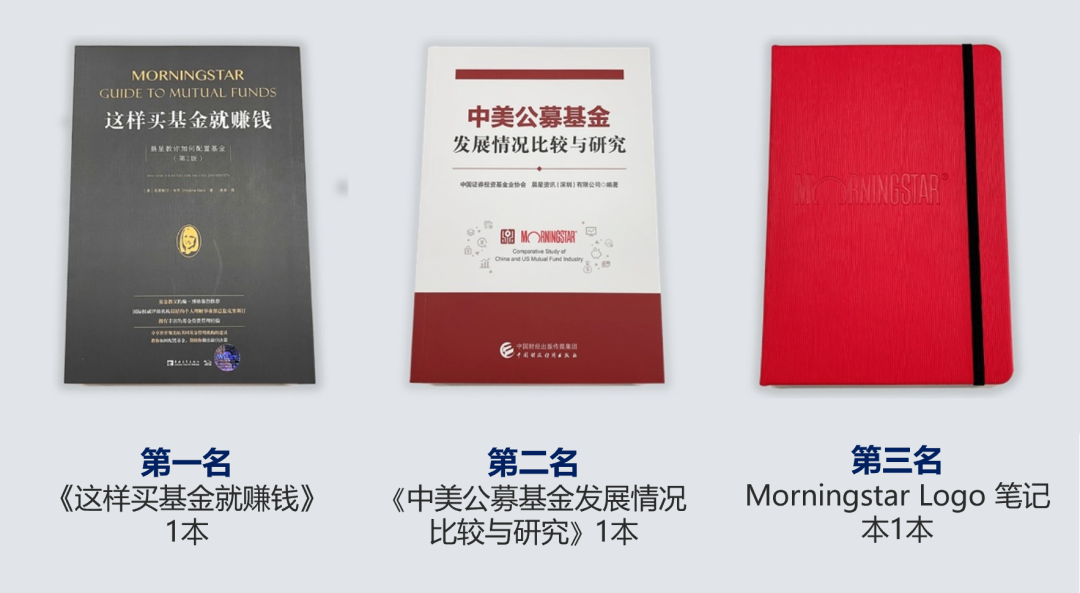
欢迎在文章下方评论区留言,我们将对评论区留言进行精选,精选留言点赞前三名将会获得晨星送出的书籍与文具好礼:
我们将在评论区回复获奖者留言,届时请获奖者及时向本公众号后台填写发送联系方式,以寄出奖品。

免责声明:用户在本活动中发表的所有言论等仅为个人观点,不代表晨星(中国)立场,不构成任何投资建议。本活动最终解释权归晨星资讯(深圳)有限公司所有。


如试用晨星Direct请点击“阅读原文”