基础市场行情与市场动态回顾
股票市场:
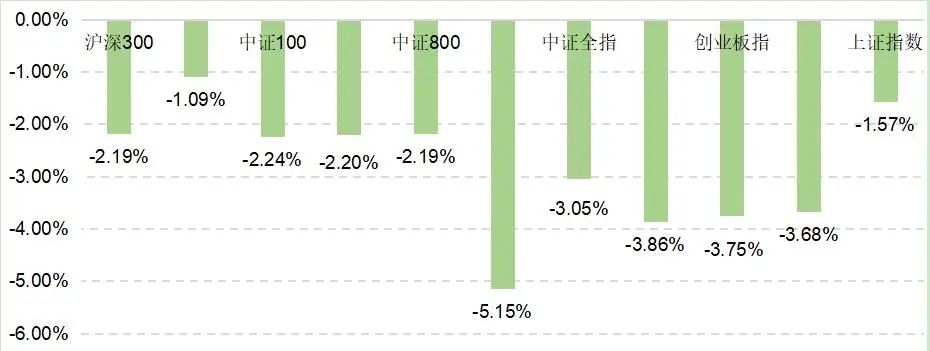
8月A股市场一波三折,整体呈现震荡下行态势。在台海政治事件影响下,月初投资者避险情绪升温,股市出现第一波调整,上证指数一度跌破3200点。自8月5日起,随着台海问题的逐步缓解及美国通胀数据的同比回落,A股市场逐渐企稳上行。而到了8月下旬,在美联储重申鹰派加息、国内疫情反复、局部城市高温不断等利空因素影响下,投资者普遍担忧经济复苏放缓, A股市场再度调整。整体来看,8月主要股指全线收跌,其中沪市较深市更为抗跌,上证指数累计下跌1.57%,创业板指和深圳成指则分别下跌3.75%和3.68%。市场风格方面,在海外超预期加息的担忧下,成长品种调整更为剧烈,小盘股表现明显落后于大盘股。代表小盘股票的中证1000指数当月累计下跌5.15%,在所有股票指数中垫底;而代表大盘蓝筹股票的中证50和沪深300指数仅分别下跌1.09%和2.19%。
图表1:8月市场主要股指涨跌幅
数据来源:同花顺、Morningstar晨星(中国)
截至日期:2022年8月31日
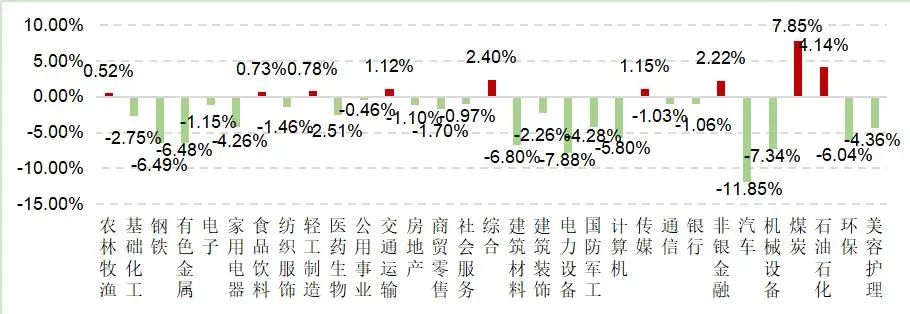
31个申万一级行业多数在8月收跌,仅煤炭、石油石化、综合、非银金融、传媒、交通运输、轻工制造、食品饮料和农林牧渔板块录得一定涨幅。8月以来,随着欧盟对俄罗斯煤炭的禁止令生效,煤炭供需格局愈发紧张,叠加欧洲能源危机的加剧,传统能源需求提升带动煤炭和石油价格上行,相关板块当月分别上涨7.85%和4.14%。受益于央行调降MLF利率带来的流动性宽松预期,非银金融板块当月也逆势上涨2.22%。此外,传媒和交通运输板块当月分别录得1.15%和1.12%的涨幅,轻工制造、食品饮料和农林牧渔板则录得不到1%的涨幅。在所有下跌行业中,汽车板块的回调最大,以11.85% 的跌幅垫底。8月川渝地区高温限电,汽车零部件和生产受到影响,带动汽车板块承压下跌。电力设备、机械设备、建筑材料、钢铁、有色金属和环保板块当月也出现大于6%的较大跌幅。
图表2:31个申万一级行业指数8月涨跌幅
数据来源:同花顺、Morningstar晨星(中国)
截至日期:2022年8月31日
债券市场:
收益率大幅下行,纯债指数全数录涨
8月债市利多因素较多,在7月PMI回落至收缩区间、台海事件干扰、7月经济数据走弱等支撑下,长端利率已有震荡下行趋势;月中央行超预期降息进一步推高了投资者的做多情绪,长端利率大幅下行。然而,8月下旬LPR非对称下调、国常会加大财政力度并提出一揽子稳增长政策,宽信用预期升温,叠加资金面边际收紧,债市转向偏弱震荡。整体来看,8月债市走出牛市行情,各期限品种收益率集体下行。利率债方面,长端下行幅度略大于中短端,1年期和5年期国债收益率分别较上月末下行12.45bps和10.71bps至1.7378%和2.4065%;10年期国债收益率较上月末下行13.35bps至2.6225%。信用债方面,以中债企业债到期收益率为例,1年期品种和5年期品种收益率均出现一定下行,其中AAA和AA品种1年期收益率分别下行7.21bps和5.20bps至2.0570%和2.3080%;AAA和AA品种5年期收益率分别下行7.82bps和8.80 bps至2.9257%和3.6063%。信用利差方面,各期限和等级品种利差集体走扩,其中短期信用利差扩张幅度较中期更为明显。具体来看,AAA和AA品种1年期信用利差分别扩张5.24bps和7.25bps,AAA和AA品种5年期信用利差分别扩张2.89bps和1.91bps。
公开市场操作方面,8月有 6000 亿元 MLF 到期,但央行仅缩量续作4000亿元,净回笼长期资金2000亿元。与此同时,7天逆回购和 1年MLF操作利率均下调了10bps,有意引导LPR下行,激发实体贷款需求。随着公开市场操作落地,8月下旬资金面逐步收敛,资金利率也在下降至低点后边际回升。整体来看,较7月末数据相比,R001和SHIBOR/N利率中枢分别下行8.03bps和9.61bps至1.2122%和1.1172 %;R007和SHIBOR/W利率中枢分别下行10.62bps和14.99bps至1.5562%和1.4929%。
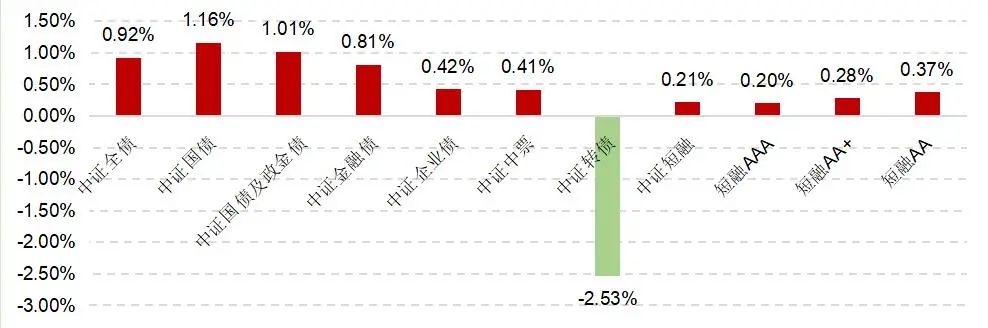
8月主要债券指数全数录涨,中证全债指数累计上涨0.92%。当月利率债表现优于信用债,中证国债和中证国债及政金债指数分别录得1.16%和1.01%的较好涨幅,而中证企业债指数仅录得0.42%的涨幅。在股票市场普跌背景下,中证转债指数承压下跌2.53%。
图表3:债券主要指数8月涨跌幅
数据来源:同花顺、Morningstar晨星(中国)
截至日期:2022年8月31日
开放式基金业绩点评
偏股型基金净值回落,固收基金整体收涨:
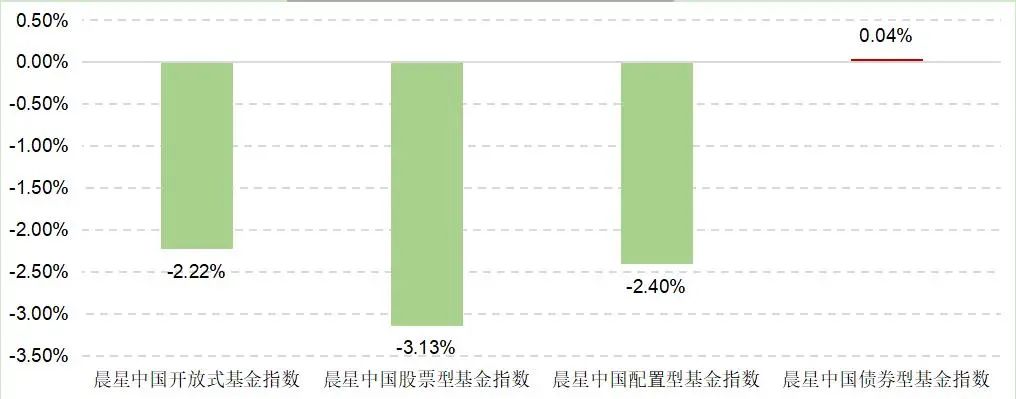
公募基金在8月整体收跌,晨星开放式基金指数下跌2.22%。其中债券型基金表现最佳,晨星债券型基金指数当月录得0.04%的涨幅。股票型和混合型基金则出现下行,晨星股票型基金指数和晨星配置型基金指数当月分别下跌3.13%和2.40%。
图表4:晨星开放式基金指数8月涨跌幅
数据来源:Morningstar晨星(中国)
截至日期:2022年8月31日
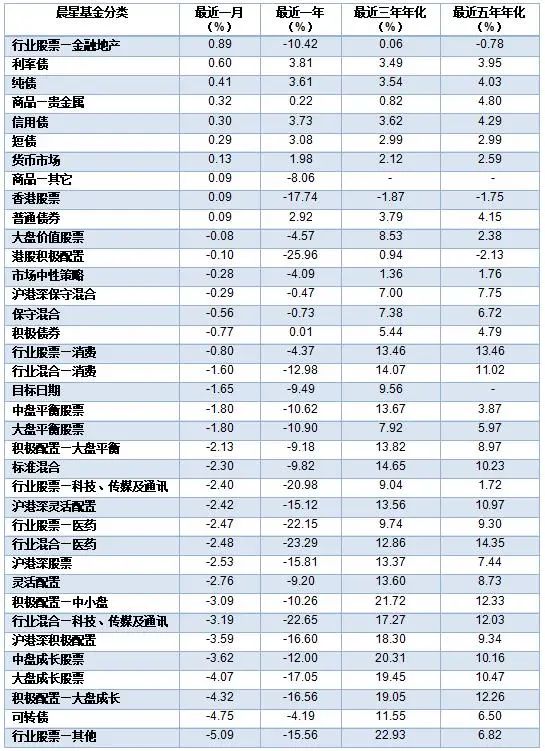
偏股型基金方面,剔除截至8月末成立时间未满6个月的次新基金,纳入统计的4792只(不同份额分开计算,下同)偏股型基金仅708个基金份额当月获得正收益,其余超八成基金份额出现下跌。整体来看,偏股型基金8月平均下跌3.16%,回撤大于沪深300同期2.19%的跌幅。从单只基金来看,8月收益排名靠前的基金主要是组合中重配了煤炭行业的主动管理型产品和跟踪煤炭指数的被动型产品;而当月表现靠后的基金多为汽车、科技创新和新兴成长等主题类混合型产品。从基金类别来看,当月仅金融地产行业股票和香港股票录得正收益,其余19个类别出现不同程度的亏损。受益于非银金融板块的回暖,金融地产行业股票当月表现最佳,录得0.89%的平均月涨幅。其次是香港股票,在政策面提振下,8月下旬香港科技股大幅反弹,助力香港股票基金当月收涨0.09%。在所有下跌类别中,价值风格好于成长风格、大盘表现优于中小盘:大盘价值股票、中盘平衡股票和大盘平衡股票出现2%以内的较小跌幅,而中盘成长股票、大盘成长股票和大盘积极配置分别下跌3.62%、4.07%和4.32%。行业基金方面,在轻工制造、食品饮料和农林牧渔板块的上涨带动下,消费基金更为抗跌,消费行业股票和消费行业混合基金平均下跌0.8%和1.6%;TMT行业股票、医药行业股票、医药行业混合、TMT行业混合基金当月分别出现2.4%、2.47%、2.48%和3.19%的跌幅,在所有基金类别中表现平平。
固收型基金方面,剔除截至8月末成立时间未满6个月的次新基金,纳入统计的3014只积极债券、普通债券、利率债、信用债、纯债、短债及可转债基金中75%基金上涨,仅678只基金出现负收益。具体来看,受国债利率大幅下行推动,当月利率债基金表现最佳,以0.60%的平均收益领涨所有固收型基金类别;纯债基金、信用债基金和短债基金表现相当,分别获得0.41%、0.30%和0.29%的月平均涨幅;在股市回调背景下,积极债券基金和可转债基金当月分别下跌0.77%和4.75%。货币基金七日年化收益于8月先下后上。截至2022年8月31日,货基七日年化收益的均值和中位数为1.59%和1.60%,较上月末分别下行5.82bps和8.00bps。
1偏股型基金包括晨星中国公募基金分类中的大盘成长股票、大盘平衡股票、大盘价值股票、中盘成长股票、中盘平衡股票、沪港深股票、行业股票—医药、行业股票—科技、传媒及通讯、行业股票—消费、行业股票—金融地产、行业股票—其他、积极配置—大盘成长、积极配置—大盘平衡、积极配置—中小盘、标准混合、沪港深积极配置、行业混合—消费、行业混合—科技、传媒及通讯、行业混合—医药。
图表5:各类开放式基金
最近一月、半年、一年、三年和五年的平均收益率
注:统计剔除疑似受大额赎回影响、基金净值出现异动的基金及成立未满6个月的次新基金。
数据来源:Morningstar晨星(中国)
截至日期:2022年8月31日
业内要闻
固收+基金迎窗口指导
8月中旬,部分基金公司收到监管关于“固收+”基金的窗口指导。该指导主要针对固收+基金的申报和宣传事宜,明确只有符合二级债基与权益资产比例在10%-30%范围内的持有期偏债混合型新基金,才能称之为“固收+”产品。对于权益资产投资比例超过30%的基金,不能以固收+基金的名义进行新产品申报和宣传。
本文作者系晨星中国研究中心 吴雪艳
免责声明 :晨星(Morningstar)不保证信息的准确性、完整性和及时性,同时也不保证不会发生任何变更。此资料、数据、观点仅供参考,并不构成投资建议。在任何情况下,我公司不就本报告中的任何内容对任何投资行为做出任何形式的担保。本报告内容的版权归晨星资讯(深圳)有限公司所有,未获得书面授权许可,不得以任何形式复制或用于制作报告、文件等用途。
登录晨星官网全面了解自己持有的基金
“晨星中国”微信公众号暂不支持基金查询功能,若想全面了解自己持有的基金,您可通过电脑登录方式来关注晨星的官方网站:
http://www.morningstar.cn/ 登录后免费注册,即可查询到基金的全部信息。如果您通过搜索引擎查询晨星官网,记得选择以下界面进入。

晨星中国
扫码关注 了解更多
点击左下角阅读原文即可登录晨星官网